

À quelle heure les prélèvements bancaires viennent-ils réellement débiter votre compte courant ? La question revient souvent, surtout quand le solde frôle le rouge et que plusieurs paiements se présentent en même temps. Les horaires de traitement, les délais SEPA, le rôle de la banque et du créancier se combinent et créent un mécanisme précis que peu de clients connaissent.
En coulisses, vos prélèvements suivent un calendrier rigoureux, encadré par les règles SEPA et les systèmes informatiques des banques. Entre présentation du mandat, ordre de prélèvement, traitement nocturne et marge de contestation, le timing ne doit rien au hasard…
| Élément clé | Ce qu’il faut retenir | Impact sur l’heure du prélèvement |
|---|---|---|
| Banque émettrice | Chaque banque applique ses propres cycles de traitement. | Peut décaler de quelques heures selon la file de traitement. |
| Type de créancier (EDF, impôts, abonnements…) | Certains créanciers envoient leurs demandes plus tôt. | Influence légère, mais peut avancer ou retarder le passage. |
| Jour ouvré ou férié | Les banques ne traitent pas les prélèvements certains jours. | Décalage automatique au prochain jour ouvré. |
| Solde du compte | Un compte proche du découvert peut être vérifié plusieurs fois. | Peut affecter l’heure réelle de validation ou de rejet. |
| Système SEPA | Le traitement SEPA harmonise mais n’uniformise pas totalement. | Heure variable selon les serveurs (tôt le matin à milieu de journée). |
À quelle heure passent les prélèvements bancaires sur un compte courant ?
Un prélèvement bancaire ne s’exécute pas au hasard dans la journée. Il suit des cycles de traitement automatisé, souvent pendant la nuit ou tôt le matin, au moment où les systèmes interbancaires traitent les flux SEPA (prélèvements et virements).
Dans la pratique, la plupart des banques débitent les prélèvements :
- soit dans la nuit précédant la date d’échéance,
- soit en début de matinée, au cours d’un traitement de masse des opérations programmées,
- avec une date de valeur calée sur la date de prélèvement SEPA indiquée par le créancier.
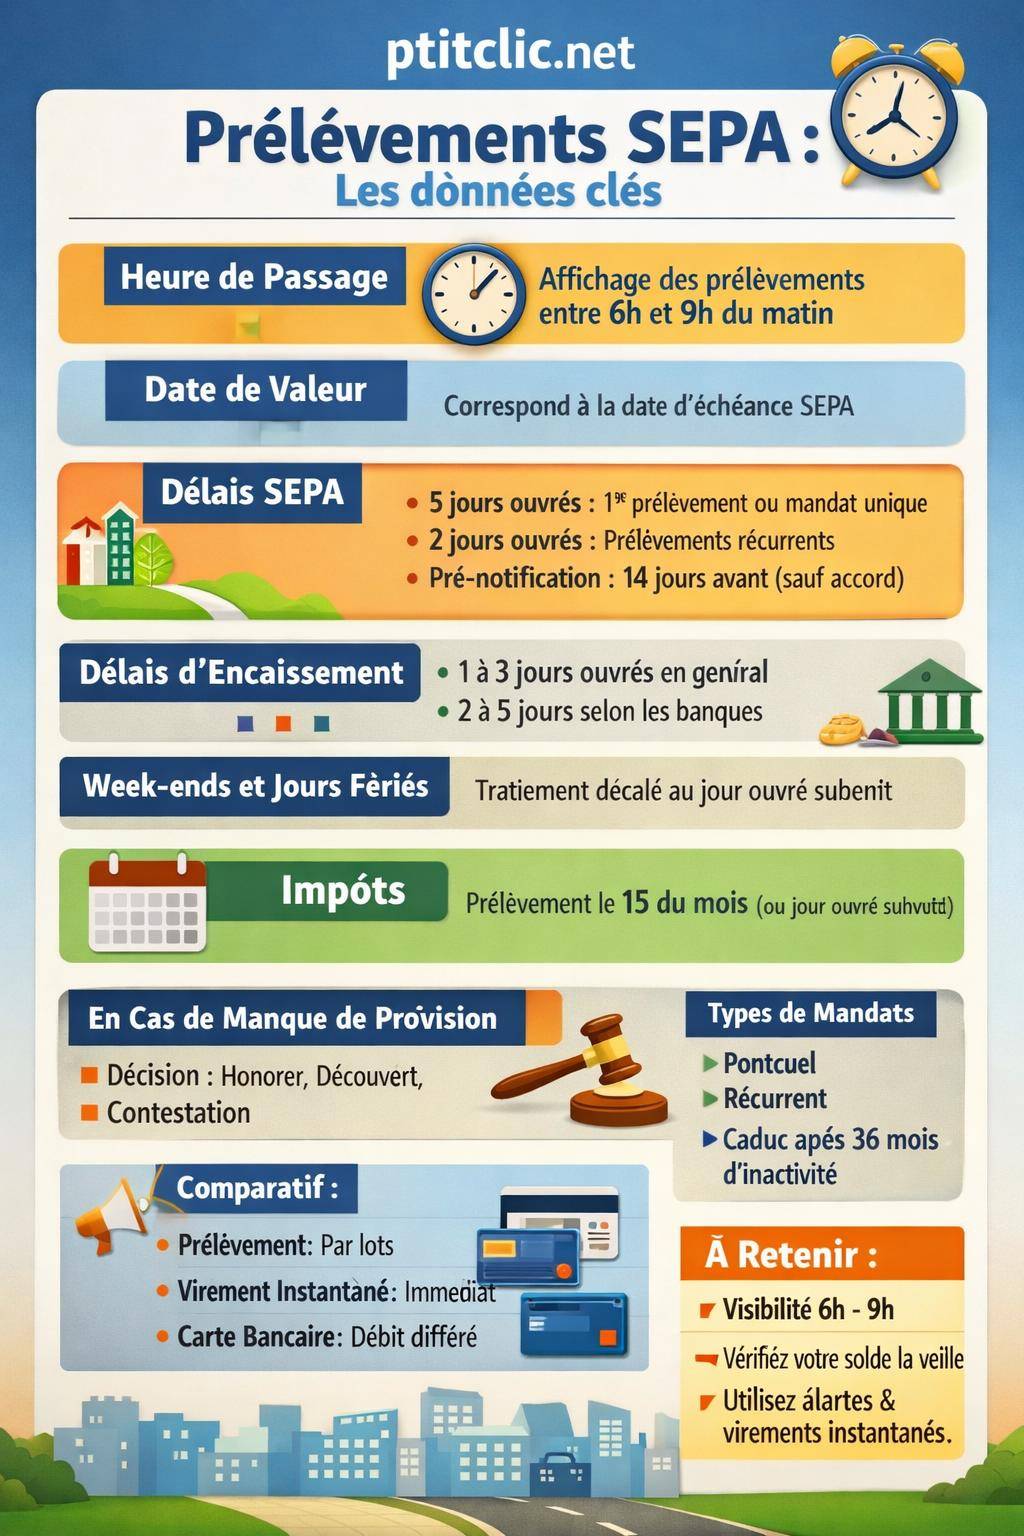
Les clients constatent le plus souvent le débit sur leur espace en ligne entre 6h et 9h, en même temps que l’actualisation du solde et des opérations de la journée. Ce créneau correspond généralement au traitement des virements sortants récurrents et des flux automatiques.

Comment fonctionne un prélèvement SEPA ? Les étapes avant l’heure de débit
Pour comprendre à quelle heure un prélèvement passe, il faut suivre le parcours complet d’une opération SEPA : du mandat signé jusqu’au débit effectif sur le compte. Chaque étape influence le jour et la séquence de traitement.
Mandat SEPA : la base légale du prélèvement
Un prélèvement SEPA n’existe que si vous avez signé un mandat de prélèvement. Ce document autorise le créancier (fournisseur d’énergie, opérateur télécom, administration fiscale, bailleur, etc.) à prélever sur votre compte, via votre IBAN et le BIC de la banque.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsIl existe plusieurs types de mandats SEPA :
- Mandat ponctuel : utilisé pour un seul paiement. Il expire après exécution du prélèvement.
- Mandat récurrent : utilisé pour plusieurs prélèvements successifs (abonnement, loyer, échéances). Il reste valide jusqu’à révocation par vous ou par le créancier.
- Mandat caduc : un mandat non utilisé pendant 36 mois devient caduc. Le créancier doit alors vous faire signer un nouveau mandat.
« Le créancier est responsable de la conservation du mandat SEPA et de sa bonne utilisation. Le débiteur peut demander la copie du mandat en cas de doute sur un prélèvement. »
Sans mandat valide, un prélèvement est considéré comme non autorisé, ce qui ouvre des droits renforcés à contestation et remboursement.
Présentation du prélèvement SEPA : les délais avant la date d’échéance
En zone SEPA, les délais de présentation d’un prélèvement sont encadrés. Le créancier doit envoyer l’ordre de prélèvement à sa banque (puis à la vôtre) dans un délai minimum avant l’échéance.
| Type de prélèvement SEPA | Délai minimum de présentation | Effet sur l’heure de débit |
|---|---|---|
| Premier prélèvement ou mandat unique | 5 jours ouvrés minimum avant la date d’échéance | Le débit intervient généralement dans la nuit ou le matin du jour J |
| Prélèvements SEPA suivants (récurrents) | 2 jours ouvrés avant la date d’échéance | Traitement automatique, débit en début de journée bancaire du jour J |
| Notification préalable au débiteur | 14 jours calendaires minimum avant l’échéance, sauf accord contraire | Permet d’anticiper la présence des fonds sur le compte |
Ces délais n’indiquent pas l’heure précise du débit, mais ils conditionnent la date à laquelle le prélèvement peut se présenter sur votre compte.

À quelle heure la banque débite concrètement les prélèvements ?
Chaque établissement bancaire définit sa propre organisation interne, mais le schéma suivant se retrouve souvent : les prélèvements SEPA sont traités en masse pendant un cycle nocturne, puis rafraîchis sur vos comptes en tout début de journée.
Traitement nocturne et affichage matinal
La majorité des banques exécutent les opérations programmées pendant la nuit. Les systèmes centralisent les fichiers de prélèvements reçus la veille et les intègrent au traitement de compensation interbancaire.
Au niveau du client, le résultat se visualise généralement :
- entre 6h et 9h : mise à jour du solde et des opérations du jour,
- avec une date de valeur correspondant à la date d’exécution SEPA,
- sans précision détaillée de l’heure exacte du traitement interne.
Les horaires indiqués (par exemple traitement des virements entre 6h et 9h) reflètent la même logique pour les prélèvements : les flux se traitent lors de fenêtres techniques, pas en continu comme un paiement par carte.

Heure de passage et date de valeur : deux notions à ne pas confondre
Quand vous consultez votre compte, vous voyez une ligne de prélèvement avec une date d’opération et parfois une date de valeur. L’heure de passage réelle, elle, reste interne au système de la banque.
Concrètement :
- l’heure de traitement correspond au moment où le système débite le compte, souvent dans un lot nocturne,
- la date d’opération est le jour où l’opération s’affiche sur votre relevé,
- la date de valeur sert de référence pour le calcul des intérêts débiteurs ou créditeurs.
Un prélèvement peut donc apparaître le matin avec une date de valeur du même jour, même si le traitement informatique a eu lieu avant 6h.
Délais d’encaissement d’un prélèvement : combien de jours entre l’ordre et le débit ?
Le système SEPA prévoit des délais d’encaissement variables selon le type de prélèvement utilisé. Ces délais influencent la date de débit sur votre compte, mais pas l’heure exacte, qui reste liée aux cycles de traitement décrits plus haut.
Délais SEPA Core et autres cas fréquents
Pour les particuliers, les prélèvements relèvent généralement du SEPA SDD Core. Les délais observés sont les suivants :
- SEPA SDD Core classique : encaissement en environ 3 jours ouvrés après présentation de l’ordre,
- Prélèvement SEPA en général : entre 2 et 5 jours ouvrés, selon les banques et les pays de la zone SEPA,
- Moyenne constatée : entre 1 et 3 jours ouvrés pour que l’opération soit complètement prise en compte dans les systèmes.
Ces délais ne modifient pas le créneau horaire habituel d’apparition sur votre compte (nuit ou début de matinée), mais ils expliquent pourquoi un prélèvement programmé à une date précise s’affiche parfois avec un léger décalage selon les jours fériés ou les week-ends.
Influence des week-ends et jours fériés sur l’heure de passage
Les prélèvements SEPA se traitent uniquement les jours ouvrés bancaires. Lorsqu’une date d’échéance tombe un samedi, un dimanche ou un jour férié, l’exécution est décalée au prochain jour ouvré.
Dans ce cas, le débit se fait en général :
- dans la nuit précédant ce premier jour ouvré,
- ou dans le traitement du matin de ce même jour,
- avec une date de valeur alignée sur le jour ouvré effectif.
Le créancier reste supposé respecter le délai de pré-notification de 14 jours calendaires, ce qui vous permet d’anticiper ce décalage, notamment pour un important prélèvement de loyer ou de crédit.
Qui décide réellement de l’heure de prélèvement : banque ou créancier ?
Deux acteurs interviennent dans le timing d’un prélèvement : le créancier qui envoie l’ordre, et la banque du débiteur qui l’exécute. Chacun joue un rôle différent dans la détermination de la date et du moment de débit.
Rôle du créancier : choix de la date et envoi du fichier SEPA
Le créancier choisit la date d’échéance du prélèvement, généralement indiquée sur la facture, l’avis d’échéance ou le contrat. Il transmet ensuite le fichier SEPA à sa banque en respectant les délais réglementaires (2 ou 5 jours ouvrés selon le cas).
De ce côté, l’horaire reste peu détaillé : le créancier raisonne en jour de débit, sans maîtriser l’instant précis où votre banque traitera l’ordre. Il peut simplement s’assurer que le fichier parvient dans les temps pour une exécution au jour souhaité.
Rôle de la banque du débiteur : exécution et priorisation des opérations
Votre banque reçoit le flux de prélèvements et l’intègre à son système interne. Elle décide alors de l’ordre de passage des opérations (prélèvements, virements, frais, intérêts, etc.) dans la journée bancaire.
Selon les établissements, la banque peut :
- traiter les prélèvements en même temps que les virements permanents,
- prévoir un ordre de priorité entre différents types d’opérations,
- effectuer des contrôles de provision avant d’accepter ou de rejeter le prélèvement.
L’heure de passage que vous observez dépend donc de ces choix techniques internes. Ils ne sont pas publics dans le détail, mais les tendances de traitement nocturne et matinal sont communes à la plupart des banques de détail.
Horaires de prélèvements et manque de provision : ce qui se passe en coulisses
Quand le solde du compte est insuffisant à l’heure de passage du prélèvement, la banque doit prendre une décision : honorer l’opération malgré tout ou la rejeter pour défaut de provision. Cette décision suit des règles internes, mais aussi un encadrement légal.
Solde disponible au moment du traitement
Au moment du traitement nocturne, la banque examine la provision disponible sur le compte, y compris les éventuelles autorisations de découvert. Si les fonds couvrent le montant du prélèvement, celui-ci est débité et apparaît ensuite dans votre historique.
En cas de manque de provision, plusieurs scénarios se présentent :
- la banque honore le prélèvement en utilisant le découvert autorisé,
- elle accorde, ponctuellement, un découvert tacite,
- elle rejette le prélèvement, entraînant des frais de rejet et une information transmise au créancier.
Le moment exact où la décision est prise se situe pendant la fenêtre de traitement, d’où l’intérêt de veiller aux fonds disponibles avant la nuit précédant l’échéance annoncée.
En cas de rejet, que devient le prélèvement ?
Lorsqu’un prélèvement est rejeté (manque de provision, opposition, compte clos…), la banque renvoie un message de retour à la banque du créancier. Ce message précise la cause (code motif) du rejet.
Le créancier peut alors :
- représenter le prélèvement à une date ultérieure,
- facturer des frais de rejet contractuels,
- ou contacter le client pour convenir d’un règlement alternatif (carte, virement, chèque).
Pour mieux gérer ces situations, un guide spécialisé sur l’opposition à un prélèvement permet de comprendre les conséquences de chaque option (refus volontaire, contestation, négociation avec le créancier).
Horaires de prélèvement des impôts : fonctionnement du fisc sur votre compte
Les prélèvements de la Direction générale des Finances publiques (impôt sur le revenu, acompte de prélèvement à la source, taxe foncière, etc.) obéissent à un calendrier spécifique. En revanche, l’heure précise de débit reste gérée par votre banque, comme pour tout autre prélèvement SEPA.
Dates de prélèvement des impôts
Pour les impôts payés par mensualisation ou prélèvement automatique, l’administration applique des règles claires :
- Date habituelle de prélèvement : le 15 de chaque mois ou le premier jour ouvré suivant si le 15 tombe un week-end ou un jour férié,
- Adhésion au prélèvement pour l’année en cours : possible jusqu’au 30 juin,
- Adhésion pour l’année suivante : du 1er juillet au 31 décembre.
Le fisc se concentre sur la date, pas sur l’heure. Le débit effectif intervient ensuite dans la fenêtre d’exécution habituelle de votre banque, souvent entre la nuit précédente et le début de matinée du jour concerné.
Suivre l’heure de passage sur votre compte en ligne
Pour les impôts comme pour les autres prélèvements, le plus efficace consiste à surveiller :
- les échéanciers de l’administration (avis d’impôt, échéancier de mensualisation),
- et le solde du compte dans les 24 à 48 heures précédant la date prévue,
- en intégrant le délai de mise à jour de l’espace client (les débits apparaissent souvent le matin).
La logique reste donc la même : date fixée par l’administration, heure de traitement déterminée par la banque via ses cycles automatiques.
Validité du mandat SEPA et impact sur les débits futurs
L’horaire de passage d’un prélèvement n’a de sens que si le mandat reste valide. Un mandat SEPA qui arrive à échéance ou devient caduc modifie le calendrier futur des débits, voire les empêche.
Mandat ponctuel, récurrent, caduc : rappel
Pour mémoire :
- le mandat ponctuel s’éteint après l’exécution du prélèvement unique,
- le mandat récurrent reste actif tant qu’il sert de base à des débits réguliers,
- un mandat sans mouvement pendant 36 mois devient caduc, le créancier doit le renouveler.
À l’approche de la caducité, certains créanciers informent leurs clients d’une mise à jour contractuelle ou d’une nouvelle signature, d’autres attendent un refus technique et vous recontactent ensuite.
Conséquence sur les horaires de prélèvements
Quand un mandat devient invalide, les prochains prélèvements ne passent plus, quelle que soit l’heure de traitement de la banque. Le créancier reçoit un retour technique et adapte sa gestion de la créance (relance, nouveau mandat, autre mode de paiement).
Vous pouvez donc observer :
- un arrêt soudain des débits à la date habituelle,
- un message du créancier demandant une mise à jour des coordonnées bancaires ou la signature d’un nouveau mandat,
- une absence d’impact immédiat sur votre solde à l’heure de passage habituelle.
Ce point explique pourquoi certains prélèvements réguliers cessent soudainement après plusieurs années, sans changement de votre part apparent.
Contester un prélèvement : délais, horaires et remboursement
Les règles SEPA accordent au débiteur un droit de contestation et de remboursement dans certains délais. La compréhension de ces délais aide à réagir rapidement lorsqu’un prélèvement apparaît sur le compte à une heure inattendue ou pour un montant non conforme.
Délais de contestation standards
Les principales règles de contestation sont les suivantes :
- Contestation d’un prélèvement autorisé (motif indifférent) : vous disposez de 8 semaines à compter de la date de débit pour demander un remboursement.
- Opération non autorisée (absence de mandat, fraude, etc.) : le délai atteint 13 mois à partir de la date de débit.
- Délai de contestation général mentionné par certains établissements : 70 jours extensible à 120 jours dans des cadres spécifiques ou contractuels.
Une fois la demande recevable, la banque doit exécuter le remboursement dans des délais courts :
- au plus tard à la fin du premier jour ouvrable suivant la demande pour un remboursement SEPA classique,
- avec notification de l’écriture de régularisation sur votre compte.
« En cas d’opération non autorisée, la banque doit rembourser immédiatement le montant du prélèvement et, le cas échéant, rétablir le compte dans l’état où il se serait trouvé si l’opération n’avait pas eu lieu. »
Pour approfondir le sujet, un article dédié aux prélèvements suspects sur le compte détaille les réflexes à adopter : vérification du mandat, dépôt de plainte en cas de fraude, blocage des prochains débits.
Spécificité des prélèvements SEPA B2B
Les prélèvements SEPA B2B (entre professionnels) suivent des règles plus strictes, notamment en matière de non-répudiation. Un retour SDD B2B intervient en général dans un délai de 2 à 3 jours ouvrés.
BanqueWero virement instantané : comment ça marche et comment l’utiliserPour un particulier, ces règles ne s’appliquent pas directement, mais elles expliquent pourquoi certains prélèvements professionnels apparaissent et se régularisent à des dates légèrement différentes, tout en restant traités dans les mêmes créneaux horaires nocturnes.
Prélèvements, virements et paiements instantanés : synthèse des horaires
Comprendre à quelle heure un prélèvement passe sur votre compte implique aussi de le comparer aux autres flux : virements classiques, virements instantanés, paiements par carte. Chaque moyen de paiement obéit à une logique temporelle différente.
Comparatif des principaux moyens de paiement et de leurs horaires
| Type d’opération | Moment de traitement | Visibilité sur le compte |
|---|---|---|
| Prélèvement SEPA | Cycle nocturne ou début de matinée (6h–9h environ) | Affichage le matin, date de valeur = date d’échéance SEPA |
| Virement classique sortant | Traitement par lots, souvent en début de journée bancaire | Débit visible le jour d’émission ou le lendemain, selon l’heure de saisie |
| Virement instantané SEPA | Exécution en moins de 10 secondes | Crédit immédiatement visible sur le compte bénéficiaire |
| Paiement par carte | Autorisation en temps réel, débit effectif ultérieur | Opération souvent visible rapidement, avec date de valeur ultérieure |
Les prélèvements se distinguent donc par leur logique de flux programmés, en opposition aux paiements instantanés ou aux cartes, qui fonctionnent en temps réel pour l’autorisation, mais avec un règlement différé.
Gérer au mieux les horaires de prélèvement : bonnes pratiques au quotidien
Une bonne compréhension du timing des prélèvements bancaires améliore la gestion de trésorerie des particuliers comme des indépendants. Quelques réflexes simples limitent les incidents et les coûts associés.
Anticiper les flux récurrents
Pour les abonnements, crédits, loyers ou assurances, les dates reviennent chaque mois. Le premier levier consiste à recenser toutes les échéances projetées sur le compte, puis à les rapprocher de vos dates de revenus (salaire, allocations, pension).
Ensuite, plusieurs options s’ouvrent :
- demande de modification de la date d’échéance auprès du créancier (ex. après la date de versement du salaire),
- réaffectation de certains prélèvements sur un autre compte mieux approvisionné,
- mise en place de virements permanents d’alimentation quelques jours avant les grosses échéances.
En parallèle, l’analyse du détail des prélèvements grâce à des articles explicatifs sur le fonctionnement des prélèvements bancaires aide à mieux organiser ces flux automatisés.
Utiliser les alertes et le suivi en temps réel
La plupart des banques proposent désormais des alertes par SMS ou notification mobile. Bien configurées, ces fonctionnalités deviennent un outil concret pour encadrer les horaires de prélèvement :
- alertes de seuil de solde pour réagir avant la fenêtre de traitement nocturne,
- notifications lors de l’apparition d’un nouveau prélèvement sur le compte,
- rapprochement automatique avec le calendrier des échéances connues.
Le suivi quotidien permet de repérer rapidement un prélèvement non reconnu, une date inhabituelle ou un montant inattendu, puis d’enclencher une contestation dans les délais légaux.
Recourir à l’opposition de prélèvement lorsque la situation l’impose
Dans certains cas, une simple contestation après coup ne suffit pas. Il devient nécessaire de bloquer un prélèvement à venir (ex. litige avec un opérateur, abonnement résilié mais encore prélevé). L’opposition à un prélèvement se gère auprès de la banque ou directement auprès du créancier, selon le contexte.
Plusieurs options existent :
- blocage d’un créancier identifié (via son identifiant créancier SEPA),
- plafond de montant pour les prélèvements en provenance d’un tiers,
- blocage global des prélèvements sur le compte, mesure plus radicale et rarement indiquée.
Dans tous les cas, l’opposition doit être mise en place avant l’heure de traitement des flux, donc idéalement la veille ou plusieurs jours avant la date d’échéance, en tenant compte de la fenêtre nocturne de la banque.
Ce qu’il faut retenir sur l’heure de passage des prélèvements bancaires
L’heure exacte affichée n’apparaît pas toujours dans l’espace client, mais la logique reste stable : les prélèvements bancaires se traitent en cycles automatisés, majoritairement pendant la nuit et au début de la matinée, autour du créneau 6h–9h pour l’actualisation visible du compte.
En maîtrisant les dates d’échéance, les délais SEPA (2 à 5 jours ouvrés), les règles de contestation (8 semaines, 13 mois) et les outils de gestion (alertes, virements instantanés, opposition), chaque titulaire de compte construit un cadre plus prévisible pour ses prélèvements, réduit les aléas et limite les tensions autour des horaires de débit.
