

Un virement bancaire ne part jamais « tout de suite ». Entre délais réels, plafonds parfois déroutants et blocages les week-ends ou jours fériés, le fonctionnement reste souvent flou pour les particuliers comme pour les pros. Pourtant, les règles 2025‑2026 encadrent très précisément les virements SEPA classiques, instantanés et internationaux.
En comprenant comment la banque traite un ordre, pourquoi certaines opérations restent en attente et comment ajuster vos plafonds, vous maîtrisez bien mieux vos flux d’argent. Les écarts entre ce que promet l’application et ce que subit votre compte trouvent alors une explication très concrète.
| Type de virement | Délais moyens | Plafonds habituels | Quand l’utiliser ? |
|---|---|---|---|
| Virement SEPA standard | 1 à 2 jours ouvrés | De 3 000 € à 15 000 € selon la banque | Paiements courants (loyer, factures, transferts personnels) |
| Virement instantané | Moins de 10 secondes | Entre 2 000 € et 5 000 € | Urgences, achats immédiats, paiement sécurisé à un tiers |
| Virement international | 2 à 5 jours ouvrés | Variable (parfois plafonds élevés mais frais plus importants) | Transferts hors zone euro, paiements professionnels |
| Virement interne (même banque) | Quasi immédiat | Généralement sans limite | Transferts entre comptes personnels ou épargne |
Fonctionnement général d’un virement bancaire : coulisses et étapes clés
Un virement bancaire repose sur un enchaînement d’ordres et de contrôles techniques. L’opération ne consiste pas uniquement à « envoyer de l’argent », mais à créer une écriture comptable synchronisée entre deux établissements financiers, au sein ou en dehors de la zone SEPA.
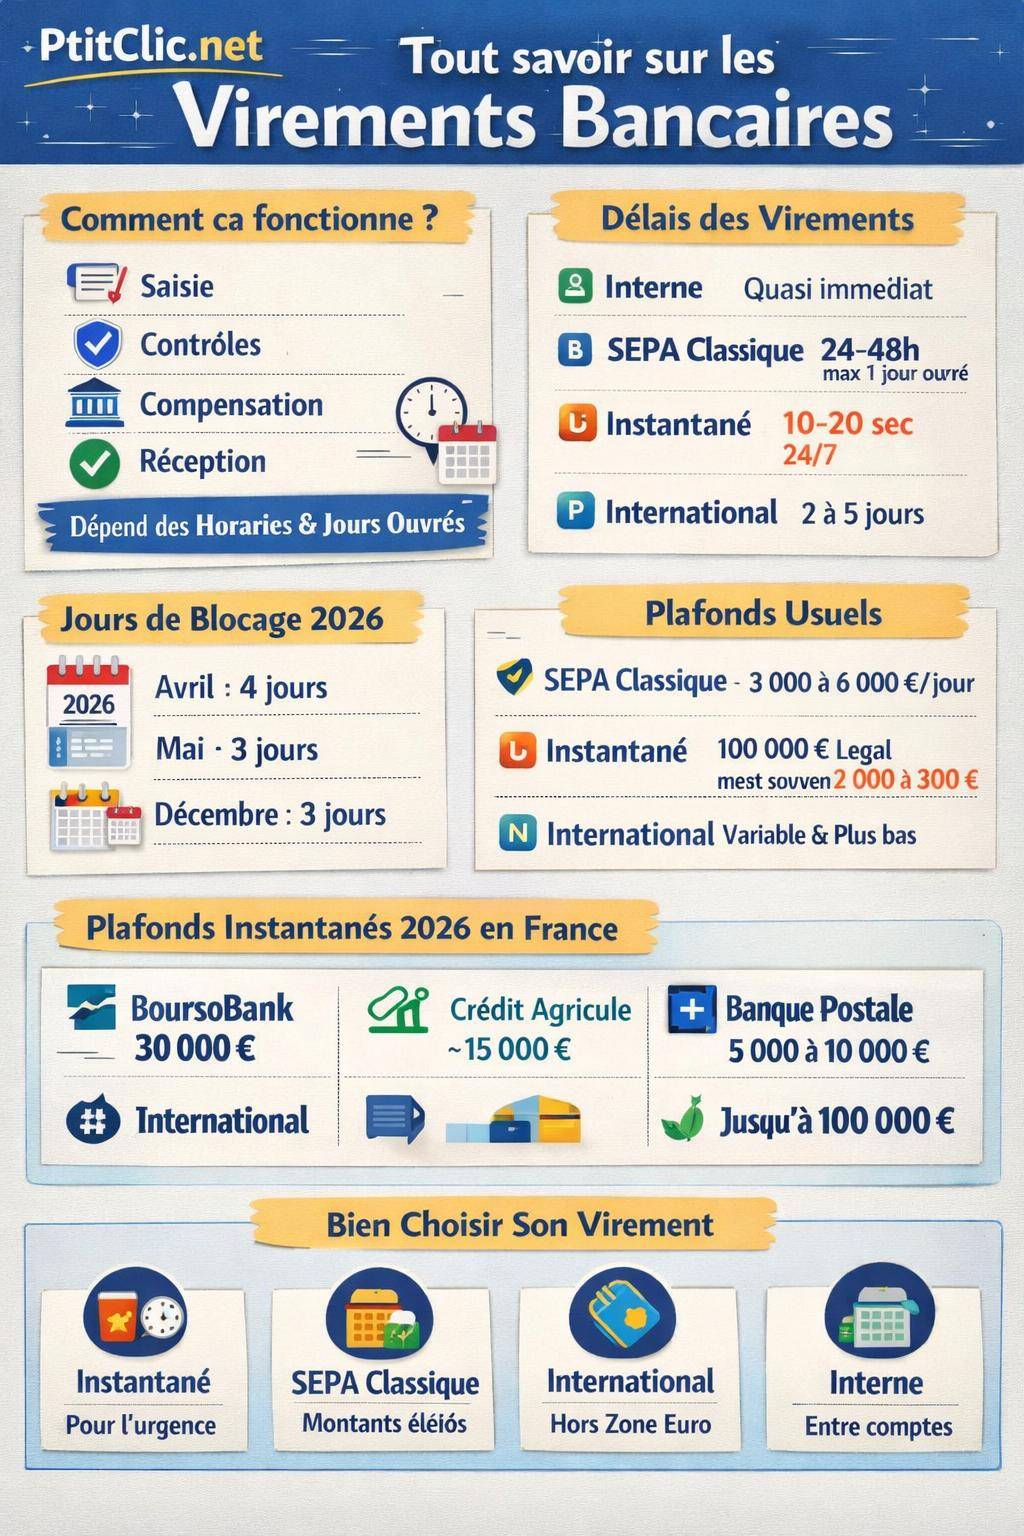
Chaque virement suit une chaîne standardisée : émission, traitement par la banque émettrice, compensation interbancaire, réception par la banque du bénéficiaire, puis mise à disposition des fonds sur le compte crédité. Chaque maillon influe sur le délai, le risque de blocage et le plafond appliqué.

Les grandes étapes d’un virement bancaire
Que le virement soit SEPA classique, instantané ou international, la logique de base reste similaire. Les différences tiennent aux systèmes de compensation utilisés, aux règles de règlement interbancaire et aux limites techniques ou réglementaires.
- Saisie de l’ordre : vous indiquez le montant, l’IBAN du bénéficiaire, la date d’exécution (immédiate ou différée) et, parfois, le type de virement (classique ou instantané).
- Contrôles de la banque émettrice : vérification de la provision, cohérence de l’IBAN, détection de fraude potentielle, blocage éventuel en cas d’alerte de conformité (lutte anti‑blanchiment, financement du terrorisme, sanctions internationales).
- Transmission au système interbancaire : passage par les plateformes de compensation (par exemple, TARGET2/TIPS pour l’euro) selon des horaires précis.
- Réception par la banque du bénéficiaire : enregistrement de l’ordre, crédit du compte, puis disponibilité des fonds.
Pour les virements instantanés, ce cycle se déroule en quelques secondes, 24h/24 et 7j/7. Pour les virements SEPA classiques, le schéma s’inscrit dans des journées de traitement, sans opération interbancaire les week‑ends ni les jours fériés de la zone euro.
« Un virement n’existe réellement qu’une fois inscrit sur le compte du bénéficiaire. Tout ce qui se passe avant reste un ordre en transit, soumis aux protocoles interbancaires. »
Virement interne, SEPA, instantané, international : bien distinguer les types
La notion de délai ou de plafond dépend d’abord du type de virement. Une même banque applique des règles différentes selon qu’il s’agit d’un transfert entre deux comptes internes ou d’un virement hors Europe, en devise étrangère.
| Type de virement | Zone / devise | Délai indicatif | Plafonds usuels |
|---|---|---|---|
| Interne (même banque) | Même établissement, toutes devises | Quasi immédiat aux heures ouvrées | Souvent plus élevés que les SEPA externes |
| SEPA classique | Zone euro (IBAN SEPA) | 1 jour ouvré max, souvent 24‑48h | 3 000 à 6 000 € / jour sur comptes standards |
| SEPA instantané | Zone euro | 10 à 20 secondes | 100 000 € légal max, plafonds bancaires plus bas |
| International (hors SEPA) | Hors zone euro et/ou autre devise | 2 à 5 jours ouvrables | Plafonds variables, souvent plus stricts |
Avant d’initier une opération sensible (acompte immobilier, paiement fournisseur à l’étranger, règlement urgent), identifiez précisément la catégorie de virement, car les règles de délai et de plafond changent radicalement.
Virement SEPA classique : délais réels et blocages de calendrier
Le virement SEPA classique reste le format le plus utilisé pour les paiements en zone euro. Il repose sur un traitement en jours ouvrés bancaires et sur la fermeture du système de règlement TARGET2 les week‑ends et certains jours fériés. Ce cadre explique la plupart des décalages ressentis par les clients.

Délais réels d’un virement SEPA classique
Depuis la réglementation européenne, un virement SEPA en euro doit être crédité au plus tard en 1 jour ouvré après l’ordre exécuté par votre banque. Dans la pratique, les délais oscillent entre 24 et 48 heures, avec des cas jusqu’à 72 heures en fonction des banques et des horaires de cut‑off.
- Délai légal : 1 jour ouvré maximum entre la date d’exécution et le crédit sur le compte bénéficiaire.
- Délai observé : 24 à 48 heures dans la majorité des cas, parfois 72 heures en cas d’intermédiaires ou de contrôle renforcé.
- Absence de traitement : aucun règlement interbancaire les samedis, dimanches et certains jours fériés européens.
La notion de « jour ouvré » signifie que les ordres passés le vendredi en fin de journée, le week‑end ou la veille de jour férié partent en réalité au prochain cycle TARGET2, souvent le lundi ou le jour ouvré suivant. Le temps de traitement ne dépend pas uniquement de votre banque, mais aussi du calendrier du système de paiement européen.
Week‑ends et jours fériés : comment les virements sont réellement traités
Les virements SEPA ne transitent pas dans TARGET2 pendant les week‑ends, ni lors de plusieurs jours fériés clés. Les opérations saisies durant ces périodes restent en file d’attente, puis partent au redémarrage du système. Cette mécanique provoque des effets de « bouchon » sur certains ponts et fins d’année.
En 2026, plusieurs périodes créent des blocages prolongés sur les virements SEPA classiques :
- 3 au 6 avril 2026 : blocage 4 jours (à partir du 2 avril à 16h30 environ). Traitement au redémarrage le 7 avril.
- 1er au 3 mai 2026 : blocage 3 jours avec report sur le jour ouvré suivant.
- 25 au 27 décembre 2026 : blocage 3 jours, particulièrement sensible pour les entreprises et associations.
- Jours fériés récurrents : 1er janvier, Vendredi saint, Lundi de Pâques, 1er mai, 25 décembre, ainsi que certains jours propres à chaque pays de la zone euro.
« Un virement saisi le jeudi 2 avril après la fin de journée de traitement peut n’apparaître que le mardi 7 avril sur le compte bénéficiaire, sans aucune anomalie technique, simplement en raison du calendrier interbancaire. »

Virements SEPA et prélèvements : ne pas confondre les mécanismes
Le virement bancaire reste une opération initiée par le payeur, alors que le prélèvement est lancé par le créancier avec votre autorisation. Les calendriers et règles de rejet diffèrent, même si les deux opérations circulent dans le système SEPA.
BanqueWero virement instantané : comment ça marche et comment l’utiliserPour mieux saisir la logique d’ensemble des flux sortants, un éclairage détaillé sur la mécanique des prélèvements SEPA complète utilement la compréhension des virements. Vous pouvez approfondir ce point ici : fonctionnement du prélèvement bancaire et différences avec le virement.
Virement instantané SEPA : délais, gratuité et plafonds 2025‑2026
Le virement instantané SEPA transforme profondément les usages. Les fonds arrivent chez le bénéficiaire en 10 à 20 secondes, tous les jours, à toute heure, y compris week‑ends et jours fériés. Depuis 2025, il ne s’agit plus d’un service marginal, mais d’un standard encadré par le droit européen.
Délai et disponibilité du virement instantané
La promesse du virement instantané est simple : l’argent quitte votre compte et apparaît presque immédiatement sur celui du bénéficiaire, sans fermeture nocturne ni coupure de week‑end. Cette opération repose sur des systèmes comme TIPS (TARGET Instant Payment Settlement), taillés pour du traitement en continu.
- Délai d’exécution : entre 10 et 20 secondes dans la majorité des cas.
- Disponibilité : 24h/24, 7j/7, 365 jours par an, sans interruption pour jours fériés.
- Rejet automatique : en cas d’indisponibilité du service ou de plafond dépassé, l’opération est généralement refusée immédiatement.
Depuis le 9 janvier 2025, la réception des virements instantanés est devenue obligatoire pour toutes les banques de la zone euro qui proposent des comptes en euro. Autrement dit, tout établissement qui tient un compte en euro doit être capable d’accepter un virement instantané entrant.
Tarifs et cadre légal européen depuis 2025
Un règlement européen adopté le 13 mars 2024 a profondément réorganisé le paysage des virements instantanés. L’objectif : aligner ce service sur les virements classiques en termes de coût et de disponibilité, pour en faire un outil de paiement courant dans la zone euro.
- Tarifs en France : depuis janvier 2025, les virements instantanés sont gratuits dans toutes les banques françaises, au même titre que les virements SEPA classiques.
- Plafond légal par opération : 100 000 € au maximum en zone euro, avec liberté donnée à chaque banque de fixer un plafond plus bas pour ses clients.
- Harmonisation progressive : les banques ajustent leurs systèmes, notamment les contrôles de conformité et de lutte contre la fraude, pour absorber ce nouveau standard.
Un virement instantané devient ainsi une alternative très crédible à un virement classique pour un règlement urgent, dans la limite des plafonds fixés par votre établissement. Pour une vue plus opérationnelle sur leur usage, vous pouvez consulter cette ressource : fonctionnement détaillé du virement instantané.
Plafonds effectifs des virements instantanés en France en 2026
En pratique, la plupart des établissements appliquent des plafonds bien inférieurs aux 100 000 € autorisés par la réglementation européenne. Ces limites varient selon le profil client, le type de compte et la politique interne de gestion du risque.
Quelques repères indicatifs en 2026 :
| Banque / type d’acteur | Plafond instantané | Particularités |
|---|---|---|
| BoursoBank | Jusqu’à 30 000 € par opération et par jour | Limite à 1 500 € pour un bénéficiaire récent |
| Crédit Agricole | Environ 15 000 € par opération | Plafond variable selon caisse régionale et contrat |
| CIC | Plafonds variables | Adaptés à l’offre et au profil de risque du client |
| Banque Postale | 5 000 à 10 000 € par opération | Limites souvent plus prudentes sur les comptes classiques |
| Revolut | Jusqu’à 100 000 € en réception | Plafonds sortants variables selon l’offre et l’historique |
| N26 | Plafond auto‑définissable | Suppression progressive des limites journalières prévue |
| Néobanques en général | Jusqu’à 100 000 € en entrée | Plafonds sortants souvent plus bas pour la gestion du risque |
| Banques traditionnelles | 2 000 à 15 000 € par transaction | Avec seuils plus élevés sur les offres premium |
| Autres cas observés | 500 à 5 000 € par jour | Jusqu’à 15 000 € / jour selon les profils |
Les fourchettes réelles en France tournent ainsi entre 2 000 et 30 000 € par virement instantané selon les établissements, avec des accords plus élevés pour certaines clientèles professionnelles ou patrimoniales.
« Les plafonds instantanés sont conçus comme un compromis entre confort client et maîtrise du risque de fraude. Une limite basse ne traduit pas un manque de confiance envers le client, mais un paramètre de sécurité généralisé. »
Virements internationaux : délais, fuseaux horaires et contrôles renforcés
Un virement international hors zone SEPA implique davantage d’acteurs : banque émettrice, banque bénéficiaire, banques correspondantes, plateformes de compensation spécifiques à la devise concernée. Ces intermédiaires additionnels prolongent souvent les délais et justifient des frais plus élevés.
Délais usuels pour les virements internationaux
Les virements en devises (USD, GBP, CHF, etc.) ou vers des pays hors Union européenne répondent à des standards moins homogènes que les virements SEPA. Les délais se situent en général entre 2 et 5 jours ouvrables, parfois davantage en présence de contrôles de conformité.
- Dans la zone élargie Europe : 2 à 5 jours ouvrables, selon les banques et la présence ou non d’accords bilatéraux.
- Hors UE : 2 à 5 jours ouvrés en moyenne, avec une dépendance forte aux fuseaux horaires et aux systèmes de compensation locaux.
- Options express : possibilité de recourir à des modes express ou priority, payants, pour réduire les délais.
Un virement en dollars vers les États‑Unis passe par des réseaux comme SWIFT, et peut transiter par une ou plusieurs banques correspondantes. Chaque intermédiaire effectue ses propres contrôles, ce qui peut ajouter un à deux jours de traitement.
Facteurs qui allongent les délais internationaux
Plusieurs éléments expliquent les écarts de délai pour un même type de virement international. Les banques s’appuient sur un ensemble de garde‑fous juridiques et techniques qui peuvent conduire à des mises en attente.
- Devises différentes : conversion de change, horaires de marché (FOREX) et règles locales de règlement.
- Pays sensibles : contrôles renforcés sur certaines zones géographiques soumises à sanctions ou à restrictions.
- Montants élevés : examen plus poussé de l’origine des fonds, demandes de justificatifs complémentaires.
- Week‑ends locaux : week‑ends non alignés (par exemple, vendredi‑samedi dans certains pays), jours fériés nationaux non synchronisés avec l’Europe.
Comprendre les plafonds de virements : origine, logique et marges de manœuvre
Les plafonds de virements ne relèvent ni d’un simple caprice commercial ni exclusivement de la réglementation. Ils résultent d’un arbitrage entre plusieurs contraintes : sécurité, lutte contre la fraude, confort client, politique interne et exigences de conformité.
Facteurs qui limitent les plafonds de virement
Plusieurs paramètres structurent le niveau de plafond autorisé sur votre compte. Certains dépendent de votre profil, d’autres du canal utilisé ou du type de virement.
- Type de virement : un virement interne bénéficie généralement de limites plus hautes qu’un virement SEPA externe, lui‑même souvent plus souple qu’un virement international hors zone euro.
- Nature de l’offre bancaire : comptes standards, offres en ligne ou packages d’entrée de gamme affichent des plafonds plus contenus que les comptes premium, pro ou patrimoniaux.
- Mesures de sécurité : les banques paramètrent des plafonds pour limiter l’impact d’une éventuelle compromission (phishing, vol de téléphone, malware).
- Politique interne : certains établissements choisissent de démarrer avec des limites basses, puis les augmentent progressivement en fonction de l’historique du client.
- Provision du compte : en l’absence de fonds suffisants, l’ordre est rejeté. Des frais de rejet peuvent être facturés, avec un plafond réglementaire souvent autour de 20 € maximum pour un virement rejeté.
« Un plafond de virement ne vise pas à freiner le client, mais à encadrer le risque opérationnel. Sa modulation reste possible dès lors que l’origine des fonds et l’usage annoncé sont clairement identifiés. »
Plafonds types observés : SEPA, instantané, international
Pour donner une vision d’ensemble, il est utile de distinguer trois axes : le type de virement, le canal d’initiation (en ligne, agence, téléphone) et le profil de compte. Les chiffres ci‑dessous restent indicatifs, mais reflètent les usages fréquents.
| Type / canal | Particulier standard | Client premium / pro |
|---|---|---|
| Virement SEPA classique en ligne | 3 000 à 6 000 € / jour | Au‑delà de 10 000 €, selon contrat |
| Virement SEPA classique en agence | Plafond plus élevé possible, sur justificatifs | Montants importants, validés par le conseiller |
| Virement instantané | 2 000 à 15 000 € par opération | Jusqu’à 30 000 €, voire plus après validation |
| Virement international | Limites souvent inférieures au SEPA | Plafonds négociés, dépendant du volume d’activité |
Ces ordres de grandeur évoluent en permanence. Les banques ajustent leurs paramètres en fonction du contexte de fraude, des nouvelles réglementations et des évolutions technologiques (authentification forte, signature biométrique, etc.).
Comment augmenter ses plafonds de virement en 2026
Un client dispose généralement de plusieurs leviers pour adapter ses plafonds à ses besoins réels. La marge de manœuvre dépend de la banque, du canal d’échange et du montant recherché, mais les mécanismes d’ajustement se structurent de plus en plus autour de l’autonomie en ligne.
Demande ponctuelle ou permanente : deux approches complémentaires
Une augmentation de plafond répond à deux cas de figure : un besoin ponctuel (gros achat, opération immobilière, apport sur un autre compte) ou un besoin récurrent (activité professionnelle, investissements fréquents, transferts réguliers vers un autre établissement).
- Demande ponctuelle : hausse limitée dans le temps, pour un ou quelques virements déterminés. La banque remet ensuite le plafond à son niveau initial.
- Demande permanente : révision durable de la limite, souvent réservée aux clients avec un historique sain et des justificatifs solides.
- Validation renforcée : pour les montants élevés, le conseiller peut exiger des documents (compromis de vente, facture, justificatif d’héritage, etc.).
Certains établissements activent un suivi automatique : après quelques opérations réussies à un niveau de plafond donné, ils proposent d’augmenter progressivement la limite, notamment sur les comptes premium ou professionnels.
Outils numériques et rôle du conseiller
Les banques françaises tendent à généraliser la modification de plafond en temps réel via leur espace client. Ce mouvement renforce l’autonomie, tout en conservant un garde‑fou grâce à l’authentification forte (validation via application sécurisée, SMS, boîtier, etc.).
- Modification en ligne immédiate : de nombreuses banques (par exemple, SG avec Pass Sécurité, BoursoBank, Crédit Agricole, N26, BNP / Hello bank!) autorisent l’ajustement direct du plafond dans l’application.
- Appel au conseiller : pour des montants plus sensibles, un passage par le conseiller reste nécessaire. Ce dernier vérifie l’origine des fonds et le motif de l’opération.
- Négociation pour les pros : les entreprises disposent souvent de marges de négociation plus larges, notamment si elles justifient d’un volume d’activité élevé et régulier.
- Plafonds temporaires : certaines banques augmentent la limite pour quelques jours, puis la ramènent automatiquement à son niveau initial, afin de limiter l’exposition au risque de fraude.
« D’ici 2026, la plupart des établissements de détail prévoient de généraliser les plafonds auto‑définis, à l’image de ce que préparent BNP Paribas et Hello bank!, afin d’aligner l’expérience client sur celle des néobanques. »
Délai de réception : ce que voient vraiment les banques et comment interpréter les statuts
Entre l’instant où vous validez un virement et le moment où le bénéficiaire voit les fonds crédités, plusieurs statuts successifs décrivent l’avancement de l’opération. Comprendre ces libellés permet d’éviter de conclure trop vite à une « perte » ou à un « bug ».
Les statuts les plus fréquents d’un virement
Chaque banque a son vocabulaire, mais les statuts suivent une logique assez proche. Ils reflètent les étapes internes de traitement.
- En cours de traitement : l’ordre a été reçu par la banque émettrice, mais n’a pas encore été transmis au système interbancaire.
- Envoyé : le virement est parti vers la banque bénéficiaire. Le débit peut déjà apparaître sur votre compte.
- En attente de validation : l’opération fait l’objet d’un contrôle renforcé (sécurité, conformité, suspicion de fraude).
- Rejeté : le virement n’a pas été exécuté (plafond dépassé, absence de provision suffisante, IBAN invalide, blocage réglementaire).
Le délai réel ressenti par le bénéficiaire dépend ensuite des procédures d’imputation comptable de sa propre banque. Certaines créditent plusieurs fois par jour, d’autres regroupent les opérations en quelques vagues quotidiennes.
Pourquoi certains virements semblent plus lents que d’autres
Deux virements de même montant, effectués à quelques heures d’intervalle, peuvent donner des impressions radicalement différentes de délai. Plusieurs éléments interviennent :
- Heure de passage : un virement saisi le matin part souvent dans la journée, alors qu’un ordre tardif bascule sur le cycle suivant.
- Week‑ends et jours fériés : les virements classiques se retrouvent en file d’attente, alors que les instantanés continuent de circuler.
- Banque du bénéficiaire : certaines mettent les comptes à jour en quasi temps réel, d’autres avec un léger décalage.
- Contrôles automatiques : un algorithme antifraude peut suspendre momentanément une opération jugée atypique (montant inhabituel, nouveau bénéficiaire, pays sensible).
Pour un focus dédié aux questions de délais, notamment pour les virements classiques, vous pouvez vous référer à cette ressource complémentaire : délais de réception d’un virement bancaire, qui détaille d’autres cas concrets.
Articuler virements classiques, instantanés et internationaux dans sa gestion financière
Les différents types de virements ne s’opposent pas, ils se complètent. Une gestion fluide de vos finances repose sur une combinaison adaptée aux contraintes de délai, de plafond et de coût.
Choisir le bon type de virement selon le contexte
Pour chaque opération, un arbitrage simple peut être réalisé en croisant trois critères : urgence du paiement, montant et zone géographique. En structurant ainsi votre réflexion, vous limitez les mauvaises surprises.
- Urgence élevée, zone euro : privilégier le virement instantané, dans la limite du plafond accordé par votre banque.
- Montant élevé, zone euro, délai souple : utiliser un virement SEPA classique, éventuellement préparé avec une hausse temporaire de plafond.
- Paiement hors zone euro : passer par un virement international, en anticipant un délai de plusieurs jours et des frais associés.
- Transfert interne entre vos comptes : recourir aux virements internes, souvent plus souples en plafond et plus rapides en traitement.
Cette grille simplifie la prise de décision au quotidien, que ce soit pour une facture de travaux, une caution locative, un règlement de salaire ou un achat à l’étranger.
Intégrer les virements dans une organisation budgétaire solide
Au‑delà de la compréhension technique, maîtriser les virements revient à les intégrer dans une organisation financière structurée. Cela implique un calendrier de paiement, une anticipation des périodes de blocage et une surveillance régulière des plafonds et des frais.
- Calendrier de virements : regrouper certains paiements à des dates précises permet de mieux surveiller la trésorerie.
- Anticipation des ponts : tenir compte des blocages (avril, mai, décembre 2026) pour les règlements sensibles.
- Suivi des plafonds : adapter les limites aux événements de vie (achat immobilier, changement de banque, lancement d’activité).
- Usage raisonné de l’instantané : réserver ce format aux paiements urgents ou stratégiques pour limiter les risques d’erreur irréversible.
« Un virement instantané exécuté ne se rattrape pas. Avant de valider, vérifiez toujours méticuleusement l’IBAN, le nom du bénéficiaire et le montant. Une erreur conduit rarement à une restitution automatique. »
