

Une opération inconnue vient d’apparaître sur votre relevé, le service client reste flou, les montants s’alignent en rouge… et une question revient en boucle : la banque est-elle vraiment obligée de vous rembourser après une arnaque ? Entre discours rassurants, mentions en tout petit dans les conditions générales et décisions de justice récentes, la réalité juridique s’avère plus nuancée que ce que beaucoup de clients imaginent.
Entre fraude par carte, virements instantanés sabotés, faux conseillers bancaires et phishing très travaillé, les escrocs exploitent chaque faille technique et chaque réflexe humain. Les règles de responsabilité existent, mais elles changent selon le type d’arnaque, votre réaction, et la façon dont la banque a géré le dossier. Les lignes ont encore bougé en 2024 et 2025, ce qui redistribue les cartes dans le rapport de force entre client et établissement.
| Point clé | Résumé |
| Responsabilité de la banque | Elle doit rembourser si l’opération n’a pas été autorisée ou si la sécurité du compte n’a pas été correctement assurée. |
| Exception | Pas de remboursement si le client a fait preuve d’une négligence grave, comme partager volontairement ses codes. |
| En cas d’arnaque | La banque doit analyser la situation au cas par cas, notamment les tentatives de fraude sophistiquées (phishing, faux conseillers…). |
| Action du client | Déclarer immédiatement la fraude et fournir les preuves nécessaires pour accélérer le remboursement. |
Remboursement après arnaque : comprendre les chiffres et le contexte actuel
Avant de parler responsabilité de la banque, il faut situer le phénomène. Les fraudes et arnaques financières ne relèvent plus de cas isolés. Elles forment un véritable risque systémique pour les particuliers, qui touche autant les paiements par carte que les virements ou les prélèvements.
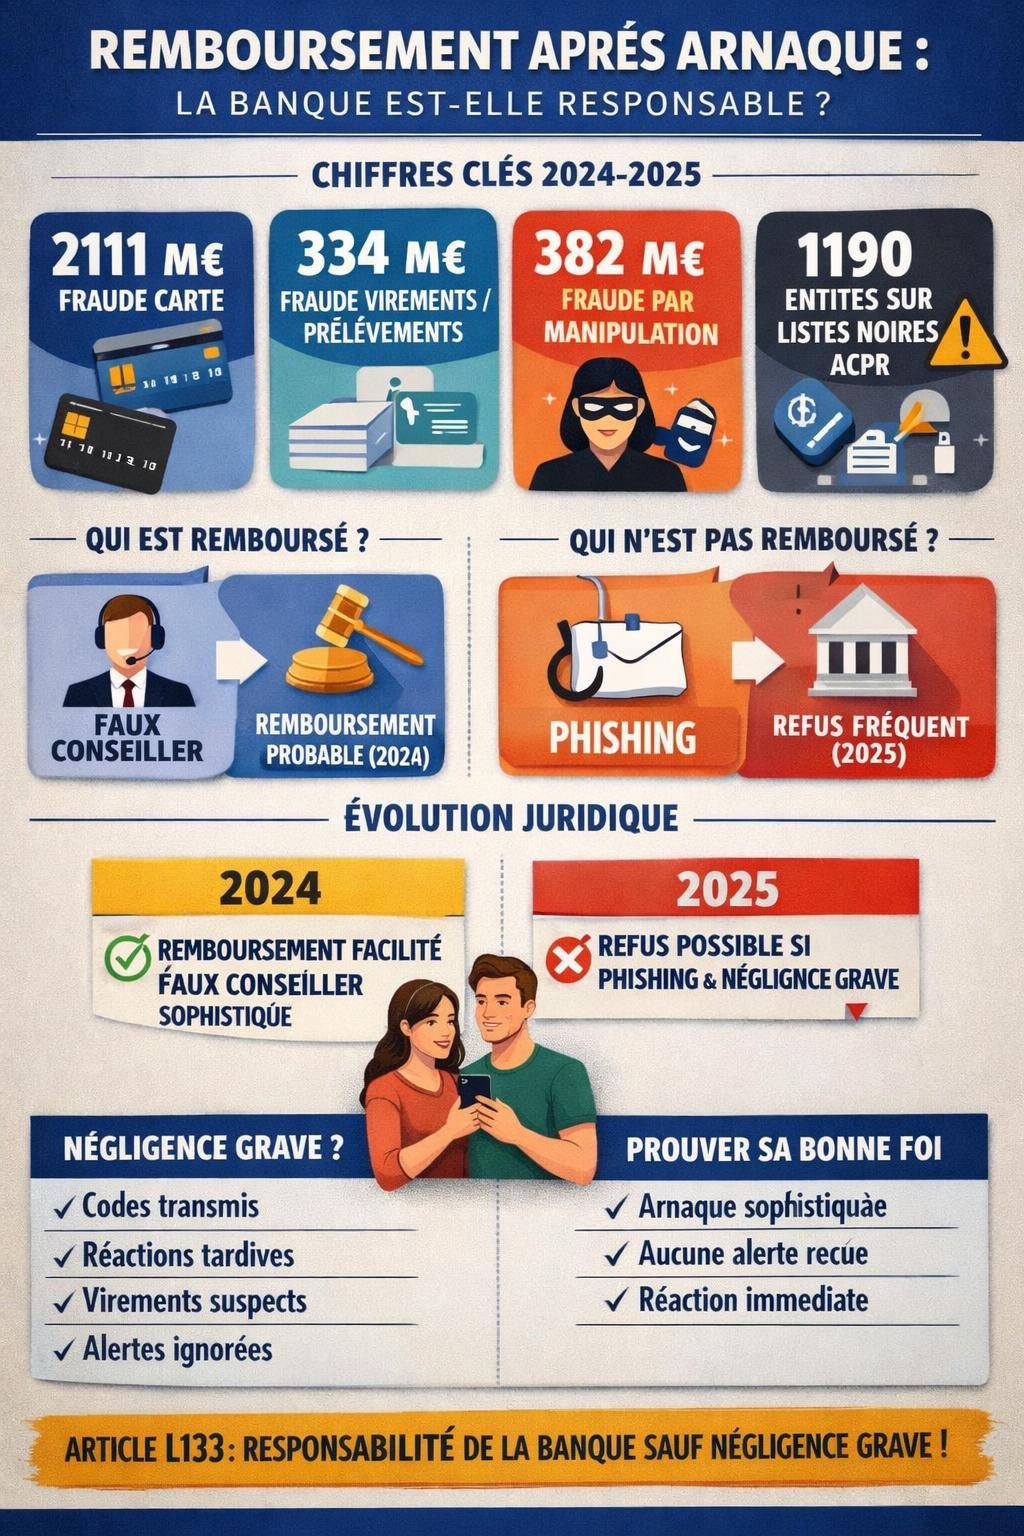
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsEn H1 2025, le montant de la fraude à la carte bancaire atteint encore 211 millions d’euros, même si ce volume recule d’environ 10 % par rapport au premier semestre 2024. Le taux de fraude se stabilise autour de 0,048 % des montants, ce qui représente 48 euros dérobés pour 100 000 euros de paiements par carte. En parallèle, près de 7,8 millions de transactions ont été fraudées en 2024, avec une hausse d’environ 9,3 % par rapport à l’année précédente.
Le paysage se transforme pourtant : la fraude purement « technique » recule, tandis que les arnaques par manipulation psychologique prennent de l’ampleur. Les escrocs ciblent directement les clients, imitent les banques, récupèrent des codes d’authentification forte et exploitent la confiance. Ce glissement a des conséquences directes sur le remboursement après arnaque, car le débat se déplace vers la notion de « négligence grave » du client.

Panorama des principales arnaques et impact sur le remboursement
Toutes les arnaques ne se ressemblent pas. Le mode opératoire influe fortement sur la manière dont la banque analyse votre dossier, et donc sur vos chances de remboursement. Comprendre ces mécanismes permet d’orienter votre argumentation, voire d’adapter vos démarches (plainte, signalement, mise en cause de la banque).
Fraude par manipulation : faux conseiller, faux support, chantage à l’urgence
La fraude par manipulation progresse fortement. Les montants liés à ce type d’arnaque atteignent environ 382 millions d’euros en 2024, soit près de 32 % du total des fraudes, avec une augmentation estimée entre 37 % et 40 % en 2025. L’escroc ne viole pas le système informatique de la banque : il manipule le client jusqu’à obtenir son consentement apparent.
Les scénarios les plus fréquents :
- Faux conseiller bancaire : appel téléphonique ou SMS alarmant, usurpation du numéro de la banque, demande de validation d’un virement « de sécurité » ou installation d’un logiciel de prise de contrôle à distance.
- Faux service client ou support technique (opérateur télécom, vendeur en ligne, impôts) demandant un virement ou une validation 3D Secure « pour annuler une opération ».
- Arnaque à l’investissement : pseudo plateforme de trading ou de cryptoactifs, souvent déjà listée sur les listes noires de l’ACPR, qui pousse le client à réaliser lui-même les virements.
Dans ces cas, l’escroquerie repose souvent sur un consentement trompé : le client a effectivement confirmé un virement ou une authentification, mais sur la base d’informations mensongères. La question centrale pour le remboursement devient alors : s’agit-il d’une négligence grave ou d’une manœuvre tellement sophistiquée que la responsabilité du client ne peut pas être invoquée aussi facilement ?
« La jurisprudence d’octobre 2024 a rappelé qu’en cas d’escroquerie par faux conseiller bancaire au téléphone, le remboursement peut rester dû au client malgré la validation des opérations, lorsque la manœuvre est suffisamment élaborée. »
Cette nuance ouvre des possibilités de contestation lorsque la banque tente de se décharger en invoquant la vigilance du client.
Phishing, smishing et fraude par e-mail : un terrain juridique plus défavorable
Les attaques par phishing (e-mail) ou smishing (SMS) visent à récupérer vos identifiants de banque en ligne, codes 3D Secure, ou mots de passe à usage unique. Les escrocs imitent la charte graphique de votre banque, d’un service public ou d’un grand commerçant, et vous renvoient vers un faux site où vous saisissez vos données.
En janvier 2025, une décision de la Cour de cassation a clarifié une partie du débat : les banques ne sont pas automatiquement tenues de rembourser en cas d’arnaque par phishing ou fraude par e-mail. Le raisonnement se base souvent sur l’article L133 du Code monétaire et financier et la notion de « négligence grave ».
« Selon la décision de janvier 2025, lorsque le client fournit lui-même ses données sensibles en réponse à un e-mail frauduleux, la banque peut invoquer une négligence grave pour refuser le remboursement, à condition de démontrer la clarté des alertes et des messages de prévention. »
Dans la pratique, certaines banques adoptent une position plus commerciale pour éviter les conflits. D’autres se réfèrent de façon stricte à cette jurisprudence pour limiter les remboursements après phishing. L’issue dépend alors :
- de la résistance du client (courriers, mise en demeure, saisine du médiateur, contentieux),
- de la qualité des preuves (captures d’écran du mail, adresse d’expéditeur, rapidité de la réaction),
- des avertissements que la banque avait déjà communiqués (messages dans l’espace client, campagnes anti-phishing).

Fraude sur carte bancaire : sans code, le remboursement reste encadré
La fraude par carte bancaire couvre plusieurs situations :
- paiements sur internet sans authentification forte,
- utilisation frauduleuse après vol ou perte,
- copie de la piste magnétique ou du numéro de carte (skimming, interception),
- opérations contestées que le client nie avoir validées.
Le cadre légal issu de l’article L133 du Code monétaire et financier prévoit un remboursement obligatoire des opérations non autorisées, sauf si la banque prouve une négligence grave ou une fraude du client. Lorsque le code confidentiel n’a pas été utilisé, ou quand l’authentification forte n’a pas été correctement appliquée, la banque se trouve généralement en position de devoir recréditer le compte.
La discussion se complique lorsque :
- la transaction a été validée par authentification forte (3D Secure, application mobile) avec le téléphone du client,
- le client a tardé à faire opposition malgré des anomalies visibles,
- le relevé montrait plusieurs signaux d’alerte que la banque considère comme évidents.
Dans ces cas, la banque tente parfois de démontrer la négligence grave en s’appuyant sur les habitudes de consommation, les montants inhabituels et le délai de réaction.
Virements instantanés, prélèvements et détournement de compte
La hausse de la fraude sur virements instantanés constitue un enjeu majeur. Une fois le transfert exécuté, l’argent file vers plusieurs comptes relais, souvent à l’étranger, rendant le blocage quasi impossible. Les pertes cumulées sur virements et prélèvements frauduleux s’élèvent à environ 334 millions d’euros.
Les schémas les plus graves combinent manipulation psychologique et vitesse technique :
- escrocs qui poussent à réaliser plusieurs virements instantanés successifs,
- modification discrète du RIB d’un bénéficiaire habituel (fournisseur, bailleur, notaire),
- création de faux prélèvements SEPA présentant un libellé rassurant.
Chaque opération frauduleuse de ce type demande une stratégie de contestation distincte. Pour certains prélèvements non autorisés, le droit offre des délais de contestation spécifiques qui facilitent le remboursement. Pour les virements, la banque argumente souvent sur la validation expresse effectuée par le client.

La responsabilité de la banque : ce que dit réellement la loi
L’arbitrage entre remboursement automatique et refus motivé repose largement sur l’article L133 du Code monétaire et financier. Même si ce texte couvre plusieurs situations, quelques principes structurent les échanges avec votre banque.
Article L133 : remboursement obligatoire sauf négligence grave
Le cœur du dispositif est clair : en cas d’opération de paiement non autorisée, la banque a l’obligation de recréditer immédiatement le compte du client, sauf si elle prouve que ce dernier :
- a agi frauduleusement, ou
- a commis une négligence grave dans la conservation de ses dispositifs de sécurité (code, carte, identifiants, téléphone).
« L’article L133 du Code monétaire et financier pose le principe du remboursement par le prestataire de services de paiement des opérations non autorisées, à charge pour lui de démontrer une éventuelle négligence grave de l’utilisateur. »
Sur le papier, la responsabilité de la banque est donc engagée dès qu’une opération apparaît comme non autorisée. Dans la pratique, tout le débat se concentre sur la caractérisation de la négligence grave et sur la charge de la preuve :
- la banque doit prouver que le client a violé de manière manifeste les consignes de sécurité,
- le client doit démontrer sa vigilance et l’absence de comportement déraisonnable.
Décision de la Cour de cassation de janvier 2025 : un tournant sur le phishing
En janvier 2025, la Cour de cassation a rendu une décision largement commentée. Elle affirme que les banques ne sont pas systématiquement responsables des pertes résultant d’un phishing ou d’une fraude par e-mail, notamment lorsque :
- le client a saisi lui-même ses codes et identifiants sur un site frauduleux,
- les messages de prévention de la banque décrivaient déjà ce type de fraude,
- l’e-mail présentait des indices permettant la suspicion (adresse, formulation, liens).
Cette décision renforce l’argumentaire des banques qui invoquent la négligence grave en cas de phishing réussi. Elle ne supprime pas pour autant toute possibilité de remboursement : le juge conserve un pouvoir d’appréciation, et la défense du client peut s’appuyer sur :
- le niveau de sophistication de l’arnaque (logo, nom de domaine très proche, redirection trompeuse),
- l’absence de messages clairs dans l’espace client,
- la réaction rapide du client dès la découverte des débits.
Jurisprudence d’octobre 2024 : la protection renforcée en cas de faux conseiller
À l’inverse, une jurisprudence d’octobre 2024 a rappelé qu’en présence d’un faux conseiller bancaire au téléphone, le remboursement reste exigible lorsque la manœuvre frauduleuse met le client dans l’incapacité raisonnable de discerner l’arnaque.
« Lorsqu’un escroc usurpe l’identité d’un conseiller bancaire, utilise un numéro affichant celui de la banque et maîtrise parfaitement les informations du compte, le client ne peut pas toujours être jugé négligent pour avoir suivi ses instructions. »
Cette ligne jurisprudentielle place une partie de la responsabilité sur la banque, surtout si :
- les systèmes de détection d’anomalies n’ont pas fonctionné,
- aucune alerte comportementale n’a été déclenchée sur des virements inhabituels,
- la banque connaissait déjà le compte bénéficiaire comme récurrent dans des fraudes.
Pour un client victime d’un faux conseiller, cette jurisprudence offre des arguments solides pour exiger le remboursement malgré la validation apparente des opérations.
Arnaque bancaire et notion de négligence grave : comment les banques argumentent
La négligence grave est devenue le pivot des échanges entre clients et banques après une fraude. Plus cette notion semble floue au grand public, plus elle se transforme en levier de refus de remboursement.
Comportements souvent qualifiés de négligence grave
Les banques tentent fréquemment de caractériser la négligence grave à partir des éléments suivants :
- communication de codes confidentiels par téléphone, e-mail ou SMS à un tiers, même se présentant comme la banque,
- saisie d’identifiants de connexion sur un site au design douteux, sans vérifier l’adresse complète,
- acceptation de plusieurs virements importants à destination d’un nouveau bénéficiaire, sous la pression d’un inconnu,
- absence de réaction malgré des SMS ou notifications d’authentification non sollicités,
- blocage de la carte ou du service en ligne trop tardif après la découverte de la fraude.
Dans leurs lettres de refus, les banques utilisent parfois une argumentation standardisée, en rappelant les recommandations de sécurité générales. Le client a alors intérêt à répondre point par point, en montrant qu’il a agi avec prudence au regard des informations dont il disposait réellement.
Arguments du client pour contester la négligence grave
Face à un refus, plusieurs axes de défense restent mobilisables :
- mettre en avant la qualité de l’arnaque (site cloné, numéro usurpé, discours très précis sur les opérations du compte),
- prouver la réaction rapide (appel au service client, opposition, dépôt de plainte),
- montrer que la banque n’a pas détecté des signaux d’alerte objectifs (virements vers l’étranger, plafond inhabituel, répétition d’opérations),
- soulever l’absence d’alertes ou de messages de prévention récents adaptés aux nouvelles formes d’escroquerie.
Lorsque la banque invoque la négligence grave, elle prend un risque contentieux. Un juge peut estimer que, dans un environnement où les arnaques deviennent sophistiquées, le client moyen ne dispose pas des mêmes moyens de détection qu’un établissement régulé.
Les jeunes adultes, cibles privilégiées : responsabilité partagée ?
Les escrocs ne visent pas uniquement les seniors. Les 18-34 ans se retrouvent de plus en plus au centre des attaques. Une étude menée entre mai et juin 2025, auprès de 502 répondants, indique que 66 % des jeunes de 18 à 34 ans déclarent avoir été victimes ou ciblés par une tentative d’arnaque.
Cette génération réalise une grande partie de ses opérations en ligne : banques 100 % digitales, applications de paiement mobile, trading en ligne, cryptoactifs, marketplaces. Elle se retrouve exposée à :
- faux investissements sur plateformes non agréées,
- fausses annonces de location ou d’achat d’occasion,
- usurpation d’identité sur les réseaux sociaux avec demandes d’argent urgentes,
- arnaques via liens sponsorisés ou publicités mensongères.
La responsabilité des banques se heurte ici à un environnement où la frontière entre service bancaire, fintech et plateforme commerciale devient floue. Pourtant, cela n’exonère pas la banque :
- l’établissement reste tenu de sécuriser les moyens de paiement,
- il conserve la charge de prouver une négligence grave,
- il doit adapter ses alertes à des usages intensifs du numérique et des réseaux.
Pour un jeune client, bien documenter les interactions avec la banque et conserver les messages des plateformes utilisées devient central pour appuyer une demande de remboursement.
Défaillances systémiques dans la lutte contre la fraude : quel rôle pour la banque ?
Au-delà du comportement individuel du client, plusieurs problèmes systémiques affaiblissent la lutte contre la fraude. Ces défaillances influencent indirectement la responsabilité des banques, car elles révèlent des failles structurelles.
Coordination insuffisante entre banques, plateformes et opérateurs
Les autorités pointent une absence de coordination efficace entre les grandes plateformes numériques, les opérateurs télécoms et les banques. Résultat :
- des comptes bancaires clairement utilisés pour des fraudes restent actifs trop longtemps,
- les numéros de téléphone servant aux faux conseillers ne sont pas bloqués de façon harmonisée,
- les liens frauduleux circulent sur les réseaux sociaux sans retrait rapide.
Un nouvel outil de partage d’informations sur les comptes frauduleux doit être lancé en mai 2026. Son objectif : accélérer l’identification des bénéficiaires d’arnaques, pour faciliter les blocages de fonds et la fermeture rapide des comptes complices. En attendant, la victime reste souvent seule face à sa banque pour tenter de remonter la chaîne des transferts.
Loi de 2021 sur le blocage des appels non authentifiés : application incomplète
Une loi adoptée en 2021 prévoyait un blocage renforcé des appels non authentifiés, afin de limiter les démarchages abusifs et les appels frauduleux. Cette politique n’a pas encore été appliquée complètement, et les escrocs continuent d’exploiter :
- l’usurpation de numéros de banques et d’institutions,
- les vagues de SMS contenant des liens piégés,
- les appels automatisés qui renvoient vers de faux services.
Une extension du blocage aux SMS et appels frauduleux est jugée nécessaire par de nombreux acteurs. Tant que ces mesures restent partielles, les banques bénéficient indirectement d’un environnement permissif où la responsabilité est renvoyée vers le client, alors que les flux frauduleux auraient pu être filtrés plus en amont.
Sites et listes noires : comment les banques identifient (ou non) les escrocs
L’Autorité de contrôle prudentiel et de résolution (ACPR) publie des listes noires de sites et entités frauduleux. Ces listes constituent un outil central pour évaluer la vigilance des banques et des clients.
Les chiffres 2025 des listes noires ACPR
En 2025, près de 1190 entités figurent sur les listes noires de l’ACPR, avec une baisse de 8 % par rapport à 2024. Sur le seul quatrième trimestre, 146 nouvelles entités ont été ajoutées, dont 99 sites ou courriels frauduleux. Ces données montrent que le phénomène reste très actif, même si certains réseaux d’arnaque sont démantelés.
BanqueWero virement instantané : comment ça marche et comment l’utiliserLorsque le client envoie un virement vers un site déjà référencé sur ces listes, deux questions se posent :
- la banque disposait-elle de systèmes de filtrage des bénéficiaires pour détecter les RIB associés aux plateformes frauduleuses ?
- avait-elle mis en place des alertes explicites lorsqu’un client tentait d’envoyer des fonds vers ces entités ?
Si la banque ne réagit pas alors qu’un bénéficiaire est identifié comme frauduleux par les autorités, sa responsabilité peut être interrogée, notamment sur l’obligation de vigilance et de lutte contre le blanchiment.
Vérification du bénéficiaire (VoP) : une évolution attendue
Jusqu’en 2025, les banques ne pratiquent pas une vérification systématique de l’identité du bénéficiaire lors d’un virement. Le client saisit un IBAN, valide le nom, et la transaction part, même si une incohérence existe entre le titulaire réel et celui affiché.
Le lancement prévu du service de Verification of Payee (VoP) le 9 octobre 2025 modifie ce paysage. Ce dispositif doit permettre :
- de comparer le nom du bénéficiaire saisi par le client avec celui enregistré par la banque du destinataire,
- d’afficher une alerte en cas de discordance,
- de renforcer la sécurité des virements vers des tiers nouveaux ou peu utilisés.
Pour les fraudes par virement, cette évolution pèse sur l’argumentaire des banques. Une absence de VoP ou une mauvaise implémentation pourrait être discutée par un client victime, surtout si le bénéficiaire figurait déjà sur des radars de fraude connus.
Étapes concrètes après une arnaque : comment préparer la bataille du remboursement
Au-delà du cadre légal, l’issue d’un dossier de remboursement repose sur vos réflexes immédiats et sur la manière dont vous constituez le dossier. Chaque action laisse une trace utile en cas de litige.
Réagir tout de suite : opposition, alerte et collecte de preuves
Dès que vous constatez une opération suspecte :
- contactez le service d’opposition de votre banque (numéro dédié) pour bloquer la carte ou les moyens d’accès en ligne,
- notez l’heure, le nom de l’interlocuteur et le contenu de l’appel,
- récupérez toutes les preuves numériques : e-mails, SMS, captures d’écran du site, historique de navigation si possible.
Ensuite, rédigez une contestation écrite adressée à votre banque, décrivant précisément :
- la chronologie des faits,
- le montant et la nature des opérations litigieuses,
- le contexte de la fraude (faux conseiller, e-mail, site d’investissement, appel étranger).
Cette première lettre structure le dossier et conditionne la suite des échanges. Évitez les formulations approximatives, privilégiez les faits datés et vérifiables.
Porter plainte et signaler l’arnaque aux autorités compétentes
Le dépôt d’une plainte pour arnaque n’est pas une formalité symbolique. Il renforce votre crédibilité et montre votre volonté de coopération.
- Rendez-vous dans un commissariat ou une gendarmerie avec l’ensemble des pièces : relevés, captures, échanges avec la banque.
- Demandez une copie intégrale de la plainte, avec le numéro de procédure.
- Joignez ce document à votre dossier bancaire, en rappelant que la fraude est officiellement reconnue par les autorités.
En parallèle, utilisez les dispositifs de signalement d’arnaque sur internet. Ces plateformes alimentent les services de l’État et les listes noires, ce qui contribue à identifier plus vite les schémas frauduleux récurrents.
Négocier avec la banque, puis saisir le médiateur
Une fois la contestation envoyée et la plainte déposée, la banque doit instruire votre dossier. Trois scénarios principaux se présentent :
- Acceptation du remboursement total ou partiel, avec parfois un geste commercial complémentaire.
- Refus motivé, souvent appuyé sur la négligence grave ou la jurisprudence récente.
- Silence prolongé ou réponses incomplètes, qui retardent le traitement.
En cas de refus ou de blocage, vous pouvez saisir le médiateur bancaire dont les coordonnées figurent dans vos documents contractuels. Envoyez un dossier complet, en insistant sur :
- la chronologie,
- vos démarches de bonne foi,
- les manquements éventuels de la banque (absence d’alerte, d’accompagnement, de filtrage des bénéficiaires).
La réponse du médiateur n’a pas force obligatoire, mais elle influence souvent la position finale de la banque, surtout si l’avis souligne un défaut de vigilance côté établissement.
Tableau comparatif : dans quels cas la banque rembourse après arnaque ?
Pour y voir plus clair, le tableau suivant synthétise les principaux types d’arnaques et la position habituelle des banques, en lien avec le cadre légal et la jurisprudence récente.
| Type d’arnaque | Exemple concret | Position habituelle des banques | Arguments en faveur du client |
|---|---|---|---|
| Fraude carte sans code / sans 3D Secure | Achats en ligne inconnus, paiement à l’étranger alors que la carte est en possession du client | Remboursement généralement accepté, sauf suspicion de fraude du client | Opérations non autorisées au sens de l’article L133, absence d’authentification forte |
| Phishing / e-mail frauduleux | Mail imitant la banque, collecte d’identifiants et de codes 3D Secure | Refus plus fréquent depuis la décision de janvier 2025 | Arnaque très sophistiquée, absence d’alertes adaptées, réaction rapide du client |
| Faux conseiller au téléphone | Appel d’un prétendu conseiller, usurpation du numéro de la banque, virements instantanés | Positions variables selon les banques, cas sensibles | Jurisprudence d’octobre 2024 favorable au client, manœuvre très élaborée, défaut d’alertes internes |
| Arnaque à l’investissement | Virements vers une plateforme de trading non agréée, figurant parfois sur les listes noires ACPR | Refus fréquent, la banque invoque la décision consciente du client | Absence d’alerte malgré un bénéficiaire répertorié, manque de filtrage, défaut de conseil |
| Prélèvements frauduleux | Prélèvement SEPA jamais autorisé, nom de créancier inconnu | Remboursement souvent accordé si contestation dans les délais | Procédure de contestation SEPA, absence de mandat signé |
Frais, délais et remboursements partiels : points de friction avec la banque
Au-delà du principe « remboursé ou non », plusieurs questions pratiques surgissent après une arnaque :
- les délais de recrédit,
- les éventuels frais facturés (opposition, intervention, découvert),
- la possibilité de remboursement partiel.
En théorie, lorsque la banque reconnaît une opération non autorisée, le remboursement doit intervenir rapidement, souvent dans un délai de quelques jours ouvrés. En pratique, certains établissements retardent la décision sous prétexte d’« enquête interne », ce qui distingue :
- la remise de fonds à titre provisoire,
- la décision finale de prise en charge ou de refus.
Certains établissements consentent un remboursement partiel, soit par geste commercial, soit parce qu’ils estiment qu’une partie du préjudice résulte d’un comportement imprudent du client. Ce type de compromis ne clôt pas forcément le débat : un client peut accepter le versement tout en poursuivant ses démarches pour le solde.
Une responsabilité de la banque à géométrie variable
La responsabilité de la banque après une arnaque ne suit plus une ligne simple. Elle se recompose selon :
- la nature de l’attaque (technique, sociale, hybride),
- le comportement du client avant, pendant et après la fraude,
- l’existence ou non de dispositifs internes de prévention (alertes, filtrage de bénéficiaires, VoP),
- les évolutions législatives et jurisprudentielles récentes.
Les chiffres 2024-2025 montrent une montée des fraudes par manipulation, où la ligne entre responsabilité du client et duty of care de la banque devient plus fine. Entre les listes noires de l’ACPR, les obligations de vigilance, les décisions de la Cour de cassation et la pression médiatique, les établissements financiers naviguent entre protection de leurs marges et préservation de la confiance des clients.
Pour le titulaire du compte, chaque dossier se gagne sur deux terrains : la maîtrise du cadre légal et la qualité du dossier factuel. À défaut de certitude absolue, c’est cette préparation qui renforce réellement la position dans la négociation avec la banque.
