

L’arnaque au faux conseiller bancaire ne vise plus seulement les personnes fragiles. Les fraudeurs utilisent aujourd’hui des techniques sophistiquées de manipulation psychologique, des fuites de données massives et même des voix générées par deepfake vocal pour se faire passer pour votre interlocuteur habituel en agence.
En quelques minutes, un simple appel peut mener à la vidange complète d’un compte bancaire, sans piratage technique au sens classique du terme. Les chiffres 2025 montrent une progression forte de ces fraudes. Les signaux existent pourtant, mais ils restent difficiles à interpréter sur le moment…
| Éléments clés | Synthèse rapide |
| Méthode d’approche | Un faux conseiller contacte par téléphone ou SMS en prétextant une urgence liée à votre compte. |
| Signes d’alerte 🔍 | Demande de codes, pression immédiate, numéro masqué ou étrange, discours anxiogène. |
| Objectif de l’arnaque | Obtenir vos identifiants ou valider des opérations à votre place. |
| Comment se protéger 🛡️ | Ne jamais communiquer de code, rappeler votre banque via son numéro officiel, couper court en cas de doute. |
| Réflexe immédiat en cas de suspicion | Mettre fin à l’appel et vérifier votre espace client sans utiliser de lien envoyé. |
Arnaque au faux conseiller bancaire : comprendre la menace actuelle
L’arnaque au faux conseiller bancaire, souvent appelée vishing (fraude par appel vocal), repose sur un scénario de confiance très travaillé. Le fraudeur se fait passer pour un conseiller de votre banque, adopte un ton rassurant, utilise un vocabulaire financier crédible et vous amène progressivement à valider vous‑même des opérations frauduleuses.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsLes réseaux criminels s’appuient sur des scripts précis, des fuites de données et des outils techniques avancés. Le but est simple : vous pousser à effectuer, de votre plein gré, des virements ou validations de paiements qui videront vos comptes, vos livrets ou vos placements. Ces opérations deviennent ensuite difficiles à contester, car elles apparaissent comme autorisées par le client.
Cette forme de fraude ne repose pas sur le piratage d’un système informatique, mais sur la manipulation de votre comportement. En droit bancaire, cette distinction influe directement sur vos chances de remboursement.

Un phénomène massif en 2025 : chiffres clés en France
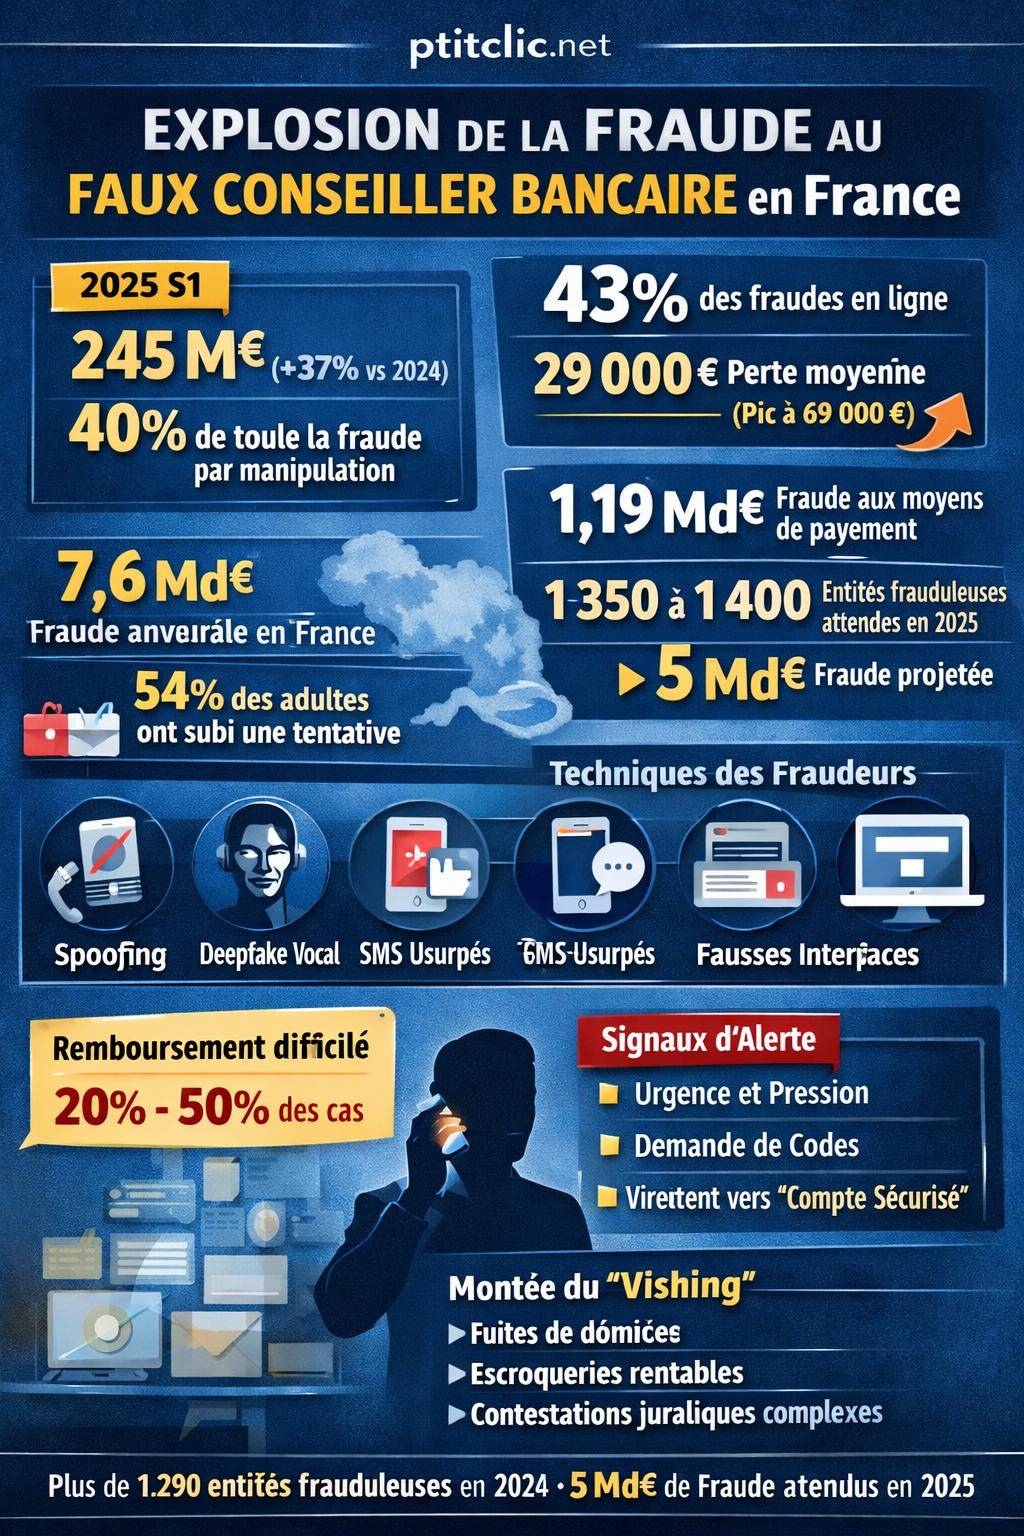
Les données les plus récentes montrent une montée en puissance nette des escroqueries par manipulation, dont fait partie l’arnaque au faux conseiller bancaire. Sur le premier semestre 2025, les fraudes par manipulation atteignent 245 millions d’euros, en hausse de +37 % par rapport à la même période de 2024 et représentent déjà environ 40 % du total de la fraude recensée.
Sur la seule fraude en ligne, les faux conseillers bancaires pèsent très lourd : environ 43 % des fraudes en ligne, avec une perte moyenne de 29 000 € par victime et des cas individuels atteignant jusqu’à 69 000 €. Le nombre d’affaires signalées progresse d’environ +78 %, ce qui montre un déploiement massif des arnaques téléphoniques organisées.
En parallèle, le montant global de la fraude en France toutes arnaques confondues approche 7,6 milliards d’euros annuels, avec 54 % des adultes ayant déjà subi au moins une tentative de fraude. Sur les seuls moyens de paiement, la fraude 2024 s’élève à environ 1,19 milliard d’euros, en progression d’environ +2,2 % par rapport à 2023.
| Indicateur | Période | Montant / Donnée | Évolution |
|---|---|---|---|
| Fraudes par manipulation (dont faux conseillers) | 2025 S1 | 245 M€ | +37 % vs 2024 S1 |
| Part des fraudes par manipulation | 2025 S1 | 40 % du total | – |
| Fraude globale recensée | 2025 S1 | 618,4 M€ | +7,4 % vs 2024 S1 |
| Faux conseillers bancaires (en ligne) | 2025 | Perte moyenne 29 000 € | +78 % de cas |
| Fraude par moyens de paiement | 2024 | 1,19 Md€ | +2,2 % vs 2023 |
| Arnaques financières (toutes) | France, annuel | 7,6 Mds€ estimés | 54 % d’adultes touchés |
Le nombre d’entités frauduleuses référencées ne cesse de croître. En 2024, environ 1 290 entités figurent sur les listes noires (sites et plateformes d’investissement trompeurs). Pour 2025, les projections évoquent 5 milliards d’euros de fraude au global, avec entre 1 350 et 1 400 nouveaux sites frauduleux ajoutés sur les listes de surveillance.
« Les escrocs ne se contentent plus d’émettre des appels au hasard. Ils exploitent des données clients volées, reproduisent des interfaces bancaires à l’identique et utilisent des techniques de spoofing pour afficher le vrai numéro de la banque. »
Comment fonctionne l’arnaque au faux conseiller bancaire ?
L’arnaque repose sur une mécanique bien rodée qui alterne techniques de social engineering, fausses preuves techniques et mise sous pression psychologique. Le but du fraudeur n’est pas seulement de se faire passer pour un conseiller, mais de vous amener à agir en urgence contre un faux danger.
Les infos que le faux conseiller connaît déjà sur vous
Les escrocs disposent d’éléments personnels crédibles avant même l’appel. Ils exploitent des fuites de données issues notamment de grandes bases clients, comme celles révélées chez Free ou France Travail. Ces données circulent sur des forums clandestins et alimentent des fichiers structurés par banque, par région ou par type de produit détenu.
Résultat, le faux conseiller connaît souvent :
- Votre identité complète (nom, prénom, date de naissance).
- Votre adresse postale et parfois email personnel.
- Le nom de votre banque et parfois votre agence habituelle.
- Parfois le nom de votre vrai conseiller ou d’un interlocuteur passé.
- Certaines habitudes de consommation ou de connexion, exploitées pour rendre le discours crédible.
La fraude ne débute donc pas sur une page blanche. Vous avez l’impression que votre banque vous contacte en connaissance de cause, ce qui réduit votre niveau de vigilance.

Les outils techniques utilisés : spoofing, deepfake et fausses interfaces
Les arnaqueurs combinent plusieurs briques technologiques pour renforcer l’illusion d’authenticité :
- Spoofing de numéro : l’appel entrant affiche le véritable numéro de votre agence ou du centre de relation client. Votre téléphone affiche « Banque X », ce qui renforce votre confiance.
- Deepfake vocal : certains réseaux utilisent des synthèses vocales ou des enregistrements découpés pour imiter le timbre de voix d’un conseiller déjà entendu dans le passé.
- Combinaison SMS / appels : vous recevez d’abord un SMS qui semble provenir du même fil que vos messages bancaires habituels. Puis l’appel suit, en se référant précisément à ce SMS d’alerte.
- Emails imités : un email au graphisme identique aux communications officielles de votre banque annonce une « anomalie de sécurité ». L’appel intervient ensuite comme un « rappel proactif » du conseiller.
- Fausse interface bancaire : en cas de partage d’écran ou d’accès à un faux site, les escrocs affichent un espace client cloné de votre banque, avec logos, typographies et menus crédibles.
Cette combinaison multiplie les signaux familiers : numéro officiel, identité du conseiller, design des emails, codes SMS d’authentification. La défense doit donc s’appuyer sur des règles de comportement claires, non négociables.
Le scénario type de l’appel frauduleux
Les arnaqueurs suivent un scénario en plusieurs étapes, très structuré :
- Phase 1 : prise de contact rassurante
Le faux conseiller se présente avec nom, prénom, parfois matricule, nom de l’agence. Il vérifie quelques données personnelles (que les escrocs ont déjà) pour simuler une procédure de sécurité. - Phase 2 : annonce d’un risque grave
On vous explique que plusieurs paiements suspects sont en cours, ou que votre compte est en train d’être compromis. L’objectif est de provoquer un choc émotionnel. - Phase 3 : proposition d’une solution « temporaire »
Le faux conseiller propose une action « technique » urgente : transfert de fonds vers un « compte sécurisé », validation de plusieurs codes, installation d’un logiciel de prise en main à distance ou d’une application présentée comme un outil de sécurité. - Phase 4 : obtention des validations
Vous recevez des SMS de votre banque, avec de vrais codes, et on vous demande de les communiquer ou de les saisir rapidement. Dans certains cas, des virements sont saisis sous prétexte de « neutraliser » les fraudeurs. - Phase 5 : clôture rassurante
Le faux conseiller conclut par un discours rassurant, annonce un suivi de dossier, prononce un numéro de ticket inventé. Ce vernis administratif retarde souvent la prise de conscience de la victime.
« On m’a dit que des paiements vers un site de trading étranger venaient d’être détectés. Le pseudo conseiller m’a demandé de transférer mes économies sur un sous-compte technique, soi-disant le temps de bloquer la fraude. J’ai validé toutes les opérations qu’il dictait. » – Témoignage d’une victime d’arnaque au faux conseiller bancaire

Signaux d’alerte : comment repérer un faux conseiller avant qu’il ne soit trop tard
Face à ces scénarios très crédibles, la meilleure défense repose sur une grille de signaux concrets. Plusieurs éléments récurrents se retrouvent dans les dossiers d’arnaques au faux conseiller bancaire analysés par les autorités et les services de conformité.
Les 7 signaux rouges les plus fréquents
Les données de terrain mettent en lumière une combinaison de signaux qui, pris ensemble, indiquent un risque élevé de fraude.
- Numéro officiel affiché
Le numéro de votre banque ou de votre agence s’affiche à l’écran. Ceci ne prouve rien, car les escrocs utilisent le spoofing. Le réflexe sécurisé consiste à raccrocher et à rappeler en composant vous-même le numéro figurant sur votre carte ou sur le site officiel. - Discours très professionnel
Le ton est posé, le vocabulaire précis, le jargon bancaire maîtrisé. Le faux conseiller utilise des termes comme « autorisation forte du client », « procédure anti-blanchiment », « conformité DSP2 ». Ce professionnalisme ne constitue pas une preuve d’authenticité. - Connaissance de vos données personnelles
L’interlocuteur connaît votre adresse, votre RIB partiel, parfois le nom de votre vrai conseiller. Ces informations proviennent souvent de fuites de données et ne garantissent aucun lien réel avec votre banque. - Appel présenté comme urgent
Le discours insiste sur l’urgence : « Vous devez valider dans les cinq minutes », « si vous ne faites rien tout de suite, vos comptes seront vidés ». L’urgence est l’arme principale pour empêcher toute vérification indépendante. - Demande de validation de codes de sécurité
L’interlocuteur vous demande de lui communiquer les codes reçus par SMS, d’indiquer des codes dans un formulaire ou de valider des opérations que vous ne comprenez pas. Un vrai conseiller bancaire ne demande jamais un code d’authentification reçu par SMS ou sur l’application. - Orientation vers un virement « sécurisé »
On vous invite à transférer vos fonds sur un « compte tampon », un « compte technique », un « sous-compte de sécurité » soi-disant au nom de la banque. Une banque ne vous fait jamais déplacer vos fonds vers des comptes externes pour « tester la sécurité ». - Refus ou esquive lorsqu’on propose de rappeler
Si vous annoncez que vous préférez rappeler votre agence via le numéro présent sur votre carte, le ton peut changer : insistance, mise sous pression ou prétexte technique du type « si vous raccrochez, la fraude ne pourra plus être bloquée ».
Différencier un vrai appel de banque d’une arnaque
Les banques appellent parfois réellement leurs clients, notamment pour des sujets de gestion de compte, d’épargne ou de régularisation administrative. La difficulté consiste à distinguer ces appels légitimes d’une fraude organisée.
Quelques critères comparatifs peuvent aider :
| Situation | Appel authentique de la banque | Arnaque au faux conseiller |
|---|---|---|
| Objet de l’appel | Informations, conseils, rendez-vous, régularisation | Alerte dramatique sur des opérations prétendument frauduleuses |
| Ton et rythme | Explications calmes, possibilité de rappeler plus tard | Insistance, urgence, menace de blocage ou de perte de fonds |
| Demandes de codes | Jamais de demande de code SMS ou d’accès à l’appli | Demande explicite de transmettre ou saisir des codes reçus |
| Virements | Conseils éventuels, mais pas de transfert vers un compte inconnu | Demande de virement vers un « compte sécurisé » ou technique |
| Réaction si vous voulez rappeler | Accepte sans difficulté que vous rappeliez plus tard | Décourage fortement tout rappel, insiste sur la perte immédiate |
En cas de doute, raccrocher puis composer soi‑même le numéro de votre banque reste la méthode la plus robuste. Cette règle simple neutralise l’essentiel des scénarios de vishing.
Techniques de manipulation utilisées par les faux conseillers
Au-delà des outils techniques, ces escroqueries reposent sur des mécanismes psychologiques bien identifiés par les spécialistes de la sécurité comportementale. Les fraudeurs exploitent des réflexes humains profonds pour contourner votre vigilance rationnelle.
La peur et l’urgence comme leviers principaux
Les conversations analysées montrent des constantes :
- Création d’une peur immédiate : menace de comptes bloqués, de saisies, de pertes définitives des économies, d’enquêtes fiscales ou de suspicion de blanchiment.
- Réduction de votre temps de réflexion : mention de délais très courts, faux comptes à rebours, « les opérations sont en cours de validation, il reste 2 minutes ».
- Isolement de la victime : incitation à ne parler à personne, sous prétexte de « confidentialité de l’enquête » ou de « procédure interne ».
Ces tactiques réduisent la capacité à poser des questions critiques. Vous êtes placé dans une logique de réaction émotionnelle, pas de réflexion posée.
Autorité, technicité et faux jargon réglementaire
Les faux conseillers s’appuient sur une image d’autorité. Ils se présentent parfois comme « responsables fraude », « chargés de conformité », « référents DSP2 » ou « direction sécurité groupe ». Ils manipulent des expressions techniques pour impressionner :
- « authentification forte du client » ;
- « filtre anti‑phishing temps réel » ;
- « procédure KYC renforcée » ;
- « détection comportementale sur vos moyens de paiement ».
Ce langage spécialisé n’a souvent qu’un but : vous mettre en position d’infériorité, vous amener à déléguer votre jugement à un prétendu expert.
« Le pseudo conseiller utilisait des mots que je n’avais jamais entendus, j’avais peur de paraître ignorante. J’ai donc suivi les instructions sans oser contester. » – Extrait d’un témoignage transmis à une association de consommateurs
Exemples concrets de scripts d’arnaques au faux conseiller
Les scripts se déclinent sous plusieurs thèmes récurrents :
- Scénario des virements suspects à l’étranger
L’interlocuteur affirme que plusieurs virements vers un pays étranger sont en attente et que seul un transfert global vers un compte sécurisé interne permettrait de « geler » les fonds pour analyse. - Scénario d’arnaque au faux placement
Le faux conseiller se présente comme votre interlocuteur habituel et vous propose un « placement sécurisé » de courte durée, présenté comme une opération défensive pour bloquer un risque de fraude. L’argent est en réalité envoyé sur un compte contrôlé par les escrocs. - Scénario d’incident de carte bancaire
Vous recevez un SMS indiquant des paiements suspects en ligne. Le faux conseiller appelle en expliquant qu’une « prise de contrôle de carte » est en cours et vous demande de valider des opérations de test pour « réinitialiser le profil de sécurité ».
Conséquences financières et difficultés de remboursement
Les arnaques au faux conseiller bancaire conduisent souvent à des pertes élevées, parfois en une seule journée. Le profil de ces fraudes pose également un problème juridique spécifique : en apparence, c’est le client lui-même qui a autorisé les opérations.
Montants en jeu et durée des escroqueries
Les chiffres disponibles pour 2025 montrent des pertes moyennes de l’ordre de 29 000 € par victime dans le cadre des faux conseillers bancaires, avec des pointes individuelles à 69 000 €. Les fraudeurs ciblent en priorité les clients disposant d’épargne significative, de PEL, de livrets ou de comptes titres pouvant être rapidement mobilisés.
La fraude ne se limite pas à un virement unique. Certains dossiers révèlent :
- une série de virements quotidiens étalés sur plusieurs jours ;
- la liquidation accélérée de livrets d’épargne ;
- l’utilisation de crédits à la consommation souscrits dans la foulée, soi‑disant pour « créer un écran » vis‑à‑vis des fraudeurs.
Dans plusieurs cas, la découverte de la fraude intervient seulement plusieurs heures ou jours après la fin de l’appel, lorsque le client consulte ses comptes ou reçoit une alerte tardive.
Pourquoi le remboursement est partiel voire refusé
Dans les dossiers de vishing, les décisions de remboursement varient beaucoup d’une banque à l’autre et d’un cas à l’autre. Les données disponibles évoquent un taux de remboursement compris entre 20 % et 50 % en moyenne pour ces fraudes par manipulation.
BanqueWero virement instantané : comment ça marche et comment l’utiliserLe cadre juridique repose sur une distinction clé :
- Opérations non autorisées : par exemple, cartes volées, paiements jamais validés par le client. Dans ce cas, la banque doit en principe rembourser rapidement, sauf négligence grave.
- Opérations autorisées mais obtenues par manipulation : virements ou paiements que le client a lui-même validés sous l’influence du fraudeur. La banque considère parfois que le client a commis une faute ou une négligence dans la protection de ses identifiants et codes.
« Le consommateur se retrouve dans une zone grise : il a été victime d’une tromperie élaborée, mais les opérations apparaissent comme validées par lui. Les recours dépendent alors beaucoup de l’argumentation et des preuves fournies. » – Analyse d’un médiateur bancaire
Les banques invoquent souvent la négligence grave lorsque le client a communiqué un code confidentiel, notamment un code 3D Secure, un OTP (One‑Time Password) ou un code reçu sur l’application de la banque. D’où l’importance de structurer un dossier argumenté en cas de litige, montrant la pression subie et la sophistication de la manipulation.
Réflexes à adopter pendant l’appel : comment briser le scénario d’arnaque
Une fois l’appel lancé, chaque minute compte. Plusieurs réflexes simples mais fermes permettent de désamorcer une arnaque au faux conseiller bancaire avant la validation des opérations.
Questions clés à poser immédiatement
Dès les premières secondes, quelques questions précises permettent de tester la solidité du discours de votre interlocuteur :
- « Quel est le motif précis de l’appel ? »
Un vrai conseiller explique calmement le contexte. Un escroc décrit souvent des menaces floues, parle d’attaques massives, de failles globales, sans détail clair. - « Depuis quel service m’appelez‑vous exactement ? »
Demandez le nom du service, son emplacement géographique, les horaires du standard. Vous pouvez ensuite vérifier ces infos sur le site officiel. - « Je vais raccrocher et rappeler l’agence. »
Observez la réaction. Un professionnel accepte sans difficulté. Un escroc commence généralement à insister, voire à hausser légèrement le ton ou à évoquer des conséquences graves. - « Pouvez‑vous m’envoyer un message interne via l’espace client ? »
Les banques sérieuses peuvent utiliser la messagerie sécurisée. Les escrocs ne contrôlent pas votre espace client officiel.
Ce qu’il ne faut jamais faire, même sous pression
Certaines actions doivent rester interdites, sans aucune exception, quel que soit le scénario présenté par l’interlocuteur :
- Transmettre par téléphone un code reçu par SMS ou via l’application de la banque.
- Communiquer votre mot de passe d’accès à l’espace client.
- Accepter l’installation d’un logiciel de prise de main à distance (type AnyDesk, TeamViewer, etc.) à la demande d’un soi‑disant conseiller.
- Valider un virement que vous ne comprenez pas, même s’il est présenté comme un « test » ou une « mesure de sécurité ».
- Cliquer sur un lien reçu par SMS ou email pendant l’appel.
Une règle centrale structure tous ces interdits : vous restez le seul maître de vos moyens d’authentification. Aucun professionnel sérieux ne vous demandera de les lui transmettre, directement ou indirectement.
Mesures préventives à mettre en place avant toute tentative d’arnaque
Pour réduire votre exposition à l’arnaque au faux conseiller bancaire, plusieurs mesures préventives peuvent être mises en œuvre à froid, en dehors de toute situation de stress.
Paramétrer ses comptes et notifications
Un paramétrage précis de vos outils bancaires offre une ligne de défense supplémentaire :
- Activer les notifications en temps réel pour chaque virement sortant et chaque opération par carte, idéalement via l’application mobile.
- Limiter les plafonds de virements en ligne afin de réduire le montant maximum transférable sans validation supplémentaire.
- Séparer les comptes d’usage courant et d’épargne pour éviter qu’un seul accès ne compromette la totalité de votre patrimoine financier.
- Mettre à jour régulièrement vos coordonnées (email, téléphone) auprès de la banque pour recevoir les bonnes alertes.
Une supervision régulière des mouvements sur vos comptes, via l’application ou l’espace web, permet de repérer rapidement une opération inhabituelle et de réagir sans délai.
Définir des règles familiales de sécurité
Les fraudeurs ciblent aussi bien les particuliers isolés que les couples ou les familles. Mettre en place des règles partagées renforce la résistance globale du foyer :
- Inscrire noir sur blanc : aucun membre de la famille ne communique de code bancaire à qui que ce soit par téléphone, y compris à un soi‑disant conseiller.
- Prévoir un double regard pour tout virement important : une personne valide la pertinence de l’opération avant validation définitive.
- Informer les personnes âgées de l’entourage des scénarios typiques d’arnaque au faux conseiller et prévoir un contact de confiance à appeler en cas de doute.
« Dans les foyers où une règle claire interdit de donner des codes à distance, les tentatives d’arnaque au faux conseiller s’arrêtent souvent dès les premières minutes de l’appel. » – Retour d’un responsable sécurité bancaire
Que faire si vous pensez avoir affaire à un faux conseiller ?
En cas de doute, même léger, réagir rapidement limite fortement l’ampleur des dommages. Chaque minute de gagnée augmente les chances de blocage des fonds et d’identification des flux frauduleux.
Les premières actions immédiates
Si vous suspectez une arnaque pendant ou juste après l’appel :
- Raccrocher sans argumenter dès qu’une demande suspecte apparaît (code, virement, logiciel).
- Appeler immédiatement votre banque en composant vous‑même le numéro présent sur votre carte bancaire ou sur le site officiel.
- Faire oppositions nécessaires : carte bancaire, accès à l’espace client, voire blocage des virements en ligne selon les procédures de votre établissement.
- Changer vos mots de passe si vous avez cliqué sur un lien ou communiqué des informations de connexion.
Dans certains cas, les banques parviennent à bloquer ou à rappeler les fonds si la réaction intervient rapidement, avant le transfert vers des comptes étrangers ou des plateformes cryptographiques.
Déposer plainte et signaler l’arnaque
Même en cas de doute sur l’issue judiciaire, formaliser l’arnaque par une plainte structurée reste utile. Le dépôt de plainte renforce votre dossier vis‑à‑vis de la banque et alimente les enquêtes contre les réseaux d’escrocs.
Les étapes recommandées :
- Déposer plainte auprès de la gendarmerie, du commissariat ou du procureur. Apporter tous les éléments disponibles : relevés de compte, enregistrements, captures d’écran, SMS, emails, historique d’appels.
- Signaler l’arnaque sur les plateformes officielles dédiées à la cybercriminalité et aux fraudes en ligne.
- Conserver tous les échanges avec la banque : courriers, emails, réponses du service fraude.
Pour des escroqueries liées à des services en ligne, des investissements douteux ou des sites frauduleux utilisés en complément de l’appel, un signalement sur une ressource spécialisée comme /signaler-arnaque-internet/ reste pertinent pour documenter le dossier et éviter d’autres victimes.
Bien argumenter sa demande de remboursement auprès de la banque
Après la déclaration d’arnaque au faux conseiller bancaire, une phase plus longue s’ouvre : l’examen de votre dossier par la banque, qui décidera du niveau de remboursement proposé. Une argumentation structurée augmente vos chances d’obtenir un résultat plus favorable.
Constituer un dossier chronologique complet
Un dossier solide repose sur une chronologie précise et documentée :
- Dates et heures exactes des appels reçus et passés.
- Copies des SMS, emails, notifications d’applications liés aux opérations.
- Montants, dates et destinataires des virements litigieux.
- Notes écrites sur le contenu des échanges, le ton, les consignes données par le faux conseiller.
Cette chronologie doit mettre en évidence la manipulation psychologique, le caractère trompeur du discours, l’urgence imposée et l’ingénierie utilisée pour contourner votre vigilance.
Mettre en avant la sophistication de la fraude
Dans vos échanges écrits avec la banque ou avec un médiateur, détailler les éléments montrant que vous avez été confronté à une fraude organisée et élaborée :
- Numéro affiché identique à celui de la banque (spoofing).
- Connaissance précise de vos données personnelles et de votre conseiller réel.
- Référence à des opérations récentes ou à des services que vous utilisez (issue de fuites de données).
- Combinaison d’appels, SMS, emails imités et éventuellement deepfake vocal.
Mettre en avant ces éléments souligne la difficulté pour un client moyen de distinguer la fraude d’une démarche authentique et limite l’argument de la « négligence grave ».
Relier l’arnaque au faux conseiller aux autres fraudes en ligne
L’arnaque au faux conseiller bancaire ne fonctionne pas isolément. Elle s’inscrit dans un écosystème plus large de fraudes numériques, où les mêmes réseaux utilisent les données récoltées à travers d’autres arnaques pour affiner leurs scénarios.
Articulation avec le phishing, le smishing et les arnaques en ligne
De nombreux cas débutent par un simple email ou SMS de phishing bancaire. Un lien frauduleux mène vers une fausse page d’authentification où les victimes saisissent leurs identifiants. Ces données alimentent ensuite le vishing au faux conseiller.
Pour mieux comprendre les mécanismes d’hameçonnage exploités en amont et renforcer votre protection globale, une ressource utile reste disponible ici : /phishing-bancaire-protection/. Les mêmes réflexes de méfiance vis‑à‑vis des liens et messages suspects s’appliquent à l’ensemble de ces menaces.
Dans un paysage où les arnaques et fraudes en ligne se diversifient (faux investissements, usurpation d’identité, escroqueries aux faux supports techniques), l’arnaque au faux conseiller bancaire représente une facette parmi d’autres. Un panorama plus large des stratagèmes rencontrés se trouve par exemple sur : /arnaques-fraudes-en-ligne/.
Pourquoi les réseaux d’escrocs se tournent vers le vishing
Les fraudeurs adaptent leurs techniques à mesure que les dispositifs techniques se renforcent (authentification forte, limites de paiements, détection automatique). La fraude par manipulation téléphonique présente plusieurs avantages pour eux :
- Elle contourne les filtres techniques en obtenant les validations directement auprès de la victime.
- Elle s’appuie sur des données personnelles déjà volées, maximisant le taux de réussite.
- Elle permet des montants unitaires élevés grâce aux transferts d’épargne.
- Elle génère des opérations en apparence « autorisées », plus difficiles à contester juridiquement.
Les perspectives évoquées pour 2026 laissent entrevoir une hausse continue du vishing, avec un raffinement croissant des scénarios et une exploitation plus poussée des technologies vocales et des fuites de données à grande échelle.
