

Un virement non reçu par le bénéficiaire crée vite une tension : argent bloqué, échéance qui approche, incompréhension entre l’émetteur et le destinataire. Les montants apparaissent débités d’un côté, introuvables de l’autre, et chacun se demande qui doit agir, et auprès de qui.
Entre délais bancaires, jours fériés, erreurs d’IBAN, nouvelles règles européennes et procédures de rappel, la marche à suivre reste souvent floue. Pourtant, en suivant une méthode précise, en sachant exactement qui contacter et quels textes invoquer, le blocage se résout dans des conditions bien plus sereines.
| Éléments clés | Synthèse |
| ⏱️ Délais normaux | Un virement SEPA arrive généralement en 24 à 72h selon les banques. |
| 🔍 Vérifications à faire | Contrôler montant, date d’envoi, statut du virement et exactitude du RIB. |
| 📞 Qui contacter | D’abord votre banque pour confirmer l’exécution, puis celle du bénéficiaire si nécessaire. |
| ⚠️ Points d’alerte | Erreur de RIB, virement en cours de traitement ou blocage de sécurité. |
| 🛠️ Solutions | Demande de traçage du virement ou annulation possible si non exécuté. |
Virement non reçu : vérifier d’abord le contexte et les délais bancaires réels
Avant de parler de blocage ou d’erreur, il faut replacer le virement dans son cadre technique. Un virement SEPA ne circule pas en temps réel (hors virement instantané) et dépend de plusieurs paramètres : jour d’émission, type de virement, banques impliquées, calendrier des jours ouvrés et jours fériés européens.
Un virement peut donc sembler « en retard » alors qu’il suit simplement son cycle normal de traitement bancaire. La première étape consiste à confronter la date d’émission, le type de virement et le calendrier pour savoir si l’on parle vraiment d’anomalie ou seulement de délai standard.

Délais habituels d’un virement : savoir à partir de quand s’inquiéter
Les banques disposent d’un cadre harmonisé pour traiter les virements SEPA. Les délais ne sont pas exactement identiques pour chaque établissement, mais restent encadrés :
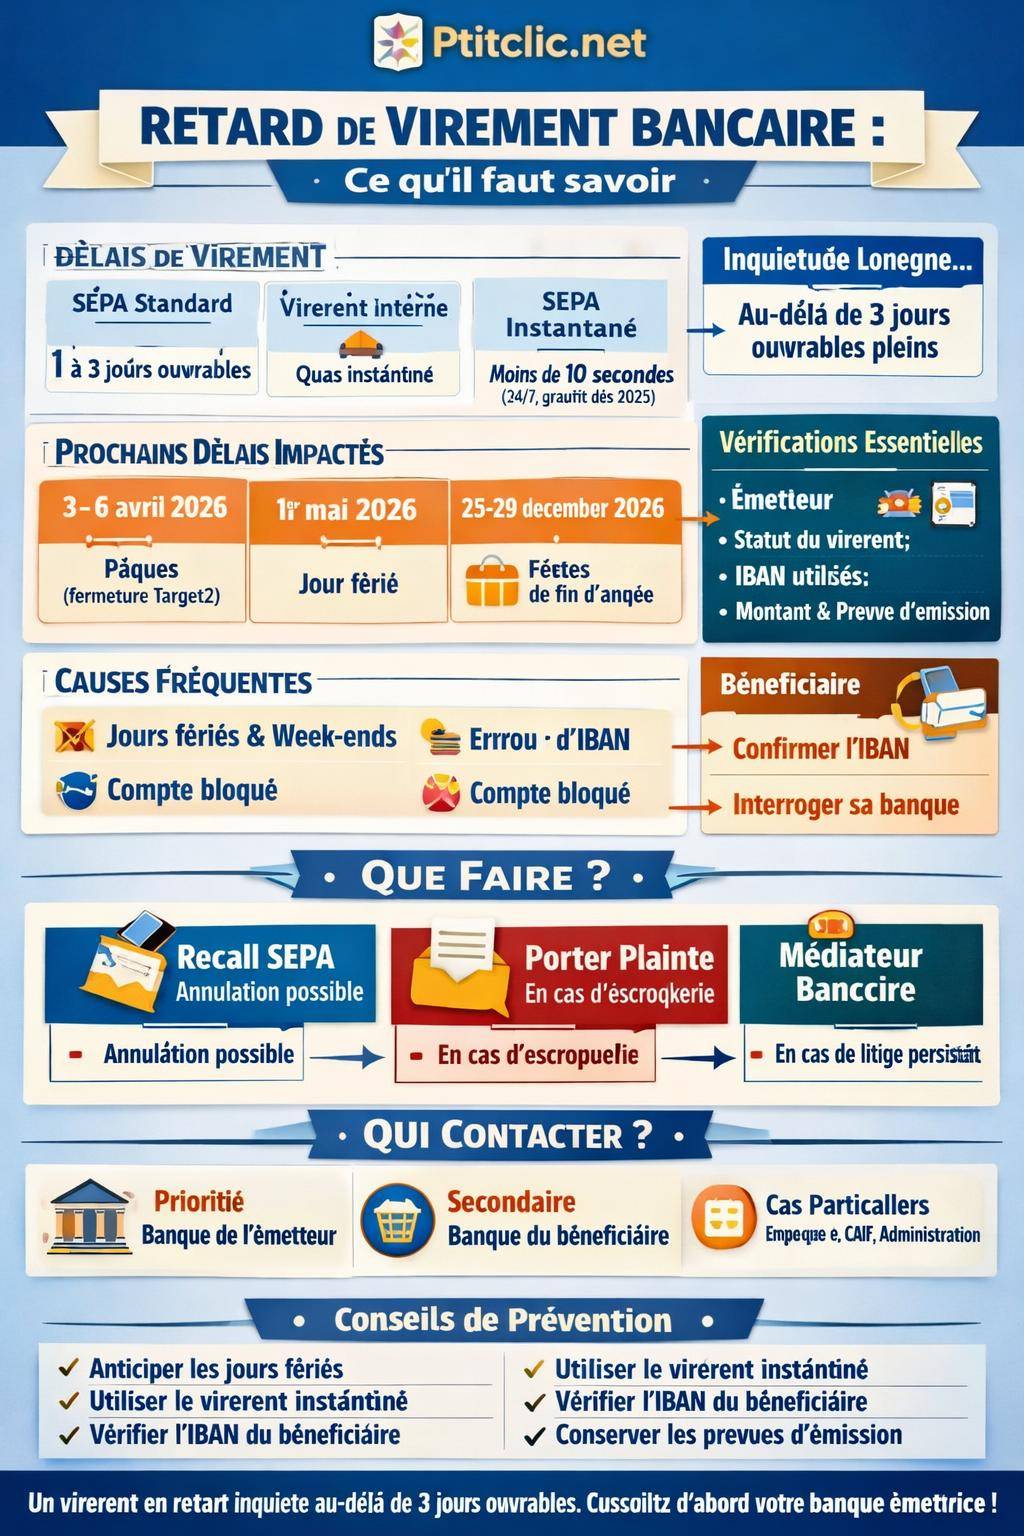
- Virement SEPA domestique (banques différentes, même pays) : entre 1 et 3 jours ouvrables après l’ordre d’émission.
- Virement entre comptes de la même banque : généralement crédité immédiatement ou dans les heures qui suivent.
- Virement international hors SEPA : jusqu’à 4 jours ouvrables, parfois plus selon les pays et les banques intermédiaires.
- Virement instantané SEPA : crédité en moins de 10 secondes, 24h/24 et 7j/7, si les deux banques y participent.
En pratique, un virement SEPA standard qui n’apparaît pas après 3 jours ouvrables pleins commence à devenir suspect. Passé ce délai, la démarche de vérification auprès de la banque émettrice devient prioritaire. Pour mieux comprendre la logique générale, un guide dédié aux délais de réception d’un virement apporte un complément utile.
Impact des week‑ends, jours fériés et fermetures Target2 en 2026
Les virements interbancaires SEPA standards transitent par le système Target2, piloté par la Banque centrale européenne. Lorsqu’il est fermé, les ordres de virement sont enregistrés mais restent en attente jusqu’au prochain jour ouvré. Ce point explique une grande partie des « virements en retard ».
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsEn 2026, plusieurs périodes prolongées influencent directement la réception des virements :
| Période Target2 fermée | Conséquence sur les virements SEPA standards | Reprise du traitement interbancaire |
|---|---|---|
| 3 au 6 avril 2026 (Vendredi saint → lundi de Pâques) | Suspension des virements interbancaires, ordres en file d’attente | 7 avril 2026 |
| 1er mai 2026 | Traitements décalés au jour ouvré suivant | Prochain jour ouvré de mai |
| 25 au 28/29 décembre 2026 (période de Noël prolongée) | Retards cumulés sur salaires, pensions et remboursements | Jour ouvré suivant les fêtes |
| 1er janvier 2026 | Aucun règlement interbancaire | Premier jour ouvré de janvier |
Les week‑ends prolongés génèrent mécaniquement un effet d’empilement : plusieurs jours sans compensation, puis une reprise massive des flux le jour ouvré suivant. Pendant cette période, les bénéficiaires constatent souvent 3 à 4 jours de décalage par rapport à la date d’émission.
Avant de contacter la banque : contrôler méthodiquement les informations du virement
Une part significative des virements « non reçus » résulte d’une erreur humaine au moment de la saisie. Avant tout contact, un contrôle précis réduit les aller‑retours avec la banque et accélère la résolution.
Ce contrôle concerne autant l’émetteur que le bénéficiaire : chacun détient une partie de l’information. Plus les données partagées sont factuelles, plus l’enquête progresse rapidement.

Vérifier les éléments côté émetteur
L’émetteur doit confirmer plusieurs points dans son espace bancaire en ligne ou sur son relevé :
- Date exacte d’émission du virement.
- Statut de l’opération : en cours, exécuté, rejeté, annulé.
- Montant et devise du virement.
- IBAN saisi et nom du bénéficiaire associés à ce virement.
- Intitulé / référence de l’opération (utile pour le suivi).
Si le virement apparaît clairement débité, avec un statut « exécuté » ou « réalisé », l’argent a quitté le compte. La question devient alors : vers quel compte exactement ? D’où l’importance de l’IBAN utilisé.
Contrôler l’IBAN et l’identité du bénéficiaire
Depuis le 9 octobre 2025, une obligation européenne impose une vérification du bénéficiaire avant validation d’un virement, pour les banques qui proposent ce service dans l’espace SEPA. Ce contrôle repose sur la comparaison entre le nom indiqué et l’IBAN saisi.
Lors de cette étape, plusieurs cas se présentent :
- Correspondance claire : le nom et l’IBAN concordent, la banque valide l’ordre.
- Correspondance partielle : le système détecte une différence, un message d’alerte s’affiche, l’émetteur peut corriger ou confirmer en toute connaissance.
- Aucune correspondance : alerte renforcée, avec recommandation de vérification supplémentaire.
Ce dispositif reste gratuit pour le client. Il réduit nettement les erreurs de destinataire, mais ne remplace pas un contrôle personnel minutieux. En cas de problème, la banque demandera systématiquement de confirmer l’IBAN du bénéficiaire, voire un RIB officiel.
« La saisie d’un IBAN erroné bascule l’argent vers un tiers parfaitement étranger à l’opération. Dans ce cas, la récupération des fonds dépend en grande partie de la coopération du bénéficiaire par erreur. »

Qui contacter selon la situation : banque émettrice, banque du bénéficiaire, intermédiaires
Une fois les vérifications de base effectuées (date, délai, IBAN, statut), la question centrale reste : à qui s’adresser pour débloquer la situation ? La réponse dépend du rôle de chaque acteur dans le circuit du virement.
La règle de base ne change pas : c’est toujours la banque de la personne qui a donné l’ordre de virement qui devient le point d’entrée de la démarche.
La banque de l’émetteur : interlocuteur principal et obligatoire
En cas de virement non reçu, l’émetteur doit contacter en priorité sa banque par l’un des canaux suivants :
- Messagerie sécurisée de l’espace client.
- Agence bancaire (conseiller dédié ou accueil).
- Service client téléphonique.
La banque dispose d’outils internes pour :
- Vérifier si le virement est réellement parti vers le système interbancaire.
- Confirmer l’IBAN réellement utilisé lors de l’exécution.
- Identifier la banque du bénéficiaire et la date de remise des fonds.
- Lancer, si nécessaire, une demande d’investigation ou un rappel de virement (recall SEPA).
Le bénéficiaire, de son côté, ne peut généralement pas interpeller directement la banque de l’émetteur. Il doit passer par sa propre banque ou par l’émetteur lui‑même.
La banque du bénéficiaire : rôle de vérification et de support
Le bénéficiaire peut également contacter sa banque pour :
- Vérifier l’absence du virement sur ses comptes.
- Contrôler si un virement a été reçu mais placé sur un autre compte (compte joint, compte épargne, sous‑compte).
- Examiner si une mesure de blocage existe (saisie, opération de conformité, compte clôturé).
En revanche, la banque du bénéficiaire ne dispose souvent pas de la référence d’émission tant que la banque émettrice n’a pas transmis les détails. Elle ne peut donc pas répondre à toutes les questions sans ces informations.
Cas particuliers : employeur, organisme social, administration, plateforme
Dans certains cas, l’émetteur n’est pas une personne physique mais :
- Un employeur pour un salaire ou une prime.
- Une CAF ou un autre organisme social.
- Une administration (impôts, collectivité territoriale).
- Une plateforme en ligne (marketplace, site de cashback, application de paiement).
Le bénéficiaire doit alors demander à cet émetteur :
- La date exacte d’émission du virement.
- Le montant et l’intitulé utilisés.
- Les coordonnées bancaires utilisées (IBAN, BIC).
- Si possible, une copie de l’ordre de virement ou de la preuve d’exécution.
Sans ces éléments, la banque du bénéficiaire ne peut pas lancer de recherche ciblée. Pour les virements sociaux, par exemple la CAF, les versements prévus autour du 7 avril 2026 subiront les effets de fermeture Target2 liée à Pâques.
Blocage, retard ou virement perdu : comprendre les causes possibles
Une fois les premiers contacts établis, la situation se classe en général dans l’un de ces scénarios : simple retard, blocage temporaire, erreur d’IBAN, compte clôturé, fraude ou dysfonctionnement technique.
Identifier la catégorie permet ensuite de déterminer les responsabilités, les recours et les délais réalistes de régularisation.
Retard simple lié aux jours ouvrés, aux week‑ends et à Target2
Les fermetures de Target2 et les week‑ends allongés génèrent des décalages très fréquents, notamment pour les salaires et prestations sociales. Chaque année, plusieurs millions de personnes sont concernées par ce type de retard.
Les effets observés :
- Salaires émis un vendredi crédités seulement le mardi suivant.
- Remboursements et virements de trésorerie décalés de 3 à 4 jours.
- Pic de flux au premier jour ouvré après un week‑end prolongé, avec parfois des retards de traitement dans la journée.
Dans ce cas, le virement n’est ni perdu ni bloqué par sécurité. Il suit simplement la file des opérations en attente dans le système interbancaire. Le suivi auprès des banques confirme généralement la date de crédit prévue.
Erreur d’IBAN ou bénéficiaire mal désigné
Si l’IBAN saisi n’est pas celui du bon bénéficiaire, l’argent part vers un compte qui ne correspond pas à la personne ou à l’entreprise visée. Deux cas principaux se présentent :
- IBAN inexistant : le virement est rejeté automatiquement et réapparaît sur le compte de l’émetteur.
- IBAN valide mais mauvais bénéficiaire : le virement est crédité sur un compte tiers, et la récupération devient plus complexe.
Quand un bénéficiaire est mal désigné et reçoit à tort un virement :
- Il a l’obligation légale de rembourser les sommes indûment perçues.
- La banque émettrice peut lancer une procédure dite de recall SEPA dans certains cas : fraude, double paiement, incident technique.
Le rappel de virement reste assez encadré. S’il n’y a pas de fraude ou de double paiement, et si le bénéficiaire de bonne foi refuse le remboursement, l’émetteur devra envisager un recours juridique pour récupérer la somme.
Compte du bénéficiaire clôturé, bloqué ou en anomalie
Autre situation : le compte du destinataire est clôturé, sous saisie ou fait l’objet d’un blocage de conformité. Selon les cas :
- Le virement est automatiquement rejeté et revient vers la banque émettrice.
- Les fonds sont immobilisés sur un compte transitoire dans l’attente d’instructions (cas de certaines saisies ou contrôles).
- La banque du bénéficiaire demande des pièces complémentaires à son client avant de libérer les fonds.
Dans ces configurations, la banque du bénéficiaire reste la seule à pouvoir expliquer la nature exacte du blocage à son client, dans la limite des obligations de confidentialité et de lutte contre le blanchiment.
Fraude, escroquerie ou détournement de virement
Lorsque le virement résulte d’une manipulation (faux RIB, usurpation d’identité, phishing, demande urgente d’un faux fournisseur ou faux président), la dimension juridique devient centrale. Les textes de loi encadrent strictement la responsabilité des banques et du client.
Le Code monétaire et financier fixe, notamment via les articles L133‑18 à L133‑24, les règles suivantes :
- Opération non autorisée : la banque doit rembourser immédiatement le client, sauf suspicion sérieuse de fraude de sa part.
- IBAN fourni par le client lui‑même : en cas de fraude au faux RIB, la banque n’est pas responsable, la responsabilité pèse sur le client.
- Négligence grave du client : si la banque le prouve (codes transmis, alertes ignorées, comportement manifestement imprudent), elle peut refuser le remboursement.
- Erreur imputable à la banque (mauvaise exécution, confusion de compte) : remboursement rapide obligatoire.
- Détournement sans faute du client : le client n’assume pas les pertes financières.
« En matière de fraude au virement, la rapidité de réaction auprès de la banque et le dépôt de plainte jouent un rôle décisif. Plus l’alerte remonte tôt, plus les chances de blocage des fonds augmentent. »
Que faire concrètement lorsque le virement n’arrive pas ? Étapes et réflexes clés
Face à un virement non reçu, une approche structurée évite la panique et les mauvaises interprétations. L’objectif est d’identifier rapidement si l’on se trouve face à un simple décalage, une erreur de saisie, un blocage technique ou une fraude.
Plusieurs étapes successives organisent la démarche, avec des actions différentes selon que vous êtes émetteur ou bénéficiaire.
Étapes côté émetteur : du contrôle à la contestation
L’émetteur du virement suit généralement la progression suivante :
- 1. Vérifier dans son espace client le statut du virement (en cours, exécuté, rejeté).
- 2. Contrôler l’IBAN et le nom du bénéficiaire utilisés.
- 3. Compter 3 jours ouvrables hors week‑ends et jours fériés, surtout en période de fermeture Target2.
- 4. Contacter sa banque pour demander une vérification interbancaire, avec les références complètes du virement.
- 5. En cas d’erreur ou de fraude, demander l’initiation d’un recall SEPA lorsque les conditions sont réunies (fraude, paiement en double, incident technique).
- 6. Si la banque refuse à tort ou tarde à agir, formaliser la réclamation par écrit (courrier recommandé, e‑mail, message sécurisé).
En cas de désaccord persistant avec la banque (refus de remboursement, désaccord sur la responsabilité), le client peut saisir le service réclamation de la banque, puis, en second ressort, le médiateur bancaire compétent.
Étapes côté bénéficiaire : vérifications et communication avec l’émetteur
Le bénéficiaire, lorsqu’il n’a pas reçu un virement attendu, agit sur un autre volet :
- 1. Vérifier tous ses comptes dans la banque (compte courant, compte joint, livret, sous‑comptes).
- 2. Confirmer son IBAN officiel à l’émetteur, idéalement via un RIB récent.
- 3. Demander à l’émetteur la preuve d’exécution du virement (date, montant, référence).
- 4. Contacter sa banque pour vérifier l’absence de blocage ou de rejet.
- 5. Suivre les retours de l’émetteur une fois sa banque informée de la situation.
Dans le cas d’un loyer ou d’une facture, communiquer par écrit avec le propriétaire ou le fournisseur permet de prouver la bonne foi et d’éviter des pénalités le temps que la situation se régularise.
Responsabilité de la banque et droits du client en cas de virement non reçu
Lorsqu’un virement ne parvient pas au bénéficiaire, la question de la responsabilité devient centrale : qui doit supporter la perte ou corriger l’erreur ? La réponse dépend du type de dysfonctionnement : opération non autorisée, mauvaise exécution, erreur de saisie imputable au client, ou incident strictement technique.
Le Code monétaire et financier encadre ces situations, notamment à travers les articles L133‑18 à L133‑24, qui régissent les opérations de paiement non autorisées ou mal exécutées.
Opérations non autorisées : remboursement par la banque
Lorsqu’un virement apparaît sur le compte du client alors qu’il n’a jamais donné son accord (absence d’ordre, usurpation, accès frauduleux), la banque doit :
- Rembourser immédiatement le montant de l’opération non autorisée.
- Rétablir le compte dans la situation qui aurait été la sienne sans l’opération litigieuse.
La seule exception concerne la situation où la banque démontre une négligence grave du client, par exemple en cas de divulgation volontaire de codes confidentiels ou de comportement manifestement imprudent vis‑à‑vis d’un escroc.
Erreur de la banque : mauvaise exécution ou virement mal orienté
Si la banque est elle‑même à l’origine de l’erreur (mauvaise exécution de l’ordre, confusion de compte, problème interne de routage) :
- Elle doit corriger ou rembourser sans délai le client.
- Elle prend en charge les démarches de récupération auprès de la banque du bénéficiaire indûment crédité.
L’article L133‑22 du Code monétaire et financier prévoit que, lorsqu’une opération de paiement est exécutée de manière incorrecte du fait de la banque, cette dernière doit réparer le préjudice subi par son client.
Responsabilité du client lorsque l’IBAN fourni est erroné
Lorsque l’IBAN transmis à la banque est inexact et conduit à créditer le mauvais compte, la responsabilité principale incombe au client. La banque ne peut pas être tenue pour responsable si elle a exécuté l’ordre strictement conforme aux informations fournies.
BanqueWero virement instantané : comment ça marche et comment l’utiliserDans ce cas :
- La banque aide le client à contacter la banque du bénéficiaire erroné.
- Cette dernière invite son client, bénéficiaire à tort, à restituer les fonds.
- En cas de refus, l’émetteur doit se tourner vers la voie judiciaire pour exiger la restitution.
Le dispositif de vérification du bénéficiaire mis en place depuis octobre 2025 réduit ce risque, mais n’exonère pas totalement le client de sa vigilance lors de la saisie.
Rappel, annulation et recours : que permet réellement le système SEPA ?
La plupart des clients imaginent qu’un virement fonctionne comme un chèque, facilement annulable après coup. En réalité, une fois que le virement est exécuté et que les fonds sont crédités sur le compte du bénéficiaire, la marge de manœuvre diminue fortement.
Certains outils existent cependant, en particulier le recall SEPA et les procédures spécifiques en cas de fraude.
Le recall SEPA : dans quels cas il s’applique vraiment
Le rappel de virement SEPA permet à la banque de l’émetteur de demander officiellement à la banque du bénéficiaire la restitution des fonds. Ce mécanisme intervient dans plusieurs situations :
- Virement frauduleux : identité usurpée, faux RIB, manipulation.
- Double paiement : deux virements envoyés par erreur pour une seule dette.
- Erreur technique : dysfonctionnement interne d’un système bancaire.
Le recall n’oblige pas automatiquement le bénéficiaire à restituer les fonds, sauf décision de justice ultérieure. Il sert avant tout de canal officiel de demande entre banques, en cas de situation anormale identifiée.
Fraude au virement : réactions et démarches à enchaîner sans délai
En cas de suspicion de fraude (par exemple, RIB modifié dans une facture envoyée par e‑mail), les réflexes à adopter sont précis :
- Contacter immédiatement la banque pour demander un blocage ou un rappel si possible.
- Signaler les circonstances détaillées (mails reçus, appel téléphonique, documents transmis).
- Déposer plainte auprès de la police ou de la gendarmerie.
- Fournir à la banque la copie du dépôt de plainte pour appuyer la demande de traitement.
Plus la réaction intervient tôt, plus les chances d’interrompre le circuit des fonds augmentent. Au‑delà de quelques heures ou jours, les escrocs transfèrent souvent l’argent vers d’autres comptes ou hors de l’espace SEPA.
Cas récurrents : salaire, CAF, remboursement, loyer… comment adapter sa démarche
Certains types de virements reviennent souvent dans les réclamations : salaires, prestations sociales, remboursements d’organismes, loyers ou versements réguliers (pensions, rentes). Chacun présente des particularités dans la gestion du retard ou de la non‑réception.
Adapter sa démarche à la nature du virement permet de dialoguer plus efficacement avec l’employeur, l’organisme ou le propriétaire concerné.
Virement de salaire non reçu
Un salaire émis le vendredi se retrouve fréquemment crédité le mardi suivant, surtout lors d’un week‑end prolongé ou autour des fermetures Target2. Pour distinguer un simple retard d’une anomalie :
- Demander à l’employeur la date d’émission et la banque utilisée.
- Vérifier les jours fériés ou fermetures interbancaires dans la période.
- Attendre 3 jours ouvrables pleins avant de conclure à un problème de traitement.
Si l’employeur tarde à lancer le virement ou se trompe d’IBAN, la discussion doit porter sur la régularisation rapide (virement instantané, acompte, autre modalité).
Prestations sociales et CAF : retards liés au calendrier
Les prestations sociales (dont celles de la CAF) subissent directement les fermetures interbancaires. Pour la période de Pâques 2026, par exemple, des versements prévus le mardi 7 avril dépendent de la reprise de Target2 après quatre jours de suspension.
En cas de non‑réception :
- Consulter le compte CAF ou l’espace en ligne de l’organisme.
- Vérifier la mention de la date de mise en paiement.
- Attendre la fin de la journée bancaire annoncée avant de considérer qu’un incident s’est produit.
Si le virement reste absent alors que la CAF confirme l’envoi, l’échange entre l’organisme et la banque devient nécessaire. Le bénéficiaire sert alors d’intermédiaire en apportant les preuves des deux côtés.
Loyer, facture, remboursement entre particuliers
Pour un loyer, une facture ou un remboursement entre particuliers, le virement non reçu alimente vite la méfiance réciproque. La transparence et la traçabilité restent les meilleurs alliés :
- L’émetteur fournit une preuve de virement à son interlocuteur.
- Le bénéficiaire contrôle ses comptes et interroge sa banque.
- Les deux parties conviennent d’un délai raisonnable avant de parler de litige formel.
Si la situation s’enlise, une conversation à trois (émetteur, bénéficiaire, banque émettrice) clarifie souvent le problème : erreur d’IBAN, compte bloqué, retard lié à un jour férié, etc.
Anticiper pour limiter les virements non reçus : bonnes pratiques et outils
Bien des incidents de virement non reçu se désamorcent en amont, grâce à des réflexes simples et à une utilisation pertinente des outils mis à disposition par les banques et par la réglementation européenne.
Prévenir évite ensuite des démarches lourdes, des tensions avec les bénéficiaires et des situations financières inconfortables.
Choisir le bon type de virement au bon moment
Selon l’urgence et le contexte, plusieurs canaux de virement existent :
- Virement SEPA standard : adapté aux paiements prévisibles (loyer, facture, remboursement planifié), à condition de tenir compte des jours ouvrés.
- Virement instantané : utile en cas d’échéance imminente, d’urgence ou de situation délicate avec un créancier ; disponible 24/7 et rendu gratuit depuis le 9 janvier 2025 dans l’UE.
- Virement interne à la même banque : solution privilégiée pour un transfert rapide vers un proche client de la même enseigne.
En cas de doute sur les délais, un rappel sur les causes possibles de blocage de virement aide à arbitrer entre virement standard et instantané.
Utiliser la vérification du bénéficiaire et sécuriser la transmission de l’IBAN
La généralisation de la vérification du bénéficiaire (nom / IBAN) depuis octobre 2025 offre un filet de sécurité supplémentaire. Pour en tirer le meilleur parti :
- Accepter les alertes et les messages de discordance, plutôt que de les ignorer.
- Comparer l’orthographe exacte du nom du bénéficiaire avec le document officiel (facture, contrat, RIB).
- Éviter la transmission d’IBAN par e‑mail non chiffré ou messagerie non sécurisée.
En entreprise, la validation à deux niveaux (double signature, double contrôle de l’IBAN) réduit aussi les risques de fraude au faux fournisseur.
Gérer les rappels, relances et preuves de virement de manière structurée
Pour suivre ses virements dans le temps, une organisation minimale change beaucoup de choses :
- Archiver les preuves de virement pour les paiements importants.
- Noter les dates d’émission et les échéances associées.
- Utiliser des rappels de virement ou des alertes calendaires avant la date limite, afin de s’y prendre à temps.
En cas de doute sur une opération ancienne, un simple coup d’œil structuré à son historique ou un outil dédié de rappel de virement bancaire évite des confusions entre paiement déjà effectué ou non, et limite les doublons ou oublis.
