
Un virement bancaire qui n’arrive pas, un compte débité mais un bénéficiaire qui ne voit rien, un message flou de la banque… La situation crée vite du stress, surtout quand un paiement de loyer, de voiture ou de fournisseur dépend de ce transfert.
Derrière un virement bloqué, il existe pourtant des raisons précises, des vérifications bien cadrées et des solutions concrètes pour reprendre la main. En comprenant comment les banques traitent vos ordres, vous réduisez fortement les mauvaises surprises et vous savez comment réagir dès le moindre retard.
| Causes possibles | Comment débloquer |
| Sécurité renforcée, suspicion de fraude 🔒 | Contacter la banque pour vérifier l’origine du virement |
| Plafond dépassé ou compte insuffisamment approvisionné | Ajuster le plafond ou créditer le compte |
| Erreurs dans les informations saisies (IBAN, nom…) | Corriger les données et renvoyer l’opération |
| Vérifications réglementaires (montants élevés) | Fournir les justificatifs demandés (facture, source des fonds) |
Virement bancaire bloqué : comprendre le fonctionnement réel des virements
Avant de parler de blocage, il faut comprendre comment un virement circule réellement entre deux banques. Un virement n’est pas un simple « clic » qui passe instantanément d’un compte A à un compte B. Il transite par des systèmes de règlement interbancaires, soumis à des règles horaires, des jours ouvrés et des contrôles de conformité.
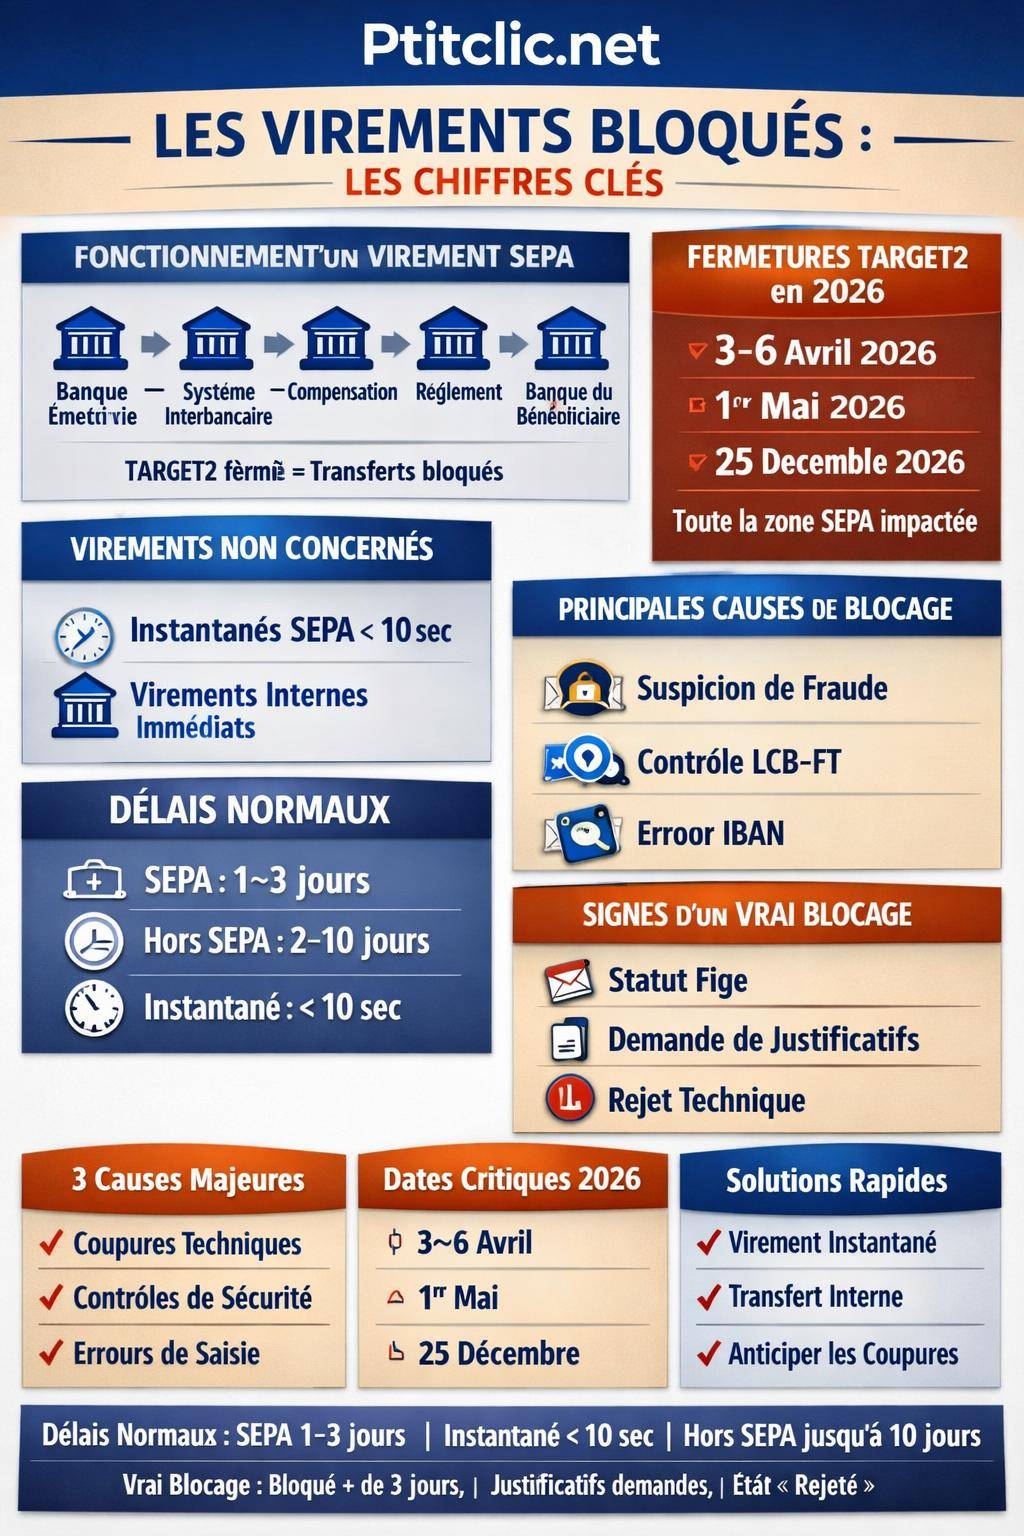
BanqueWero virement instantané : comment ça marche et comment l’utiliserDans l’espace SEPA, les banques utilisent le système TARGET2 pour régler les virements interbancaires standards. Chaque ordre suit un circuit : enregistrement par la banque émettrice, transmission au système interbancaire, compensation, règlement, crédit du compte bénéficiaire. À chaque étape, un contrôle peut retarder ou bloquer le flux.
Les virements internes à une même banque suivent une logique différente. Ils restent dans le système d’information du même établissement et ne passent pas par TARGET2. Ils restent donc généralement plus rapides et moins soumis à des blocages techniques liés aux infrastructures de marché.

Blocage technique lié à TARGET2 : dates clés 2026 et conséquences concrètes
En 2026, plusieurs périodes de fermeture technique du système TARGET2 sont déjà programmées. Ces fenêtres de maintenance entraînent des interruptions de traitement des virements interbancaires SEPA dans l’ensemble de la zone SEPA. Le phénomène ne vise pas une banque en particulier mais l’infrastructure elle-même.
Pendant ces périodes, les virements sont enregistrés par les banques mais restent en attente. Aucune compensation interbancaire standard ne se déroule. Le virement n’est donc ni perdu, ni annulé, il attend simplement la réouverture du système pour être traité en file d’attente.
Blocage principal TARGET2 : 3 au 6 avril 2026
Une fermeture technique majeure est programmée du 3 au 6 avril 2026 inclus. Cette période de quatre jours concerne l’ensemble des virements interbancaires standards en euros dans la zone SEPA.
Conséquence directe : aucun virement interbancaire standard n’est traité pendant cette fenêtre. Les ordres restent dans les systèmes des banques et partent uniquement lors de la réouverture.
Les virements initiés après le 2 avril à 16h30 sont traités à partir du 7 avril. Un ordre passé le 4 avril ne sera donc pas réglé avant cette date, même si la banque l’affiche comme « enregistré » ou « en cours de traitement » sur votre espace client.
| Période | Situation | Conséquence pour les virements |
|---|---|---|
| Avant le 2 avril 2026 – 16h30 | Ordres interbancaires transmis à temps | Traitement SEPA classique, hors incident individuel |
| Après le 2 avril 2026 – 16h30 jusqu’au 6 avril inclus | Fermeture TARGET2 | Ordres enregistrés mais mis en file d’attente jusqu’au 7 avril |
| À partir du 7 avril 2026 | Reprise du système | Déblocage progressif des virements en attente |
Autres fermetures techniques prévues en 2026
D’autres créneaux de fermeture TARGET2 sont déjà signalés pour 2026, avec un impact similaire sur les virements interbancaires SEPA standards :
- 1er mai 2026 : interruption avec un impact sur environ 3 jours, en raison du jour férié combiné aux règles de jours ouvrables.
- 25 décembre 2026 : fermeture d’environ 3 jours, avec une reprise estimée à partir du 29 décembre pour le traitement complet des virements en attente.
Ces fermetures techniques affectent l’ensemble de la zone SEPA, qui inclut : les 27 pays de l’UE, la Norvège, l’Islande, le Liechtenstein, la Suisse, le Royaume-Uni, Monaco, Saint-Marin, Andorre, le Vatican, le Monténégro, l’Albanie, la Moldavie, la Macédoine du Nord et Gibraltar.
Pendant une fermeture TARGET2, les virements sont enregistrés mais en attente. Il n’existe pas de blocage général des comptes, simplement une suspension des règlements interbancaires standards jusqu’à la réouverture du système.

Quels virements ne sont pas concernés par ces blocages TARGET2 ?
Certains types de virements restent traités normalement, y compris pendant les périodes de fermeture du système interbancaire standard :
- Virements instantanés SEPA : traitement en moins de 10 secondes, 24h/24 et 7j/7, sans dépendre du calendrier TARGET2.
- Virements internes à la même banque : flux gérés en interne, sans passage par le système européen de règlement.
Pour un paiement réellement urgent pendant une période de fermeture technique, un virement instantané ou interne devient une véritable solution. En France, depuis janvier 2025, les virements instantanés sont gratuits dans les banques de détail, sous réserve de respecter les plafonds de montant fixés par chaque établissement.
Délais normaux d’un virement : savoir distinguer retard et blocage réel
Beaucoup de « virements bloqués » sont en réalité de simples retards normaux. Avant de parler de blocage, il faut confronter la situation aux délais habituels pratiqués par les banques selon le type de virement.
| Type de virement | Délai habituel | Particularités |
|---|---|---|
| SEPA classique | 1 jour ouvrable, souvent 24–48h, parfois jusqu’à 1–3 jours | Respect des jours ouvrés, coupures horaires, contrôles internes |
| SEPA instantané | Moins de 10 secondes, 24h/24, 7j/7 | Soumis à des plafonds de montant et à l’acceptation par la banque du bénéficiaire |
| Virement international hors SEPA | 2 à 10 jours selon le pays, la devise et les intermédiaires | Conversion de devise, banques correspondantes, contrôles renforcés |
| Virement SWIFT | En général 2–5 jours | Réseau international, commissions et délais variables |
Les règles de traitement prévoient aussi que tout ordre passé un week-end ou un jour férié est traité le jour ouvrable suivant. Un virement saisi un samedi apparaît souvent comme « enregistré » sur votre espace, mais il ne part réellement que le lundi (ou le mardi si le lundi est férié).
BanqueNégocier avec sa banque : ce que les négociateurs professionnels font différemmentDepuis le 9 octobre 2025, la vérification obligatoire nom / IBAN du bénéficiaire rallonge parfois légèrement le délai de traitement, notamment en cas de discordance partielle entre le nom saisi et celui connu de la banque. Cette étape limite les fraudes, mais retarde certains virements le temps d’un contrôle complémentaire.
Pour approfondir la question des délais normaux et de leur calcul, une lecture de la page sur le délai de réception d’un virement apporte un complément utile, notamment pour comprendre les cas particuliers.

Principales causes d’un virement bancaire bloqué
Un virement peut être bloqué pour des motifs variés : technique, réglementaire, sécuritaire ou simplement administratif. En pratique, plusieurs grandes catégories se retrouvent dans la majorité des cas.
1. Suspicion de fraude, phishing ou arnaque
Les banques sont légalement tenues de lutter contre la fraude et les escroqueries. Lorsqu’un virement présente des caractéristiques atypiques par rapport à votre comportement habituel, le système de détection interne peut déclencher une alerte et suspendre l’ordre.
Exemples de signaux qui déclenchent souvent une vérification humaine :
- Montant inhabituellement élevé par rapport à vos opérations classiques.
- Virement vers un pays rarement utilisé par vos soins.
- Multiplication de virements successifs vers un même bénéficiaire nouveau.
- Virement effectué peu de temps après un mot de passe modifié ou une réactivation d’accès.
En cas de suspicion de fraude, la banque a le droit de bloquer temporairement un virement, de vous contacter pour vérification et d’exiger des informations complémentaires sur la nature de l’opération et l’identité du bénéficiaire.
Le blocage n’est pas une sanction, mais une mesure de protection. Le service fraude cherche à confirmer que vous êtes bien à l’origine de l’ordre et que l’opération correspond à un motif économique réel (paiement de facture, achat, remboursement, etc.).
2. Lutte contre le blanchiment d’argent et le financement du terrorisme (LCB-FT)
Les banques sont soumises à une réglementation stricte en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme. Les services de conformité peuvent bloquer un virement en attendant :
- Des justificatifs sur l’origine des fonds (relevé, acte de vente, bulletin de salaire).
- Des explications sur l’objet du virement (contrat, facture, compromis de vente).
- Des éléments sur la relation avec le bénéficiaire (lien familial, professionnel, contractuel).
Certains profils ou flux attirent particulièrement l’attention : virements vers des zones à risque, montants élevés sans cohérence apparente avec vos revenus, allers-retours rapides de fonds entre plusieurs pays, etc.
3. Coordonnées bancaires erronées ou incomplètes
Un virement peut aussi se retrouver bloqué ou rejeté pour des raisons purement techniques liées aux coordonnées bancaires :
- IBAN incomplet ou invalide : erreur de saisie, nombre de caractères incorrect, clé de contrôle erronée.
- BIC non reconnu sur certains virements internationaux hors SEPA.
- Incohérence nom / IBAN détectée depuis la généralisation du contrôle du bénéficiaire en 2025.
Dans ces cas, le virement est souvent rejeté automatiquement par la banque du bénéficiaire ou par le système interbancaire. Les fonds reviennent alors sur le compte de l’émetteur, parfois après un délai de quelques jours.
4. Provision insuffisante ou dépassement de plafond
Un virement peut rester en attente ou être refusé lorsque le compte source n’a pas suffisamment de liquidités ou dépasse un plafond défini par la banque :
- Solde insuffisant au moment de l’exécution (même si le solde semblait suffisant lors de la saisie).
- Plafond journalier ou hebdomadaire de virement dépassé.
- Plafonds spécifiques sur les virements instantanés.
Dans ce type de blocage, l’information figure souvent dans l’historique des opérations : « virement refusé », « ordre rejeté » ou mention proche. Le virement n’est alors jamais parti vers la banque du bénéficiaire.
5. Blocage lié au profil du compte (saisie, opposition, clôture en cours)
Certaines situations juridiques ou contractuelles peuvent également bloquer les virements sortants :
- Saisie sur compte ou procédure judiciaire en cours.
- Compte en cours de clôture ou déjà clôturé.
- Compte restreint suite à un incident grave (fraude, impayés, dossier de surendettement).
Dans ces cas, la banque restreint tout ou partie des moyens de paiement, y compris les virements. Un courrier ou un message sécurisé explique en général la nature de la mesure et la procédure pour rétablir la situation.
6. Problème spécifique aux virements internationaux hors SEPA
Les virements en devise vers des pays hors SEPA traversent parfois plusieurs banques intermédiaires, ce qui multiplie les risques de blocage :
- Contrôles spécifiques de change ou de réglementation locale.
- Banque intermédiaire qui demande des compléments d’information.
- Pays en développement où les infrastructures de paiement sont moins fluides.
Les facteurs de ralentissement classiques incluent la devise étrangère, les pays considérés à risque, la présence de multiples intermédiaires, et bien sûr les week-ends et jours fériés locaux.
Comment savoir si un virement est vraiment bloqué ?
Avant d’envisager des démarches lourdes, il faut vérifier plusieurs éléments clés : l’état du virement dans votre espace client, les délais normaux, les jours non ouvrés et les éventuels messages de la banque.
Étape 1 : analyser le statut du virement dans votre banque
Les espaces en ligne affichent généralement un statut ou un libellé associé au virement :
- « Enregistré » ou « en cours de traitement » : virement initié mais pas encore envoyé ou pas encore compensé.
- « Exécuté » : ordre parti, la banque du bénéficiaire doit encore créditer le compte.
- « Rejeté » ou « refusé » : virement non exécuté, souvent pour motif technique ou absence de provision.
Si le virement reste bloqué sur « en cours » au-delà de 2 à 3 jours ouvrés pour un SEPA classique, en dehors d’une période de fermeture TARGET2, une vérification auprès du service client se justifie pleinement.
Étape 2 : tenir compte des jours non ouvrés, week-ends et fériés
Les virements SEPA classiques ne sont traités que les jours ouvrables. Un ordre passé :
- Le vendredi soir : le traitement réel débute le lundi.
- Pendant un jour férié : report au jour ouvrable suivant.
- Pendant une fermeture TARGET2 : report à la date de réouverture du système.
Beaucoup de retards apparents s’expliquent par cette simple règle de glissement au prochain jour ouvrable. Avant de conclure à un blocage, il faut donc recalculer le délai en intégrant ce calendrier.
Étape 3 : vérifier avec le bénéficiaire et son relevé de compte
Le bénéficiaire a parfois reçu le virement mais ne l’a pas encore remarqué, ou son application mobile n’actualise pas les opérations en temps réel. Une vérification sur son relevé, à la date d’exécution du virement, lève souvent le doute.
Si le virement apparaît comme « exécuté » de votre côté, que les délais normaux sont dépassés et que le bénéficiaire ne voit encore rien sur son compte, la lecture de la page consacrée au virement non reçu donne des pistes complémentaires pour reconstituer le parcours de l’opération.
Comment débloquer un virement bancaire bloqué : les démarches concrètes
Une fois le blocage avéré, l’objectif consiste à identifier la cause exacte et à suivre la procédure adaptée. Selon l’origine du blocage (fraude, conformité, technique, juridique), les actions diffèrent.
1. Contacter rapidement votre banque par les bons canaux
La première étape consiste à joindre votre banque, idéalement par plusieurs canaux :
- Message sécurisé depuis l’espace client, pour laisser une trace écrite.
- Appel téléphonique au service client pour un retour plus rapide.
- Rendez-vous en agence pour les dossiers volumineux ou sensibles.
Formulez une demande précise : date d’initiation du virement, montant, IBAN du bénéficiaire, nature du paiement. Plus votre demande est structurée, plus la réponse du conseiller ou du service technique sera opérationnelle.
2. En cas de suspicion de fraude : authentifier l’ordre
Lorsque le blocage provient d’une alerte anti-fraude, le service bancaire peut vous poser plusieurs questions ciblées :
- Confirmer que vous êtes bien à l’origine de l’ordre.
- Préciser la nature de la relation avec le bénéficiaire.
- Expliquer l’objet du virement (facture, achat, prêt, remboursement).
Une fois l’authenticité confirmée et l’origine des fonds clarifiée, le service lève généralement le blocage et relance l’exécution du virement. La durée dépend de la réactivité des équipes et de la complexité du dossier.
3. En cas de contrôle LCB-FT : fournir des justificatifs clairs
Pour les blocages liés à la lutte contre le blanchiment, la seule stratégie efficace consiste à transmettre rapidement les pièces demandées :
- Contrat de vente ou compromis pour un achat immobilier.
- Facture d’un fournisseur ou d’un prestataire.
- Attestation de don, justificatif de succession, bulletin de salaire, etc.
Les services de conformité recherchent la cohérence entre le montant, la nature de l’opération et vos revenus habituels. Une explication détaillée, accompagnée de documents lisibles, accélère nettement l’analyse.
4. En cas d’erreur d’IBAN : annulation, rappel de fonds et recours
Si le virement a été envoyé vers un mauvais IBAN, deux scénarios se présentent :
- Virement non exécuté : rejet automatique par le système, les fonds reviennent sur votre compte.
- Virement exécuté vers un autre compte existant : cas plus complexe, nécessitant un rappel de fonds.
Pour un virement envoyé vers un mauvais bénéficiaire, la banque peut solliciter la banque du destinataire pour récupérer les fonds, mais ce rappel nécessite en général l’accord de la personne qui a reçu l’argent.
Le droit bancaire considère qu’un virement exécuté vers l’IBAN que vous avez fourni est réputé conforme à l’ordre donné. En cas d’erreur de saisie de votre part, la responsabilité de la banque reste limitée, et le rappel de fonds dépend de la coopération du bénéficiaire involontaire.
5. En cas de provision insuffisante ou de plafond dépassé
Si le virement est bloqué pour absence de fonds disponibles ou dépassement de plafond, la solution reste relativement simple :
- Recréditer le compte pour disposer de la somme intégrale.
- Demander une augmentation temporaire de plafond de virement à votre banque.
- Scinder éventuellement l’opération en plusieurs virements, selon les limites autorisées.
Dans tous les cas, il convient de relancer l’ordre après régularisation. Un virement refusé pour manque de provision n’est pas réexécuté automatiquement par la banque.
6. En cas de blocage juridique ou administratif
Pour les blocages liés à une saisie, une décision de justice ou une procédure de surendettement, la résolution se situe souvent en dehors du périmètre de la banque :
- Contacter l’huissier ou l’organisme à l’origine de la saisie.
- Vérifier les recours possibles (contestation, délais de paiement, plan d’apurement).
- Échanger avec un conseiller bancaire sur les moyens de paiement encore autorisés.
La banque applique les décisions reçues et n’a qu’une marge de manœuvre limitée. Le déblocage du compte ou la levée de saisie dépend des autorités compétentes.
Virement bloqué pendant une fermeture TARGET2 : comment réagir ?
Un virement interbancaire standard initié juste avant ou pendant une fermeture TARGET2 semble souvent « bloqué » alors qu’il suit simplement la file d’attente technique. La bonne réaction consiste à ajuster ses attentes et à connaître les alternatives.
Reconnaître un blocage lié à TARGET2
Les signes typiques d’une fermeture technique :
- Virement marqué « enregistré » ou « en cours » plusieurs jours de suite, mais pas « rejeté ».
- Période correspondant à un jour férié bancaire européen (1er mai, Noël, etc.) ou à une fermeture annoncée.
- Retard généralisé, observé aussi par d’autres personnes, et non un cas isolé sur votre compte.
Dans un tel contexte, le blocage ne dépend pas de votre profil, mais du calendrier de fonctionnement des systèmes interbancaires.
Que faire concrètement pendant la fermeture ?
Pendant la période de fermeture :
- Éviter de multiplier les ordres similaires : ils partiront tous en même temps lors de la réouverture.
- Informer les bénéficiaires potentiellement concernés (bailleur, fournisseur, proche) du délai supplémentaire.
- Utiliser un virement instantané ou un virement interne pour les paiements vraiment urgents.
Une fois TARGET2 rouvert, le traitement reprend en général de manière progressive. Les virements en attente se déversent dans le système, ce qui entraîne parfois un effet d’embouteillage temporaire sur quelques heures.
Prévenir les blocages de virements : bonnes pratiques au quotidien
Une partie significative des blocages se prévient par quelques réflexes simples lors de la préparation et de l’émission des virements. Une gestion rigoureuse de vos coordonnées bancaires, de vos plafonds et de vos justificatifs limite nettement les incidents.
Soigner la saisie des coordonnées bancaires
Quelques gestes réduisent fortement les rejets techniques :
- Copier-coller l’IBAN depuis une source fiable plutôt que le saisir à la main.
- Vérifier deux fois les premiers et derniers caractères de l’IBAN.
- Renseigner un libellé de virement clair (facture, période, nom du bailleur).
En cas de doute sur un IBAN reçu par e-mail, demander une confirmation via un autre canal (contrat signé, espace client, facture officielle) limite fortement les risques de fraude.
Adapter vos plafonds et avertir en cas d’opération exceptionnelle
Avant une opération d’un montant élevé, vérifiez vos plafonds de virement et ajustez-les si nécessaire. La plupart des banques permettent :
- Une modification temporaire de plafond depuis l’espace client.
- Une adaptation durable sur demande auprès de votre conseiller.
Prévenir la banque en amont d’un mouvement important (achat immobilier, apport de capital, gros transfert familial) améliore nettement la fluidité des contrôles de conformité.
Préparer un dossier de justificatifs accessible
Pour les profils amenés à effectuer régulièrement de gros virements (professionnels, expatriés, investisseurs), conserver un dossier numérique de justificatifs facilite les échanges avec la banque :
- Contrats, factures, mandats, baux.
- Bulletins de salaire, attestations de revenus, déclarations fiscales.
- Actes notariés, relevés de comptes justificatifs d’origine des fonds.
En cas de demande du service conformité, vous gagnez un temps précieux en envoyant immédiatement les pièces adaptées et complètes.
Virement bancaire bloqué : synthèse des cas, délais et solutions
Pour clarifier les différentes situations possibles, le tableau suivant résume les scénarios les plus fréquents, les signes observables et les pistes de résolution :
| Situation | Signes visibles | Action recommandée |
|---|---|---|
| Retard normal (jours non ouvrés) | Virement « en cours », week-end / férié, délai < 3 jours ouvrés | Attendre le prochain jour ouvrable, vérifier le calendrier bancaire |
| Fermeture TARGET2 (3–6 avril, 1er mai, 25 décembre…) | Retard généralisé, période annoncée, statut « enregistré » | Reporter les opérations non urgentes, utiliser instantané ou interne si besoin |
| Suspicion de fraude | Contact de la banque, questions sur l’opération, virement suspendu | Confirmer l’ordre, expliquer l’objet, authentifier l’opération |
| Contrôle LCB-FT | Demande de justificatifs, analyse conformité en cours | Fournir les documents demandés rapidement et de manière complète |
| Erreur d’IBAN | Rejet technique ou virement parti vers un autre compte | Vérifier l’IBAN, demander un rappel de fonds, corriger l’ordre |
| Provision insuffisante / plafond dépassé | Message de rejet, absence de débit, mention de refus | Approvisionner le compte, ajuster le plafond, relancer le virement |
| Blocage juridique ou administratif | Notification de saisie, compte restreint, courriers officiels | Contacter l’organisme concerné, étudier les recours, négocier un plan |
Pour choisir le canal le plus adapté à votre besoin, le guide complet consacré au fonctionnement des virements bancaires offre une vue d’ensemble utile : types de virements, délais, plafonds et options possibles quand un virement semble bloqué ou trop long à arriver.