
Comparatif · 10 assureurs · septembre 2026
Meilleure banque prêt immobilier travailleur indépendant : classement
Cette page s’adresse aux travailleurs indépendants et aux professions libérales comptant moins de 3 ans d’activité. L’accès au prêt immobilier dépend notamment de l’ancienneté, des bilans disponibles, de l’apport et des revenus retenus. Le classement confronte ces quatre critères selon le relevé ptitclic.net de septembre 2026.
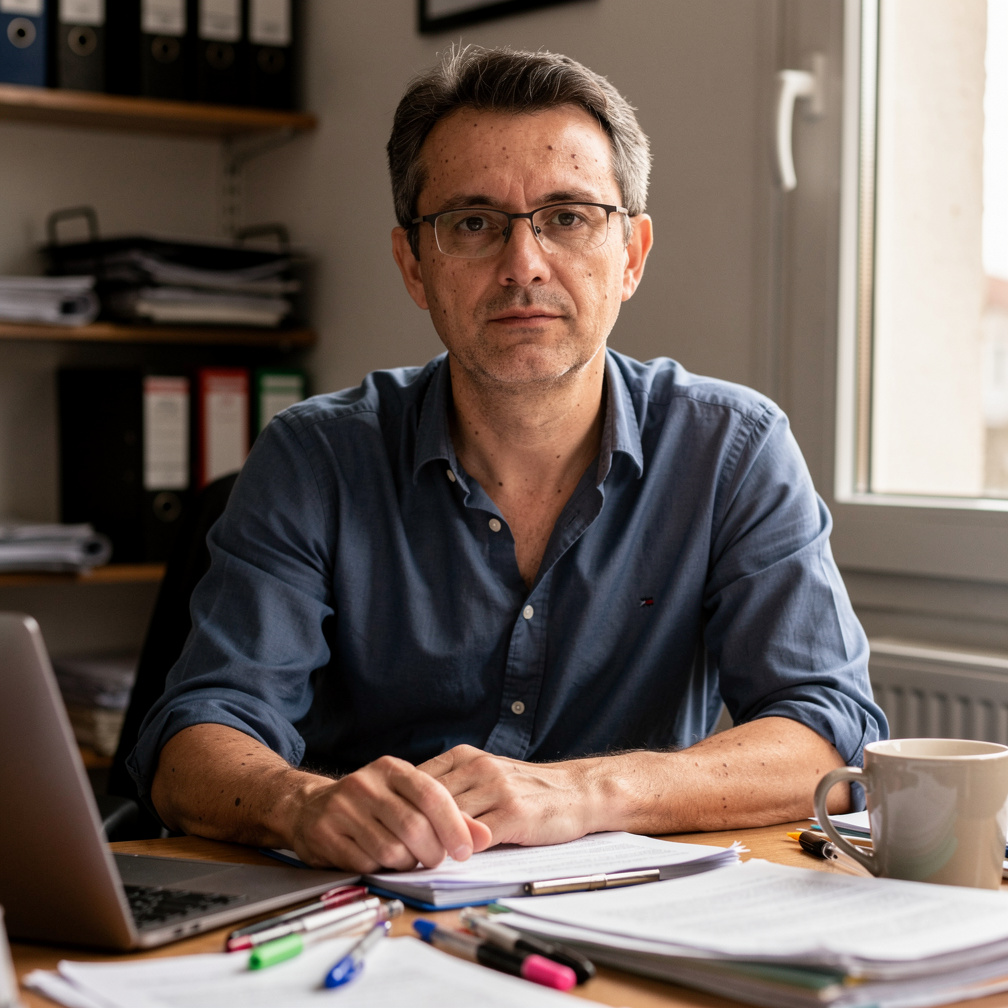 Comparatif rédigé par Pierre Sabatier
crédit immobilier · relevé de septembre 2026
Classement meilleure banque prêt immobilier travailleur indépendant
Chaque banque reçoit une note sur 5 pour l’ancienneté exigée, le nombre de bilans, l’apport et les revenus retenus. Les quatre critères ont le même poids et la note globale correspond à leur moyenne, arrondie à une décimale.
Crédit Agricole
Deux ans d’activité et 70 % de revenus retenus font la différence
Cette solution convient à un indépendant disposant de 2 ans d’activité et de 20 % d’apport. Sous 2 ans, un co-emprunteur ou un apport de 30 % peut devenir nécessaire.
Crédit Mutuel
Un dossier accessible dès 2 ans avec 15 % d’apport
Banque Populaire
Deux bilans suffisent avec un apport fixé à 15 %
Crédit Coopératif
Deux bilans ouvrent l’étude avec 20 % d’apport
Société Générale
L’apport de 10 % compense une exigence de 3 bilans
Caisse d’Epargne
Un apport limité à 10 % après trois bilans
La Banque Postale
Dix pour cent d’apport suffisent après 3 ans d’activité
LCL
Le profil libéral devient finançable après trois bilans complets
BNP Paribas
Les professions libérales stables sont étudiées après trois années
HSBC France
Trois ans et 20 % d’apport ciblent les hauts revenus
Conditions bancaires pour les indépendants récents
Les mêmes cinq critères pour les 10 contrats. L'en-tête reste visible pendant le défilement.
| Assureur | Ancienneté d'activité exigée | Nombre de bilans demandés | Apport exigé | Revenus retenus |
|---|---|---|---|---|
Crédit Agricole1er · notre choix · 4,5/5 | 2 ans | 2 bilans | 20 % | 70 % |
Crédit Mutuel2e · 4,4/5 | 2 ans | 2 bilans | 15 % | 35 % |
Banque Populaire3e · 4,3/5 | 2 ans | 2 bilans | 15 % | 33 % |
Crédit Coopératif4e · 4,1/5 | 2 ans | 2 bilans | 20 % | 33 % |
Société Générale5e · 3,6/5 | 3 ans | 3 bilans | 10 % | 33 % |
Caisse d’Epargne6e · 3,6/5 | 3 ans | 3 bilans | 10 % | 33 % |
La Banque Postale7e · 3,6/5 | 3 ans | 3 bilans | 10 % | 33 % |
LCL8e · 3,4/5 | 3 ans | 3 bilans | 15 % | 35 % |
BNP Paribas9e · 3,3/5 | 3 ans | 3 bilans | 15 % | 33 % |
HSBC France10e · 3,1/5 | 3 ans | 3 bilans | 20 % | 33 % |

L'analyse de la courtière
Lecture du marché des indépendants récents
Le relevé de septembre 2026 fait apparaître deux seuils principaux d’ancienneté : 2 ans et 3 ans. Quatre banques acceptent une étude dès 2 ans, tandis que six s’appuient sur 3 années d’activité. Les apports standards vont de 10 % à 20 %.
Pour les dossiers sous le seuil habituel, les limites recensées portent l’apport jusqu’à 25 % ou 30 %. Le classement favorise donc les établissements combinant peu de bilans, une ancienneté courte et une prise en compte plus large des revenus.
Pierre Sabatier · crédit immobilier · ses articles
Ce qui fait le prix et la différence bancaire
Le relevé de septembre 2026 porte sur les conditions d’accès au crédit, sans intégrer les barèmes de taux. Cinq facteurs permettent toutefois d’identifier les dossiers susceptibles d’obtenir une proposition plus facilement.
Ancienneté de l’activité
2 à 3 ans
Les seuils relevés commencent à 2 ans chez quatre banques et à 3 ans chez les six autres. Une année supplémentaire peut donc ouvrir plusieurs circuits bancaires. Avant 2 ans, les solutions recensées reposent principalement sur un apport renforcé ou un co-emprunteur.
Nombre de bilans disponibles
2 à 3 bilans
Les banques demandent 2 ou 3 bilans selon leur politique. Deux bilans donnent accès à quatre établissements du classement. Trois bilans élargissent le choix aux dix banques étudiées.
Niveau de l’apport
10 % à 30 %
L’apport standard observé s’étend de 10 % à 20 %. Pour une activité plus récente que le seuil demandé, certaines banques portent cette exigence à 25 % ou 30 %. Cet effort supplémentaire sert alors à renforcer un historique professionnel encore court.
Part des revenus retenus
33 % à 70 %
Le critère relevé s’étend de 33 % à 70 % selon les banques. Il influence directement la lecture de la capacité financière du dossier. Le Crédit Agricole obtient la meilleure note sur ce point avec 70 %, contre 35 % ou 33 % pour les autres acteurs.
Renfort apporté au dossier
1 co-emprunteur ou 1 caution
Un co-emprunteur ou une caution peut soutenir un dossier situé sous le seuil d’ancienneté. Cette possibilité apparaît notamment dans les limites du Crédit Agricole, de Société Générale, de Banque Populaire, de LCL et du Crédit Coopératif. Elle ne remplace pas automatiquement les bilans, mais peut modifier la décision associée à une activité récente.
Choisir sa meilleure banque pour un prêt immobilier indépendant
La première place revient au Crédit Agricole avec une note de 4,5 sur 5. Ce résultat repose sur une étude possible dès 2 ans, seulement 2 bilans et 70 % de revenus retenus. Son apport standard de 20 % reste toutefois supérieur aux 15 % demandés par le Crédit Mutuel et Banque Populaire. Le Crédit Mutuel suit avec 4,4 grâce à 2 ans d’ancienneté, 2 bilans et 15 % d’apport. Banque Populaire obtient 4,3 avec des conditions proches et 33 % de revenus retenus. Le choix dépend donc du couple formé par l’historique d’activité et l’épargne disponible.
Prêt immobilier avec moins de 3 ans d’activité
Quatre banques du relevé étudient un dossier à partir de 2 ans d’activité. Il s’agit du Crédit Agricole, du Crédit Mutuel, de Banque Populaire et du Crédit Coopératif. Leurs exigences d’apport s’échelonnent de 15 % à 20 %. Sous 24 mois, la sélection devient nettement plus stricte dans les limites recensées. Les niveaux d’apport mentionnés atteignent alors 25 % ou 30 %, parfois avec un co-emprunteur ou une caution. Aucun acteur classé ne présente une condition standard inférieure à 2 ans.
Faire analyser son prêt immobilier de travailleur indépendant
Une note élevée ne garantit pas l’acceptation du crédit immobilier. Elle indique que les seuils relevés sont plus accessibles pour un indépendant récent. Un courtier examine la compatibilité entre l’ancienneté, les bilans, l’apport et la règle de revenus de chaque banque. Cette lecture évite de présenter un dossier de 2 ans à un établissement fondé sur 3 bilans. Elle permet aussi d’arbitrer entre un apport de 10 %, 15 % ou 20 %. Le montage doit enfin intégrer les exigences particulières de co-emprunteur ou de caution.
Questions fréquentes
Quelle banque étudie un prêt immobilier indépendant dès 2 ans ?
Crédit Agricole, Crédit Mutuel, Banque Populaire et Crédit Coopératif examinent les dossiers à partir de 2 ans d’activité. Ils demandent 2 bilans et un apport compris entre 15 % et 20 %. Le Crédit Agricole arrive en tête grâce à 70 % de revenus retenus.
Peut-on emprunter avec moins de 2 ans d’activité ?
Les conditions standards relevées commencent à 2 ans d’activité. Sous ce seuil, certaines banques mentionnent 25 % ou 30 % d’apport, un co-emprunteur ou une caution externe. L’acceptation reste alors beaucoup plus sélective.
Quel apport prévoir avec moins de 3 ans d’activité ?
À partir de 2 ans, les apports standards relevés vont de 15 % à 20 %. Sous 2 ans, plusieurs limites indiquent 25 % ou 30 %. Le montant à mobiliser dépend donc principalement de l’ancienneté et du renfort apporté au dossier.
Une profession libérale doit-elle présenter trois bilans ?
Trois bilans sont demandés par six banques du classement. Quatre acteurs acceptent toutefois une étude avec 2 bilans. Une profession libérale disposant de seulement 2 années d’activité peut donc cibler ces circuits en priorité.
Un co-emprunteur peut-il compenser une activité récente ?
Plusieurs banques prévoient cette possibilité dans leurs limites d’acceptation. Le co-emprunteur apparaît notamment lorsque l’activité compte moins de 2 ou 3 ans. Il renforce le dossier sans garantir à lui seul l’accord bancaire.
La première banque du classement convient-elle à tous les indépendants ?
Le Crédit Agricole prend la première place avec 4,5 sur 5, grâce à 2 ans d’ancienneté, 2 bilans et 70 % de revenus retenus. Il demande néanmoins 20 % d’apport dans le cadre standard relevé. Un indépendant disposant de 10 % ou 15 % d’apport peut donc trouver un positionnement plus adapté ailleurs dans le classement.
Le Crédit Agricole occupe la première place du relevé de septembre 2026 avec une note de 4,5 sur 5. Le Crédit Mutuel et Banque Populaire suivent grâce à une étude possible dès 2 ans et des apports standards de 15 %. Pour un indépendant récent, le bon circuit bancaire dépend avant tout du nombre de bilans, de l’apport disponible et des revenus retenus.
Votre situation ne rentre dans aucune de ces cases ? C'est le cas le plus fréquent après 60 ans, et c'est là qu'un courtier sert à quelque chose.
Faire étudier mon dossier