

Valider un achat en ligne sur l’application de sa banque est devenu un passage quasi obligatoire. Entre notifications, codes de sécurité, biométrie et 3D Secure, le moindre paiement sur internet passe désormais par votre smartphone. Encore faut-il comprendre chaque étape pour éviter les blocages, paiements refusés et achats en attente.
Dans cet article, je vous propose un guide complet, concret et structuré pour apprivoiser ce parcours de validation bancaire. Vous allez voir comment fonctionne la validation d’un achat dans l’app, quelles options de sécurisation existent, comment réagir en cas d’erreur ou de paiement refusé et quelles habitudes adopter pour payer sereinement en ligne.
| Étape | Essentiel à retenir |
| Ouverture de l’application | Accéder rapidement à l’espace sécurisé de votre banque 📱 |
| Notification d’achat | Recevoir une alerte demandant la validation d’une transaction |
| Validation | Confirmer l’achat via code, empreinte ou reconnaissance faciale 🔐 |
| Confirmation | Un message valide immédiatement la transaction effectuée |
Valider un achat sur l’application de sa banque : comprendre le principe
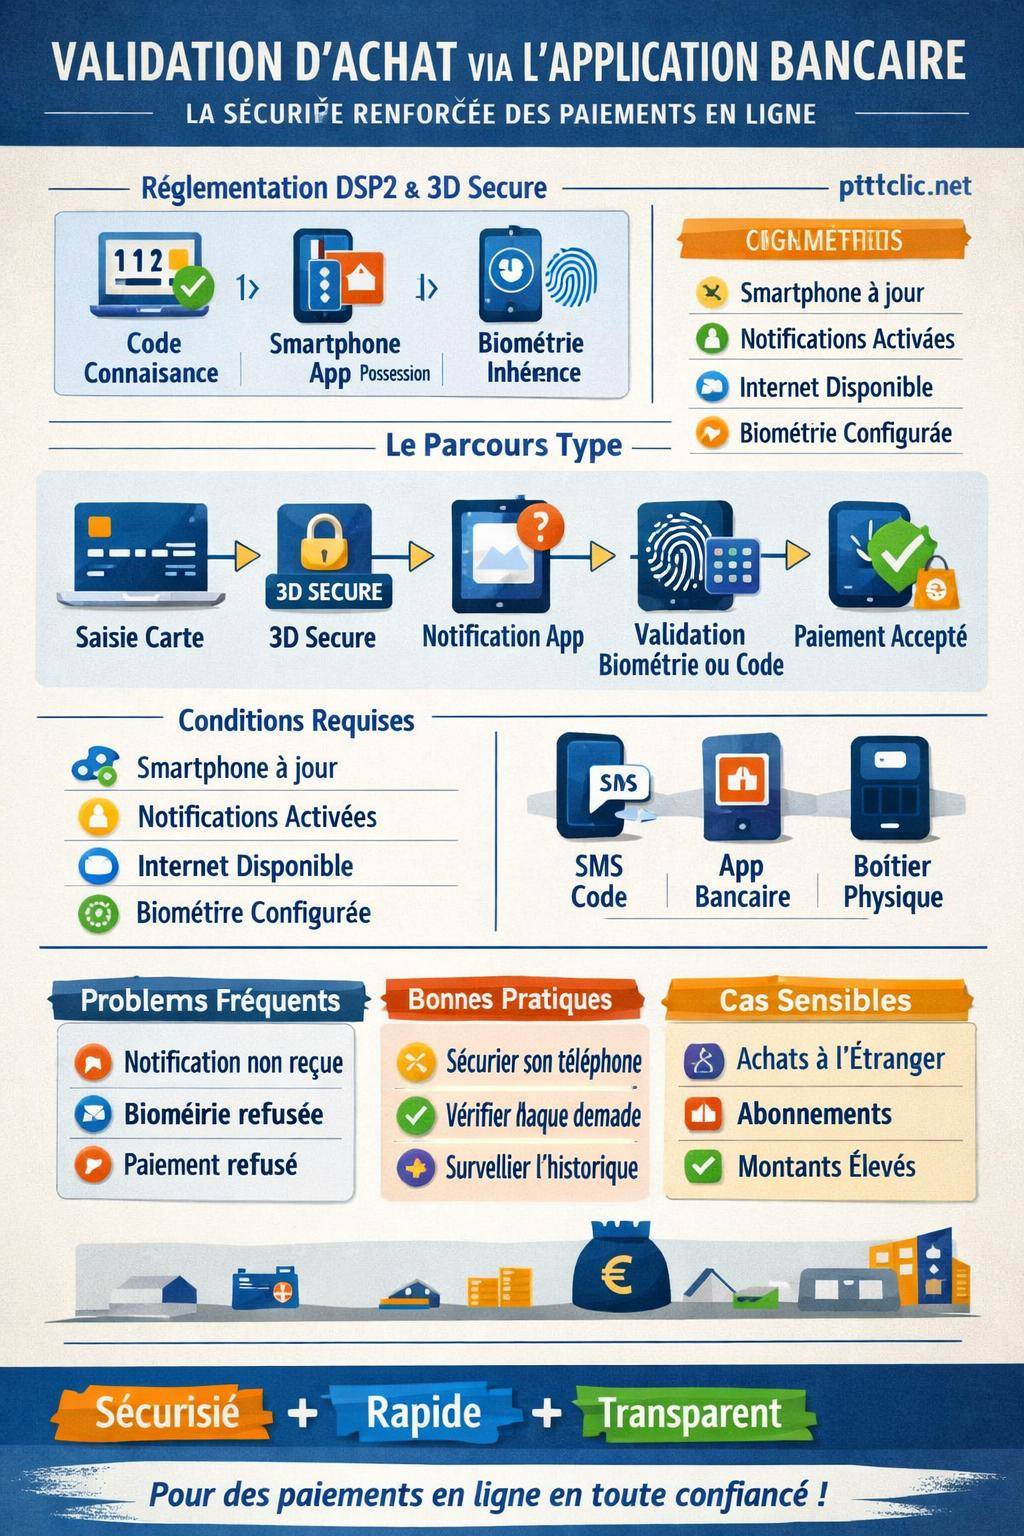
À chaque paiement en ligne, votre banque doit vérifier que vous êtes bien à l’origine de la transaction. Ce contrôle repose sur un système d’authentification renforcée, souvent lié à la technologie 3D Secure, et s’appuie de plus en plus sur votre application bancaire.
Votre smartphone devient alors une sorte de clé électronique. L’application de votre banque génère ou reçoit une demande de validation. Vous confirmez l’achat avec un code, une empreinte digitale ou la reconnaissance faciale, et la banque autorise (ou refuse) le paiement.
Cette validation limite les risques de fraude, sécurise vos achats sur les sites marchands et rassure les commerçants qui reçoivent une confirmation directe de la banque émettrice de la carte.

Les trois piliers de la validation d’un achat
La réglementation européenne (DSP2) impose une authentification forte. Elle repose généralement sur au moins deux éléments distincts :
- Un élément que vous connaissez : code secret de l’application, mot de passe, code 3D Secure dédié.
- Un élément que vous possédez : votre smartphone, votre carte bancaire, un boîtier physique.
- Un élément qui vous caractérise : empreinte digitale, reconnaissance faciale, schéma biométrique.
L’application bancaire concentre ces éléments au même endroit. Elle devient l’outil principal pour valider vos achats sur internet, mais aussi parfois vos virements, vos ajouts de bénéficiaires ou vos paiements sans contact mobiles.
« Votre banque ne vous demandera jamais de valider un achat par e-mail ou par un lien envoyé par SMS. Toute demande de confirmation passe par les canaux officiels : application, site sécurisé, ou SMS chiffré sans demande de code confidentiel complet. »
Préparer son smartphone et son application bancaire
Une validation fluide d’achat en ligne commence par un smartphone prêt et une application bancaire correctement configurée. Sans cette préparation, vous multipliez les risques de codes non reçus, de validation impossible ou d’achats refusés.
Vérifier les prérequis techniques
Avant de compter sur l’application pour valider vos paiements, quelques points méritent une vérification :
- Smartphone compatible : système d’exploitation assez récent (Android, iOS), mises à jour de sécurité installées.
- Connexion internet : Wi-Fi stable ou données mobiles actives pour recevoir les demandes de validation en temps réel.
- Notifications activées : l’application doit afficher les alertes de paiement et les demandes d’authentification.
- Espace de stockage suffisant : une application saturée ou qui plante pendant la validation bloque parfois l’opération.
Une fois ces éléments vérifiés, l’étape suivante consiste à activer les outils de sécurité intégrés à l’application de votre banque.

Activer la biométrie et la sécurité renforcée
La majorité des banques propose une validation par biométrie : empreinte digitale ou reconnaissance faciale. Cette méthode combine confort et sécurité, car vous n’avez plus à saisir de code à chaque fois, tout en respectant l’authentification forte.
Dans l’application bancaire, un menu « Sécurité », « Connexion et validation » ou « Authentification » permet souvent de :
- Activer la connexion par empreinte ou Face ID.
- Choisir la méthode de validation des opérations (biométrie, code secret, mot de passe).
- Paramétrer le délai d’expiration de session (déconnexion automatique).
- Activer ou désactiver la validation des paiements en ligne via l’application.
Étapes détaillées pour valider un achat sur l’application de sa banque
Le parcours de validation suit toujours la même logique, même si l’interface varie d’une banque à l’autre. Comprendre ce déroulé évite les hésitations au moment clé du paiement.

1. Lancement du paiement sur le site marchand
Tout commence sur le site ou l’application du commerçant. Vous saisissez vos coordonnées de carte bancaire :
- Numéro de carte (16 chiffres).
- Date d’expiration.
- Cryptogramme visuel (CVV) au dos de la carte.
Après validation, le site redirige vers une page sécurisée liée à votre banque. C’est à ce moment que le système 3D Secure intervient.
2. Redirection vers la page de sécurité bancaire
La page de sécurité affiche généralement :
- Le logo de votre banque.
- Le montant de l’achat.
- Le nom du commerçant.
- Une mention indiquant qu’une vérification supplémentaire est nécessaire.
Selon votre configuration, deux scénarios se présentent :
- L’application bancaire envoie une notification push pour valider l’achat.
- La page de sécurité indique d’ouvrir votre application pour confirmer la transaction.
Dans certains cas encore présents, un code SMS est envoyé. Si vous rencontrez des difficultés avec ces SMS, une ressource dédiée comme ce guide complet sur le SMS bancaire non reçu apporte des solutions ciblées.
3. Consultation de la notification dans l’application
Sur votre smartphone, vous voyez apparaître une alerte de l’application bancaire :
- « Validation d’un achat en ligne ».
- Montant et devise.
- Nom du commerçant ou du site.
- Heure de la demande.
Vous ouvrez la notification ou l’application, puis vous accédez à un écran récapitulatif de l’opération. C’est le moment de vérifier que les informations correspondent bien à l’achat que vous souhaitez effectuer.
« En cas de doute sur un montant ou un commerçant inconnu, refusez la validation. Mieux vaut rater un achat légitime que laisser passer une opération frauduleuse. Vous pourrez toujours recommencer l’achat en toute sérénité. »
4. Validation de l’achat par biométrie ou code
Une fois le récapitulatif affiché dans l’application bancaire, plusieurs méthodes de confirmation sont possibles :
- Empreinte digitale : vous posez le doigt sur le capteur.
- Reconnaissance faciale : le téléphone scanne votre visage.
- Code de l’application : vous saisissez un code à 4 ou 6 chiffres défini lors de l’activation.
Après validation, l’application envoie une confirmation cryptée aux serveurs de la banque, qui transmet ensuite l’autorisation au site marchand. L’écran du commerçant se met à jour, et vous obtenez un message du type « Paiement accepté ».
5. Retour sur le site marchand et preuve de paiement
Le site ou l’application du commerçant affiche alors :
- Un message de confirmation de commande.
- Un numéro de commande ou de référence.
- Un e-mail récapitulatif envoyé à votre adresse.
De votre côté, l’application bancaire enregistre l’opération dans l’historique de carte. Un simple contrôle dans la rubrique « Opérations carte », « Paiements en ligne » ou « Historique » vous permet de vérifier que le débit correspond bien au montant prévu.
Comparatif des principales méthodes de validation d’un achat
Plusieurs systèmes coexistent encore : SMS, application bancaire, boîtier physique. Chacun présente des avantages et des limites. Voici un tableau pour y voir clair.
| Méthode | Fonctionnement | Avantages | Limites |
|---|---|---|---|
| SMS 3D Secure | Réception d’un code par SMS à saisir sur la page bancaire. | Simple à comprendre, pas besoin d’application. | Sensible aux problèmes de réseau, aux numéros mal enregistrés, moins adapté aux nouvelles exigences de sécurité. |
| Application bancaire | Notification sur l’app, validation par biométrie ou code. | Validation rapide, plus sécurisée, peu de saisie manuelle. | Nécessite smartphone compatible, connexion internet, notifications actives. |
| Boîtier physique / lecteur de carte | Génération d’un code via un boîtier et la carte bancaire. | Indépendant du smartphone, utile en zone sans réseau mobile. | Peu pratique au quotidien, matériel à transporter, usage en diminution. |
Gérer les problèmes de validation d’achat dans l’application bancaire
Malgré une configuration correcte, il arrive que la validation ne fonctionne pas du premier coup. Comprendre les causes fréquentes évite la frustration et limite les tentatives multiples.
Notifications non reçues ou en retard
Si la notification n’arrive pas au moment de payer, plusieurs pistes sont à vérifier :
- Connexion internet instable ou inexistante.
- Mode avion activé ou données mobiles coupées.
- Notifications désactivées pour l’application bancaire dans les réglages du téléphone.
- Application qui ne s’exécute plus en arrière-plan.
Dans certains cas, la page de sécurité propose une alternative : validation par SMS ou par un autre canal. Lorsque le SMS promis n’arrive pas, un guide comme ce dossier sur les SMS de banque non reçus apporte des explications détaillées et des solutions concrètes.
Code ou biométrie refusés
Il arrive que l’empreinte ne soit pas reconnue ou que le code saisi soit erroné. Après plusieurs échecs, la banque bloque parfois temporairement l’accès à la validation.
Dans cette situation, quelques actions simples aident :
- Nettoyer le capteur d’empreinte ou enlever un masque pour la reconnaissance faciale.
- Redémarrer le téléphone pour réinitialiser les capteurs.
- Réinitialiser le code de l’application via les options de sécurité, si la banque le permet.
- Contacter le service client en cas de blocage prolongé ou d’oubli complet.
« En cas de blocage répété de la biométrie, conservez une méthode de secours fiable, comme un code de l’application. La double possibilité évite de rester bloqué au moment de valider un achat urgent. »
Paiement refusé malgré une validation réussie
Parfois, l’application confirme la validation, mais le site marchand affiche un paiement refusé ou une erreur technique. Ce type de blocage peut être lié à :
- Un plafond de paiement par carte atteint ou presque atteint.
- Une restriction géographique (paiement à l’étranger, site étranger).
- Une suspicion de fraude par les systèmes de sécurité de la banque.
- Un dysfonctionnement côté commerçant ou plateforme de paiement.
La banque peut refuser un paiement même lorsque l’authentification est correcte, notamment pour des raisons de sécurité ou de paramétrage de la carte. Pour les cas liés à l’authentification elle-même, un tour d’horizon spécifique sur les authentifications de paiement refusées donne un cadre plus précis.
3D Secure, authentification forte et application bancaire : comment tout s’articule
La plupart des blocages ou questions viennent d’une confusion entre 3D Secure, authentification forte et simple validation dans l’application. Une vue d’ensemble permet d’y voir clair.
3D Secure : la couche de sécurité côté carte
3D Secure est un protocole de sécurité mis en place par les réseaux de cartes (Visa, Mastercard, etc.). Il ajoute une étape de vérification lors d’un paiement en ligne. Cette étape se matérialise par :
- Un écran de votre banque qui s’affiche pendant le paiement.
- Une demande de code, de validation dans l’application ou de biométrie.
3D Secure ne dicte pas la méthode d’authentification. Il fixe le cadre technique pour que la banque puisse vérifier l’identité du porteur de la carte.
Authentification forte imposée par la DSP2
La directive européenne DSP2 impose une authentification forte du client. Concrètement, votre banque doit combiner au moins deux éléments parmi :
- Connaissance (code, mot de passe).
- Possession (smartphone, carte, boîtier).
- Inhérence (biométrie).
L’application bancaire est l’outil privilégié pour mettre en œuvre cette authenticité renforcée. Elle regroupe la possession (votre téléphone et l’app couplée à votre compte) et l’inhérence (empreinte ou visage), parfois complétée par un code.
BanqueWero virement instantané : comment ça marche et comment l’utiliserDes dysfonctionnements surviennent parfois à ce niveau d’authentification. Pour approfondir les scénarios d’échec et leurs solutions, un focus détaillé sur les problèmes liés au 3D Secure permet d’aller plus loin.
Rôle central de l’application bancaire
L’application joue plusieurs rôles dans cet ensemble :
- Réception des demandes de validation d’achat.
- Interface pour afficher les détails de la transaction.
- Moyen d’authentification (biométrie, code).
- Canal de communication sécurisé entre vous et la banque.
Sans application, la banque s’appuie encore sur le SMS, le boîtier ou un autre dispositif. Avec l’application, le parcours est plus fluide, l’authentification plus robuste et les outils de surveillance (alertes, historique) mieux intégrés.
Bonnes pratiques pour valider ses achats sereinement dans l’application
Au-delà de la technique, quelques habitudes transforment l’expérience de validation en routine stable, sans stress ni mauvaise surprise.
Sécuriser l’accès à l’application
Un smartphone perdu ou volé, avec l’application ouverte et non protégée, constitue un risque. Pour limiter ce risque, plusieurs mesures restent simples à mettre en place :
- Verrouiller systématiquement le téléphone par code, schéma, empreinte ou visage.
- Éviter les codes trop évidents comme 0000, 1234, date de naissance.
- Activer la biométrie pour l’accès à l’application.
- Refuser d’enregistrer les identifiants bancaires dans le navigateur.
En parallèle, la plupart des banques offrent une option de désactivation rapide de la carte ou de l’application en cas de perte du téléphone via un appel au service client ou une interface web.
Contrôler chaque demande de validation
Valider un achat ne consiste pas uniquement à poser le doigt sur le capteur. Une vérification en quelques secondes sécurise réellement la transaction :
- Montant cohérent avec l’achat prévu.
- Nom du commerçant reconnaissable.
- Date et heure de la demande proches du moment où vous validez sur le site.
En cas de doute, la meilleure décision reste de refuser. Ensuite, vous contactez la banque pour signaler une éventuelle tentative frauduleuse et le commerçant si nécessaire.
Garder un œil sur l’historique et les alertes
L’application n’est pas seulement utile au moment de la validation. Elle sert aussi à :
- Consulter l’historique des achats et abonnements.
- Repérer rapidement une opération inconnue.
- Activer des alertes de paiement par notification ou e-mail.
Une vérification régulière de l’historique de carte et du solde détecte plus tôt les anomalies, les débits en double ou les abonnements non souhaités suite à un achat en ligne.
Cas particuliers : achats à l’étranger, paiements récurrents et montants élevés
Certains achats en ligne déclenchent des contrôles supplémentaires. Leur validation dans l’application suit la même logique, mais avec quelques subtilités.
Achat sur un site étranger
Un paiement en devise étrangère ou sur un site basé hors de votre pays peut être analysé différemment par les algorithmes de sécurité de la banque. Selon les cas :
- La validation dans l’application devient systématique, même pour de petits montants.
- La banque peut exiger une étape d’authentification supplémentaire.
- Le paiement peut être refusé si la carte n’est pas autorisée à l’international.
Avant un achat important sur un site étranger, un passage dans les paramètres de votre carte (dans l’application) pour vérifier l’autorisation des paiements à l’international évite certaines mauvaises surprises.
Paiements récurrents et abonnements
Pour certains abonnements (streaming, logiciels, plateformes en ligne), la première opération est souvent soumise à une validation forte dans l’application. Ensuite, les prélèvements suivants se font sans nouvelle demande de validation à chaque échéance.
La banque considère que la première authentification couvre la relation commerciale. D’où l’intérêt de :
- Lire les mentions relatives à l’abonnement avant la validation.
- Repérer dans l’historique les débits récurrents et leur fréquence.
- Utiliser les options de blocage d’abonnement ou de contestation en cas de désaccord.
Montants importants ou achats sensibles
Pour un achat d’un montant élevé ou auprès d’un commerçant jugé sensible, l’application peut vous solliciter de manière renforcée :
- Demande de validation dans un délai précis.
- Double confirmation ou message d’avertissement.
- Vérification par SMS ou appel complémentaire, selon les banques.
Dans ces situations, le service client de la banque joue un rôle clé. Une validation téléphonique ou un ajustement temporaire des plafonds de carte permet souvent de finaliser l’achat dans de bonnes conditions, puis de revenir aux paramètres habituels.
