

Un virement mal saisit, un IBAN erroné, un bénéficiaire qui ne répond plus… et soudain une angoisse : comment récupérer des fonds déjà envoyés ? Le rappel de virement bancaire obéit à des règles strictes, avec des délais et des responsabilités bien définis, qui laissent pourtant une vraie marge d’action si l’on réagit correctement.
Entre procédures de rappel, opposition pour fraude, rôle de la banque et réponses juridiques récentes, le sujet est plus technique qu’il n’y paraît. Dans cet article, je passe en revue l’ensemble des scénarios, des leviers concrets et des limites à connaître pour sécuriser vos virements et maximiser vos chances de retour de fonds.
| Élément clé | Synthèse |
|---|---|
| Objet | Demande de rappel d’un virement bancaire pour tenter de récupérer des fonds envoyés par erreur. |
| Première action | Contacter rapidement sa banque afin de déclencher une procédure de rappel. |
| Conditions | La récupération dépend de l’accord du destinataire et du délai écoulé. |
| Délais usuels | Quelques jours à plusieurs semaines selon les banques. |
| Conseil clé | Agir immédiatement pour maximiser les chances de retour des fonds 💡. |
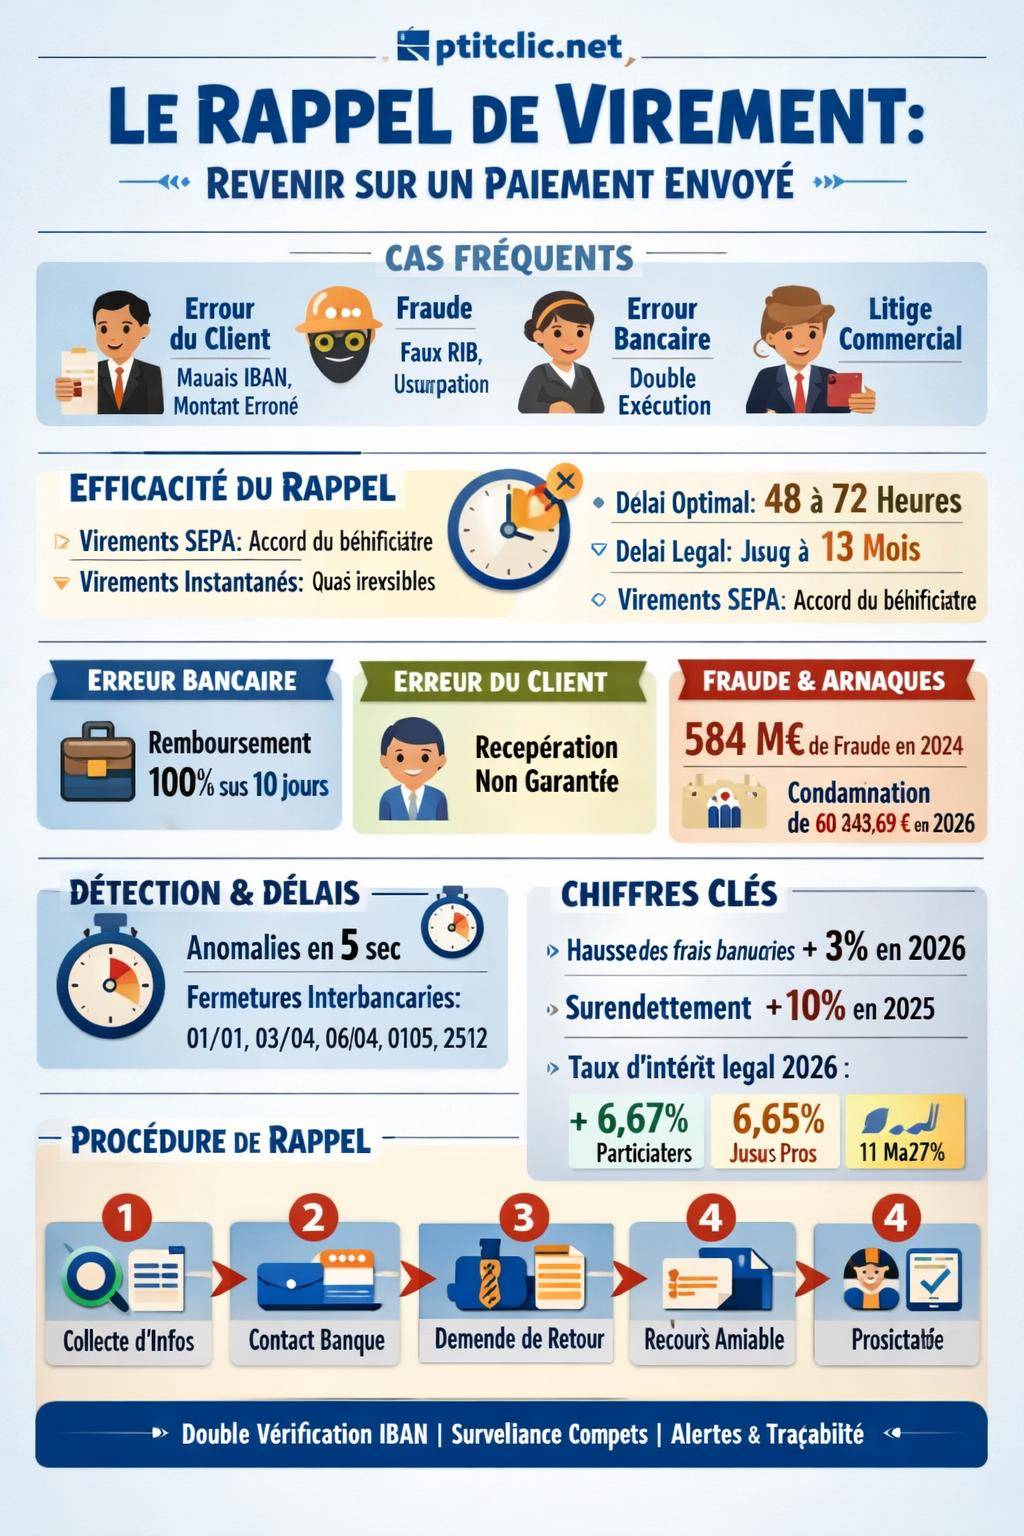
Rappel de virement bancaire : définition, enjeux et cas typiques
Un rappel de virement bancaire désigne l’ensemble des démarches engagées pour tenter de récupérer une somme déjà créditée sur le compte d’un bénéficiaire. Il s’agit d’une procédure a posteriori, différente d’une opposition de virement, généralement réservée aux cas de fraude ou d’erreur technique avant exécution définitive.
Le rappel intervient dans plusieurs situations récurrentes : virement vers un mauvais IBAN, erreur de montant, fraude au RIB, bénéficiaire qui refuse de restituer des fonds perçus par erreur, ou encore dysfonctionnement imputable à la banque. Chaque scénario suit un cadre juridique et opérationnel spécifique, avec des marges de manœuvre plus ou moins étendues.

Les grands scénarios de rappel de virement
Le rappel de virement couvre un spectre large de situations. Les plus fréquentes concernent :
- Erreur du donneur d’ordre : mauvais IBAN, confusion entre deux bénéficiaires, inversion de chiffres, oubli de référence.
- Montant erroné : ajout ou oubli d’un zéro, montant saisi en HT au lieu de TTC ou inversement.
- Fraude au virement : usurpation d’e-mail, faux RIB, fraude au président, hameçonnage.
- Erreur de la banque : double exécution, virement saisi par l’agence alors que le client ne l’a pas ordonné, défaut de contrôle.
- Litige commercial : prestation non réalisée, livraison non conforme, mais virement déjà exécuté.
Chaque cas implique des acteurs différents : votre banque, la banque du bénéficiaire, le bénéficiaire lui‑même et parfois les autorités (police, parquet, Banque de France). L’enjeu consiste à activer les bons leviers, dans le bon ordre, avec des délais réalistes.
Fonctionnement d’un virement bancaire : ce qui se passe avant et après l’envoi
Pour comprendre comment agir, il faut suivre le cycle de vie d’un virement : saisie, contrôle, compensation interbancaire, crédit sur le compte du bénéficiaire, puis éventuelles opérations de rappel ou de retour de fonds.
BanqueVirement non reçu par le bénéficiaire : que faire et qui contacterLes règles diffèrent selon le type de virement (classique SEPA, instantané, interne à la même banque), les jours de fonctionnement des systèmes interbancaires et les contrôles techniques automatisés mis en place par les banques.
Virement SEPA classique vs virement instantané vs virement interne
Les procédures de rappel n’ont pas la même efficacité selon le canal utilisé. Le tableau suivant récapitule les caractéristiques principales.
| Type de virement | Délai d’exécution | Possibilités de rappel | Particularités |
|---|---|---|---|
| Virement SEPA classique | 1 jour ouvrable en général | Fenêtre courte avant exécution, rappel ensuite soumis à accord du bénéficiaire | Transite par les systèmes interbancaires; sensible aux jours fériés et fermetures |
| Virement instantané | Exécution en quelques secondes | Rappel très complexe après crédit, intervention souvent limitée à une demande amiable | Figure parmi les services non impactés par les fermetures interbancaires de 2026 |
| Virement interne (même banque) | Crédit quasi immédiat | Rappel géré en interne, échange direct entre services de la même banque | Également non impacté par les fermetures interbancaires annoncées |
Les virements instantanés et virements internes ne subissent pas les arrêts des systèmes interbancaires, contrairement aux virements classiques. En 2026, plusieurs jours de fermeture sont déjà programmés, avec un impact direct sur les délais pratiques de traitement des virements SEPA standard.

Fermetures interbancaires 2026 et impact sur les rappels
En 2026, les systèmes de compensation interbancaires seront fermés aux dates suivantes :
- 01/01/2026
- 03/04/2026
- 06/04/2026
- 01/05/2026
- 25/12/2026
La période de Pâques sera particulièrement sensible : entre le 03/04/2026 et le 06/04/2026, les virements interbancaires ne seront pas traités. Le retraitement massif des ordres en attente interviendra le 07/04/2026. Un rappel demandé durant ce créneau subira donc un décalage, avec des délais supplémentaires pour l’envoi des messages entre banques.
Responsabilités en cas d’erreur de virement : banque ou client ?
La réussite d’un rappel de virement dépend largement de l’origine de l’erreur. Le droit bancaire distingue l’erreur de la banque, l’erreur du client et les situations de fraude. Les conséquences juridiques et financières ne sont pas les mêmes, notamment en matière de remboursement et de charge de la preuve.

Erreur imputable à la banque : remboursement intégral
Lorsque la banque exécute un virement non conforme à l’ordre du client, ou commet un dysfonctionnement technique, elle engage sa responsabilité. Selon les données récentes, en cas d’erreur de la banque sur un virement, la règle prévoit un remboursement à 100 % du préjudice, avec un délai maximal de 10 jours ouvrables pour recréditer le compte du client.
Ce type de situation recouvre notamment :
- Virement exécuté alors que le client l’a clairement annulé dans les temps.
- Double exécution du même ordre de virement.
- Erreur d’IBAN causée par une saisie en agence alors que le client a fourni le bon RIB.
- Panne interne ayant généré un virement non autorisé.
« En cas de mauvaise exécution ou de non-exécution de l’ordre de paiement imputable au prestataire de services de paiement, celui-ci rembourse sans tarder le payeur du montant de l’opération mal exécutée ou non exécutée. »
En pratique, la banque réalise une analyse rapide : les systèmes détectent désormais les anomalies en quelques secondes. Les contrôles automatisés atteignent un délai moyen de vérification des anomalies de 5 secondes après l’ordre, ce qui réduit les erreurs purement techniques, sans les éliminer totalement.
Erreur du client : récupération non garantie
Lorsque l’erreur vient du donneur d’ordre (mauvais IBAN, confusion de bénéficiaire, montant erroné), la responsabilité principale repose sur le client. Dans ce cas, la récupération des fonds n’est pas garantie. La banque agit comme intermédiaire en adressant une demande de retour de fonds à la banque du bénéficiaire, mais elle n’impose pas juridiquement le remboursement.
Un point clé : le titulaire du compte crédité par erreur reste propriétaire légalement des sommes tant qu’aucune décision de justice ou accord amiable ne l’oblige à les restituer. Il commet toutefois une faute s’il refuse volontairement de rendre des fonds dont il sait qu’ils ne lui sont pas destinés, ce qui ouvre la voie à des poursuites civiles voire pénales dans certains cas.
Fraude au virement : réactivité et position des tribunaux
La hausse des fraudes aux moyens de paiement se prolonge. Le préjudice global lié aux moyens de paiement pour 2024 atteint environ 584 millions d’euros. Les fraudeurs ciblent particulièrement les virements : faux RIB, usurpation d’e-mails de fournisseurs, piratage de messageries.
En cas de fraude, la question centrale concerne le degré de vigilance exigé du client et celui de la banque. Un arrêt de la Cour de cassation du 4 mars 2026 illustre cet enjeu : dans une affaire récente, la banque a été condamnée à indemniser un client à hauteur de 60 343,69 € pour un préjudice lié à un virement frauduleux. Les juges ont retenu que l’établissement avait manqué à son obligation de vigilance face aux caractéristiques atypiques de l’opération.
« La banque ne peut se retrancher derrière la seule apparence de régularité de l’ordre lorsque les circonstances de l’opération révèlent un risque manifeste de fraude, qu’il lui appartenait de détecter et de documenter. »
Pour le client, la stratégie consiste à rassembler rapidement toutes les preuves : échanges d’e-mails, devis, factures, captures d’écran de la plateforme de virement. Une plainte pénale structurée soutient ensuite la demande de rappel et, le cas échéant, d’indemnisation.
Délais et cadre juridique des contestations de virement
La contestation d’un virement repose sur plusieurs délais : délai optimal d’action pour espérer un retour de fonds, délai maximal pour prétendre à un remboursement en cas d’opération non autorisée, et durée de prescription pour agir en justice.
Fenêtre idéale pour réclamer un retour de fonds
Les statistiques opérationnelles montrent que la fenêtre d’action la plus efficace se situe dans les 48 à 72 heures suivant le virement. Cette plage temporelle correspond au délai moyen durant lequel :
- Les fonds restent visibles et non encore totalement utilisés sur le compte du bénéficiaire.
- Les banques peuvent échanger rapidement et bloquer partiellement certaines opérations.
- Le bénéficiaire est encore joignable et disposé à coopérer, avant que la situation ne se tende.
Les procédures internes de retour de fonds prévoient souvent un délai maximal de 48 heures pour que le client déclenche formellement sa demande auprès de sa banque. Au‑delà, les chances réelles de réussite diminuent sensiblement.
Délai légal de contestation : la limite des 13 mois
Le droit impose une limite stricte : au‑delà de 13 mois, un virement contesté devient non remboursable en principe, même en cas d’irrégularité. Cette règle s’applique aux opérations de paiement non autorisées ou mal exécutées, sauf cas particuliers de fraude dissimulée ou de manœuvres dolosives rendant la découverte de l’opération très tardive.
Entre la fenêtre idéale de 48‑72 heures et la barrière des 13 mois, plusieurs étapes se succèdent : contestation formelle auprès de la banque, éventuelle réponse de refus, réclamation écrite, saisie du médiateur bancaire, puis action judiciaire si nécessaire. Chacune de ces phases requiert des preuves structurées et des arguments juridiques précis.
Procédure de rappel de virement étape par étape
La démarche pour récupérer des fonds suit un cheminement clair. La méthode varie légèrement selon que l’origine du problème soit une erreur, une fraude ou un litige commercial, mais la structure reste la même : réagir vite, formaliser la demande, mobiliser les bons interlocuteurs.
Étape 1 : réaction immédiate et collecte d’informations
Dès que l’erreur est identifiée, la première étape consiste à rassembler les éléments suivants :
- Relevé ou capture d’écran du virement (date, heure, montant, IBAN).
- Justificatifs associés (facture, devis, contrat, RIB communiqué par le bénéficiaire).
- Échanges écrits avec le bénéficiaire ou la personne ayant transmis le RIB.
- En cas de fraude, indices de compromission : e-mail suspect, SMS frauduleux, faux site.
Cette collecte facilite la qualification du dossier par le service paiements de votre banque et accélère le traitement. Une description orale approximative crée souvent des incompréhensions et des délais supplémentaires.
Étape 2 : contact immédiat avec la banque
Le contact doit être pris sans délai avec le service client ou le conseiller. Pour un virement récent, l’usage du téléphone ou d’un tchat sécurisé reste adapté, en complément d’un message écrit dans la messagerie sécurisée de l’espace client qui formalisera la demande.
La banque procède alors à plusieurs vérifications :
- Statut technique du virement (émis, en cours de traitement, déjà compensé, crédité).
- Nature de l’erreur alléguée (client, banque, bénéficiaire, fraude).
- Antécédents de litiges ou de fraudes sur le compte concerné.
Si l’ordre n’est pas encore parti vers les systèmes interbancaires, une annulation simple reste envisageable. Dans le cas contraire, la banque passe en mode « rappel / retour de fonds ».
Étape 3 : demande de retour de fonds à la banque du bénéficiaire
Une fois l’erreur ou le litige établi, la banque initie une procédure de retour de fonds auprès de la banque du bénéficiaire. Ce processus suit des circuits interbancaires codifiés, avec des messages standardisés (type recall, r-trf, etc.).
La banque du bénéficiaire informe alors son client du rappel demandé et recueille sa position :
- Accord du bénéficiaire : les fonds sont restitués, en tout ou partie, via un virement retour ou un débit sur son compte.
- Refus du bénéficiaire : la banque transmet cette réponse à la banque émettrice, qui informe le donneur d’ordre.
- Silence du bénéficiaire : certains établissements prévoient un délai au-delà duquel le silence vaut refus implicite.
Les durées de réponse varient d’une banque à l’autre, souvent entre quelques jours et deux semaines. Pendant ce temps, le client suit l’avancement du dossier via son conseiller ou le service contentieux.
Étape 4 : recours amiables et judiciaires
En cas de refus de restitution ou de blocage, plusieurs options subsistent :
- Négociation directe avec le bénéficiaire, parfois assistée par un avocat.
- Mise en demeure de restituer les fonds, envoyée en recommandé avec accusé de réception.
- Saisine du médiateur bancaire pour un litige avec la banque sur la gestion du dossier.
- Action en justice devant le tribunal compétent (civil ou commercial), éventuellement assortie de mesures conservatoires.
Lorsque la fraude est caractérisée, une plainte pénale structurée renforce le dossier. Les autorités peuvent ordonner des blocages temporaires de fonds, dans des délais très serrés, ce qui suppose une réactivité coordonnée entre client, banque et services d’enquête.
Opposition, blocage et rappel : bien distinguer les mécanismes
Beaucoup de clients confondent encore opposition de virement, virement bloqué et rappel de virement. Cette confusion complique les échanges avec la banque et mène parfois à des attentes irréalistes. Une clarification nette aide à choisir la bonne démarche.
Opposition de virement : dans quels cas la banque bloque l’opération ?
L’opposition de virement intervient avant ou pendant l’exécution. Elle reste possible uniquement dans des cas limités :
- Fraude avérée : usurpation d’identité, piratage de l’espace client, virement initié sans autorisation.
- Erreur technique : dysfonctionnement du système bancaire, doublon d’ordre, bug de la plateforme.
En dehors de ces hypothèses, la banque ne dispose pas d’un droit général de blocage pour un virement voulu mais finalement regretté. Pour approfondir les scénarios de blocage, un article dédié sur les causes de virement bloqué permet de mieux comprendre les ressorts techniques et réglementaires.
Virement bloqué : contrôles de conformité et suspicion de fraude
Un virement bloqué n’est pas toujours lié à une demande du client. Les banques déclenchent parfois des vérifications :
- Montant inhabituel par rapport au profil du client.
- Destination classée à risque, pays ou zone géographique sensible.
- Conformité LCB-FT (lutte contre le blanchiment et le financement du terrorisme).
- Signalement interne émanant des outils de détection de fraude.
Dans ces cas, le virement reste en suspens, en attente de justificatifs. Pour le client, cette phase représente parfois une opportunité indirecte : si l’opération est en fait indésirable ou frauduleuse, la suspension facilite l’annulation pure et simple.
Rappel de virement : logique a posteriori
Une fois le virement exécuté et crédité sur le compte tiers, la logique change. On parle alors de rappel de virement, qui ne repose pas sur un simple blocage mais sur une double mécanique :
- Transmission d’un message de retour de fonds via les circuits interbancaires.
- Accord ou non du bénéficiaire pour laisser débiter son compte.
La banque ne possède plus la main de manière unilatérale. Elle agit comme intermédiaire technique et juridique, dans un cadre qui laisse une large place à la coopération entre parties.
Délais bancaires, frais et tarification 2026
La gestion d’un rappel de virement s’inscrit dans un environnement bancaire en évolution : hausse modérée des tarifs, plafonnement de certaines commissions et contraintes économiques pesant sur les établissements. Ces paramètres expliquent en partie les positions parfois prudentes des banques dans la gestion des litiges.
Tarifs bancaires 2026 et litiges de paiement
Les tarifs bancaires 2026 montrent une évolution moyenne de l’ordre de +3 % par rapport à 2025. Dans ce contexte, plusieurs postes restent sous surveillance :
- Commission d’intervention : jusqu’à 8 € par opération, plafonnée à 80 € par mois.
- Rejet de prélèvement : autour de 20 € dans de nombreux établissements.
- Frais éventuels liés au traitement de dossiers complexes (notamment pour les professionnels).
En matière de rappel de virement, certaines banques facturent un forfait d’investigation, surtout sur des dossiers internationaux ou professionnels. D’autres intègrent ce coût dans la relation globale, surtout pour une clientèle premium ou fortement équipée.
Délais de traitement interne et qualité de service
La rapidité d’analyse d’un virement suspect ou contesté progresse. Les systèmes de contrôle détectent désormais de nombreuses anomalies en 5 secondes en moyenne. Reste ensuite la phase d’instruction manuelle du dossier, qui dépend de la taille de la banque et de la complexité du cas.
Les indicateurs de qualité de service bancaire montrent qu’en 2026, certains réseaux collectionnent des trophées : jusqu’à 15 récompenses obtenues sur 26 possibles dans différents palmarès (relation client, innovations digitales, accompagnement des particuliers). Ces distinctions ne garantissent pas l’issue d’un rappel, mais traduisent souvent une meilleure réactivité et une communication plus claire en phase de litige.
Fraude, surendettement et rappels de virements : un contexte plus tendu
La montée des fraudes aux virements et la progression des situations de fragilité financière pèsent sur les procédures de rappel. Les banques doivent gérer davantage de dossiers complexes, tout en respectant des contraintes de conformité et de rentabilité.
Hausse des fraudes et délai d’action optimal
Les montants détournés via les moyens de paiement ont progressé, avec un préjudice global évalué à 584 millions d’euros pour 2024. Dans ce contexte, le délai d’action joue un rôle décisif. Les retours d’expérience convergent vers une conclusion : l’intervention du client dans les premières heures suivant la fraude offre des chances significatives de blocage et de rappel.
BanqueWero virement instantané : comment ça marche et comment l’utiliserLes banques recommandent de signaler immédiatement tout mouvement suspect, par téléphone d’urgence, puis de formaliser la contestation par écrit. Cette double approche permet de dater précisément la réaction du client, un point crucial lorsqu’un juge devra apprécier la réactivité de chacun.
Surendettement et incidents de paiement
Parallèlement, les dossiers de surendettement enregistrent une hausse de l’ordre de 10 % en 2025. Dans ces situations, les clients multiplient souvent les opérations de jonglage entre comptes, virements entre établissements, reports de paiements. Les erreurs de virement et incidents de paiement se multiplient alors, ce qui alimente parfois un cercle défavorable.
Les commissions d’intervention (jusqu’à 8 € par opération, plafonnées à 80 € par mois) accentuent la fragilité des budgets déjà tendus. Un virement mal calibré qui déclenche des rejets ou des agios crée une succession d’incidents, d’où l’intérêt d’un suivi rigoureux des flux et d’une priorisation des prélèvements essentiels.
Récupération de virement non reçu ou retardé : cas spécifique
Parfois, le problème ne vient pas d’un mauvais bénéficiaire, mais d’un virement non reçu ou retardé. Le donneur d’ordre a bien saisi toutes les informations, mais le bénéficiaire ne voit toujours rien sur son compte, ce qui installe un climat de méfiance ou de tension commerciale.
Différencier retard, blocage et incident technique
Un virement interbancaire standard demande en général un jour ouvrable. Ce délai s’allonge en cas de jours fériés, de week‑end, ou de fermetures interbancaires comme en 2026. Avant d’envisager un rappel, il faut vérifier :
- La date exacte de l’ordre et le type de virement (classique, instantané, interne).
- La présence éventuelle d’un message d’alerte dans l’espace client (blocage pour conformité ou justificatif manquant).
- L’exactitude de l’IBAN communiqué par le bénéficiaire.
Si le virement n’apparaît pas chez le bénéficiaire alors qu’il est débité chez l’émetteur, un examen plus détaillé s’impose. Dans certains cas, le virement arrive finalement avec un léger décalage. Dans d’autres, on découvre un incident technique ou une erreur de routage qu’un rappel interne régularise.
Pour un panorama complet des causes et solutions, un article spécifique sur le virement non reçu permet de distinguer les hypothèses et les bons interlocuteurs à activer.
Rappel de virement entre professionnels : intérêts et taux applicables
Entre professionnels, un virement erroné ou frauduleux ne se limite pas à une simple perte de trésorerie. Il entraîne parfois des pénalités de retard, des tensions contractuelles et l’application de taux d’intérêt légal majoré en cas de condamnation.
Taux d’intérêt légal 2026 pour particuliers et professionnels
Pour le premier semestre 2026, les taux d’intérêt légal sont fixés à :
- 6,67 % pour les créances dues à un particulier.
- 6,65 % pour les créances entre professionnels.
En cas de retard de paiement, les taux majorés s’appliquent :
- 7,62 % pour les créances entre professionnels.
- 11,67 % pour les créances d’un professionnel envers un particulier.
Lorsque l’erreur de virement provoque un défaut de paiement vis‑à‑vis d’un tiers, ces taux entrent en jeu. Le débiteur qui n’a pas reçu les fonds attendus peut réclamer des intérêts de retard, et le juge tient compte de l’origine de la défaillance (erreur bancaire, fraude, négligence du payeur) pour apprécier les responsabilités.
Impact sur la relation commerciale
Un rappel de virement dans une relation B2B n’est pas seulement un sujet technique. Il influe sur la confiance entre partenaires, la continuité des livraisons, et parfois la notation interne du client dans les systèmes de scoring fournisseurs. Un dialogue transparent sur la cause de l’erreur, les démarches de rappel et les solutions transitoires (acompte, garantie, autre moyen de paiement) limite les dégâts relationnels.
« Nous avons accepté de renvoyer les fonds à notre client car l’erreur était manifeste, et parce qu’il a communiqué de manière claire et rapide. La confiance s’est même renforcée après cet épisode. » – Témoignage d’un dirigeant de PME, secteur BTP.
Dans certains dossiers, un accord amiable prévoit un étalement de la restitution lorsque le bénéficiaire de bonne foi a déjà utilisé la somme reçue par erreur. Ces arrangements évitent des contentieux longs et coûteux, tout en permettant la restitution progressive du capital.
Bonnes pratiques pour réduire le risque de rappel de virement
Limiter les rappels de virements passe par une hygiène de base dans la gestion des coordonnées bancaires, des contrôles systématiques avant validation et une vigilance accrue sur les signaux de fraude. Ce travail préventif réduit fortement les scénarios de litige.
Vérification des RIB et double contrôle interne
Pour les particuliers comme pour les entreprises, quelques réflexes structurants s’imposent :
- Contrôler l’IBAN à partir d’un document officiel (RIB PDF, facture), et non d’un simple e‑mail.
- Comparer les coordonnées bancaires avec celles déjà enregistrées, en cas de changement annoncé.
- Mettre en place un double contrôle des IBAN pour les montants élevés (relecture par une deuxième personne, validation par un supérieur hiérarchique).
- Limiter le nombre d’utilisateurs disposant des droits de virement sur les comptes professionnels.
Beaucoup de fraudes exploitent un simple manque de vérification. Un appel téléphonique au numéro déjà connu du fournisseur, pour confirmer un changement de RIB, neutralise de nombreuses tentatives d’escroquerie.
Surveillance régulière des comptes et alertes
La surveillance des comptes reste un antidote efficace contre les mauvaises surprises. La plupart des banques proposent aujourd’hui des alertes par SMS ou e‑mail en cas de virement sortant au‑delà d’un certain montant. Paramétrer ces alertes permet de détecter immédiatement une opération suspecte.
Une vérification fréquente élimine le risque de découverte tardive, au‑delà des 13 mois de contestation. Elle offre aussi la possibilité d’agir dans les heures qui suivent une opération douteuse, ce qui améliore nettement les chances de blocage et de rappel.
Documentation et traçabilité
En cas de litige sur un virement, ce qui fait souvent la différence, c’est la traçabilité. Conserver systématiquement :
- Les RIB officiels de vos bénéficiaires au format PDF ou papier.
- Les e‑mails d’envoi de coordonnées bancaires, avec entêtes complets.
- Les devis, bons de commande et factures associés à chaque paiement.
- Les messages échangés avec votre banque au sujet du virement contesté.
Cette documentation nourrit non seulement la procédure de rappel de virement, mais aussi une éventuelle réclamation auprès du médiateur ou une action devant le juge. Elle permet de démontrer votre bonne foi et le caractère anormal de l’opération concernée.
