

Wero arrive dans le paysage des paiements instantanés avec une promesse simple : envoyer de l’argent en quelques secondes, depuis son application bancaire, sans passer par la carte bancaire ni attendre 24 à 48h comme avec un virement classique. Pensé dès le départ pour les usages du quotidien, ce wallet paneuropéen repose sur le virement SEPA instantané et vise une adoption massive en magasin, en ligne et entre particuliers.
Derrière cette apparente simplicité, Wero repose sur une mécanique technique solide, des partenariats bancaires structurants et un cadre réglementaire précis. Son fonctionnement, ses avantages concrets, ses limites actuelles et ses cas d’usage méritent un tour d’horizon détaillé pour bien comprendre comment l’utiliser et en tirer parti au quotidien.
| Élément clé | Résumé |
| Ce qu’est Wero | Système de virement instantané proposé par les banques françaises pour envoyer de l’argent en quelques secondes. |
| Fonctionnement | Le transfert s’effectue en temps réel, disponible 24h/24, même entre banques différentes. |
| Avantages | Rapide ⚡, sécurisé, permet de régler ou rembourser sans délai. |
| Comment l’utiliser | Disponible dans l’application bancaire : choisir le bénéficiaire, sélectionner « instantané », valider. |
Wero, le virement instantané européen porté par les banques : de quoi parle-t-on ?
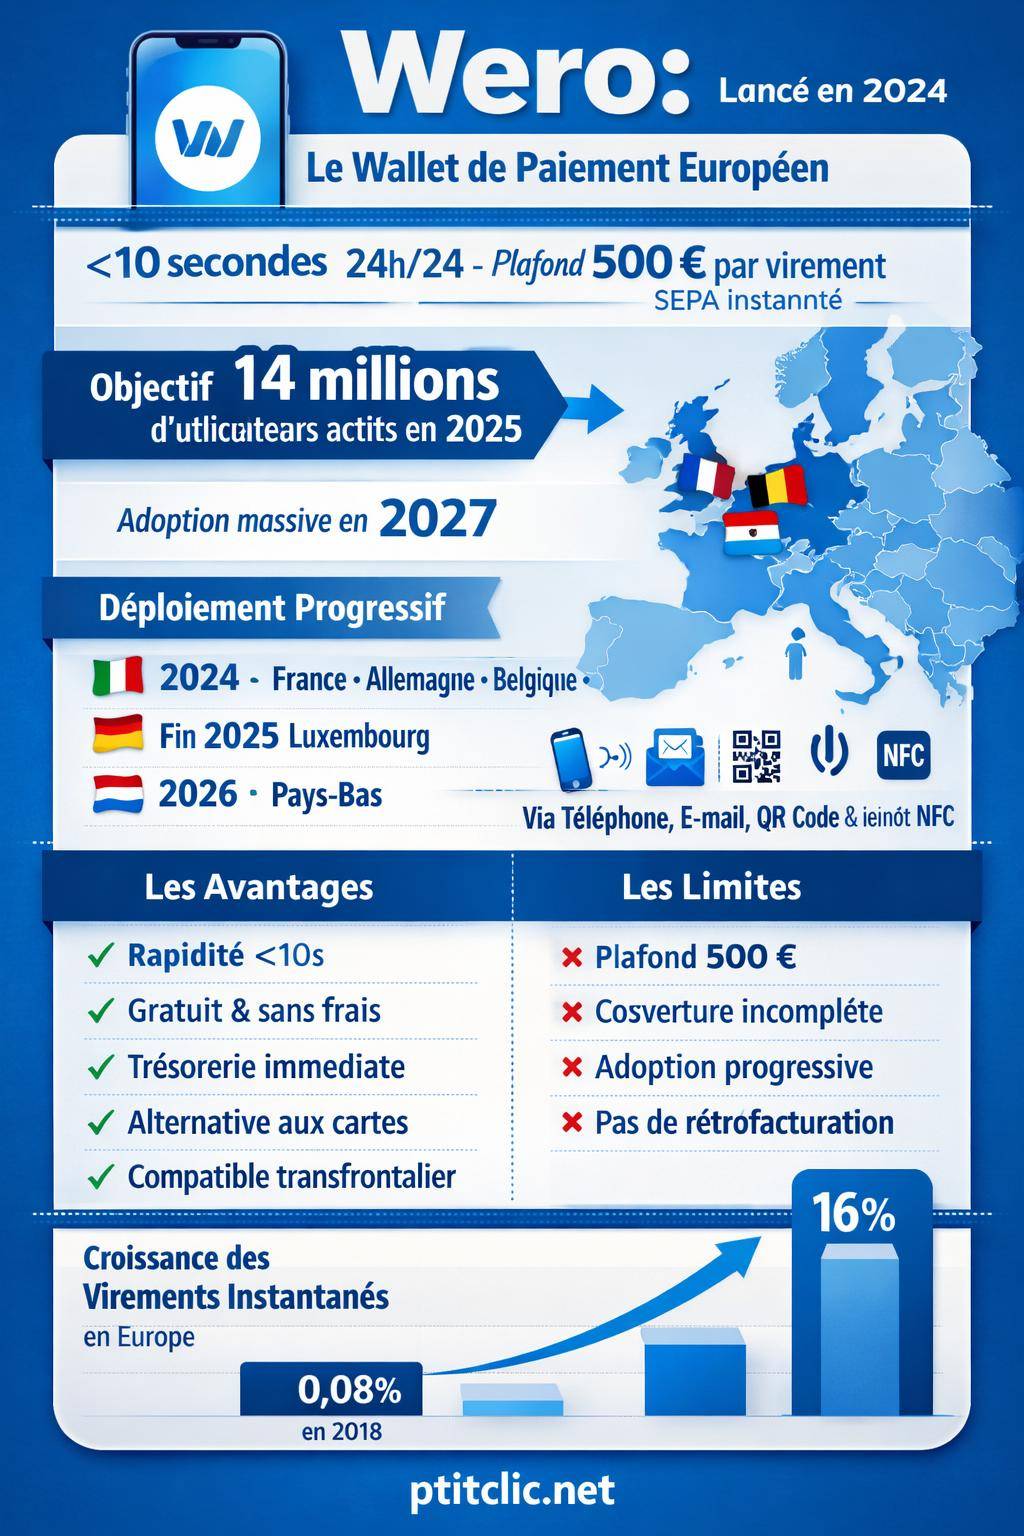
Wero est un portefeuille de paiement européen fondé sur le virement SEPA instantané. Le service a été lancé en 2024 en Allemagne, en France et en Belgique, avec une ambition claire : proposer une alternative européenne aux réseaux de paiements américains, notamment Visa et Mastercard, tout en restant totalement intégré aux banques existantes.
Concrètement, Wero fonctionne comme une couche de service au-dessus du virement instantané. L’utilisateur initie un paiement depuis son application bancaire ou l’application Wero, l’argent est transféré en moins de 10 secondes, et le bénéficiaire le voit crédité immédiatement sur son compte, 24h/24 et 7j/7.
BanqueVirement non reçu par le bénéficiaire : que faire et qui contacterDès mars 2025, la feuille de route prévoit environ 14 millions d’utilisateurs actifs Wero, avec près de 8 millions de transactions traitées dans les pays déjà ouverts (France, Allemagne, Belgique). À l’horizon 2027, Wero vise le statut de wallet de référence pour les paiements P2P, en ligne et en personne, avec une couverture multisupport (applications bancaires, application Wero, intégration en caisse et dans les systèmes de facturation).

Un déploiement progressif mais structuré en Europe
Le calendrier de déploiement de Wero suit une stratégie par étapes, en s’appuyant sur des systèmes bancaires déjà très digitalisés. Après l’Allemagne, la France et la Belgique en 2024, plusieurs jalons sont annoncés :
- Luxembourg : arrivée programmée pour fin 2025, en appui sur des banques comme Spuerkeess, BGL BNP Paribas, Banque Internationale à Luxembourg, POST Luxembourg ou Raiffeisen.
- Pays-Bas : intégration visée pour 2026, avec une interopérabilité complète avec le reste de la zone Wero.
- E‑commerce : généralisation attendue à partir de la seconde moitié de 2025, avec une présence croissante comme moyen de paiement à côté de la carte.
- Paiement en magasin : montée en puissance prévue en 2026, via QR code et NFC sur terminaux de paiement.
Cette progression graduelle assure une interopérabilité réelle entre pays : un utilisateur français peut envoyer de l’argent à un bénéficiaire allemand ou belge utilisant Wero, sur la base des mêmes rails SEPA instantanés.
« Wero repose sur une conviction forte : un paiement instantané, sécurisé et européen doit utiliser l’infrastructure SEPA, déjà standardisée et régulée au niveau de la zone euro. »
Comment fonctionne techniquement Wero ?
Wero s’appuie sur le virement SEPA instantané, aussi appelé SCT Inst (SEPA Credit Transfer Instantaneous). Il s’agit d’un virement en euros qui transite de banque à banque en temps réel, sans passer par les réseaux de cartes. Tout le mécanisme Wero consiste à rendre ce virement instantané invisible pour l’utilisateur et beaucoup plus facile à initier.
Un virement SEPA instantané sous le capot
Sur le plan technique, chaque paiement Wero correspond à un virement instantané entre deux comptes bancaires :
- Le compte de l’émetteur est débité en euros en temps réel.
- Le compte du bénéficiaire est crédité en moins de 10 secondes.
- Le service est disponible 24/7, y compris le week‑end et les jours fériés.
Le schéma reste fidèle aux principes du SEPA : même format d’IBAN, mêmes standards de messagerie bancaire, mêmes règles de compensation. La différence tient à la latence très faible et à un plafonnement du montant, fixé à 500 € par transaction dans la configuration actuelle de Wero.
Wero agrège ce mécanisme dans un environnement plus ergonomique : contacts téléphoniques, adresses e‑mail, QR codes et, à partir de 2025, technologie NFC, afin de ne plus manipuler d’IBAN à chaque opération.

Des identifiants simples à la place de l’IBAN
Pour initier un virement instantané via Wero, l’utilisateur n’a pas besoin de saisir un IBAN long et source d’erreurs. L’architecture Wero autorise plusieurs types d’identifiants de paiement :
- Numéro de téléphone : association du contact du répertoire avec un compte Wero.
- Adresse e‑mail : pratique pour les paiements professionnels ou les demandes de paiement.
- QR code : pour régler un achat, partager une note de restaurant ou payer un professionnel.
- NFC (à partir de 2025) : paiement sans contact en magasin via le smartphone.
Le système Wero fait le lien entre cet identifiant et l’IBAN réel du compte, mais cette liaison reste gérée au niveau bancaire, sous contrôle réglementaire. L’utilisateur maîtrise ainsi la manière dont son identité de paiement est exposée.
Quelles fonctionnalités concrètes propose Wero ?
Wero va au‑delà du simple virement ponctuel. Le wallet a été conçu pour couvrir la majorité des scénarios de paiement du quotidien :
- Paiements P2P (particuliers à particuliers) : remboursement entre amis, participation à un cadeau commun, règlement d’une colocation.
- Paiements e‑commerce : règlement de commandes en ligne sans carte, avec confirmation immédiate pour le marchand.
- Demandes d’argent : envoi d’une requête de paiement à un tiers, pratique pour les professions indépendantes ou les associations.
- Partage de dépenses : répartition d’une facture (restaurant, voyage, événement) avec calcul des parts et paiements instantanés.
- Paiement en plusieurs fois : organisation d’échéances successives, toujours via virement instantané.
- QR code individuel : chaque utilisateur peut générer un QR code de réception de paiement, utile pour les micro‑transactions, les dons ou les ventes ponctuelles.
Ces fonctionnalités s’intègrent au sein des applications bancaires existantes mais aussi, progressivement, dans une application Wero autonome et dans des interfaces professionnelles (ERP, logiciels de facturation, terminaux de paiement).

Comment utiliser Wero au quotidien ?
L’utilisation de Wero se fait presque toujours à travers une application bancaire partenaire ou, à terme, via l’application Wero dédiée. La logique générale reste la même : l’utilisateur choisit Wero comme moyen de paiement, sélectionne un bénéficiaire, confirme, et le virement instantané s’exécute en arrière‑plan.
Activation de Wero sur son compte bancaire
Dans les pays déjà couverts, Wero s’intègre directement aux banques et fintechs participantes. En France, par exemple, la solution s’appuie sur un socle solide :
- Banques traditionnelles : BNP Paribas, Groupe BPCE (Banque Populaire, Caisse d’Épargne), Crédit Agricole, La Banque Postale, Société Générale, Crédit Mutuel Alliance Fédérale, Crédit Mutuel Arkéa.
- Banques en ligne et néobanques : Boursorama, Hello Bank!, Monabanq, Fortuneo, ainsi que la fintech Revolut.
En Belgique, des acteurs comme KBC, Belfius, BNP Paribas Fortis ou ING Belgium assurent la diffusion. En Allemagne, les banques participantes sont progressivement raccordées depuis juillet 2024. Au Luxembourg, plusieurs établissements majeurs sont déjà dans la feuille de route.
Pour l’utilisateur, l’activation se fait en quelques étapes simples dans l’espace client mobile ou web : validation des conditions du service, association du numéro de téléphone et des coordonnées de contact, et paramétrage éventuel de limites spécifiques.
Envoyer de l’argent instantanément avec Wero
Une fois Wero activé, l’envoi d’un virement instantané se déroule en quelques actions, similaires à un paiement mobile classique :
- Ouverture de l’app bancaire ou de l’app Wero.
- Sélection de la fonction « paiement Wero » ou « virement instantané Wero ».
- Choix du bénéficiaire dans le répertoire (téléphone, e‑mail) ou scan d’un QR code.
- Saisie du montant (dans la limite de 500 € par transaction).
- Validation avec les mécanismes d’authentification habituels (biométrie, code, 3D Secure interne).
Le bénéficiaire reçoit les fonds immédiatement, avec notification éventuelle via son application. Le débit apparaît en temps réel sur le compte de l’émetteur, comme pour tout virement instantané SEPA.
Pour approfondir le fonctionnement général des transferts d’argent, un guide complet sur le virement bancaire fournit des repères utiles, notamment en matière de frais, de délais standard et de sécurité.
Recevoir un paiement instantané avec Wero
La réception d’un paiement Wero se fait sans action particulière de la part du bénéficiaire, à condition que le compte soit correctement lié au numéro ou à l’e‑mail utilisé. Quel que soit le canal, le virement instantané transite sur le compte principal.
Pour faciliter la réception d’argent, plusieurs options sont possibles :
- Envoi de son QR code personnel à des amis, des clients ou des participants à un événement.
- Partage de son identifiant Wero (numéro de téléphone ou e‑mail enregistré dans le service).
- Intégration d’un bouton de paiement Wero sur un site ou dans une facture électronique via API.
Le solde de trésorerie se met à jour immédiatement, ce qui facilite la gestion de caisse pour les indépendants, les associations ou les petites entreprises.
Wero, maillon d’un mouvement de fond vers le virement instantané
Le déploiement de Wero s’inscrit dans une transformation plus large : la montée en puissance du virement instantané dans la zone euro. Les données récentes montrent une progression nette de cette modalité de transfert.
Une adoption en hausse dans la zone euro
En 2018, les virements instantanés ne représentaient qu’environ 0,08 % du nombre total de virements dans la zone euro. En 2024, cette part atteint déjà autour de 16 % en volume, pour une valeur de 4 % des montants transférés. La progression reste donc marquée en nombre d’opérations, même si les montants moyens restent encore inférieurs à ceux des virements classiques.
Cette évolution s’explique par plusieurs facteurs :
- généralisation des usages mobiles ;
- apparition de solutions P2P simplifiées ;
- besoin de trésorerie immédiate pour les particuliers et les entreprises ;
- cadre réglementaire européen favorable au SEPA instantané.
Wero s’appuie directement sur cette dynamique. Le wallet utilise ce rail de paiement en le rendant plus accessible, plus ergonomique et plus universel au sein de la zone euro.
« Le virement instantané devient progressivement un standard européen, non seulement pour les paiements entre particuliers, mais aussi pour le retail et l’e‑commerce. »
Objectif : un standard européen pour tous les usages de paiement
La stratégie de Wero ne se limite pas aux transferts ponctuels entre proches. Les objectifs affichés s’articulent autour de trois grands axes :
- P2P : remboursement entre particuliers, paiements en groupe, transfert familial.
- Retail : paiement du quotidien en magasin, à côté de la carte, avec QR ou NFC.
- E‑commerce : règlement des achats en ligne sans saisir de numéro de carte.
L’ambition consiste à faire de Wero un wallet de référence en 2027, utilisé pour les paiements en personne, en ligne et entre particuliers. Cette approche multi‑canal favorise un écosystème cohérent, dans lequel les mêmes identifiants et les mêmes mécanismes de sécurité s’appliquent à tous les contextes de paiement.
Comparaison Wero, carte bancaire et virement SEPA classique
Pour positionner Wero dans le paysage des moyens de paiement, une comparaison structurée avec la carte bancaire et le virement SEPA standard éclaire les forces et les limites de chaque solution.
| Critère | Wero (virement instantané) | Carte bancaire | Virement SEPA classique |
|---|---|---|---|
| Délai de réception | < 10 secondes, 24/7 | Quasi immédiat pour le commerçant, différé pour le débit effectif | En général 24 à 48h ouvrées |
| Plafond typique | Jusqu’à 500 € par transaction (config actuelle Wero) | Variable selon la banque et le type de carte | Plafond élevé, souvent bien supérieur à 500 € |
| Coût utilisateur | Affiché comme gratuit dans la configuration Wero | Gratuit ou coût marginal selon l’offre bancaire | Généralement gratuit en zone SEPA |
| Type de réseau | Réseau SEPA instantané, européen | Réseaux internationaux (Visa, Mastercard, etc.) | Réseau SEPA standard |
| Cas d’usage principaux | P2P, e‑commerce, paiement en magasin (QR/NFC) | Retail, e‑commerce, retrait d’espèces | Transferts programmés, salaires, factures, montants élevés |
| Annulation/rétrofacturation | Difficile après exécution, comme tout virement | Mécanismes de chargeback possibles | Annulation possible tant que l’ordre n’est pas exécuté |
Wero se distingue donc par son immédiateté réelle et son ancrage européen, là où la carte bancaire repose sur des réseaux internationaux. En revanche, le virement instantané présente moins de souplesse en matière de rétrofacturation, ce qui nécessite une attention accrue lors de la saisie des montants et du choix des bénéficiaires.
Pour une vision plus large des différences de délais entre virement instantané et virement classique, des ressources comme le guide sur le délai de réception d’un virement apportent des repères complémentaires.
Avantages de Wero pour les particuliers et les entreprises
Wero répond à plusieurs enjeux récurrents du paiement moderne : rapidité, maîtrise des données, simplicité, et alignement avec les infrastructures européennes. Ces atouts concernent autant les particuliers que les professionnels.
Bénéfices pour les particuliers
Pour un particulier, Wero représente une solution de paiement fluide pour les échanges d’argent du quotidien :
- Alternative européenne aux réseaux de cartes américains, avec un traitement opéré directement dans la zone SEPA.
- Rapidité : fonds reçus en quelques secondes, sans délais bancaires traditionnels.
- Simplicité d’usage : envoi à partir d’un numéro de téléphone, d’un e‑mail ou par QR code, sans manipulation d’IBAN.
- Wallet unique pour plusieurs situations : remboursement entre amis, paiement en ligne, règlement en magasin par QR/NFC.
- Gratuité affichée dans la couche Wero, sans frais supplémentaires pour l’utilisateur final dans le modèle actuel.
- Contrôle des données : limitation du partage d’informations sensibles (pas de numéro de carte transmis à chaque transaction e‑commerce).
Wero s’insère ainsi dans un usage continu du compte bancaire : l’utilisateur ne crée pas de compte externe déconnecté de sa banque, il enrichit au contraire ses possibilités de paiement à partir du même compte.
Intérêt pour les commerçants et les entreprises
Pour un commerçant, un e‑commerçant ou une entreprise, Wero représente un levier de trésorerie et de maîtrise des flux. L’argent arrive en temps réel sur le compte, sans délai d’encaissé/non encaissé, et sans risque de rejet lié à une autorisation de carte différée.
Les principaux bénéfices identifiés pour les professionnels sont les suivants :
- Trésorerie immédiate : le paiement instantané améliore le suivi de caisse et simplifie la gestion des découverts.
- Réduction des coûts d’interchange par rapport à certains schémas cartes, selon la tarification négociée avec la banque.
- Intégration directe dans les ERP, les logiciels de facturation et les systèmes de caisse (POS), via des API et SDK proposés aux entreprises.
- Sécurisation des encaissements : une fois le virement instantané reçu, le risque de non‑paiement s’amenuise fortement.
- Innovation en point de vente : QR code en caisse, paiement par mobile en NFC à partir de 2025.
Plusieurs grands marchands sont déjà annoncés pour 2026 comme acceptant Wero en paiement, parmi lesquels Air France, E.Leclerc, Orange, Sosh, Veepee ou encore la DGFiP pour certains règlements au Trésor public. Ce type d’annonce structure l’habitude d’usage côté consommateurs.
Limites actuelles et points de vigilance de Wero
Comme toute solution de paiement, Wero comporte des limites et des contraintes qu’il convient de maîtriser pour l’intégrer sereinement dans ses habitudes financières.
Plafond de 500 € par transaction
Le principal frein fonctionnel de Wero concerne son plafond de 500 € par transaction dans sa configuration actuelle. Ce choix reflète la vocation du service : couvrir les paiements du quotidien plutôt que les transactions de très forte valeur.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsPour les montants supérieurs, l’utilisateur conserve bien sûr la possibilité d’utiliser un virement SEPA classique depuis son interface bancaire, ou une carte bancaire selon la nature de l’achat. Wero ne remplace donc pas l’ensemble des moyens de paiement, il vient compléter l’arsenal existant sur la partie instantanée et fréquente.
Couverture géographique encore partielle
Le second point de vigilance concerne la couverture géographique. Wero se déploie par vagues : Allemagne, France, Belgique depuis 2024, extension prévue vers le Luxembourg fin 2025 et les Pays‑Bas en 2026, puis élargissement progressif à d’autres pays de la zone euro.
Dans la pratique, deux situations se présentent :
- Les deux parties (émetteur et bénéficiaire) sont dans un pays et une banque compatibles Wero : le virement instantané s’exécute de manière transparente.
- Une des deux parties n’est pas encore éligible à Wero : le paiement devra passer par un autre canal (virement instantané classique si disponible, carte, ou virement SEPA standard).
Le service évolue toutefois dans un contexte où la concertation européenne sur le virement instantané s’intensifie. Wero bénéficie de ce cadre qui pousse les banques à activer le SEPA instantané sur un périmètre croissant.
Adoption progressive côté utilisateurs et commerçants
L’adoption de Wero suit une courbe graduelle. Même si la base de départ reste significative (environ 40 millions d’utilisateurs en Europe, en grande partie hérités du socle Paylib en France), l’appropriation du service suppose :
- une pédagogie claire sur la différence entre Wero, carte bancaire et virement classique ;
- une présence visible dans les parcours d’achat en ligne et en magasin ;
- une intégration fluide dans les applications bancaires, sans friction supplémentaire.
Les utilisateurs qui disposaient déjà d’un service type Paylib P2P retrouvent des mécanismes connus, mais sous une bannière européenne plus large. Les nouveaux venus découvrent un moyen de paiement qui se rapproche des usages de messagerie instantanée pour l’argent.
Perspectives : Wero et la montée des paiements instantanés en Europe
Wero s’insère dans un mouvement plus large de refonte des paiements, où le virement instantané tend à devenir un pilier au même titre que la carte. L’évolution du cadre réglementaire européen renforce cette direction, en poussant les établissements à offrir le SEPA instantané à des conditions encadrées.
Le déploiement prévu de Wero en magasin (via QR code puis NFC) et en e‑commerce renforce aussi une tendance de fond : la multiplication des options de paiement côté consommateur et la diversification des canaux d’encaissement côté commerçant. Les paiements instantanés ne se cantonnent plus à un usage de niche, ils se positionnent comme un instrument courant pour des montants modérés.
Pour suivre ces évolutions et comparer les pratiques de paiement temps réel dans les différentes banques, un tour d’horizon des offres de paiement instantané par banque permet de situer Wero au sein de l’écosystème global.
