

Un prélèvement se présente sur votre compte Boursorama et vous n’êtes pas d’accord avec ce débit, son montant ou sa récurrence ? Depuis l’application mobile, vous gardez la main sur chaque mandat SEPA, chaque créancier et chaque opération qui arrive.
Entre rejet ponctuel, suspension ciblée d’un créancier, blocage d’un mandat ou contestation encadrée par la réglementation, l’appli Boursorama offre plusieurs leviers de contrôle. Encore faut‑il bien comprendre ce que couvre chaque option et ses conséquences sur vos paiements à venir.
| Point clé | Résumé |
| Accès au blocage | Le blocage d’un prélèvement se fait directement depuis l’application Boursorama, via la gestion des mandats SEPA. |
| Étapes rapides | Sélection du compte, choix du créancier, puis blocage ou révocation du mandat en un clic. |
| Quand l’utiliser ? | Utile pour stopper un prélèvement non autorisé, résilié ou jugé suspect. |
| Effet immédiat | Le blocage empêche tout futur débit du créancier concerné. |
Bloquer un prélèvement Boursorama depuis l’appli : principes et enjeux
Un prélèvement SEPA Boursorama repose sur un mandat signé entre vous et le créancier : opérateur téléphonique, fournisseur d’énergie, organisme de crédit, administration fiscale, association, etc. La banque exécute ensuite les débits selon les instructions reçues, tant que le mandat reste valide.
En cas de désaccord, vous disposez d’outils directement intégrés dans l’application mobile pour bloquer, rejeter ou contester un prélèvement donné. Chaque action possède un cadre juridique précis (zone SEPA, délais de contestation, mandat de prélèvement), des effets concrets sur vos futures échéances et parfois des conséquences vis‑à‑vis du créancier (interruption de service, relance, mise en demeure).

Étapes pour bloquer un prélèvement depuis l’application Boursorama
L’interface de l’appli Boursorama oriente vers une rubrique unique pour gérer l’ensemble de vos virements et prélèvements SEPA. La procédure reste assez linéaire, mais chaque étape mérite quelques précisions.
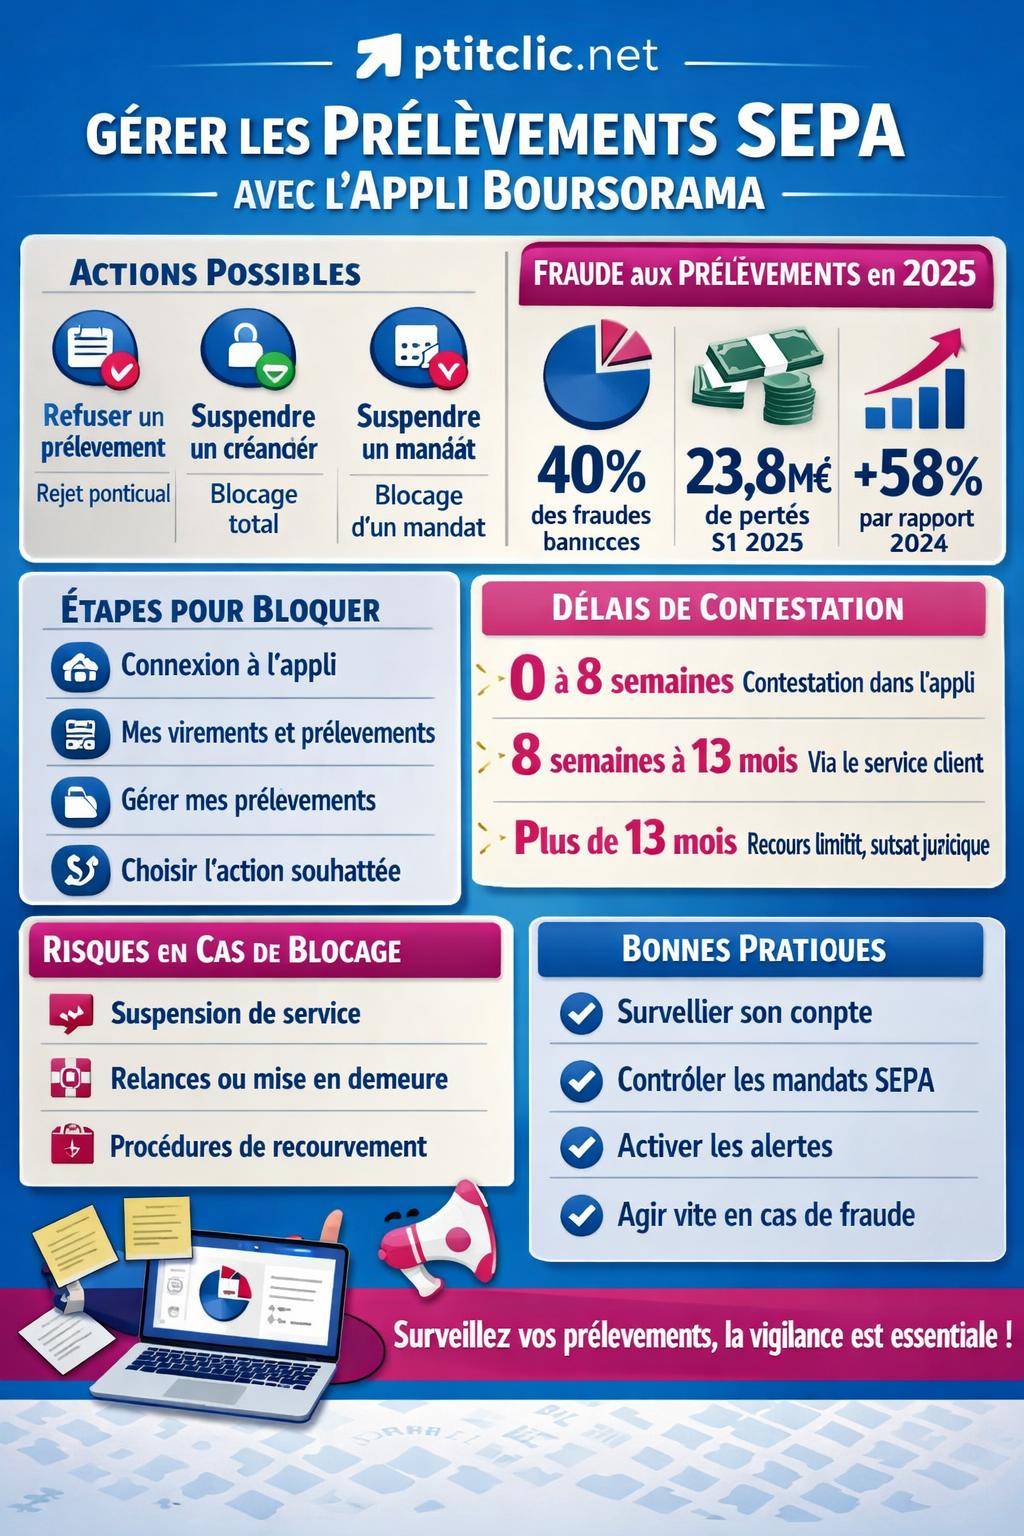
1. Connexion sécurisée à l’application mobile Boursorama
Commencez par ouvrir l’application Boursorama sur votre smartphone, puis connectez‑vous à votre espace client à l’aide de votre identifiant et de votre mot de passe, ou de la biométrie (empreinte digitale, reconnaissance faciale) si vous l’avez activée. Cette authentification renforce la sécurité à chaque action sensible.
Une fois connecté, vérifiez que vous naviguez bien sur le compte concerné (compte courant, compte joint, compte professionnel le cas échéant). Le blocage d’un prélèvement s’applique uniquement au compte débité.
2. Accès à la rubrique « Mes virements et prélèvements »
Dans le menu principal, rejoignez la section dédiée aux opérations de paiement. Selon les mises à jour de l’interface, l’intitulé exact peut légèrement évoluer, mais vous retrouvez systématiquement une rubrique du type « Mes virements et prélèvements ».
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsCette page centralise :
- la liste de vos virements émis et programmés,
- les prélèvements déjà passés avec leur historique,
- les mandats de prélèvement SEPA déclarés sur votre compte.

3. Sélection de « Gérer mes prélèvements »
À partir de cette rubrique, choisissez l’option « Gérer mes prélèvements ». Vous accédez à une vue structurée par créancier, mandat ou historique des débits, suivant la présentation en vigueur sur l’application.
C’est ici que vous pouvez identifier :
- le créancier concerné par un prélèvement contesté,
- le mandat SEPA associé à ce créancier,
- les prochains prélèvements annoncés ou déjà présentés.
4. Choix de l’option de blocage adaptée
Une fois le prélèvement ou le créancier repéré, l’appli Boursorama propose plusieurs actions possibles, en fonction de la situation : prélever ou non, suspendre, bloquer un mandat ou lancer une contestation. Les principales options sont détaillées plus loin, car chacune entraîne des effets différents sur votre relation avec le créancier.
Validez ensuite l’action choisie, souvent via une confirmation forte (code SMS, validation biométrique, notification sécurisée). Cette étape finalise le blocage ou la contestation et apparaît ensuite dans l’historique de vos opérations.

Les différentes options de blocage de prélèvement Boursorama
Boursorama distingue plusieurs niveaux d’action sur les prélèvements SEPA. Cette granularité permet d’ajuster précisément la réponse à la situation : erreur ponctuelle, litige contractuel, abonnement résilié, suspicion de fraude ou abus.
| Option dans l’appli | Effet concret | Mandat SEPA | Situation typique |
|---|---|---|---|
| Refuser un prélèvement | Rejet ponctuel d’un débit précis | Mandat conservé, toujours valide | Montant erroné, service non rendu, contestation isolée |
| Suspendre un créancier | Blocage de tous les prélèvements d’un même organisme | Mandats du créancier figés, réactivation possible | Litige sérieux avec un fournisseur ou un organisme d’abonnement |
| Suspendre un mandat | Blocage de tous les débits liés à ce mandat précis | Mandat inactif mais non supprimé, réversible | Mandat devenu obsolète, contrat clos, changement de formule |
| Contester un prélèvement | Remise en cause d’un débit déjà passé | Mandat maintenu, sauf action ultérieure | Prélèvement non autorisé ou non conforme, fraude suspectée |
Refuser un prélèvement ponctuel
L’option « refuser un prélèvement » vise un débit isolé, identifié avant ou juste après sa présentation. Vous signalez à Boursorama que vous ne souhaitez pas que ce transfert de fonds soit exécuté, sans remettre en cause le mandat SEPA en lui‑même.
Cette action reste adaptée lorsque :
- le montant n’est pas conforme à ce qui était prévu au contrat,
- la date de prélèvement ne respecte pas l’échéancier convenu,
- le service facturé n’a pas été rendu correctement.
Le mandat reste actif. Le créancier peut donc représenter un prélèvement ultérieur, éventuellement corrigé. De votre côté, vous gardez la liberté de payer par un autre moyen en attendant de clarifier le litige.
Suspendre un créancier : bloquer tous les prélèvements d’un organisme
Avec « suspendre un créancier », vous demandez à Boursorama de bloquer tout prélèvement émis par l’organisme choisi. Cette suspension agit de manière globale : chaque tentative de débit sera refusée tant que la suspension demeure.
Ce choix intervient souvent dans les situations suivantes :
- résiliation d’un abonnement (téléphonie, streaming, salle de sport) non respectée,
- litige sérieux avec un fournisseur d’énergie ou d’assurance,
- doute sur la loyauté d’un organisme qui multiplie les débits.
La suspension reste réversible. Une fois le désaccord réglé, vous pouvez lever le blocage depuis l’application pour rétablir un fonctionnement normal. Cette réversibilité s’avère pratique si vous parvenez à un accord avec l’entreprise.
Suspendre un mandat de prélèvement spécifique
L’option « suspendre un mandat » cible un mandat SEPA en particulier. Elle convient lorsque vous souhaitez bloquer une famille précise de prélèvements sans neutraliser l’ensemble d’un créancier qui gère plusieurs services.
Exemple : un même groupe peut prélever pour un contrat d’électricité, un contrat de gaz et un service d’assistance. Vous pouvez suspendre seulement le mandat lié au service qui pose problème, tout en conservant les autres flux.
Là encore, la suspension reste réversible : vous pouvez réactiver le mandat si la situation évolue ou si vous signez un nouvel avenant au contrat. Cette flexibilité évite d’avoir à recréer des autorisations à chaque modification de service.
Contester un prélèvement déjà passé
La fonction « contester un prélèvement » s’utilise lorsque le débit a déjà été exécuté sur votre compte. Vous considérez alors que ce paiement n’est pas légitime, ou qu’il ne correspond pas aux conditions prévues.
Les principaux motifs de contestation regroupent :
- prélèvement non autorisé : aucun mandat SEPA signé, usurpation d’identité, fraude,
- prélèvement autorisé mais non conforme : montant erroné, fréquence non respectée, absence de préavis contractuel.
La contestation ne révoque pas automatiquement le mandat. Elle porte uniquement sur l’opération litigieuse. En complément, vous pouvez ensuite suspendre ou révoquer le mandat, si le conflit n’est pas résolu.
« En cas de prélèvement non autorisé, le client dispose d’un délai de treize mois pour en demander le remboursement à son prestataire de services de paiement. »
Délais de contestation d’un prélèvement Boursorama
Les délais de contestation sont encadrés par la réglementation sur les services de paiement. Boursorama applique ces règles dans son espace client et via son service d’assistance. Votre marge de manœuvre varie selon le temps écoulé depuis le débit litigieux.
Contestation entre 0 et 8 semaines
Dans les huit semaines suivant la date de débit, vous pouvez déclencher la contestation directement depuis votre espace client, y compris depuis l’application mobile. L’outil en ligne permet de qualifier le motif et de suivre l’avancement du dossier.
Cette plage de temps couvre la majorité des litiges commerciaux courants : facture inattendue, montant supérieur à l’habitude, service interrompu, erreur de l’organisme.
Contestation entre 8 semaines et 13 mois
Au‑delà de huit semaines et jusqu’à treize mois, la contestation reste possible, mais exclusivement via le service client Boursorama. Vous devez alors expliquer la situation, fournir des pièces justificatives et exposer en quoi le prélèvement est non autorisé.
Plus le délai se rapproche des treize mois, plus la documentation devient stratégique : mandat inexistant, fausse signature, absence d’information préalable, preuve de fraude ou d’usurpation d’identité.
Au‑delà de treize mois
Une fois le délai de treize mois dépassé, la législation européenne en matière de services de paiement limite fortement les recours. L’échange avec le créancier demeure possible, mais la banque n’est plus tenue de traiter la demande de remboursement dans le cadre de la contestation standard.
Dans ces cas extrêmes, une démarche juridique ciblée, éventuellement via une association de consommateurs ou un conseil juridique, devient parfois la seule voie pour tenter de récupérer les sommes prélevées.
Fraude aux prélèvements SEPA : état des lieux et protections
Les prélèvements SEPA représentent une cible privilégiée pour certains fraudeurs, notamment via des mandats falsifiés ou des autorisations dissimulées dans des conditions contractuelles opaques. Les statistiques récentes renforcent la nécessité d’un suivi rigoureux de vos débits.
Évolution de la fraude aux prélèvements en 2025
En 2025, la part des montants fraudés liée aux prélèvements atteint environ 40 % du total, contre 32 % les années précédentes. Selon les données disponibles, les prélèvements frauduleux au premier semestre 2025 représentent près de 23,8 millions d’euros, soit une hausse de 58 % par rapport au premier semestre 2024.
BanqueWero virement instantané : comment ça marche et comment l’utiliserCette progression met en lumière la diversité des scénarios : fausses associations, pseudo‑abonnements « essai gratuit » transformés en prélèvements récurrents, usurpation d’identité, récupération illégitime de coordonnées bancaires.
« La vigilance sur les mouvements de compte constitue une barrière efficace contre les schémas de fraude récurrents, notamment lorsqu’ils se dissimulent derrière de petits montants prélevés à intervalles réguliers. »
Rôle spécifique de Boursorama et stabilité de la gestion des prélèvements
Fin 2025, Boursorama signale des ralentissements ponctuels de son infrastructure lors de phases de forte volatilité boursière, principalement sur les opérations de marché. Ces épisodes n’affectent pas, en pratique, la stabilité de la gestion des prélèvements SEPA, qui reste prioritaire et organisée.
Les outils de blocage, suspension, contestation et filtrage continuent de fonctionner, même dans ces périodes de tension sur les volumes de transactions. Le risque réside davantage dans une consultation moins fréquente de l’espace client pendant ces épisodes, alors que les fraudeurs jouent souvent sur l’effet d’inattention.
Conséquences possibles d’un blocage de prélèvement
Bloquer un prélèvement via l’application Boursorama protège votre trésorerie, mais modifie parfois la relation contractuelle avec le créancier. Une approche réfléchie permet de gérer le litige sans dégrader inutilement la situation.
Relation avec le créancier et services associés
Selon le type de contrat, le blocage peut entraîner :
- une suspension de service (internet, téléphone, assurance, abonnement numérique),
- des relances de paiement automatiques,
- l’envoi de mises en demeure puis, dans certains cas, une procédure de recouvrement.
Pour éviter une escalade, prévenez le créancier par écrit dès que vous bloquez le prélèvement. Expliquez le litige, proposez éventuellement un paiement partiel ou un règlement alternatif si une partie de la facture reste due.
Impact sur votre historique bancaire
Un blocage de prélèvement ou un rejet initié par la banque laisse des traces dans l’historique de votre compte. Pour autant, Boursorama ne signale pas automatiquement un incident de paiement à la Banque de France pour un simple refus de prélèvement courant.
Les incidents réellement sensibles concernent plutôt :
- les impayés répétés sur des crédits,
- les rejets systématiques de sommes importantes,
- les soldes durablement négatifs non régularisés.
Un dialogue ouvert avec le créancier et la banque limite les risques de dégradation de votre profil de paiement.
Bonnes pratiques pour sécuriser ses prélèvements Boursorama
Au‑delà du blocage ponctuel, une gestion proactive des mandats SEPA renforce la sécurité de vos comptes et simplifie le traitement de tout litige futur.
Surveiller régulièrement ses mouvements de compte
Une consultation fréquente de votre compte Boursorama, directement sur l’appli, permet d’identifier rapidement :
- l’apparition d’un nouveau créancier,
- une variation inhabituelle de montant sur un prélèvement existant,
- un débit issu d’un pays ou d’un organisme que vous ne reconnaissez pas.
Dès le moindre doute, utilisez la fonction de blocage ou de contestation, puis contactez le créancier pour clarifier la situation. Un échange rapide évite souvent la répétition de débits indésirables.
Contrôler les autorisations de prélèvement signées
Avant de signer un nouveau mandat SEPA, lisez attentivement les éléments suivants :
- la périodicité des prélèvements (mensuelle, trimestrielle, annuelle, variable),
- le plafond de montant prévu contractuellement,
- les conditions de résiliation et le délai de préavis,
- l’existence d’options cachées ou de packs, parfois générateurs de coûts supplémentaires.
Conservez les mandats, factures, e‑mails et conditions générales dans un dossier dédié. En cas de contestation ou de fraude, ces documents facilitent considérablement la défense de votre position auprès de Boursorama et du créancier.
Réagir rapidement en cas de fraude ou d’usurpation
Si vous identifiez un prélèvement manifestement frauduleux :
- bloquez immédiatement le créancier ou le mandat concerné depuis l’appli,
- lancez une contestation formelle dans la rubrique adaptée,
- modifiez si nécessaire certains paramètres de sécurité (mots de passe, validation forte),
- préparez un dossier complet en vue d’un dépôt de plainte ou d’un signalement.
Une démarche coordonnée, banque + autorités + éventuels organismes de protection des consommateurs, renforce la probabilité de récupérer les sommes prélevées et de limiter la diffusion de vos données bancaires.
Articuler blocage de prélèvement et autres démarches bancaires
Le blocage de prélèvement via Boursorama s’inscrit dans un ensemble plus large d’outils pour maîtriser vos flux financiers. Selon votre situation, une approche globale améliore la cohérence de vos actions.
Blocage en ligne et gestion de mandats sur d’autres établissements
Si vous détenez plusieurs comptes, une règle s’impose : le blocage effectué chez Boursorama ne concerne que les prélèvements débitées sur ce compte précis. Un mandat SEPA paramétré sur un autre établissement nécessite une action équivalente auprès de cette banque.
Pour aller plus loin sur la logique de blocage en ligne, vous pouvez consulter l’article détaillé relatif au cadre général : bloquer un prélèvement en ligne. Vous y trouverez une approche complémentaire sur l’articulation entre banque, créancier et mandat SEPA dans un environnement multi‑banques.
Comparaison avec le blocage de prélèvement dans d’autres banques
Chaque établissement adapte légèrement son interface, mais la logique de fond reste similaire : gestion des créanciers, mandats, contestations et historique. L’expérience acquise sur l’application Boursorama offre donc un repère utile si vous devez agir sur un autre compte bancaire.
Des pages de référence existent par exemple pour d’autres acteurs, avec un angle proche mais un écosystème différent : blocage de prélèvement au Crédit Mutuel. Même logique de mandat SEPA, mais procédures et écrans spécifiques.
Organisation personnelle et suivi des litiges
Pour garder une vision claire de vos actions de blocage et contestation, une organisation simple suffit :
- un tableau récapitulatif des créanciers et mandats,
- les dates de blocage, suspension, réactivation,
- le suivi des échanges avec chaque organisme (e‑mails, courriers, appels).
En cas de désaccord prolongé, ce suivi détaillé démontre votre bonne foi et votre réactivité. Il devient un levier utile lors d’une négociation, d’une médiation bancaire ou d’une procédure plus formelle.
Résumé opérationnel : choisir la bonne action dans l’appli Boursorama
Face à un prélèvement Boursorama qui pose question, une démarche structurée aide à choisir la bonne option dans l’application mobile. Le tableau ci‑dessous synthétise les principaux scénarios.
| Situation rencontrée | Action dans l’appli | Autre démarche conseillée |
|---|---|---|
| Montant ponctuel manifestement erroné | Refuser le prélèvement concerné | Contacter le service client du créancier pour correction de facture |
| Abonnement résilié mais toujours prélevé | Suspendre le créancier ou le mandat lié | Envoyer une confirmation écrite de résiliation avec accusé de réception |
| Prélèvement inexpliqué d’un organisme inconnu | Contester le prélèvement et bloquer le créancier | Vérifier l’origine du débit, envisager un signalement pour fraude |
| Litige durable sur plusieurs factures | Suspendre le créancier et gérer les paiements manuellement | Négocier un plan d’apurement ou saisir un médiateur en cas d’impasse |
| Ancien contrat devenu inutile mais prélèvements toujours actifs | Suspendre le mandat concerné | Formaliser la clôture du contrat pour éviter toute reprise future |
Cette grille d’analyse, combinée aux fonctionnalités de l’application Boursorama, offre une maîtrise fine de vos prélèvements SEPA. En gardant le réflexe de vérifier régulièrement vos mouvements et de documenter chaque échange, vous renforcez durablement la protection de votre compte et l’équilibre de vos relations contractuelles.
