

Un prélèvement indiqué « en attente » sur votre compte bancaire soulève toujours des questions. Montant déjà réservé, marge de manœuvre réelle, délais avant débit effectif ou rejet… le fonctionnement précis reste souvent flou, alors que les enjeux touchent directement votre trésorerie.
Derrière cette simple mention se cachent des règles SEPA strictes, des délais interbancaires et plusieurs scénarios possibles selon la date, le type de prélèvement et la réaction de votre banque. En comprenant la mécanique temporelle d’un prélèvement en attente, vous reprenez la main sur votre budget et vos priorités de paiement.
| Élément clé | Ce qu’il faut retenir | Impact pour l’utilisateur |
|---|---|---|
| Durée moyenne d’un prélèvement en attente | 24 à 72 heures selon la banque et l’heure d’émission | Débit non immédiat, délai normal à anticiper |
| Facteurs qui rallongent le délai | Week-ends, jours fériés, contrôle antifraude, émetteur étranger | Attente prolongée possible avant confirmation du débit |
| Moment où le prélèvement passe réellement | Au moment où la banque valide la demande et exécute le débit | Solde à surveiller pour éviter un rejet |
| Cas où l’attente dépasse 4 jours | Problème du mandat, erreur technique, prélèvement finalement annulé | Le prélèvement peut ne jamais passer |
| Actions utiles en cas d’attente prolongée | Contacter sa banque ou le créancier | Permet de confirmer si le prélèvement est toujours prévu |
Prélèvement en attente : définition bancaire et mécanique SEPA
La mention « prélèvement en attente » correspond à une opération déjà transmise à votre banque par un créancier, mais qui n’est pas encore comptabilisée définitivement sur votre compte. Techniquement, le fichier de prélèvement SEPA circule dans les systèmes interbancaires, mais la date d’exécution n’est pas encore atteinte, ou le traitement n’est pas finalisé.
Dans de nombreux relevés, ce statut apparaît quelques jours avant la date de débit prévue. Il signale que la banque a bien reçu l’ordre de prélèvement, que le mandat SEPA existe (sauf anomalie détectée) et que le montant est en file d’attente dans le circuit de compensation.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsCe fonctionnement s’inscrit dans le cadre des règles SEPA (Single Euro Payments Area). Ces règles encadrent les délais, les droits du débiteur, les rejets automatiques et les contestations. Pour mieux suivre ces mécanismes, une lecture complémentaire de la page comprendre un prélèvement bancaire apporte un bon éclairage sur les notions de base.

Les différents types de prélèvements SEPA et leurs impacts sur les délais
Le délai pendant lequel un prélèvement reste « en attente » dépend en grande partie du schéma SEPA utilisé et du rôle du débiteur (particulier ou entreprise). Deux grands types de prélèvements coexistent : SEPA Core et SEPA B2B.
Prélèvement SEPA Core : le standard pour les particuliers
Le prélèvement SEPA Core concerne la majorité des particuliers. Il s’applique aux factures d’énergie, abonnements télécom, assurances, impôts mensuels, plateformes de streaming, etc.
Les principaux délais liés au Core influent sur la durée d’apparition de la mention « en attente » :
- Délai de transmission du créancier :
- Premier prélèvement : fichier envoyé 5 jours ouvrés interbancaires avant la date prévue.
- Prélèvements suivants : fichier envoyé 2 jours ouvrés interbancaires avant la date prévue.
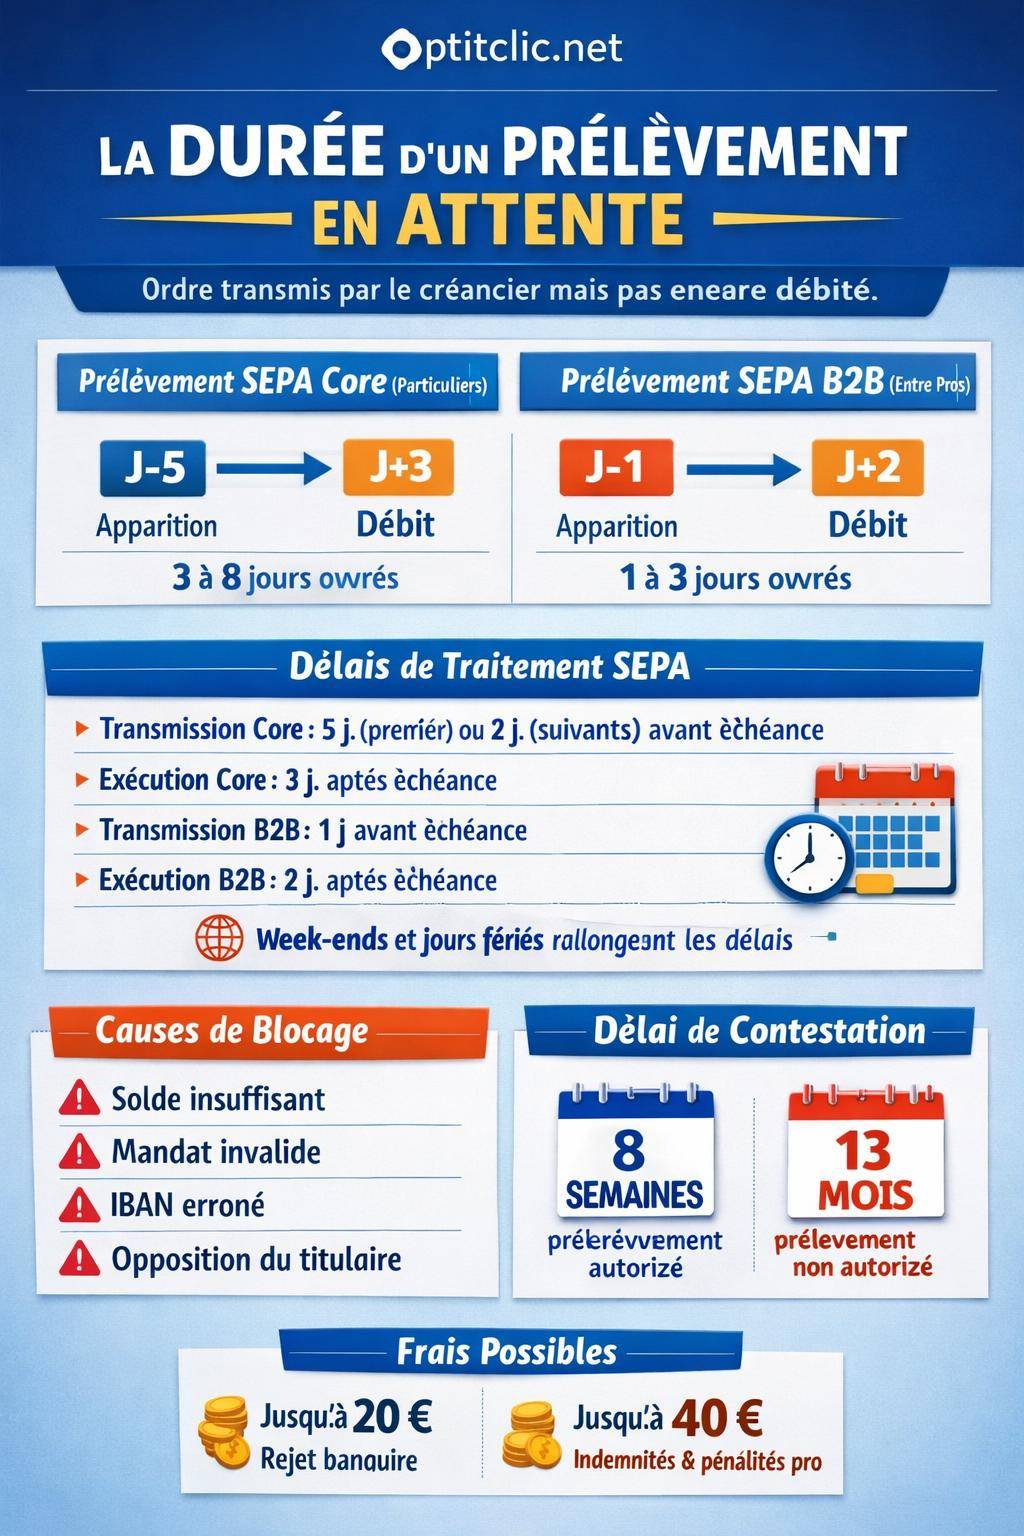
- Délai d’exécution : le débit intervient 3 jours ouvrés interbancaires après la date de prélèvement fixée dans le fichier.
Concrètement, un prélèvement en attente SEPA Core reste généralement visible dans cette phase d’enchaînement : transmission par le créancier, traitement interbancaire, puis validation comptable sur le compte du débiteur.
Prélèvement SEPA B2B : spécificités entre professionnels
Le prélèvement SEPA B2B s’adresse aux relations professionnel à professionnel : fournisseur – entreprise, loyer commercial, leasing, contrats de services entre sociétés.
Les délais sont plus courts, et les protections diffèrent de celles du Core :
- Transmission du prélèvement B2B : le créancier envoie le fichier 1 jour ouvré interbancaire avant la date de prélèvement.
- Exécution : le prélèvement est débité 2 jours ouvrés interbancaires après la date de prélèvement.
En pratique, un prélèvement B2B reste « en attente » moins longtemps qu’un prélèvement Core. La fenêtre d’observation est plus courte, les rejets sont plus rapides, et les marges de contestation sont restreintes pour le débiteur professionnel.

Tableau comparatif des délais Core vs B2B
| Élément | SEPA Core (particuliers / pros) | SEPA B2B (entre pros) |
|---|---|---|
| Transmission du premier prélèvement | 5 jours ouvrés interbancaires avant la date de prélèvement | 1 jour ouvré interbancaire avant la date de prélèvement |
| Transmission des prélèvements suivants | 2 jours ouvrés interbancaires avant la date de prélèvement | |
| Exécution / débit | 3 jours ouvrés interbancaires après la date de prélèvement | 2 jours ouvrés interbancaires après la date de prélèvement |
| Retour / rejet interbancaire | 5 jours ouvrés interbancaires après la date d’échéance | 2 jours ouvrés interbancaires après la date d’échéance |
Combien de temps un prélèvement reste en attente sur le compte ?
La durée d’affichage d’un prélèvement en attente dépend de plusieurs facteurs : date d’échéance, jour de transmission, type Core ou B2B, jours ouvrés, jours fériés. Les règles SEPA servent de colonne vertébrale à ces délais, mais chaque établissement applique sa propre présentation dans l’espace client.

Fenêtre habituelle pour un prélèvement SEPA Core
Dans la plupart des cas, un prélèvement SEPA Core reste visible « en attente » pendant quelques jours autour de la date d’échéance indiquée par le créancier. Le schéma typique ressemble à ceci :
- Le créancier envoie le prélèvement 5 jours ouvrés (premier prélèvement) ou 2 jours ouvrés (prélèvements suivants) avant la date d’échéance.
- Vous voyez apparaître l’opération en statut « à venir » ou « en attente » peu après la réception par la banque.
- Le prélèvement est ensuite débité 3 jours ouvrés interbancaires après la date de prélèvement définie dans le fichier.
Au global, entre la première apparition en attente et le débit effectif, la durée réelle s’étale en moyenne sur 3 à 8 jours ouvrés, selon le calendrier et les pratiques de votre banque en matière d’affichage.
Durée d’attente pour un prélèvement B2B
Pour les prélèvements B2B, la séquence est plus rapide. Le créancier transmet l’ordre 1 jour ouvré interbancaire avant la date d’échéance, et le débit intervient 2 jours ouvrés interbancaires après cette date.
La mention « en attente » dure donc souvent 1 à 3 jours ouvrés maximum. Dans certains espaces en ligne, une entreprise observe le prélèvement dès la veille. Dans d’autres, il apparaît seulement le jour même, ou lors du traitement comptable.
Rôle du mandat SEPA et délai de mise en place
Avant même l’apparition d’un prélèvement en attente, le créancier doit établir un mandat SEPA. Ce document autorise juridiquement le prélèvement sur le compte du débiteur.
Les délais associés au mandat conditionnent la date d’apparition du tout premier prélèvement :
- Délai de création et de validation du mandat : en moyenne 2 à 3 jours supplémentaires pour que le mandat soit enregistré et opérationnel.
- Préavis envoyé au débiteur : en principe 2 semaines avant la date de prélèvement, délai parfois adapté par accord entre le créancier et le client.
Tant que le mandat n’est pas finalisé, aucun prélèvement ne s’affiche en attente. Une fois en place, les débits récurrents suivent ensuite la cadence Core ou B2B évoquée plus haut.
« Le mandat SEPA formalise l’autorisation donnée par le titulaire du compte au créancier. Sans mandat valide, un prélèvement peut être contesté comme non autorisé et faire l’objet d’un remboursement. »
Impact des jours fériés et jours non ouvrés sur la durée d’attente
Les délais SEPA reposent sur la notion de jours ouvrés interbancaires. Un jour férié ou un week-end interrompt le traitement des fichiers de prélèvements, même si les espaces clients restent accessibles.
Pour l’année 2026 par exemple, les jours suivants affectent directement la durée d’un prélèvement en attente :
- 1 janvier
- 3 avril
- 6 avril
- 1 mai
- 25 décembre
Sur ces dates, les systèmes interbancaires ne traitent pas les nouvelles opérations. Les prélèvements restent affichés « en attente », puis se décalent vers le prochain jour ouvré pour la comptabilisation définitive.
Les virements instantanés fonctionnent en continu (24h/24, 7j/7) et ne sont pas impactés par ces fermetures. En revanche, les prélèvements SEPA suivent strictement le calendrier des jours ouvrés, ce qui explique les décalages perçus par certains clients.
Prélèvement en attente et solde du compte : ce qui se passe en coulisse
Un prélèvement en attente interagit fortement avec la gestion du solde, même s’il n’est pas encore définitivement débité. Comprendre ce mécanisme évite de confondre solde comptable, solde disponible et autorisation de découvert.
Solde disponible vs solde affiché
Selon les banques, un prélèvement en attente affecte immédiatement ou non le solde disponible. Deux cas se présentent souvent :
- La banque déduit le montant en attente du solde disponible mais laisse le solde comptable inchangé tant que le prélèvement n’est pas exécuté.
- La banque affiche le prélèvement uniquement dans la liste des opérations « à venir » sans ajuster le solde disponible avant le jour d’exécution.
Dans les deux cas, au moment du traitement final, la banque vérifie si le compte présente un solde suffisant ou une marge de découvert autorisé compatible avec le montant du prélèvement.
Durée de réservation implicite des fonds
Un prélèvement en attente ne constitue pas une « réservation » au sens juridique identique à une pré-autorisation carte bancaire. Néanmoins, les systèmes internes tiennent compte de l’opération à venir pour évaluer le risque de dépassement.
La période de « réservation implicite » correspond ainsi à l’intervalle entre :
- l’apparition de l’opération en attente pour la première fois ;
- et le passage en débit comptable effectif sur le compte.
Sur cette période, une succession de paiements par carte, de retraits ou de virements sortants peut précipiter un rejet pour solde insuffisant si le compte ne dispose plus des fonds nécessaires au moment du traitement final.
BanqueWero virement instantané : comment ça marche et comment l’utiliserPour mieux anticiper ces situations, l’article sur le moment de passage d’un prélèvement bancaire offre un complément utile sur la chronologie quotidienne des débits.
Combien de temps avant qu’un prélèvement en attente soit rejeté ?
Un prélèvement en attente ne reste pas indéfiniment dans les systèmes. En cas de dysfonctionnement ou de problème de provision, la banque déclenche un rejet et renvoie l’information au créancier.
Délais de rejet interbancaire SEPA
Les délais de retour / rejet dépendent une nouvelle fois du schéma utilisé :
- SEPA Core : délai de retour maximum de 5 jours ouvrés interbancaires après la date d’échéance.
- SEPA B2B : délai de retour de 2 jours ouvrés interbancaires après la date d’échéance.
Sur cette période, le prélèvement peut rester affiché quelques heures ou quelques jours en attente, puis disparaître ou apparaître comme opération rejetée avec un code motif spécifique (solde insuffisant, IBAN erroné, mandat invalide, etc.).
Délai de rejet initial et nouvelles présentations
La plupart des banques traitent le rejet initial dans un délai d’environ 3 jours ouvrés après la date prévue du prélèvement, notamment en cas de solde insuffisant. Certains créanciers choisissent ensuite de représenter le prélèvement :
- Nouvelle tentative acceptée : certains établissements autorisent une seconde présentation dans un délai de 3 à 5 jours si le compte est entre-temps approvisionné.
- Nouvelle tentative refusée : d’autres banques ou créanciers interdisent toute seconde présentation automatique et exigent un autre mode de règlement.
Pour une vision détaillée des conséquences et de la chronologie d’un rejet, la page dédiée au rejet de prélèvement pour solde insuffisant apporte des précisions utiles, notamment sur les frais et les suites contractuelles.
Principales causes de blocage d’un prélèvement en attente
Lorsque le statut « en attente » ne se transforme pas en débit effectif, plusieurs causes récurrentes expliquent le blocage ou le rejet.
Solde insuffisant au moment du traitement
La cause la plus fréquente reste le solde insuffisant. Le compte ne couvre pas le montant demandé, même avec découvert autorisé. La banque renvoie alors un message de rejet au créancier.
Ce type de rejet intervient au moment précis du traitement interbancaire, même si le prélèvement figurait en attente pendant plusieurs jours. Les autres opérations intervenues entre-temps (paiements carte, retraits, virements) réduisent la provision disponible.
Mandat SEPA invalide, absent ou contesté
Un mandat absent ou invalide empêche la transformation d’un prélèvement en attente en débit définitif. Plusieurs situations se présentent :
- Mandat jamais signé ou mal enregistré (codes MD01, MD07 dans le système interbancaire).
- Mandat résilié par le débiteur auprès du créancier ou de la banque.
- Mandat expiré ou non conforme à la norme SEPA.
Dans ces cas, le prélèvement en attente est généralement rejeté rapidement, sans prélever les fonds. Le client peut ensuite exercer ses droits de contestation, notamment s’il estime ne jamais avoir autorisé le mandat.
Erreur d’IBAN ou compte bloqué
Les erreurs techniques bloquent également certains prélèvements :
- Erreur d’IBAN (RC01) : l’IBAN fourni au créancier ne correspond pas à un compte valide ou complet ; le fichier est rejeté.
- Compte bloqué (AC06) : compte clôturé, gelé ou faisant l’objet d’une mesure judiciaire ; les prélèvements ne passent plus.
Dans ces cas, le prélèvement reste parfois en attente très brièvement, puis disparaît au profit d’un message de rejet, parfois peu explicite pour le client final.
Opposition du titulaire ou blocage ciblé
Le titulaire du compte peut former une opposition ciblée sur un créancier ou un mandat précis. La banque refuse alors toute opération provenant de ce créancier, même si le mandat a été signé.
Un prélèvement correspondant à cette opposition peut apparaître quelques instants en attente, puis être rejeté systématiquement. Le client visualise ensuite une opération refusée avec une mention d’opposition ou de blocage administratif.
Combien de temps pour contester un prélèvement après la phase d’attente ?
Une fois le prélèvement passé de « en attente » à « débité », le débiteur conserve des droits de contestation précis. Ces délais dépendent du caractère autorisé ou non autorisé du prélèvement.
Prélèvement autorisé mais contesté sur le montant ou la date
Lorsqu’un prélèvement repose sur un mandat valide mais que le client conteste le montant ou la date (exemple : facture d’abonnement anormalement élevée, double prélèvement, échéance avancée sans accord), le délai de contestation est le suivant :
- 8 semaines à compter de la date de débit pour demander le remboursement auprès de la banque.
Pendant ces 8 semaines, le client peut solliciter un remboursement sans motif spécifique, dès lors que le mandat couvrait bien ce type de prélèvement, mais que l’opération semble irrégulière au regard du contrat.
Prélèvement non autorisé ou frauduleux
Pour un prélèvement considéré comme non autorisé (absence de mandat, fraude, usurpation, mandat jamais signé), le délai de contestation est plus long :
- 13 mois à compter de la date de débit pour signaler l’opération non autorisée.
En cas de fraude avérée, la banque doit procéder au remboursement au plus tard le premier jour ouvrable suivant la contestation dûment formulée, sauf si une enquête contradictoire s’impose dans des cas complexes.
« Le droit au remboursement d’un prélèvement contesté varie selon que l’opération est autorisée ou non. Le délai passe de 8 semaines à 13 mois, ce qui offre une marge d’action significative en cas de fraude ou d’irrégularité manifeste. »
Conséquences d’un prélèvement resté en attente puis rejeté
Un prélèvement ne bascule pas toujours vers la comptabilisation définitive. Lorsqu’il est rejeté après la phase d’attente, plusieurs conséquences financières et contractuelles surviennent, côté banque comme côté créancier.
Frais bancaires et pénalités côté client
En cas de rejet, la banque peut prélever des frais de rejet de prélèvement. Leur montant reste encadré :
- Frais bancaires maximum : en principe limités à 20 euros pour un rejet pour solde insuffisant.
Le créancier applique ensuite ses propres pénalités :
- Pénalités de retard : définies dans les conditions générales (intérêts, frais fixes).
- Indemnité forfaitaire de recouvrement : 40 euros pour les professionnels dans certains cas de factures impayées.
- Majoration d’impôts : par exemple, une majoration de 10 % en cas de retard durable de paiement fiscal.
Un prélèvement resté longtemps en attente puis rejeté produit donc un enchaînement de coûts, parfois significatif lorsque l’on cumule frais bancaires, pénalités contractuelles et éventuelles relances de recouvrement.
Effets sur le contrat et les services liés
Au-delà des frais, le refus d’un prélèvement conditionne souvent la relation avec le créancier :
- Suspension du service : coupure d’abonnement, gel de prestations, limitation de fonctionnalités.
- Résiliation : résiliation de contrat après plusieurs impayés successifs.
- Exigibilité anticipée : pour un crédit, exigence de régularisation complète de certaines échéances.
Pour des prélèvements liés à un crédit, des impayés répétés exposent également à une inscription au FICP (Fichier des incidents de remboursement des crédits aux particuliers). Cette inscription bloque ensuite l’accès à de nouveaux financements tant que la situation n’est pas régularisée.
Cas particulier des prélèvements fiscaux et délais de régularisation
Les prélèvements émis par l’administration fiscale obéissent à une logique spécifique. En cas de rejet, un délai de 45 jours est généralement accordé pour régulariser l’impayé.
Sans régularisation dans ce délai, une majoration s’applique et les services fiscaux peuvent enclencher des actions de recouvrement plus contraignantes (saisie sur salaire, saisie sur compte, etc.).
Comment gérer un prélèvement affiché en attente pour limiter les risques ?
Face à un prélèvement en attente, quelques réflexes structurés permettent d’éviter les mauvaises surprises : rejet, frais, coupures de services ou litiges.
Vérifier mandat, montant et échéance
Dès l’apparition d’un prélèvement en attente, un contrôle rapide limite les tensions futures :
- Identifier le créancier (nom commercial, identifiant créancier SEPA).
- Comparer le montant affiché avec la facture ou le contrat.
- Contrôler la date d’échéance et la conformité avec le préavis annoncé (généralement 14 jours pour un nouveau prélèvement).
En cas d’écart manifeste, un contact direct avec le créancier permet souvent une correction en amont (report d’échéance, modification du montant, annulation du prélèvement à venir).
Anticiper l’approvisionnement du compte
La présence d’un prélèvement en attente alerte sur une future sortie de trésorerie. Pour prévenir un rejet pour solde insuffisant, plusieurs leviers existent :
- Déplacer certains paiements non urgents après la date de prélèvement.
- Effectuer un virement interne depuis un autre compte (traitement généralement immédiat au sein d’une même banque).
- Réaliser un virement externe suffisamment tôt (délai de 1 à 3 jours ouvrables selon les banques) pour alimenter le compte débité.
Les virements instantanés permettent également d’ajuster la provision au dernier moment, y compris le week-end, même si les prélèvements eux-mêmes seront traités le jour ouvré suivant.
Dialoguer avec la banque et le créancier en amont du rejet
Lorsque le compte risque de ne pas couvrir un prélèvement en attente, un échange précoce avec la banque ouvre parfois une marge de manœuvre :
- Demande ponctuelle d’augmentation de découvert pour absorber une échéance importante.
- Programmation d’un virement interne automatique avant le jour de traitement.
Parallèlement, un contact avec le créancier permet dans certains cas :
- de déplacer la date de prélèvement ;
- de passer sur une autre modalité de paiement (carte, virement, chèque) pour une échéance donnée ;
- de négocier un échelonnement ou un report partiel lorsque la facture s’avère élevée.
« Un prélèvement en attente constitue un signal d’alerte utile. Plus la discussion avec la banque et le créancier intervient tôt, plus les solutions restent variées : report, étalement, modification du mode de paiement. »
Résumé chronologique : du mandat au prélèvement en attente, puis au débit ou au rejet
Pour synthétiser la durée de vie d’un prélèvement en attente, il reste utile de retracer la chronologie complète :
- Signature du mandat SEPA : mise en place sous 2 à 3 jours.
- Préavis au débiteur : en principe 14 jours avant le premier prélèvement, sauf accord différent.
- Transmission du fichier par le créancier : 5 jours ouvrés (premier prélèvement Core), 2 jours ouvrés (Core suivants) ou 1 jour ouvré (B2B).
- Apparition du prélèvement en attente dans l’espace bancaire : variable selon les banques, souvent entre J-5 et J-1.
- Traitement interbancaire : 3 jours ouvrés après la date d’échéance (Core) ou 2 jours ouvrés (B2B).
- Évolution du statut : passage de « en attente » à « débité » ou « rejeté ».
- Retour de rejet éventuel : jusqu’à 5 jours ouvrés (Core) ou 2 jours ouvrés (B2B) après l’échéance.
- Éventuelle nouvelle présentation : sous 3 à 5 jours selon les pratiques des établissements.
- Phase de contestation : 8 semaines pour un prélèvement autorisé contesté, 13 mois pour un prélèvement non autorisé.
En maîtrisant cette chronologie, la mention « prélèvement en attente » ne reste plus floue. Elle s’inscrit dans une chaîne d’événements datés, avec pour chaque étape des droits, des délais et des leviers d’action précis pour le titulaire du compte comme pour le créancier.
