

Un virement bancaire part, puis l’attente commence. Entre la date d’émission et l’arrivée effective sur le compte du bénéficiaire, les délais varient en fonction du type de virement, de la banque, du calendrier et des contrôles de sécurité. En 2026, les règles se sont durcies, les systèmes se sont modernisés et les différences entre virement SEPA classique, instantané ou international sont plus marquées.
En examinant les délais moyens, les horaires de cut-off, les jours de fermeture des systèmes interbancaires et les risques de blocage, on comprend pourquoi un virement arrive parfois en quelques secondes et d’autres fois après plusieurs jours ouvrés. La suite du guide détaille chaque situation, avec des repères clairs pour anticiper les délais et éviter les mauvaises surprises.
| Type de virement | Délai moyen | Facteurs qui accélèrent | Facteurs qui ralentissent |
|---|---|---|---|
| Virement SEPA classique | 24 à 72 heures | Jour ouvré, banque réactive, compte déjà validé | Week-end, jours fériés, sécurité renforcée |
| Virement instantané | Moins de 10 secondes | Banque compatible, plafond suffisant | Plafond dépassé, maintenance bancaire |
| Virement international | 2 à 5 jours ouvrés | Transfert entre banques partenaires, zone SEPA | Conversion de devise, pays hors SEPA, contrôles AML |
| Virement entre comptes d’une même banque | Immédiat | Banque unique, horaires étendus | Compte récemment créé ou ajouté |
Délai d’un virement bancaire en 2026 : les grands repères à connaître
Le délai d’un virement bancaire correspond au temps écoulé entre l’ordre d’émission et le crédit effectif sur le compte du bénéficiaire. Ce délai repose sur plusieurs éléments : type de virement (SEPA classique, instantané, international), banque émettrice et réceptrice, heure de passage de l’ordre, calendrier bancaire (week-end, jours fériés, fermetures TARGET2) et éventuels contrôles de conformité.
Le règlement européen encadre les virements SEPA en imposant un délai maximal d’un jour ouvré pour un virement en euros au sein de la zone SEPA. En pratique, les technos interbancaires traitent une partie des opérations plus vite, mais les fermetures de systèmes et les procédures internes prolongent encore certains délais, surtout en cas de suspicion de fraude ou de dossier incomplet.
| Type de virement | Délai habituel en 2026 | Disponibilité | Remarques clés |
|---|---|---|---|
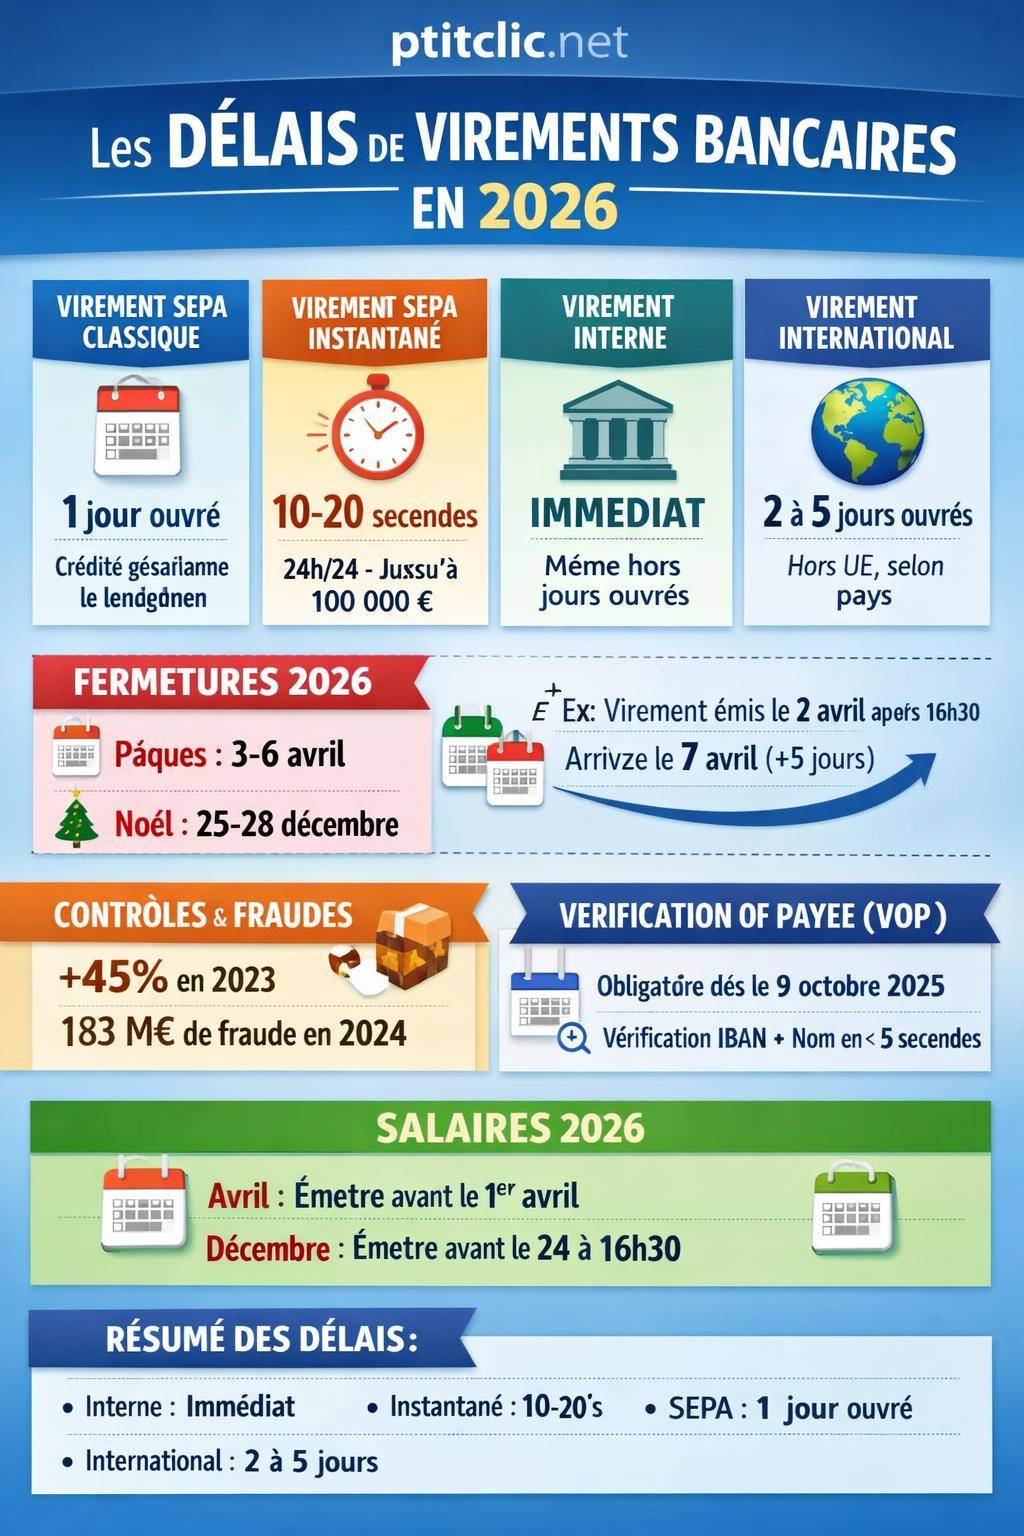
| Virement SEPA classique | 1 jour ouvré maximum, souvent crédité le lendemain | Jours ouvrés uniquement | Impacté par les week-ends, jours fériés et fermetures TARGET2 |
| Virement instantané SEPA | 10 à 20 secondes | 24h/24, 7j/7 | Disponible pour des montants inférieurs à 100 000 € |
| Virement interne (même banque) | Crédit immédiat | Selon systèmes internes | Non affecté par les fermetures TARGET2 |
| Virement international hors UE | 2 à 5 jours ouvrés | Selon fuseaux horaires et correspondants | Dépend des banques intermédiaires et conversions de devises |

Virement SEPA classique : délai moyen et facteurs de variation
Le virement SEPA classique reste le format le plus utilisé pour payer un loyer, régler un fournisseur ou verser un salaire. Dans la zone SEPA, le délai standard en 2026 atteint un jour ouvré maximum. Dans de nombreux cas, le bénéficiaire voit les fonds arriver le lendemain, sous réserve que l’ordre ait été transmis avant l’horaire de traitement de la banque.
Le traitement suit un circuit précis : validation de l’ordre par la banque émettrice, envoi dans les systèmes interbancaires (notamment TARGET2), compensation, puis crédit par la banque du bénéficiaire. Chaque étape se déroule en séquence, et le moindre décalage sur un maillon décale l’arrivée des fonds au jour ouvré suivant.
Impact de l’horaire de cut-off sur le délai
L’horaire de cut-off correspond à l’heure limite quotidienne au-delà de laquelle les ordres de virements partent dans le lot de traitement du lendemain. En 2026, cet horaire tourne autour de 16h30 dans beaucoup d’établissements, avec des variations : 15h pour certains, 18h pour d’autres, voire des plages spécifiques pour les entreprises.
Un virement saisi à 11h, validé et accepté, part généralement le jour même pour une arrivée le jour ouvré suivant. Le même virement saisi à 18h sera daté du jour suivant dans les systèmes interbancaires, ce qui ajoute un jour de délai apparent pour le bénéficiaire.
Virements au sein de la même banque : un cas particulier
Un virement interne entre deux comptes logés dans la même banque s’affranchit des circuits interbancaires. En 2026, ce type de virement se trouve généralement crédité immédiatement sur le compte du bénéficiaire, même en dehors des heures ouvrées et pendant le week-end, selon le système interne de la banque.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsCe fonctionnement attire pour des transferts familiaux, des virements entre comptes personnels (compte courant vers livret, par exemple) ou dans le cadre de paiements entre clients d’une même néobanque. Les règles de conformité et de lutte contre le blanchiment restent actives, mais le volume d’opérations internes donne lieu à des algorithmes de surveillance spécifiques, plus intégrés dans le système de core banking.

Virement instantané SEPA : le délai en secondes, même en période de fermeture
Le virement instantané SEPA répond au besoin de transfert quasi immédiat, sans dépendre des jours ouvrés ni des fermetures interbancaires. En 2026, un virement instantané aboutit en 10 à 20 secondes, avec un plafond courant de 100 000 € par opération au sein de la zone SEPA. Ce type de virement fonctionne 24h/24, 7j/7, y compris nuits, week-ends et jours fériés.
Les banques vérifient tout de même le solde disponible, la cohérence de l’ordre, la conformité du bénéficiaire et la présence d’éventuels signaux de fraude. Ces contrôles sont automatisés et conçus pour rester compatibles avec un traitement en temps réel. En cas de blocage, le virement échoue ou bascule vers un traitement manuel, ce qui rompt l’instantanéité prévue.
Quand privilégier le virement instantané ?
Le virement instantané convient à plusieurs usages quotidiens : remboursement entre particuliers, paiement immédiat d’une facture urgente, caution à régler le week-end ou transfert de fonds lors d’un achat nécessitant une disponibilité immédiate des fonds (par exemple un véhicule d’occasion).
Son atout principal réside dans la maîtrise du délai. L’émetteur et le bénéficiaire visualisent le transfert en temps réel et constatent l’arrivée des fonds en quelques secondes. Pour un professionnel, ce mode de paiement rassure un fournisseur qui attend la réception effective avant de déclencher une livraison ou une intervention.

Virement international hors UE : délais prolongés et banques intermédiaires
Un virement international hors UE implique d’autres circuits que le SEPA. Les fonds transitent par des banques correspondantes, parfois par plusieurs réseaux de paiement, avec en plus des conversions de devises. En 2026, le délai moyen se situe entre 2 et 5 jours ouvrés, selon le pays de destination, la devise, le nombre de correspondants et la rigueur des contrôles de conformité.
Les autorités multiplient les exigences en matière de lutte contre le blanchiment, le financement du terrorisme et les sanctions internationales. Les banques vérifient donc l’origine des fonds, la nature de la relation d’affaires, le pays du bénéficiaire et les listes de sanctions. Chaque vérification ajoute un éventuel décalage, surtout lorsque des justificatifs supplémentaires sont réclamés.
Rôle des fuseaux horaires et des banques correspondantes
Les délais d’un virement international se trouvent directement influencés par les fuseaux horaires. Un ordre passé en fin d’après-midi en Europe arrive parfois hors horaires de traitement dans le pays de destination. Le virement attend alors la prochaine fenêtre de compensation locale, ce qui ajoute un jour ouvré au délai global.
Les banques correspondantes interviennent comme relais entre la banque émettrice et la banque du bénéficiaire. Chaque correspondant peut appliquer ses propres horaires de traitement, contrôles de conformité et frais. Plus la chaîne comporte d’intermédiaires, plus le délai s’allonge et plus la visibilité sur la date exacte de crédit se réduit.
Week-ends, jours fériés et fermetures TARGET2 : pourquoi les virements se décalent
Les systèmes interbancaires européens, dont TARGET2, ne fonctionnent pas en continu. Les week-ends et certains jours fériés suspendent une partie des flux SEPA classiques. Les ordres s’accumulent alors dans les files d’attente et partent dès la prochaine réouverture, ce qui génère des décalages parfois mal compris par les clients.
En 2026, plusieurs périodes de fermeture particulières influencent directement les délais de virements, en particulier pour les virements émis en fin de semaine ou à la veille d’un pont.
Effet des week-ends sur les virements
Un virement SEPA classique lancé un vendredi matin, avant l’horaire de cut-off, apparaît généralement sur le compte du bénéficiaire le lundi. En revanche, un virement saisi le vendredi après-midi, après le cut-off, se trouve traité comme un ordre du lundi, pour une arrivée le mardi.
Ce mécanisme explique pourquoi de nombreux usagers perçoivent un allongement de délai en fin de semaine. Le week-end joue le rôle de période de gel pour les échanges interbancaires SEPA classiques, même si les banques continuent parfois de traiter d’autres opérations en interne.
Jours fériés liés à un week-end et fermetures prolongées
Les jours fériés accolés à un week-end créent des fermetures prolongées. En 2026, plusieurs périodes se distinguent par leur impact sur les virements :
- 3-6 avril (Vendredi Saint à Lundi de Pâques) : 4 jours consécutifs de fermeture interbancaire.
- 1er mai : fermeture d’une journée avec décalage des virements au jour ouvré suivant.
- 25-28 décembre : nouvelle période de 4 jours de fermeture, entre Noël et le week-end.
Dans une telle configuration, un virement émis en fin de journée juste avant la coupure subit un délai inhabituel. Par exemple, un virement ordonné le 2 avril après 16h30 n’entre réellement dans les systèmes qu’au moment de la réouverture, soit le 7 avril, ce qui conduit à 5 jours d’attente apparente pour l’utilisateur.
Exemple concret en 2026 : un virement lancé le 2 avril à 17h en direction d’une autre banque n’est pas traité le jour même. La fermeture de TARGET2 du 3 au 6 avril reporte la compensation au 7 avril. Le bénéficiaire constate l’arrivée des fonds avec un décalage de 5 jours par rapport à l’ordre initial.
Virements instantanés pendant les fermetures
Les virements instantanés restent disponibles pendant ces périodes, pour des montants inférieurs à 100 000 €. Ils ne dépendent pas des mêmes fenêtres de compensation que les virements SEPA classiques et traversent les jours fériés sans interruption, à condition que la banque du bénéficiaire accepte ce type d’opération.
Pour un paiement urgent durant un long week-end ou autour de Noël, recourir à un virement instantané évite l’allongement de délai lié aux fermetures TARGET2. La tarification peut varier selon les établissements, mais la visibilité immédiate du crédit réduit considérablement les incertitudes pour l’émetteur comme pour le bénéficiaire.
Virements bloqués, retards et contrôles : comprendre les délais anormalement longs
Au-delà des contraintes de calendrier, certains virements subissent des blocages ou des retards liés à des contrôles de sécurité. Les banques appliquent des procédures renforcées de lutte contre la fraude et le blanchiment. Les années 2023 et 2024 ont montré une hausse significative des tentatives de fraude liées aux virements, ce qui pousse les établissements à examiner certaines opérations de façon plus approfondie.
En 2023, les virements suspects ont augmenté de 45 %. En 2024, les fraudes liées aux RIB ont représenté environ 183 millions d’euros, avec un taux de fraude de 0,043 %, soit 43 € de fraude pour 100 000 € de paiements. Ces chiffres justifient des contrôles rigoureux qui ralentissent parfois une opération pourtant légitime.
Dossiers incomplets, incohérences et délais extrêmes
Certains retards viennent de dossiers clients incomplets ou d’incohérences sur l’opération. Profil client non mis à jour, justificatif d’adresse manquant, origine des fonds non documentée pour un montant important : autant de points qui enclenchent une revue de conformité.
Dans ce type de situation, la banque déclenche une analyse plus approfondie. Les délais constatés vont alors bien au-delà des délais standards de virement :
- Retard additionnel de 1 à 3 semaines en cas de dossier incomplet ou incohérent.
- Durée totale de traitement interne de 1 à 6 semaines selon la complexité du cas.
- Délai final possible allant de 2 à 10 semaines quand plusieurs validations internes se cumulent.
Ce type de retard touche surtout des virements de montants élevés, des flux récurrents à destination de zones considérées comme sensibles ou des opérations en décalage avec le profil habituel du client (revenus, patrimoine, secteur d’activité).
Exemple de virement bloqué puis régularisé
Un cas typique illustre ce fonctionnement : un virement de 840 €, bloqué par un algorithme de détection automatique en raison d’une divergence entre le libellé, le bénéficiaire et l’historique du compte. La banque sollicite alors quelques documents (facture, échange d’e-mails, contrat) pour s’assurer de la légitimité de l’opération.
Une fois les éléments transmis et contrôlés, le virement se trouve régularisé en quelques jours. Le blocage préventif a prolongé le délai, mais l’opération finit par aboutir dès que la conformité est confirmée. Ce type de situation reste courant sur des comptes nouvellement ouverts ou peu alimentés.
« Mon virement a été bloqué pour contrôle alors qu’il portait sur une somme modeste. Après l’envoi de la facture et d’une copie de ma pièce d’identité, la banque a validé l’opération et les fonds sont arrivés deux jours plus tard. »
Pour des explications complémentaires sur les causes d’un virement retardé, un contenu dédié détaille les différents scénarios : causes d’un virement bloqué.
Vérification du bénéficiaire (VOP) : impact sur les délais et sur la sécurité
Depuis le 9 octobre 2025, la vérification du bénéficiaire, souvent appelée VOP (Verification of Payee), s’impose à tous les virements SEPA, qu’ils soient classiques ou instantanés. Ce mécanisme compare l’IBAN, le nom du bénéficiaire et les informations associées pour réduire les erreurs de saisie de RIB et les fraudes à la substitution de bénéficiaire.
La VOP s’effectue en moins de 5 secondes, gratuitement pour l’utilisateur. Elle aboutit à plusieurs types de réponses possibles qui guident la suite de l’opération et influencent marginalement le délai dans certains cas.
Résultats possibles de la VOP et conséquences
Quatre scénarios principaux se présentent lors de la vérification du bénéficiaire :
- Concordance : les informations correspondent. Le virement se poursuit dans le circuit normal, sans impact notable sur le délai.
- Non-concordance : le nom saisi ne correspond pas aux données associées à l’IBAN. L’émetteur reçoit une alerte et peut corriger avant d’envoyer. S’il maintient l’ordre, la banque renforce généralement ses contrôles.
- Concordance partielle : orthographe proche ou nom incomplet. L’émetteur décide de poursuivre ou de rectifier. Cette étape diminue fortement le risque d’erreur de destinataire.
- Vérification impossible : données indisponibles ou problème technique. L’émetteur doit rester prudent et vérifier l’IBAN par un autre canal (contrat, facture, contact direct).
Cette vérification réduit les erreurs et les fraudes, sans générer de retards significatifs dans la majorité des cas. En revanche, elle oblige l’utilisateur à prêter davantage attention aux noms et libellés saisis, ce qui renforce la sécurité globale du système de paiement.
Délai de virement et calendrier de paie : gérer les salaires en 2026
Les entreprises et les responsables RH doivent intégrer finement les délais de virement dans la gestion des salaires, primes et acomptes. Les erreurs de planification entraînent des retards de paie difficiles à rattraper, surtout lorsque des week-ends prolongés et des fermetures interbancaires interviennent autour des dates d’échéance.
En 2026, certains mois demandent une vigilance accrue. Les recommandations de calendrier visent à garantir que les salariés perçoivent leur salaire à la date prévue, même si la banque applique des cut-off stricts et des délais d’un jour ouvré incompressibles.
Cas d’avril 2026 : anticiper Pâques et les fermetures
En avril 2026, la période de fermeture de TARGET2 du 3 au 6 avril coïncide avec la zone habituelle de versement des salaires de fin de mois. Pour que les salariés reçoivent leur rémunération à temps, les employeurs ont intérêt à lancer les virements au plus tard le mercredi 1er avril, idéalement en milieu de journée.
BanqueWero virement instantané : comment ça marche et comment l’utiliserUn ordre de virement de masse émis le 2 avril en fin d’après-midi souffre d’un décalage important. Il se trouve considéré comme transmis après cut-off, puis repoussé à la prochaine fenêtre de traitement, c’est-à-dire le 7 avril. Les salariés perçoivent ainsi leur salaire avec plusieurs jours de retard par rapport à la date théorique.
Cas de décembre 2026 : fêtes de fin d’année et fermetures de Noël
Fin 2026, le bloc de fermeture du 25 au 28 décembre impose une autre anticipation. Pour être certain que les salaires de décembre sont crédités avant Noël ou au plus tard le 24, les virements doivent être émis le mercredi 24 décembre avant 16h30, en tenant compte du cut-off de la banque.
Un ordre passé le 24 en fin de soirée ou le 25 se retrouve bloqué dans la file d’attente jusqu’à la réouverture des systèmes. Selon l’organisation de la banque et le nombre de virements à traiter à la reprise, les fonds n’apparaissent chez les salariés que le 29 ou le 30, ce qui perturbe l’équilibre budgétaire des ménages pendant la période de fêtes.
| Période concernée | Fenêtre de fermeture | Conseil d’émission des salaires |
|---|---|---|
| Salaires d’avril 2026 | 3-6 avril (Pâques) | Émission des virements au plus tard le 1er avril en milieu de journée |
| Salaires de décembre 2026 | 25-28 décembre (Noël + week-end) | Émission des virements le 24 décembre avant 16h30 |
Comparer les types de virements pour choisir le bon délai
Le délai entre émission et réception dépend fortement du type de virement choisi. Chaque format présente ses propres règles, plafonds, frais éventuels et contraintes techniques. Pour un particulier comme pour une entreprise, la décision repose souvent sur un arbitrage entre rapidité, coût, sécurité et traçabilité.
Un tableau comparatif permet de visualiser les différences majeures entre virement SEPA classique, virement instantané, virement interne et virement international hors UE.
| Type de virement | Délai moyen | Disponibilité | Plafond indicatif | Utilisation typique |
|---|---|---|---|---|
| SEPA classique | 1 jour ouvré | Jours ouvrés | Selon banque et profil client | Salaires, factures, loyers, transferts courants |
| SEPA instantané | 10 à 20 secondes | 24/7 | ≈ 100 000 € | Urgences, règlements immédiats, remboursement rapide |
| Virement interne (même banque) | Immédiat | Selon système interne | Variable | Transferts entre comptes, paiements entre clients d’une même banque |
| International hors UE | 2 à 5 jours ouvrés | Selon pays | Variable par pays et devise | Achats à l’étranger, fournisseurs hors zone euro, transferts familiaux internationaux |
Foire aux questions sur le délai des virements bancaires
Pourquoi un virement annoncé comme « effectué » n’apparaît pas tout de suite chez le bénéficiaire ?
Lorsque la banque affiche un virement comme « effectué » ou « traité », cela signifie généralement que l’ordre a été accepté et transmis au système interbancaire ou au traitement interne. Pour un virement SEPA classique, il reste ensuite la phase de compensation et le crédit effectif par la banque du bénéficiaire. Ce décalage explique la différence entre date d’ordre et date visible sur le compte du destinataire.
En revanche, pour un virement instantané ou un virement interne, l’affichage « effectué » correspond plus directement au crédit réel, car le traitement se déroule en temps quasi réel sans passer par les mêmes files d’attente interbancaires.
Un virement peut-il être annulé en cours de route ?
L’annulation d’un virement demeure très encadrée. Tant que l’ordre ne figure pas comme exécuté dans le système de la banque émettrice, une annulation reste parfois envisageable en contactant rapidement le service client. Une fois le virement transmis à la banque du bénéficiaire, la seule voie passe par une demande de rappel de fonds, qui nécessite l’accord du destinataire.
Pour les virements instantanés, l’irréversibilité se manifeste quasi immédiatement. Le délai extrêmement court laisse très peu de marge pour une marche arrière, ce qui impose de vérifier chaque détail (montant, IBAN, bénéficiaire) avant de valider l’ordre.
Comment suivre l’avancement d’un virement bancaire ?
La plupart des banques en ligne et applications mobiles fournissent un journal des opérations précisant la date de saisie, l’heure, le statut (en cours, exécuté, rejeté) et parfois des messages d’alerte. En cas de doute sur le délai, un contact avec le service client permet de savoir si le virement est encore dans les circuits internes, déjà parti en compensation, ou crédité mais non visible en raison d’un décalage d’affichage.
Pour les virements internationaux, certains établissements proposent des références de suivi permettant de retracer le parcours dans les banques correspondantes. Ces informations restent encore peu standardisées, mais elles offrent une meilleure visibilité sur les causes d’un retard (contrôle, jour férié local, problème technique chez un correspondant).
Que faire si un virement n’arrive pas après plusieurs jours ouvrés ?
En cas d’absence de crédit après le délai habituel, plusieurs vérifications s’imposent : contrôle de l’IBAN, confirmation de l’exécution effective auprès de la banque émettrice, prise en compte des jours fériés et week-ends potentiels, communication avec le bénéficiaire pour valider qu’aucun rejet n’apparaît sur son compte.
Si le virement semble bloqué sans explication claire, demander un relevé détaillé ou un avis d’exécution permet de documenter le dossier. Sur cette base, les services de back-office peuvent retrouver la trace de l’opération et identifier précisément l’étape à laquelle se situe le blocage (contrôle de conformité, problème technique, données incomplètes).
