

L’opposition à un prélèvement SEPA reste souvent floue pour les particuliers comme pour les indépendants. Entre les délais légaux, les formulaires bancaires, les codes obscurs comme l’ICS ou la RUM et la peur de bloquer un paiement légitime, beaucoup hésitent à agir, parfois au détriment de leurs droits.
Les chiffres récents montrent pourtant une hausse marquée des fraudes aux prélèvements SEPA et des montants en jeu. Les règles européennes encadrent strictement ces opérations et prévoient plusieurs leviers de protection, encore méconnus. La suite de l’article entre dans le détail de ces mécanismes, avec des exemples concrets et des repères pratiques pour agir sereinement.
| Point clé | Résumé |
| Droit d’opposition | Vous pouvez refuser un prélèvement SEPA avant son passage, sans avoir à justifier 🛑. |
| Délai de contestation | Une opération déjà débitée peut être contestée jusqu’à 8 semaines, et jusqu’à 13 mois en cas d’absence d’autorisation. |
| Procédure | La demande s’effectue auprès de votre banque, en agence ou via l’espace client en ligne. |
| Effets | Le prélèvement visé est bloqué et ne pourra plus être exécuté. |
Opposition à un prélèvement SEPA : définition juridique et enjeux concrets
Une opposition à prélèvement SEPA correspond à l’instruction donnée à la banque de ne plus autoriser le débit d’un prélèvement initié par un créancier identifié. Cette action bloque un prélèvement à venir ou les prélèvements futurs d’un même créancier. Elle se distingue d’une contestation a posteriori, qui intervient après le débit sur le compte.
Le prélèvement SEPA repose sur un mandat signé entre le débiteur (vous) et le créancier (fournisseur, opérateur, organisme public, etc.). Ce mandat autorise explicitement le créancier à présenter des prélèvements sur votre compte. L’opposition vise donc à suspendre l’exécution bancaire de cette autorisation, sans effacer l’éventuelle dette sous-jacente.
Sur le plan pratique, l’opposition reste un outil de protection contre les erreurs, les abus et les fraudes. Elle intervient au croisement du droit des paiements, du droit de la consommation et, parfois, du contentieux civil lorsque le créancier estime la dette toujours exigible.

Fraude aux prélèvements SEPA : une réalité en forte progression
Les mécanismes de prélèvement SEPA ont été conçus pour fluidifier les paiements récurrents et limiter les risques opérationnels. Pourtant, les dernières données disponibles révèlent une hausse nette de la fraude sur ces opérations, tant en volume qu’en montant.
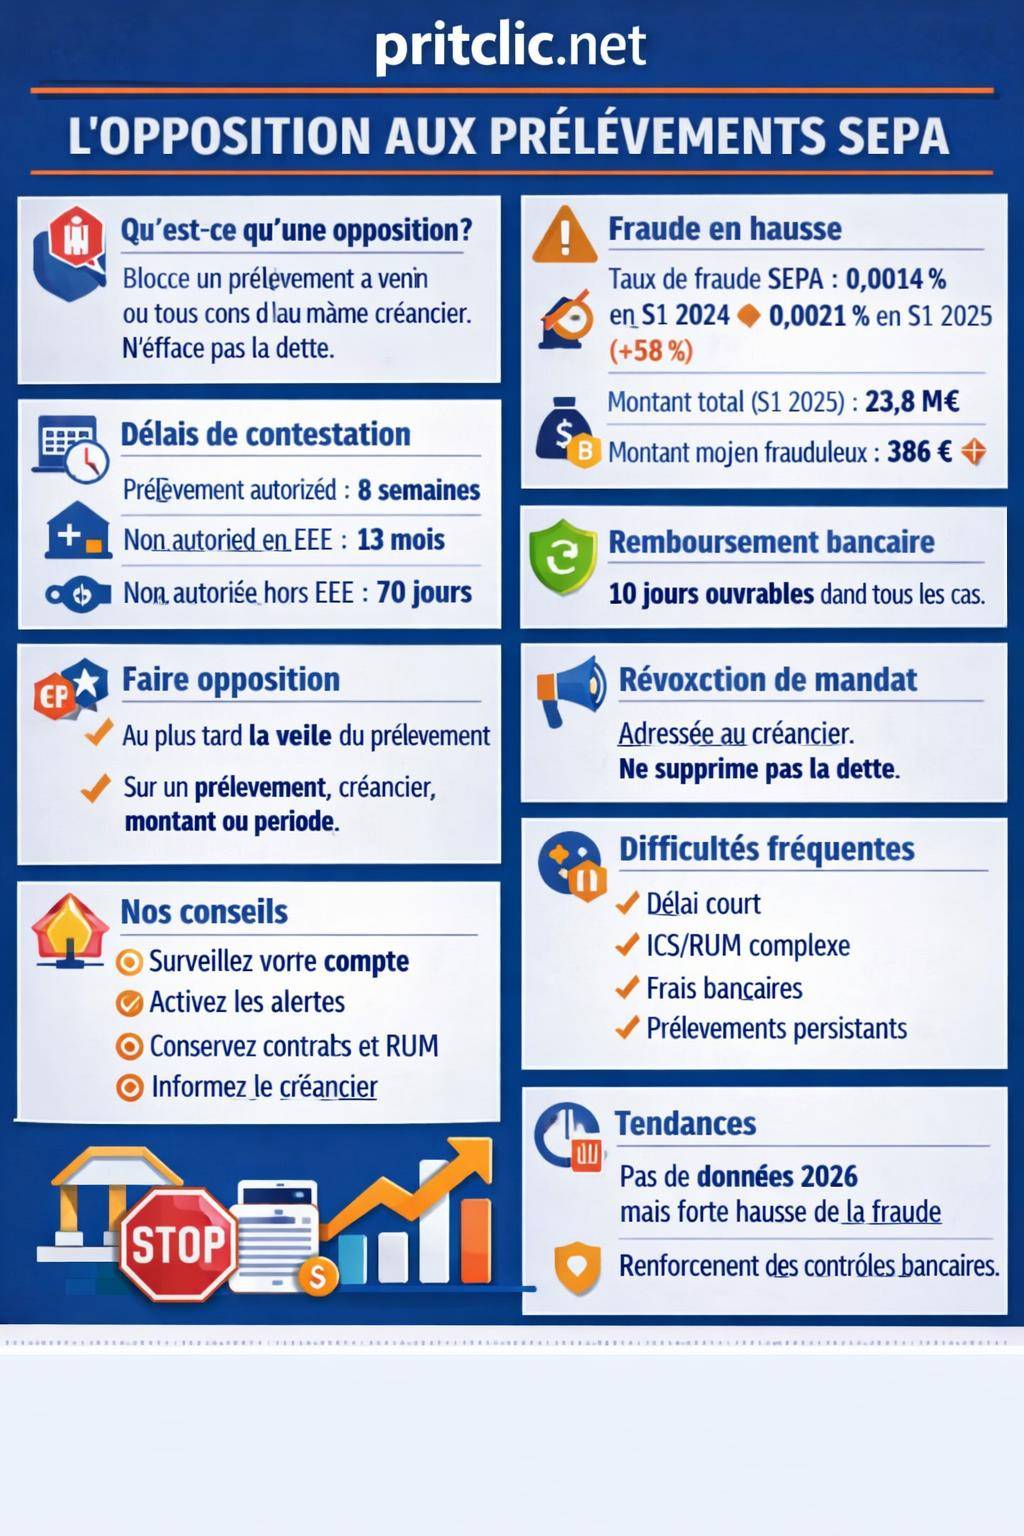
Au premier semestre 2024, le taux de fraude sur les prélèvements SEPA atteignait 0,0014 %. Sur la même période en 2025, ce taux monte à 0,0021 %, soit une progression de 58 %. Cette évolution illustre une intensification des attaques ciblant les mandats SEPA et les circuits d’autorisation.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsLe montant total de fraude sur les prélèvements SEPA pour le premier semestre 2025 s’élève à 23,8 millions d’euros. Le montant moyen par prélèvement frauduleux passe de 386 € en S1 2024 à 581 € en S1 2025. Les fraudeurs misent donc davantage sur des montants unitaires plus élevés, ce qui accroît le préjudice pour chaque victime.
| Indicateur | S1 2024 | S1 2025 | Évolution |
|---|---|---|---|
| Taux de fraude sur les prélèvements SEPA | 0,0014 % | 0,0021 % | + 58 % |
| Montant total des fraudes (S1) | — | 23,8 M€ | — |
| Montant moyen par prélèvement frauduleux | 386 € | 581 € | + 195 € |
Ces chiffres justifient une vigilance accrue sur les mouvements de compte, en particulier pour les comptes professionnels, les comptes associatifs ou les comptes sur lesquels transitent des sommes élevées. La mise en place d’alertes SMS ou e-mail et la vérification régulière des opérations se révèlent décisives pour réagir rapidement.
« L’augmentation du montant moyen par prélèvement frauduleux incite chacun à surveiller de près son relevé et à connaître précisément ses droits en matière d’opposition et de remboursement. »
Conseil pratique : en cas de doute sur un nouveau créancier ou un libellé inhabituel, évitez de différer la vérification. Contactez immédiatement votre banque et, si possible, le créancier supposé via un canal officiel (site, facture, espace client).
Les différents types de prélèvements SEPA et leurs conséquences sur vos droits
Les droits du titulaire du compte varient selon la nature du prélèvement. Trois situations principales se rencontrent en pratique : le prélèvement autorisé, le prélèvement non autorisé et les opérations hors Espace économique européen (EEE).
Prélèvement SEPA autorisé : contestation encadrée dans le temps
Un prélèvement est considéré comme autorisé lorsque vous avez signé un mandat SEPA valide, que le créancier dispose d’une Référence Unique de Mandat (RUM) et que la banque a correctement exécuté l’ordre. Même dans ce cas, un droit au remboursement subsiste dans un cadre temporel précis.
Pour un prélèvement autorisé, le délai de contestation réglementaire atteint 8 semaines après la date de débit. Ce droit repose sur le principe du remboursement inconditionnel, sans obligation de justifier le motif auprès de la banque. La relation contractuelle avec le créancier reste ensuite à gérer directement avec lui.
« Pour les prélèvements autorisés, le client peut demander le remboursement dans un délai de huit semaines à compter de la date à laquelle les fonds ont été débités de son compte. »
Dans la pratique, les banques mettent en place des procédures dématérialisées via l’espace client en ligne ou l’application mobile. Une simple sélection de l’opération contestée suffit souvent, sous réserve de respecter le délai de huit semaines.

Prélèvement SEPA non autorisé : protection renforcée
Un prélèvement non autorisé correspond à toute opération exécutée sans mandat valide ou en l’absence de consentement du titulaire du compte. Il peut s’agir de fraude manifeste, d’un mandat jamais signé, d’un mandat révoqué ou d’une erreur d’imputation sur un mauvais compte.
Dans ce cadre, les règles européennes accordent un délai beaucoup plus long. Pour un prélèvement non autorisé dans l’EEE, la contestation reste possible jusqu’à 13 mois après le débit. Ce délai vise à garantir une protection solide contre les erreurs de traitement et les usages frauduleux.
Pour un prélèvement non autorisé hors EEE, la réglementation prévoit un délai de 70 jours. Les délais de circulation de l’information et les spécificités des systèmes de paiement internationaux expliquent ce cadre distinct.
À savoir : en cas de prélèvement non autorisé, la banque doit rembourser les sommes contestées dans un délai de 10 jours ouvrables après la demande, sous réserve de vérifier l’absence de mandat ou l’irrégularité alléguée.
Comparatif des délais de contestation et de remboursement
Pour y voir plus clair, ce tableau synthétise les principaux régimes de contestation et le délai maximal de remboursement par la banque.
| Type de prélèvement | Zone géographique | Délai de contestation | Délai de remboursement par la banque |
|---|---|---|---|
| Prélèvement autorisé | EEE | 8 semaines après débit | 10 jours ouvrables |
| Prélèvement non autorisé | EEE | 13 mois après débit | 10 jours ouvrables |
| Prélèvement non autorisé | Hors EEE | 70 jours | 10 jours ouvrables |

Opposition, contestation, révocation : bien distinguer les mécanismes
Le vocabulaire utilisé par les banques et les créanciers prête souvent à confusion. Trois notions doivent être clairement séparées : l’opposition, la contestation et la révocation du mandat SEPA.
Opposition à un prélèvement SEPA : blocage ciblé
L’opposition consiste à demander à la banque de refuser l’exécution d’un prélèvement à venir. Elle peut viser :
- un prélèvement isolé à une date précise ;
- tous les prélèvements d’un même créancier ;
- tous les prélèvements à partir d’un certain montant ;
- tous les prélèvements sur une période déterminée.
Cette démarche doit être transmise à la banque au plus tard la veille de l’échéance. Au-delà, l’ordre peut déjà être en cours de traitement et l’opposition ne produira pas d’effet immédiat.
Contestation d’un prélèvement : intervention après débit
La contestation intervient une fois le prélèvement débité sur le compte. Elle s’appuie sur les délais détaillés plus haut (8 semaines, 13 mois ou 70 jours selon le cas). La banque procède alors au remboursement si la demande respecte le cadre légal.
Ce mécanisme reste central en cas de prélèvement non reconnu, de montant anormal ou de prélèvement passé alors que le contrat a pris fin. Une trace écrite, via l’espace client ou un courrier recommandé, renforce la solidité du dossier.
Révocation du mandat SEPA : fin de l’autorisation donnée au créancier
La révocation du mandat SEPA s’adresse au créancier et non à la banque. Vous notifiez au prestataire (fournisseur d’énergie, opérateur télécom, assureur, etc.) que vous retirez l’autorisation donnée pour prélever sur votre compte.
Une confusion fréquente consiste à croire que la révocation efface la dette. En réalité, elle met simplement fin à un mode de paiement. Si une facture reste due, le créancier conserve le droit de la réclamer par d’autres moyens (virement, chèque, relance amiable, voire procédure judiciaire).
« La révocation du mandat ne supprime pas la dette et peut entraîner un contentieux si les sommes restent impayées. »
Point de vigilance : avant de révoquer un mandat SEPA lié à un service récurrent (abonnement, contrat de fourniture), assurez-vous d’avoir résilié le contrat ou négocié un autre mode de règlement avec le créancier. Dans le cas contraire, vous vous exposez à des frais de relance ou à une inscription en fichier d’impayés.
Procédure d’opposition à un prélèvement SEPA auprès de la banque
La marche à suivre varie légèrement selon les établissements, mais l’architecture générale reste similaire. Une opposition bien préparée repose sur une identification précise du créancier, du mandat et de l’opération à bloquer.
Identifier l’ICS, la RUM et le créancier
Sur votre relevé bancaire ou votre espace en ligne, chaque prélèvement SEPA contient :
- l’ICS (Identifiant Créancier SEPA), code unique attribué au créancier ;
- la RUM (Référence Unique de Mandat), propre à chaque mandat signé ;
- le libellé du créancier et le montant prélevé ;
- la date de présentation et la date de débit.
Les difficultés procédurales naissent souvent de la nécessité d’identifier précisément l’ICS ou la RUM, notamment en cas de nom commercial différent du nom social ou de changement de prestataire au sein d’un même groupe.
Délais d’opposition et canaux disponibles
Pour une opposition préventive, la règle bancaire impose que la demande soit reçue par l’établissement au plus tard la veille de l’échéance. Au-delà, le prélèvement risque d’être déjà en cours de compensation et l’opposition prendra effet seulement sur les échéances suivantes.
Les canaux généralement mis à disposition incluent :
- l’espace client en ligne, via une rubrique « opposition prélèvements » ou équivalent ;
- l’application mobile de la banque ;
- le conseiller en agence ou par téléphone ;
- un courrier recommandé avec accusé de réception en cas de situation litigieuse.
Certaines banques facturent des frais liés à l’opposition ou à la mise en place de listes noires de créanciers. Aucun encadrement spécifique n’interdit ces frais, même si l’information préalable au client reste encadrée par la réglementation sur la transparence bancaire.
« Aucune protection spécifique ne couvre les frais de rejet ou de traitement facturés par la banque à l’occasion d’une opposition à prélèvement. »
Réflexe utile : avant de confirmer une opposition large (par exemple sur tous les prélèvements d’un créancier), interrogez votre banque sur les éventuels frais associés et sur l’impact sur les prochains paiements. Une opposition massive sur un opérateur multi-services peut bloquer plusieurs contrats à la fois.
Relations avec le créancier : gérer l’opposition sans aggraver le litige
Au-delà du cadre bancaire, l’opposition à un prélèvement SEPA a des conséquences contractuelles. Le créancier reste libre de poursuivre la relation commerciale ou d’engager des démarches de recouvrement selon sa lecture de la situation.
Informer le créancier en parallèle de l’opposition
Dans une logique de gestion sereine, informer le créancier dès la mise en opposition contribue à limiter les malentendus. Un message écrit, daté et argumenté, facilite également la preuve en cas de contentieux ultérieur.
Les points clés à mentionner dans ce courrier ou ce mail incluent :
- la référence client ou numéro de contrat ;
- la date du ou des prélèvements concernés ;
- les montants en jeu ;
- le motif précis (facture contestée, résiliation de contrat, double facturation, absence de mandat, etc.).
Une opposition silencieuse, sans explication au créancier, aboutit fréquemment à des relances automatiques, des pénalités de retard ou une suspension du service.
Tentatives de prélèvement après opposition : comment réagir
Certaines pratiques problématiques persistent, notamment chez des créanciers qui continuent à présenter des prélèvements après une opposition. Dans ce cas, plusieurs leviers existent :
- renforcer l’opposition auprès de la banque en visant l’ICS du créancier ;
- exiger la suppression du mandat dans le système du créancier ;
- saisir le service réclamation ou le médiateur de l’entreprise ;
- envisager une action auprès d’une association de consommateurs pour appuyer le dossier.
Une traçabilité complète (copies d’e-mails, captures d’écran, courriers) favorise un règlement plus rapide et limite les contestations ultérieures.
Astuce de gestion : pour les prélèvements d’un montant élevé ou irrégulier (assurances, prestations ponctuelles, honoraires), privilégiez parfois le virement initié par vos soins plutôt que le prélèvement automatique. Vous gardez ainsi la main sur chaque paiement et réduisez le recours à l’opposition.
Difficultés rencontrées par les consommateurs lors d’une opposition SEPA
Les retours d’expérience des particuliers et des professionnels mettent en lumière plusieurs obstacles récurrents. Ces difficultés ne remettent pas en cause les droits reconnus par la réglementation, mais elles exigent une bonne préparation.
Difficultés procédurales : délai court et données techniques
Sur le plan procédural, trois éléments reviennent fréquemment :
- un délai d’opposition très court lorsque le prélèvement approche de son échéance ;
- la nécessité de retrouver l’ICS ou la RUM pour cibler l’opposition ;
- la possibilité de frais bancaires liés à la mise en opposition ou au rejet de prélèvement.
Une organisation rigoureuse de ses documents (contrats, mandats SEPA, relevés) et une consultation régulière de ses opérations limitent ces contraintes. Le paramétrage d’alertes à chaque nouveau prélèvement augmente la réactivité.
Pratiques problématiques de certains créanciers
Des pratiques contestables subsistent dans certains secteurs d’activité :
- présentation de nouveaux prélèvements malgré une opposition claire ;
- interprétation abusive de la révocation comme un refus de payer toute dette passée ;
- application de frais de relance ou de pénalités de retard sans échange préalable.
En cas de dérive manifeste, un recours progressif s’envisage : réclamation écrite, médiation sectorielle, saisine d’une association de consommateurs, voire action devant le juge de proximité ou le tribunal judiciaire selon le montant en jeu.
« La protection attachée au prélèvement SEPA reste forte, mais elle n’empêche pas certains créanciers de multiplier les tentatives de prélèvement ou les relances agressives. »
Opposition à un prélèvement SEPA et gestion globale de vos finances
L’opposition à prélèvement ne se réduit pas à un acte isolé. Elle s’inscrit dans une gestion plus large du budget, de la trésorerie et des relations avec les créanciers. Une vision d’ensemble aide à éviter les situations d’urgence et les blocages.
Suivi de compte, budget et prévention des incidents
Les prélèvements SEPA interviennent souvent sur des postes récurrents : loyer, énergie, télécommunications, assurances, abonnements divers. Une cartographie claire de ces engagements financiers limite les mauvaises surprises.
Pour chaque poste, un tableau simple facilite le suivi :
- nom du créancier et ICS ;
- montant moyen et date de débit ;
- durée d’engagement ou clause de résiliation ;
- référence du mandat SEPA (RUM).
Un tel dispositif permet d’anticiper les périodes de tension de trésorerie, d’éviter les rejets de prélèvements pour insuffisance de provision et de choisir à bon escient entre opposition, résiliation ou renégociation d’échéances.
Articulation avec le salaire et les revenus réguliers
Les dates de prélèvement interagissent directement avec la date de versement du salaire ou des principaux revenus. Lorsque les prélèvements tombent avant le crédit du salaire, le risque de rejet s’accentue, de même que les frais associés.
BanqueWero virement instantané : comment ça marche et comment l’utiliserUne réflexion sur le calendrier des prélèvements et la date de versement du salaire offre une marge de manœuvre intéressante. Certains créanciers acceptent de décaler la date d’échéance pour l’aligner sur la réception du salaire, ce qui limite le besoin d’opposition pour motif de trésorerie.
Pour mieux piloter cet équilibre, des outils de calcul de budget mensuel et de projection de trésorerie gagnent en efficacité lorsqu’ils intègrent le salaire net réellement disponible. La compréhension fine de l’écart entre brut et net permet d’ajuster plus sereinement le nombre de prélèvements automatiques supportables.
Dans cette logique, des ressources spécialisées sur la conversion salaire brut en net, l’usage d’un simulateur de salaire brut en net ou les méthodes pour calculer un salaire brut en net renforcent la maîtrise de votre capacité réelle à absorber les échéances prélevées.
Conseil de gestion : en cas de changement professionnel (nouveau contrat, variation de rémunération, passage à temps partiel), revisitez l’ensemble des prélèvements automatiques. Une révision globale des mandats SEPA et du calendrier de paiement limite les recours ultérieurs à l’opposition d’urgence.
Absence de données 2026 et évolution probable du cadre SEPA
À ce jour, aucune donnée consolidée sur les oppositions ou contestations SEPA n’est disponible pour 2026. Cette absence de statistiques publiques ne signifie pas une stagnation du phénomène. La tendance observée entre 2024 et 2025, avec la hausse du taux de fraude et du montant moyen par opération, laisse présager une adaptation continue des acteurs.
Les banques renforcent progressivement leurs mécanismes de détection (analyses comportementales, scoring de risque, intelligence artificielle) tandis que les régulateurs européens ajustent le cadre technique du SEPA. De leur côté, les fraudeurs déplacent leurs méthodes, notamment vers les faux mandats, les usurpations d’ICS ou les tentatives de hameçonnage ciblant la signature électronique des mandats.
Dans ce contexte en mouvement, la connaissance précise des délais de contestation, des conditions de remboursement et des leviers d’opposition conserve une réelle valeur pour les détenteurs de comptes. Une veille régulière des communications de votre banque et des autorités (Banque de France, ACPR, BCE) fournit des repères actualisés sur l’évolution des protections associées aux prélèvements SEPA.
