
Chaque année, des Français choisissent l’Andorre pour sa fiscalité, sa sécurité et son cadre de vie en montagne. Une fois la décision prise, les questions pratiques arrivent vite : où ouvrir son compte, comment rester bien couvert en santé, peut-on encore emprunter en France ? Pour préparer ces démarches, beaucoup se tournent vers Engage, cabinet spécialiste de l’expatriation en Andorre, qui accompagne particuliers et familles dans leur installation. Voici les points à anticiper avant de passer la frontière.
Ouvrir un compte bancaire en Andorre
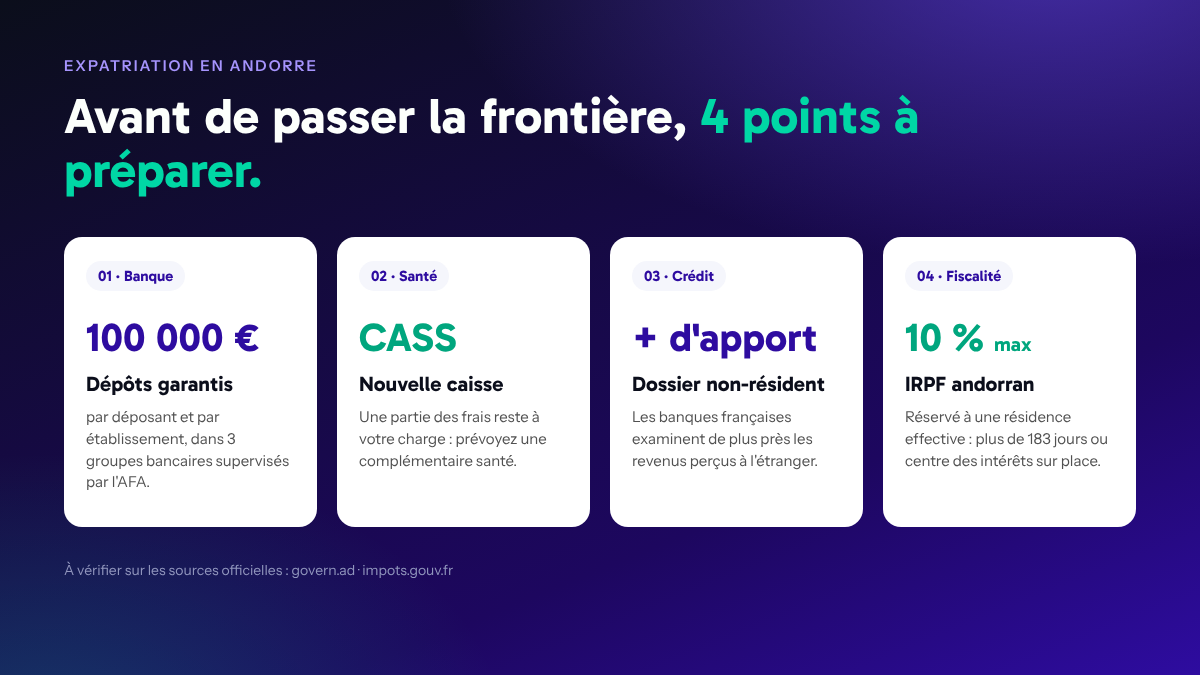
Le secteur bancaire andorran est concentré autour de trois groupes, agréés et supervisés par l’Autorité financière andorrane (AFA). Les dépôts sont garantis jusqu’à 100 000 euros par déposant et par établissement. L’ouverture d’un compte demande un dossier complet : pièce d’identité, justificatif de domicile et justification de l’origine des fonds. Les contrôles sont stricts, et un dossier incomplet peut retarder l’ouverture de plusieurs semaines.
ActualitéQuelle est la race du chien d’Inoxtag et pourquoi est-il si populaire ?Point souvent oublié : tant que vous restez résident fiscal en France, un compte détenu en Andorre doit être déclaré chaque année à l’administration fiscale française, sur le formulaire 3916. Les informations bancaires sont de toute façon échangées automatiquement entre les deux pays.
Santé : passer de la Sécurité sociale à la CASS
En devenant résident, vous relevez de la CASS, la caisse andorrane de sécurité sociale. Elle ne prend pas en charge la totalité des frais : une partie reste à la charge de l’assuré. Une complémentaire santé est donc conseillée, en particulier pour le dentaire, l’optique ou une hospitalisation en France ou en Espagne. Vérifiez les délais de carence et les exclusions avant de résilier votre mutuelle française, pour éviter toute période sans couverture.
Emprunter en France quand on vit en Andorre
Un expatrié peut toujours financer un bien immobilier en France, mais les banques françaises examinent ces dossiers de plus près : revenus perçus à l’étranger, stabilité de la situation, lieu de résidence. L’apport demandé est souvent plus élevé et l’assurance emprunteur peut être plus difficile à obtenir. Un courtier habitué aux non-résidents fait gagner un temps précieux et évite les refus en série.
Fiscalité : un avantage qui suppose une vraie résidence
L’impôt sur le revenu andorran (IRPF) est plafonné à 10 %, et la Principauté ne taxe ni la fortune ni les successions. Ces avantages ne valent que pour une résidence fiscale effective : plus de 183 jours de présence par an ou centre des intérêts économiques sur place. Les conditions diffèrent selon que vous optez pour une résidence active, avec une activité sur place, ou passive, sans activité mais avec des exigences d’investissement. Le départ de France se prépare aussi, notamment au regard de l’exit tax pour certains dirigeants. Pour sécuriser ce passage, l’accompagnement fiscal et patrimonial proposé par Engage couvre la fiscalité, la création de société, la banque et la transmission du patrimoine.

Anticiper plutôt que subir
S’installer en Andorre ne se résume pas à un changement d’adresse. Banque, santé, crédit et fiscalité se préparent ensemble, idéalement plusieurs mois avant le départ. Vérifier chaque point auprès des sources officielles, comme govern.ad et impots.gouv.fr, permet d’éviter les mauvaises surprises une fois sur place.