

Entre abonnements qui s’accumulent, erreurs de facturation et prélèvements parfois obscurs, tout titulaire d’un compte bancaire se retrouve un jour face à la même question : comment reprendre la main sur les débits automatiques qui passent sur son relevé ?
Les règles autour de l’opposition à prélèvement restent souvent floues, alors qu’elles encadrent pourtant des droits très concrets : délais, remboursements, responsabilités de la banque, recours possibles… Les points clés méritent d’être clarifiés avec précision.
| Élément clé | Synthèse rapide |
| Objet | Comprendre comment refuser ou bloquer un prélèvement bancaire 🔒 |
| Droits du client | Possibilité de s’opposer, révoquer un mandat ou contester une somme déjà prélevée. |
| Quand agir | Avant un prélèvement programmé ou après un débit jugé injustifié. |
| Démarches | Contact de la banque ou du créancier selon la situation. |
| Effet de l’opposition | Blocage immédiat du prochain débit lié au mandat visé. |
Opposition à prélèvement : définition juridique et cadre général
L’opposition à prélèvement désigne l’instruction donnée à votre banque pour bloquer l’exécution d’un débit prévu sur votre compte. Le mécanisme est strictement encadré par le Code monétaire et financier, ainsi que par les règles du prélèvement SEPA applicables en France et dans l’Espace économique européen (EEE).
Dans la pratique, l’opposition intervient dans plusieurs situations : désaccord sur le montant facturé, litige avec un fournisseur, soupçon de fraude, abonnement non souhaité, ou encore simple volonté de mettre fin à un mandat de prélèvement. Chaque cas répond à des règles spécifiques en matière de délai, de remboursement et de responsabilité bancaire.
Ce cadre protège le titulaire du compte, mais il impose aussi une méthode : respecter certains délais, formuler la demande de manière claire, et distinguer prélèvement autorisé, prélèvement non autorisé et prélèvement frauduleux. Cette distinction conditionne directement vos droits au remboursement.
« Le client doit signaler sans tarder à son prestataire de services de paiement une opération de paiement non autorisée ou mal exécutée pour obtenir son remboursement. »

Les différents types d’opposition à prélèvement
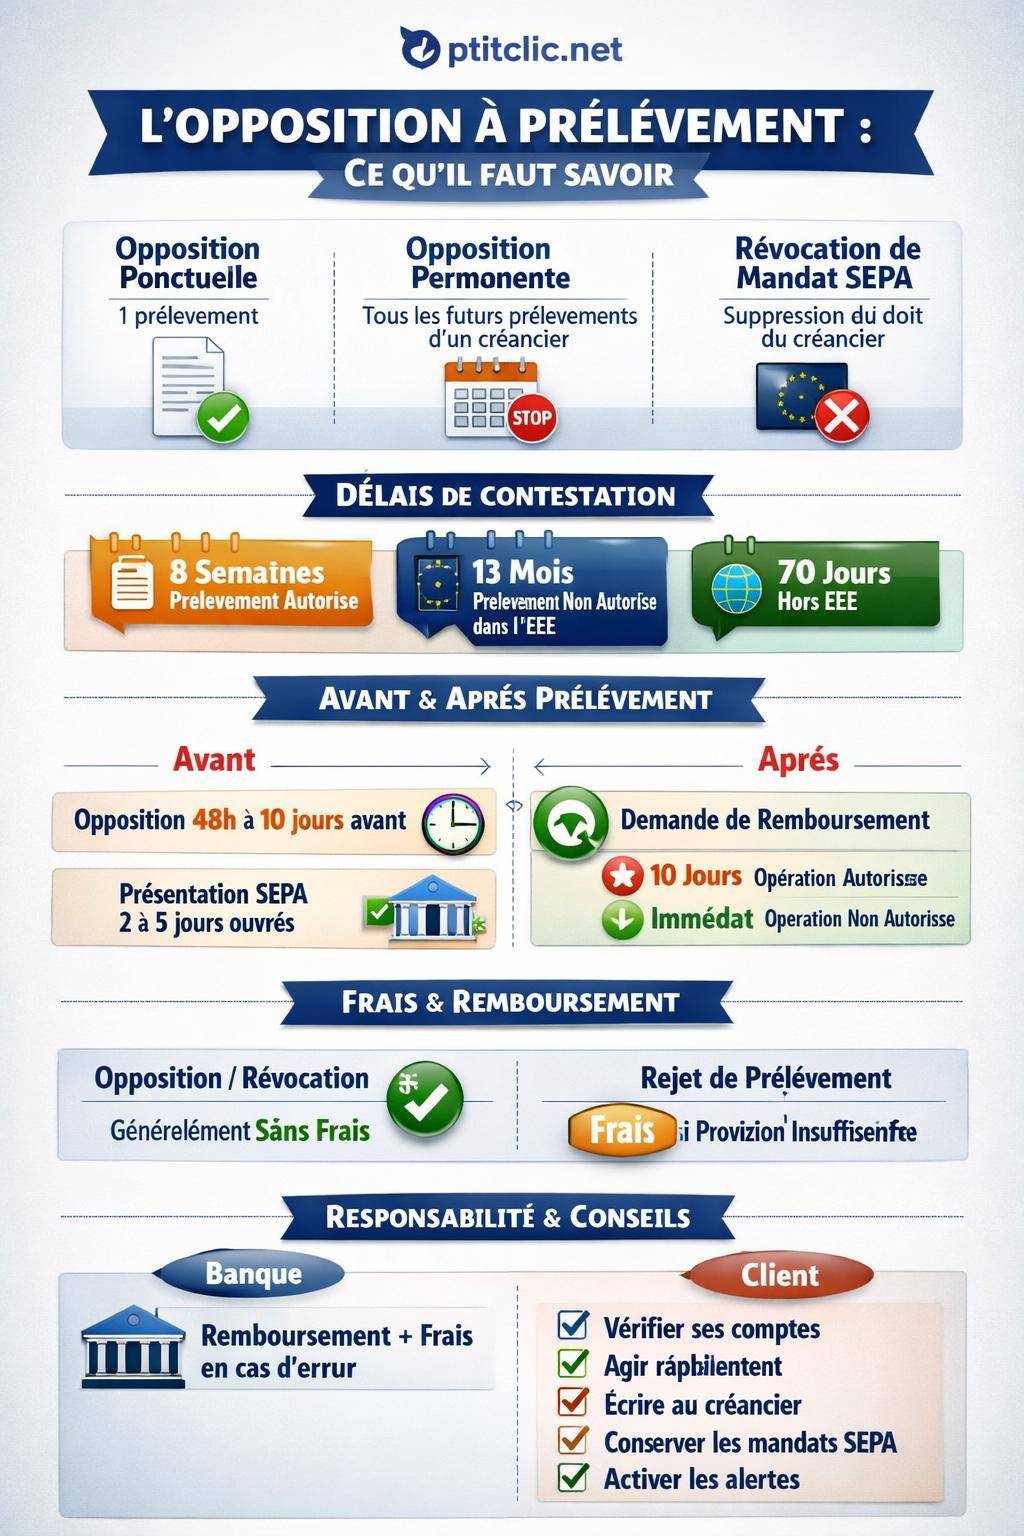
L’opposition ne se résume pas à un simple blocage. La réglementation et les pratiques bancaires distinguent plusieurs mécanismes : opposition ponctuelle, opposition permanente, et révocation de mandat. Chacun répond à une logique différente.
Opposition ponctuelle : bloquer une échéance précise
L’opposition ponctuelle consiste à refuser une seule opération de prélèvement, identifiée par une date d’échéance et un montant précis. Vous conservez le mandat pour les échéances futures, mais vous bloquez un débit ciblé, par exemple en cas de facture contestée ou de service mal exécuté.
CompteComment se faire rembourser un prélèvement frauduleux : délai et procédureCe type d’opposition s’utilise notamment lorsque vous échangez encore avec le créancier (fournisseur d’énergie, opérateur télécom, assureur, plateforme de services), mais que vous souhaitez geler une facture en attendant une régularisation.
Opposition permanente : bloquer toutes les échéances futures
L’opposition permanente vise tous les prélèvements futurs émis par un même créancier. Elle s’utilise lorsque vous ne souhaitez plus qu’un organisme se serve de votre compte via ce mode de règlement, par exemple après un changement de fournisseur ou en cas de relation rompue avec un professionnel.
Ce blocage n’annule pas la dette éventuelle, il empêche uniquement le prélèvement bancaire. Le créancier peut ensuite recourir à d’autres moyens de recouvrement (facturation, relance, mise en demeure). Un échange écrit avec le professionnel reste alors utile pour clarifier la situation contractuelle.

Révocation de mandat de prélèvement SEPA
La révocation de mandat intervient à la source : vous retirez au créancier le droit de présenter des prélèvements sur votre compte. Cette démarche se fait en deux temps : auprès du créancier pour mettre fin au mandat, et auprès de la banque pour bloquer tout prélèvement lié à ce mandat.
La révocation concerne notamment les abonnements, contrats d’assurance, contrats de service récurrents. En pratique, elle complète souvent une résiliation de contrat : vous mettez fin à la prestation, puis vous révoquez le mandat pour éviter toute facturation ultérieure.
« La révocation d’un mandat de prélèvement SEPA est possible à tout moment, sans frais, sur simple demande du client. »
Prélèvement autorisé, non autorisé, frauduleux : bien distinguer les cas
La protection dont vous bénéficiez dépend de la qualification de l’opération. Les textes et la pratique bancaire distinguent trois grandes catégories : prélèvement autorisé contesté, prélèvement non autorisé, prélèvement frauduleux. Cette distinction influe directement sur les délais de contestation et sur la rapidité du remboursement.

Prélèvement autorisé mais contesté
Un prélèvement autorisé correspond à un mandat que vous avez signé (sur papier ou en ligne), mais dont vous contestez l’exécution : montant jugé excessif, facturation non conforme au contrat, double prélèvement, échéance facturée après résiliation, etc.
Dans ce cas, vous disposez d’un délai de 8 semaines à compter de la date de débit pour demander le remboursement à votre banque. L’établissement doit alors examiner la demande, vérifier la conformité au mandat et répondre dans le délai réglementaire.
Prélèvement non autorisé ou frauduleux
Un prélèvement non autorisé ou frauduleux correspond à une opération pour laquelle vous n’avez jamais donné de mandat au créancier. Il s’agit par exemple d’un débit lié à un abonnement souscrit sans votre accord, d’un usage abusif de vos coordonnées bancaires, ou d’une erreur d’imputation sur votre compte.
Dans ce cadre, le délai de contestation est plus long : vous disposez de 13 mois après la date du débit pour signaler l’opération à votre banque lorsque le prélèvement est réalisé au sein de l’Espace économique européen.
Pour les prélèvements non autorisés hors EEE, le délai se réduit à 70 jours maximum. Au-delà, la banque peut refuser la prise en charge, sauf cas particulier ou manquement de sa part à son obligation d’information.
Délais de contestation d’un prélèvement : ce que prévoit la loi
Les délais constituent le cœur de vos droits. Ils déterminent la fenêtre durant laquelle vous pouvez exiger l’intervention de votre banque, qu’il s’agisse d’un remboursement ou d’une opposition à venir. Ces règles sont inspirées des directives européennes sur les services de paiement.
Délais légaux selon la nature du prélèvement
| Situation | Délai de contestation | Zone géographique |
|---|---|---|
| Prélèvement autorisé mais contesté | 8 semaines après la date du débit | Généralement SEPA / EEE |
| Prélèvement non autorisé ou frauduleux | 13 mois après la date du débit | Espace économique européen |
| Prélèvement non autorisé hors EEE | 70 jours maximum | Hors EEE |
Ces délais courent à partir de la date de débit effective sur votre compte, telle qu’elle apparaît sur votre relevé ou dans votre espace client. Ils ne dépendent pas de la date d’émission de la facture du créancier.
Dans la pratique, les banques traitent souvent les demandes plus rapidement lorsque la contestation intervient très tôt après le débit. Une réaction rapide renforce votre position en cas de litige, notamment pour démontrer votre vigilance sur la surveillance du compte.
Délais liés à l’opposition en amont
L’opposition intervient parfois avant même que le prélèvement n’arrive à échéance. Dans ce cas, la banque applique des règles de délai liées au traitement informatique des opérations :
- Opposition avant exécution : au minimum 48 heures avant la date prévue du prélèvement pour garantir le blocage.
- Opposition en ligne recommandée : idéalement 10 jours avant l’échéance, afin de laisser le temps aux systèmes bancaires de prendre en compte l’instruction.
- Délai de présentation d’un prélèvement SEPA : entre 2 et 5 jours ouvrables avant la date de débit affichée.
Ces délais techniques expliquent pourquoi une opposition de dernière minute n’est pas toujours efficace. Lorsque le prélèvement est déjà en cours de traitement dans les circuits interbancaires, la banque ne peut plus l’arrêter et doit alors passer par la procédure de remboursement après débit.
Délais de traitement et de remboursement par la banque
Une fois la contestation déposée, vos droits ne se limitent pas à un simple accusé de réception. La réglementation impose aux banques des délais précis pour analyser le dossier et procéder au remboursement lorsqu’il se justifie.
Opération autorisée : délai de remboursement
Lorsque vous contestez un prélèvement autorisé dans le délai de 8 semaines, la banque dispose de 10 jours ouvrables maximum pour :
- rembourser le montant contesté, ou
- motiver son refus de remboursement de manière argumentée.
Ce délai inclut l’analyse des documents fournis, la vérification du mandat et des conditions du contrat liant le créancier et le client. En cas de dossier complexe, certains établissements demandent des justificatifs complémentaires, mais la réponse finale reste soumise au délai légal.
Opération non autorisée ou frauduleuse : remboursement immédiat
Pour un prélèvement non autorisé ou manifestement frauduleux, la règle change. La banque doit rembourser sans tarder le montant de l’opération ainsi que les éventuels frais liés au débit (agios, frais d’incident, commissions).
Le texte encadrant cette obligation prévoit un remboursement immédiat, au plus tard le jour ouvrable suivant la constatation de l’irrégularité, sauf indice sérieux de fraude commise par le client lui‑même. Dans ce cas, l’établissement peut mener des vérifications plus poussées, mais doit en expliquer les raisons.
« En cas d’opération de paiement non autorisée, le prestataire de services de paiement du payeur rembourse immédiatement au payeur le montant de l’opération non autorisée. »
Gestion du rejet pour provision insuffisante
Autre situation fréquente : le rejet de prélèvement pour solde insuffisant. Dans ce cas, le prélèvement est refusé dans un délai d’environ 3 jours après la date d’échéance. Des frais d’incident peuvent alors être facturés, à condition qu’ils soient clairement prévus dans la brochure tarifaire de la banque.
Lorsque le rejet intervient après une opposition correctement enregistrée (par exemple opposition permanente sur un créancier), les frais de rejet ne sont en principe pas dus, le refus étant lié à l’instruction du client et non à un manque de provision.
Frais bancaires liés à l’opposition de prélèvement
La question des frais bancaires suscite régulièrement des incompréhensions. La réglementation actuelle encadre les pratiques et limite la facturation dans de nombreux cas, surtout lorsque le client exerce un droit reconnu par la loi.
Opposition, suspension, blocage : la règle générale
Dans la grande majorité des banques, aucun frais n’est facturé pour :
- la suspension d’un prélèvement,
- le blocage ou le déblocage d’un créancier,
- la révocation d’un mandat de prélèvement SEPA.
Lorsque des frais existent, ils doivent apparaître de manière explicite dans la brochure tarifaire et dans les documents d’information remis au client. À défaut, la facturation est contestable auprès du service réclamation, puis du médiateur si nécessaire.
Frais de rejet et opposition validée
Une fois l’opposition enregistrée, les prélèvements présentés par le créancier concerné sont systématiquement rejetés. Dans ce cas, les frais de rejet ne sont en principe pas applicables, puisque le refus ne dépend pas du solde du compte, mais d’une instruction préalable du client.
En revanche, si le rejet est lié à une provision insuffisante sans opposition en amont, la banque peut facturer des frais, dans le respect des plafonds réglementaires prévus pour les incidents de paiement.
Comment faire opposition à un prélèvement : modes de demande et informations utiles
L’opposition à prélèvement se matérialise par une demande formelle adressée à la banque. Les canaux disponibles se sont multipliés avec la digitalisation des services bancaires, mais la logique reste la même : identifier précisément l’opération et exprimer clairement l’instruction.
Les différents modes de demande
Les banques proposent plusieurs moyens pour déposer une opposition ou contester un prélèvement :
- Lettre recommandée avec accusé de réception : méthode classique, utile pour conserver une preuve datée détaillant les demandes.
- Espace client en ligne : opposition ou contestation directement depuis l’historique des opérations.
- Application mobile : formulaire dédié ou bouton « contester » sur l’opération concernée.
- Messagerie sécurisée : échange écrit avec le conseiller, traçable et archivable.
- Agence bancaire : rendez-vous ou passage au guichet, avec édition éventuelle d’un formulaire papier.
- Courrier simple : utilisable, mais moins protecteur qu’une lettre recommandée en cas de litige.
Pour les contestations à fort enjeu (montant élevé, litige complexe, fraude avérée), une combinaison entre échange en ligne et lettre recommandée apporte une meilleure sécurité juridique.
Informations à fournir pour une opposition efficace
Plus la demande est précise, plus le traitement est rapide. Les éléments généralement attendus par les banques sont les suivants :
- Montant du prélèvement (ou montant estimé si inconnu),
- Date de débit ou date prévue de l’échéance,
- Nom du créancier tel qu’affiché sur le relevé,
- Type de demande : opposition ponctuelle, opposition permanente, révocation de mandat,
- Motif succinct : contestation de facture, absence d’autorisation, suspicion de fraude.
Aucune justification détaillée n’est requise pour contester un prélèvement autorisé : la loi n’exige pas du client qu’il prouve le litige commercial à ce stade. En revanche, pour un prélèvement non autorisé ou frauduleux, la banque peut demander des éléments démontrant votre bonne foi.
« Aucune justification n’est exigée du client pour demander le remboursement d’une opération autorisée contestée dans le délai de huit semaines. »
Durée d’une opposition à prélèvement : jusqu’où s’étend la protection ?
La durée de l’opposition dépend du type d’instruction donné à la banque. Cette durée conditionne la protection face aux nouvelles tentatives de prélèvement en provenance d’un même créancier ou liées à un même mandat.
Opposition ponctuelle et durée maximale
Une opposition ponctuelle vise une échéance précise, mais certaines banques prévoient une durée maximale pendant laquelle le blocage reste actif pour les opérations similaires. Cette durée atteint parfois un an dans les systèmes internes, afin de couvrir les décalages de présentation du créancier.
CompteComment sécuriser son compte bancaire après une arnaqueAu‑delà, le prélèvement redevient techniquement possible, même si vous pouvez réitérer une nouvelle opposition si le litige persiste. Un suivi régulier des relevés bancaires reste alors utile pour vérifier l’absence de reprise intempestive.
Opposition permanente et révocation de mandat
Une opposition permanente ou une révocation de mandat n’ont pas en principe de date d’expiration prédéterminée. Le blocage reste en place tant que vous ne demandez pas expressément sa levée, ou tant que le compte bancaire reste ouvert.
En cas de changement de banque, le mandat de prélèvement SEPA ne se transfère pas automatiquement. Vous devez souvent signer de nouveaux mandats avec vos créanciers réguliers (énergie, télécoms, loyer, etc.). Cette étape vous permet aussi de faire le tri parmi les prélèvements récurrents.
Responsabilités de la banque en cas d’opposition ou de contestation
La banque ne se contente pas d’exécuter vos instructions. Elle assume plusieurs responsabilités légales : information, exécution correcte des ordres, remboursement en cas d’erreur ou d’opération non autorisée, justification des refus.
Obligation de remboursement et prise en charge des frais
En cas de prélèvement non autorisé, la banque doit rembourser :
- le montant intégral du prélèvement,
- les frais occasionnés par cette opération (agios, commissions d’intervention, frais de rejet en chaîne).
Ce remboursement intervient dans le cadre des règles de délai vues plus haut. L’établissement doit également rétablir la situation du compte comme si le débit litigieux n’avait jamais eu lieu, afin de neutraliser tous les effets en cascade.
Temps de traitement et obligation d’explication en cas de refus
La banque dispose d’un délai de 10 jours ouvrables pour répondre à une contestation portant sur une opération autorisée. Elle peut demander des éléments complémentaires, mais elle doit au terme de ce délai :
- soit procéder au remboursement,
- soit expliquer formellement son refus en exposant ses arguments.
Cette obligation de motivation permet ensuite au client de saisir le service réclamation puis, si besoin, le médiateur bancaire. Un refus non argumenté peut être contesté plus facilement, notamment via les associations de consommateurs.
Bonnes pratiques pour gérer les prélèvements et éviter les litiges
Une opposition à prélèvement s’inscrit dans une gestion plus large du compte bancaire. Quelques réflexes limitent les litiges, les incidents de paiement et les démarches lourdes de contestation.
Surveiller régulièrement son compte
La base reste la consultation régulière des relevés, papier ou en ligne. Une lecture attentive des libellés de prélèvements permet d’identifier rapidement une anomalie, un double débit ou un créancier inconnu.
Les banques proposent aussi des alertes mobiles : notifications par SMS ou via l’application pour chaque opération dépassant un certain montant, ou pour chaque prélèvement. Ce paramétrage renforce la réactivité en cas d’erreur ou de fraude.
Réagir vite en cas d’anomalie
Dès qu’un débit semble douteux, la démarche repose sur trois étapes successives :
- vérification du contrat ou de l’abonnement lié au créancier,
- contact avec le prestataire pour obtenir une explication ou une régularisation,
- demande d’opposition ou de remboursement auprès de la banque si la réponse ne convient pas.
Une réaction rapide montre votre sérieux dans la surveillance du compte et renforce votre position en cas de contestation ultérieure, notamment devant un médiateur ou un juge de proximité.
Gérer les litiges persistants : réclamation et médiation
Lorsque le différend se prolonge, plusieurs recours restent possibles :
- Service réclamation de la banque : saisine par courrier ou via l’espace en ligne, avec un exposé clair des faits et des montants en jeu.
- Médiateur bancaire : recours gratuit, après échec de la réclamation interne, pour obtenir un avis indépendant.
- Associations de consommateurs : accompagnement pour structurer les demandes et analyser la légitimité des frais ou refus.
En parallèle, le dialogue avec le créancier reste ouvert : un accord amiable sur un échéancier, une régularisation de facture ou un avoir commercial évite souvent les procédures plus lourdes.
Opposition à prélèvement et autres moyens de paiement : comparatif synthétique
L’opposition à prélèvement s’inscrit dans un ensemble plus large de mécanismes permettant de sécuriser les paiements : opposition sur carte bancaire, annulation de virement, contestation de chèque. Chaque outil possède ses propres règles.
| Type d’opération | Moment de l’opposition | Délai de contestation | Spécificités |
|---|---|---|---|
| Prélèvement SEPA | Avant ou après débit | 8 semaines (autorisé) / 13 mois (non autorisé) | Mandat révocable, blocage possible par créancier |
| Virement | Avant exécution uniquement | Très court, parfois quelques heures | Généralement irrévocable après exécution |
| Carte bancaire | Après débit | 13 mois (UE) pour opérations non autorisées | Procédure spécifique de contestation d’opération |
| Chèque | Avant encaissement ou dans certains cas limités | Variable selon le motif (perte, vol, fraude) | Règles spécifiques, opposition encadrée |
Ce panorama montre que le prélèvement SEPA offre une marge de manœuvre particulière, notamment grâce à la possibilité de contestation après débit et à la révocation du mandat. La contrepartie réside dans la vigilance nécessaire sur les abonnements et autorisations accordés aux créanciers.
Opposition à prélèvement, budget personnel et organisation quotidienne
Au‑delà de l’aspect juridique, l’opposition à prélèvement s’inscrit dans une approche plus globale de la gestion de budget. Les débits automatiques structurent aujourd’hui une grande partie des dépenses : logement, énergie, abonnements numériques, assurances, impôts.
Mettre à profit les règles d’opposition permet de reprendre la main sur les sorties d’argent récurrentes, sans pour autant désorganiser la relation avec les créanciers. Une approche méthodique aide à trouver un équilibre entre sécurisation des paiements et fluidité du quotidien.
Récapitulatif des bonnes pratiques et des réflexes à adopter
Pour utiliser efficacement le droit d’opposition à prélèvement, plusieurs réflexes structurent une approche sereine :
- vérifier régulièrement ses relevés et paramétrer des alertes sur les opérations,
- réagir rapidement en cas d’anomalie, en sollicitant d’abord le créancier,
- respecter les délais légaux (8 semaines, 13 mois, 70 jours),
- formaliser les demandes importantes par écrit (lettre recommandée),
- conserver les contrats et mandats SEPA dans un dossier dédié,
- contacter le service réclamation puis le médiateur en cas de désaccord persistant.
Cette méthode renforce votre position face aux créanciers comme face à la banque, tout en limitant les tensions financières liées aux prélèvements non souhaités ou mal exécutés.
Pour approfondir d’autres thématiques financières ou patrimoniales, y compris les questions liées aux pierres précieuses, à leur valeur et à leur rôle dans une stratégie de diversification, certains guides spécialisés apportent un éclairage complémentaire.
