

Un prélèvement inconnu vient d’apparaître sur votre relevé bancaire. Montant inhabituel, nom de créancier mystérieux, libellé flou… Le doute s’installe très vite. Faut‑il parler de fraude, d’erreur de l’organisme ou d’usurpation de coordonnées bancaires ?
La réalité est plus encadrée qu’elle n’en a l’air : délais précis, droit au remboursement, conditions de refus de la banque, risques de négligence grave. Les règles jouent souvent en faveur du client, à condition d’agir vite et avec méthode.
| Élément clé | Synthèse |
| Définition | Un prélèvement frauduleux est un débit effectué sans votre accord ou par un organisme inconnu. |
| Délai pour agir ⏱️ | Vous disposez en général de 13 mois pour contester un prélèvement non autorisé. |
| Procédure | Contactez rapidement votre banque, signalez l’opération, puis demandez un remboursement immédiat. |
| Remboursement 💶 | La banque doit recréditer les fonds sans délai après vérification de la fraude. |
| Bon réflexe | Surveillez vos comptes et mettez à jour vos moyens de paiement si besoin. |
Comprendre ce qu’est un prélèvement frauduleux aux yeux de la banque
Un prélèvement frauduleux correspond à un débit réalisé sur votre compte sans votre autorisation valable, ou dans des conditions de sécurité défaillantes. Le Code monétaire et financier encadre strictement ces opérations et protège le titulaire du compte lorsque la fraude est avérée.
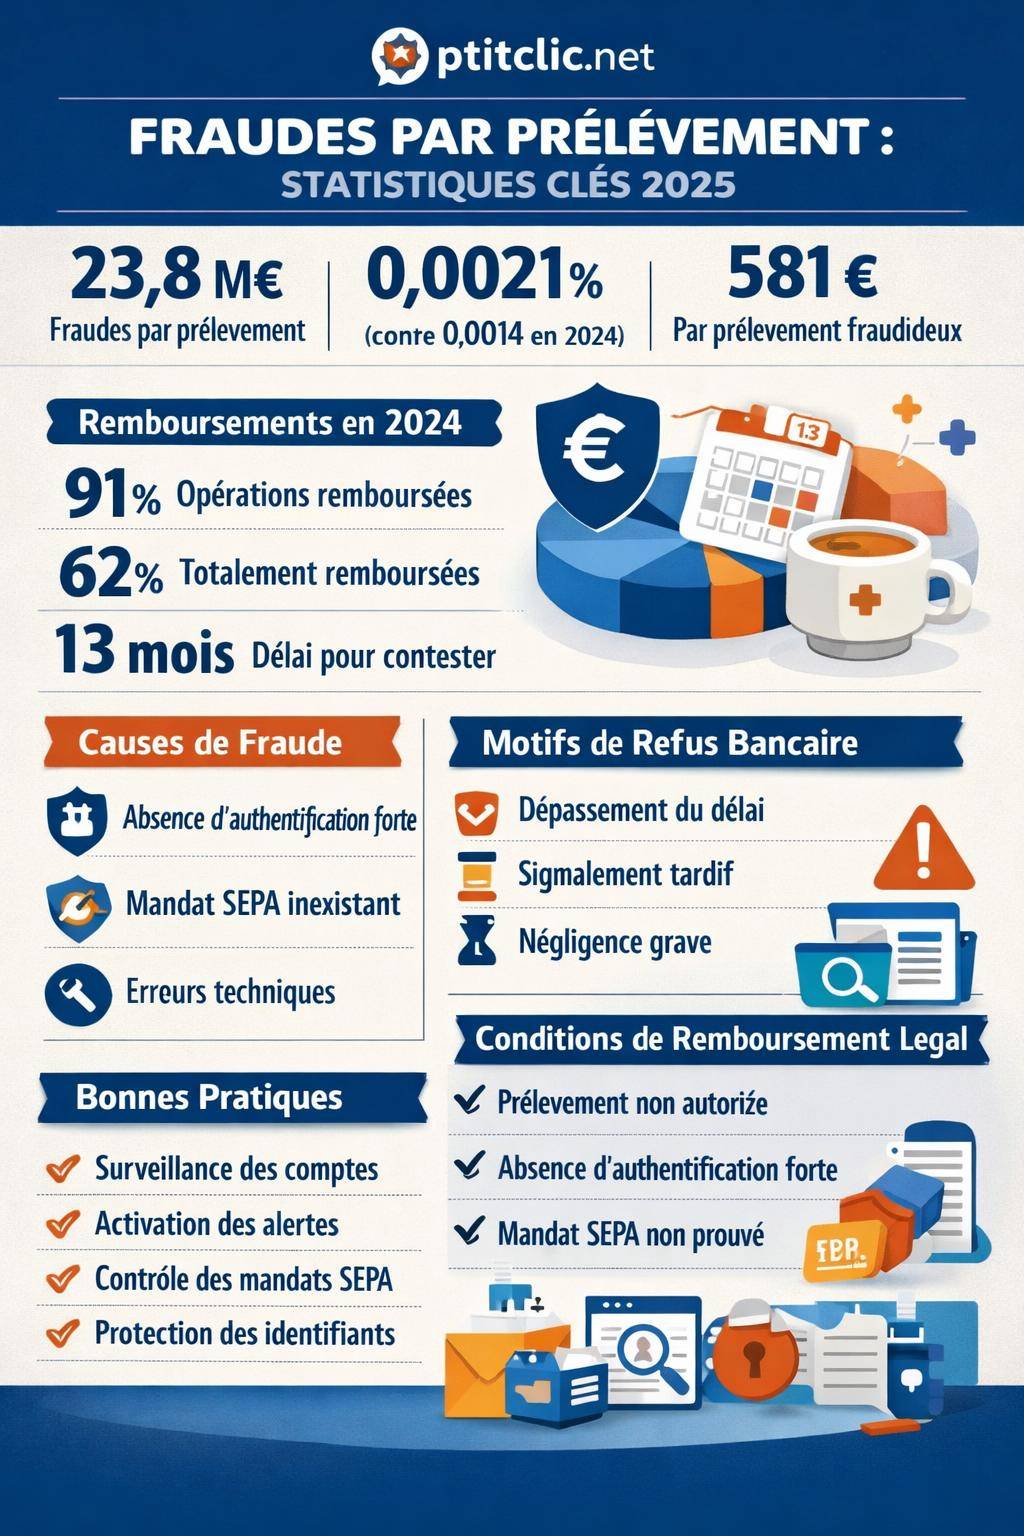
Les statistiques récentes montrent une hausse nette de ce type d’incident. Au premier semestre 2025, le montant total des fraudes par prélèvements atteint environ 23,8 millions d’euros, en progression de 58 % par rapport à 2024. Le taux de fraude grimpe à 0,0021 contre 0,0014 un an plus tôt, avec un montant moyen de prélèvement frauduleux de 581 €, bien supérieur aux 386 € de 2024. Les fraudeurs ciblent donc des sommes de plus en plus élevées.
CompteRésilier un mandat de prélèvement : procédurePour rester cohérente avec le droit, une banque distingue plusieurs situations :
- Prélèvement non autorisé : vous n’avez jamais signé de mandat ou donné votre accord.
- Prélèvement mal authentifié : absence d’authentification forte, processus de sécurité non respecté.
- Prélèvement contesté : mandat existant mais montant ou bénéficiaire non conformes, ou mandat révoqué.
- Erreur technique : double débit, mauvaise date, montant erroné.
Dans tous ces cas, une seule action structurée : signalement rapide à la banque, par écrit, en décrivant clairement la situation.
« Une opération de paiement est considérée comme non autorisée lorsqu’aucune preuve d’authentification forte et de consentement n’est apportée par le prestataire de services de paiement. »
Cette logique place la banque en position de devoir justifier la validité de l’opération. Le client n’a pas à démontrer la fraude dans ses moindres détails : il doit contester fermement et dans les bons délais.

Les délais pour se faire rembourser un prélèvement frauduleux
Les délais jouent un rôle central. Au‑delà d’une certaine limite, le droit au remboursement disparaît totalement, même si la fraude est réelle. La loi prévoit un délai maximal de 13 mois après le débit pour exercer ton droit au remboursement d’une opération non autorisée.
Ce délai de 13 mois fonctionne comme une frontière : passé ce cap, la banque peut refuser de traiter la demande, même si les éléments semblent en ta faveur. La vigilance et la rapidité de réaction restent donc déterminantes.
Délai maximal légal : 13 mois après le débit
Pour un prélèvement frauduleux, le texte de référence prévoit :
- 13 mois pour contester l’opération à compter de la date de débit sur le compte.
- Au‑delà, perte totale du droit au remboursement, sauf situation très particulière (banque défaillante dans son information contractuelle, par exemple).
« Le client dispose d’un délai maximal de 13 mois à compter de la date de débit pour signaler une opération de paiement non autorisée. Au‑delà, le droit au remboursement est prescrit. »
Dans les faits, les établissements analysent aussi la rapidité de réaction. Un signalement très tardif, même dans le délai de 13 mois, peut être interprété comme un manque de vigilance et alourdir la discussion sur la notion de négligence grave.
Signalement immédiat et appréciation de la négligence grave
La banque évalue la façon dont tu surveilles ton compte. Le signalement non immédiat d’opérations anormales ou de montants importants peut être qualifié de négligence grave. Ce point pèse directement sur la décision de remboursement.
Les cas typiques de négligence grave relevés par les banques :
- Relevés bancaires jamais consultés pendant plusieurs mois.
- Plusieurs prélèvements frauduleux successifs non signalés alors que les montants sont élevés.
- Absence complète de réaction à des alertes ou à des notifications inhabituelles.

Dans quels cas la banque rembourse automatiquement le prélèvement frauduleux ?
En matière de remboursement de prélèvement frauduleux, le cadre légal est plutôt favorable au client. Le principe de base : si l’opération est non autorisée et si le porteur n’a pas commis de faute grave, la banque doit te rembourser.
Les statistiques de 2024 montrent d’ailleurs un taux de remboursement global élevé : 91 % des opérations frauduleuses sont remboursées au moins en partie, mais seulement 62 % en montant total. Les petits montants sont souvent pris en charge intégralement, tandis que les dossiers complexes ou élevés donnent lieu à des remboursements partiels ou contestés.
Absence d’authentification forte
L’authentification forte constitue le socle de sécurité des paiements actuels. Pour de nombreux types d’opérations, la banque doit mettre en œuvre un dispositif renforcé (code reçu sur mobile, application sécurisée, biométrie…).
Si un prélèvement frauduleux résulte d’une absence d’authentification forte alors qu’elle aurait dû être appliquée, la responsabilité de la banque s’engage. Tu peux alors exiger un remboursement automatique, sous réserve que la banque ne démontre pas une autre forme de comportement fautif de ta part.
Concrètement, la banque doit être en mesure de prouver :
- Que l’opération a bien été initiée avec tes identifiants et ton consentement.
- Que le protocole d’authentification prévu au contrat a été respecté de bout en bout.
- Qu’aucune faille technique interne n’a permis la fraude.

Opération non autorisée par le titulaire du compte
La condition la plus fréquente de remboursement automatique tient au caractère non autorisé de l’opération. Tu n’as jamais signé de mandat, ni validé le moindre accord, ni donné de coordonnées dans ce cadre. Dans ce cas, la banque doit recréditer le compte.
Le texte encadrant le remboursement prévoit que, pour une opération non autorisée :
- La banque rembourse immédiatement ou au plus tard à la fin du premier jour ouvrable suivant le signalement.
- Elle rétablit le compte dans l’état où il se serait trouvé si l’opération n’avait pas eu lieu (solde, intérêts, frais induits, agios).
« En cas d’opération de paiement non autorisée, le prestataire de services de paiement rembourse immédiatement le payeur du montant de l’opération et, le cas échéant, rétablit le compte débité dans l’état où il se serait trouvé. »
Ce principe s’applique aussi aux prélèvements SEPA. La signature électronique ou papier du mandat doit pouvoir être prouvée par la banque ou par le créancier. À défaut, le caractère frauduleux est retenu.
Quand et pourquoi la banque peut refuser le remboursement ?
La banque n’est pas tenue de rembourser toutes les contestations. La loi prévoit des cas de refus de remboursement, qui tournent essentiellement autour de la notion de négligence grave ou de comportement frauduleux de l’utilisateur.
Les situations réunies dans la pratique montrent plusieurs motifs de refus :
- Dépassement du délai de 13 mois : prescription, droit au remboursement éteint.
- Signalement non immédiat : apprécié comme un manque manifeste de vigilance.
- Suspicion de fraude organisée par le titulaire : incohérences, contradictions, profit direct.
- Négligence grave : gestion très laxiste des moyens d’accès au compte, absence de réaction prolongée.
Dépassement du délai de 13 mois : refus systématique
Un dépassement du délai de 13 mois entraîne en principe la perte totale du droit au remboursement. La banque n’a plus l’obligation de recréditer les sommes litigieuses, même si la fraude semble établie. Ce délai s’interprète strictement.
Pour les banques, ce délai constitue une garantie de stabilité juridique. Elles ne peuvent pas maintenir indéfiniment la possibilité de remise en cause d’opérations anciennes. D’où l’intérêt d’agir dès la première anomalie trouvée sur tes relevés.
Négligence grave du client
La négligence grave justifie le refus de remboursement dans de nombreux dossiers. Elle recouvre plusieurs comportements :
- Communication volontaire de tes identifiants bancaires ou de codes de sécurité à un tiers, même sous pression.
- Absence totale de surveillance de ton compte pendant une période longue, malgré des indices d’anomalies.
- Non‑signalement de séries de prélèvements manifestement anormaux.
La banque invoque la négligence grave lorsqu’elle estime que tu n’as pas mis en œuvre un minimum de prudence dans la gestion de ton compte. Ce concept reste toutefois sujet à interprétation et donne lieu à des litiges.
Étapes concrètes pour se faire rembourser un prélèvement frauduleux
Pour maximiser tes chances de remboursement, la démarche doit être structurée, documentée et rapide. Chaque étape crée une trace qui servira en cas de contestation prolongée ou de procédure judiciaire.
1. Identifier et qualifier le prélèvement suspect
Dès que tu repères un débit douteux, commence par vérifier :
- Nom du créancier : organisme inconnu, entreprise légitime, nom proche d’un fournisseur habituel.
- Montant : supérieur à l’ordinaire, répétitif, fractionné en plusieurs petits débits.
- Date : prélèvement sur une période où tu n’as conclu aucun nouveau contrat.
- Référence de mandat SEPA : chaîne de caractères qui identifie l’autorisation de prélèvement.
Cette première analyse t’aide à distinguer :
- Une fraude manifeste : organisme inconnu, mandat inexistant.
- Une erreur de facturation : contrat existant mais montant ou fréquence incohérents.
- Un abonnement oublié : mandats anciens ou engagements peu clairs.
2. Signaler immédiatement le prélèvement frauduleux à la banque
Le signalement rapide constitue la pierre angulaire du dossier. Plus tu réagis tôt, plus la banque considère ta position comme crédible et diligente. L’alerte peut se faire :
- Par téléphone auprès du service client, pour une réaction immédiate.
- Via la messagerie sécurisée de l’espace client en ligne.
- Au guichet de ton agence bancaire.
Dans tous les cas, formalise rapidement ta contestation par écrit, idéalement par courrier recommandé avec accusé de réception. Précise au minimum :
- La date de débit.
- Le montant exact.
- Le nom du créancier et la référence de l’opération.
- La mention claire : « opération non autorisée » ou « prélèvement frauduleux ».
Pour aller plus loin sur la phase de signalement détaillée et sur les modèles de courrier, une ressource dédiée reste utile : procédure complète pour signaler un prélèvement frauduleux.
3. Demander le remboursement et l’annulation des mandats liés
Dans ton courrier, formule clairement ta demande de remboursement. Rappelle la règle légale : remboursement immédiat ou au plus tard à la fin du premier jour ouvrable suivant, en cas d’opération non autorisée sans négligence grave.
CompteComment sécuriser son compte bancaire après une arnaqueDemande également :
- La révocation du mandat SEPA associé au prélèvement litigieux.
- L’inscription du créancier en liste noire, lorsque la banque le permet.
- Le remboursement des frais consécutifs (agios, commissions d’intervention, frais de rejet) liés à la fraude.
Conserve une copie de tous les échanges (courriers, e‑mails, captures d’écran de l’espace client) pour constituer un dossier complet.
4. Respecter les délais d’opposition et de contestation
Outre le délai de 13 mois, certaines banques prévoient des délai internes plus courts pour l’opposition au prélèvement, notamment lorsqu’un mandat SEPA existe mais que tu conteste le montant ou la régularité. Ces délais n’annulent pas la protection légale, mais influencent la souplesse de la banque dans le traitement.
Pour comprendre la différence entre opposition, révocation et contestation, ainsi que les délais pratiques appliqués par les établissements, tu peux consulter le guide spécifique : délais d’opposition à un prélèvement.
Remboursement, opposition, plainte : rôles et enchaînement des démarches
La gestion d’un prélèvement frauduleux repose sur trois leviers successifs : l’opposition pour bloquer les futurs débits, le remboursement pour récupérer les sommes déjà prélevées, et la plainte pour engager la responsabilité pénale des fraudeurs.
Opposition au prélèvement frauduleux
L’opposition consiste à bloquer l’exécution de futurs prélèvements identifiés comme irréguliers. Elle s’exerce directement auprès de la banque, qui peut :
- Bloquer un créancier spécifique.
- Limiter les montants autorisés.
- Interdire toute opération SEPA sortante dans certains cas extrêmes.
L’opposition ne remplace pas la demande de remboursement. Elle vient la compléter, en empêchant la répétition de la fraude ou des erreurs.
Remboursement par la banque et délais de recrédit
Une fois la demande déposée, la banque doit décider. Les règles prévoient un délai de remboursement bancaire très court : immédiatement ou au plus tard le premier jour ouvrable suivant la contestation, lorsqu’il s’agit clairement d’une opération non autorisée.
Dans la pratique, certains établissements mènent une investigation complémentaire avant le recrédit définitif, surtout pour les montants élevés. Ils peuvent alors procéder à un crédit provisoire, puis confirmer ou ajuster après enquête.
Porter plainte pour prélèvement frauduleux
Au‑delà de la relation avec la banque, un prélèvement frauduleux relève souvent du délit d’escroquerie, d’usurpation d’identité ou d’accès frauduleux à un système de traitement automatisé de données. Déposer une plainte permet d’ouvrir la voie à une enquête pénale.
La plainte peut être déposée :
- Au commissariat ou à la gendarmerie.
- Par courrier adressé directement au procureur de la République.
- Par pré‑plainte en ligne, suivie d’une signature sur place.
Pour structurer cette démarche et comprendre l’articulation avec le dossier bancaire, tu peux consulter cette ressource complémentaire : porter plainte après un prélèvement frauduleux.
Comparatif : droits du client, obligations de la banque, risques de refus
Le tableau ci‑dessous synthétise les principaux éléments à avoir en tête lorsqu’un prélèvement frauduleux apparaît sur ton compte. Il met en regard tes droits, les obligations de la banque et les motifs de refus fréquents.
| Élément | Droit du client | Obligation de la banque | Risque de refus / limite |
|---|---|---|---|
| Délai de contestation | Jusqu’à 13 mois après le débit | Traiter la demande si déposée dans le délai | Refus systématique au‑delà de 13 mois |
| Opération non autorisée | Remboursement intégral du montant | Rembourser immédiatement ou 1er jour ouvrable | Discussion sur l’existence du consentement |
| Absence d’authentification forte | Protection renforcée et droit au remboursement | Prouver que la sécurité exigée a été appliquée | Banque invoque une autre faute de l’utilisateur |
| Négligence grave | Contester l’appréciation de la banque | Justifier le refus par des éléments précis | Refus de remboursement partiel ou total |
| Signalement rapide | Obtenir une prise en charge plus fluide | Informer clairement des suites et des délais | Signalement tardif interprété défavorablement |
| Frais consécutifs à la fraude | Demander le remboursement des frais et agios | Restituer les frais liés à l’opération non autorisée | Refus si la banque nie le caractère frauduleux |
Bonnes pratiques pour limiter les risques de prélèvements frauduleux
Au‑delà du traitement des fraudes déjà subies, une gestion rigoureuse du compte réduit nettement le risque d’apparition de prélèvements non autorisés. Les pratiques évoquées ci‑dessous renforcent ton dossier en cas de litige ultérieur.
Surveiller ses comptes et ses mandats SEPA
Consulter régulièrement tes comptes permet de repérer très tôt les anomalies. Tu peux mettre en place :
- Des alertes SMS ou e‑mail pour chaque débit au‑delà d’un certain montant.
- Une revue mensuelle systématique de ton relevé détaillé.
- Un contrôle périodique des mandats SEPA actifs répertoriés dans ton espace client.
En gardant la trace de ces vérifications (dates de connexion, téléchargements de relevés), tu disposes d’éléments concrets pour démontrer ta vigilance en cas de conflit avec la banque.
Protéger ses données bancaires et ses accès
Les fraudeurs utilisent souvent le phishing, les faux sites bancaires, ou les appels téléphoniques menaçants pour obtenir des identifiants. Refuser systématiquement de communiquer :
- Tes identifiants de connexion à la banque en ligne.
- Tes codes reçus par SMS ou via l’application d’authentification.
- Tes données de carte bancaire sur des sites non sécurisés.
En cas de doute sur une demande, contacte toi‑même ta banque via un numéro officiel ou l’application. Ne rappelle jamais un numéro transmis dans un e‑mail non sollicité.
Réagir au moindre signe de fraude
Dès l’apparition du moindre prélèvement suspect, réagis sans attendre. Même si le montant paraît faible, il peut annoncer une série de débits croissants. Une réaction ferme dès le départ limite le risque financier et renforce ta position juridique.
En combinant signalement rapide, constitution de preuves et démarches structurées auprès de la banque, les règles actuelles permettent, dans beaucoup de situations, d’obtenir un remboursement et de sécuriser durablement ton compte bancaire.
