

Un prélèvement inconnu s’affiche sur votre relevé, le montant vous échappe et la panique monte. Entre arnaque, erreur de mandat et simple oubli, plusieurs scénarios existent. La bonne nouvelle : le droit bancaire vous offre une protection solide, à condition d’agir vite et dans le bon ordre.
En quelques étapes réfléchies, vous pouvez identifier l’origine du débit, enclencher la contestation adaptée et sécuriser vos prochains paiements. Les règles de remboursement, les délais légaux et les stratégies pour limiter les risques de fraude sont beaucoup plus cadrés qu’on l’imagine.
| Situation | Réflexe à adopter |
| Un prélèvement inconnu apparaît 💸 | Vérifier l’intitulé du débit et son origine pour confirmer qu’il s’agit bien d’une fraude. |
| Suspicion d’opération frauduleuse | Contacter immédiatement la banque pour bloquer ou contester le prélèvement. |
| Besoin de preuves | Conserver captures d’écran, relevés et dates pour faciliter la prise en charge. |
| Protection future 🔐 | Activer alertes bancaires et surveiller les mouvements à venir. |
Prélèvement suspect sur mon compte : comment réagir dans les premières heures
Un prélèvement suspect sur un compte courant crée souvent un stress immédiat. Pourtant, un enchaînement d’actions simple et structuré permet de reprendre la main. L’objectif consiste à distinguer l’erreur ponctuelle de la fraude avérée, tout en respectant les délais légaux de contestation.
Dès que vous repérez une ligne suspecte sur votre relevé ou votre application bancaire, concentrez-vous sur trois axes : identifier l’émetteur, vérifier votre historique de mandats et figer les débits futurs si nécessaire. Cette démarche organisée évite les réponses impulsives et les mauvaises interprétations.

1. Identifier rapidement l’émetteur du prélèvement
Chaque prélèvement SEPA comporte des informations techniques précises : nom du créancier, identifiant créancier SEPA (ICS), référence de mandat, date et montant. Ces éléments apparaissent sur votre relevé détaillé ou dans la vue transaction de votre application mobile.
Commencez par analyser :
- le nom du créancier (entreprise, organisme, association, administration) ;
- l’intitulé du prélèvement, parfois abrégé ou tronqué ;
- le montant prélevé et la date ;
- l’historique des prélèvements issus du même créancier sur les derniers mois.
Dans de nombreux cas, le prélèvement considéré comme suspect correspond à un abonnement oublié, à un nouveau nom de marque après fusion d’entreprises ou à un contrat souscrit en ligne rapidement (streaming, logiciel, box, assurance affinitaire, etc.). Un simple rappel par mail, SMS ou facture suffit alors à lever le doute.
2. Distinguer un prélèvement autorisé d’un prélèvement non autorisé
Avant de demander un remboursement, la banque exige de qualifier l’opération. Le cadre juridique distingue deux situations : le prélèvement autorisé, mais contesté (montant ou fréquence), et le prélèvement non autorisé, c’est‑à‑dire réalisé sans aucun mandat valable.
| Type de prélèvement | Définition | Délai légal de contestation | Remboursement par la banque |
|---|---|---|---|
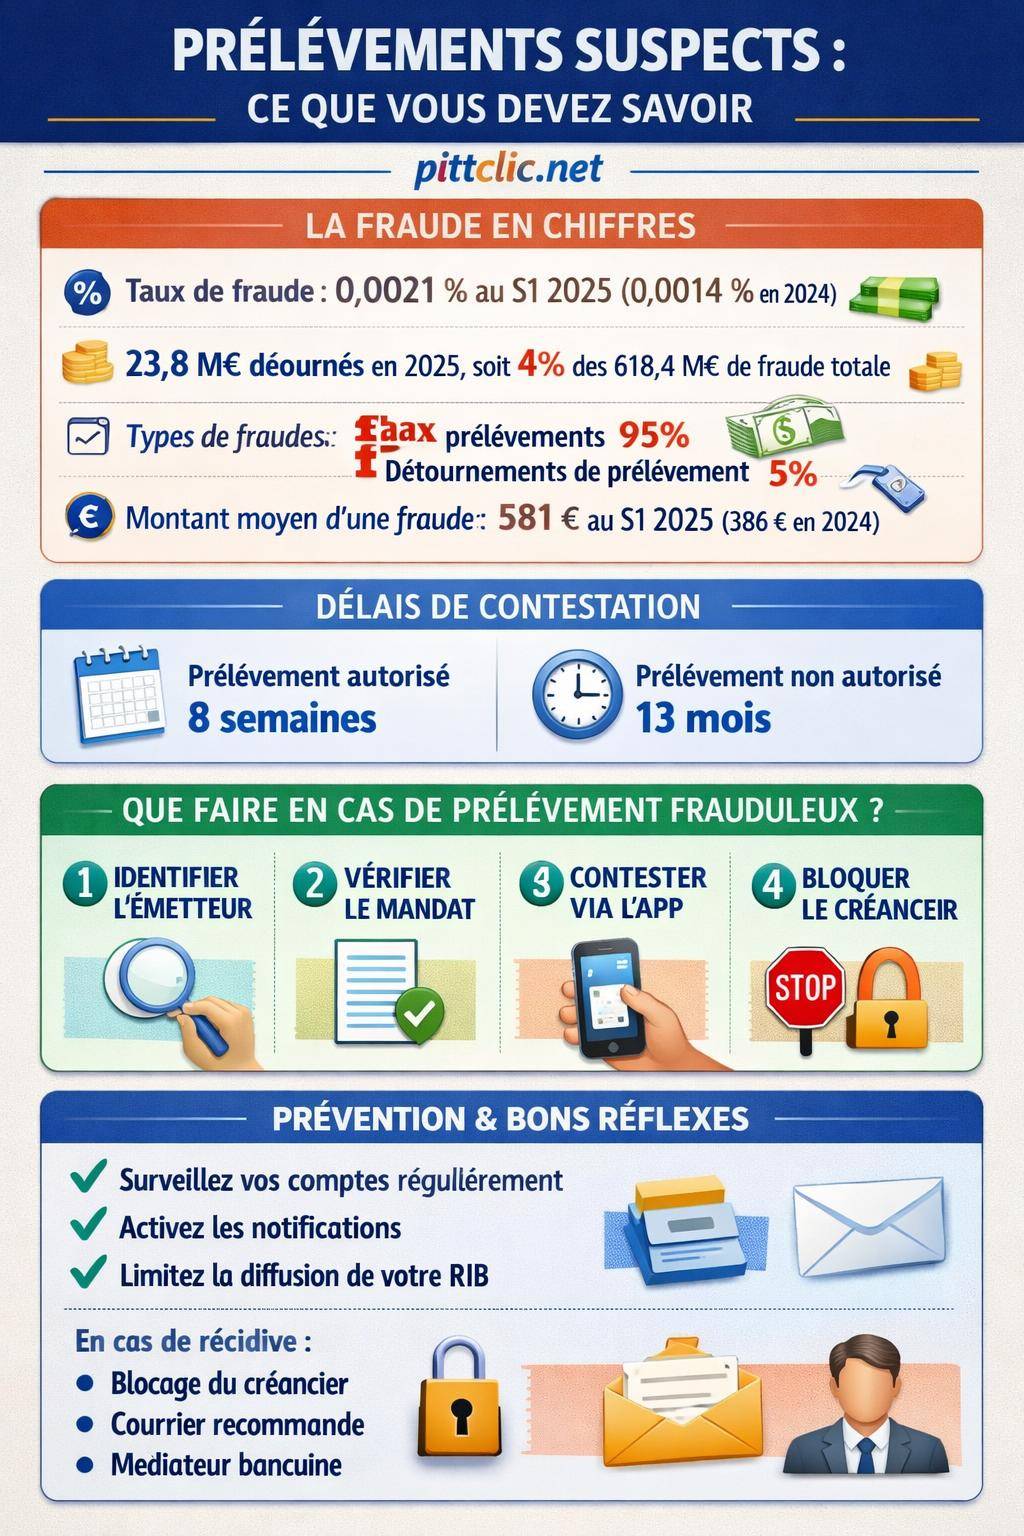
| Autorisé | Vous avez signé un mandat SEPA, mais vous contestez le montant, la date ou la régularité. | 8 semaines à compter de la date de débit | Remboursement sous 10 jours ouvrables après la demande |
| Non autorisé | Aucun mandat signé ou utilisation frauduleuse de vos données bancaires. | 13 mois à compter de la date de débit | Remboursement immédiat, au plus tard le jour ouvrable suivant |
Un prélèvement reste considéré comme non autorisé tant que le créancier ne prouve pas l’existence d’un mandat valide. La banque doit être en mesure de vous orienter vers les pièces justificatives en cas de litige persistant avec l’émetteur.
« Conformément à l’article L133-18 du Code monétaire et financier, en cas d’opération de paiement non autorisée signalée par l’utilisateur, le prestataire de services de paiement procède au remboursement immédiat de l’opération contestée, au plus tard le premier jour ouvrable suivant. »
Fraude aux prélèvements : comprendre les chiffres et les nouveaux risques
Les données les plus récentes montrent une progression nette des fraudes liées aux prélèvements. Sur le seul premier semestre 2025, le taux de fraude sur les prélèvements a atteint 0,0021 %, contre 0,0014 % en 2024, soit une hausse marquée. Le montant total détourné s’élève à 23,8 millions d’euros, en progression par rapport au premier semestre 2024.
Les prélèvements restent toutefois minoritaires dans la fraude globale aux moyens de paiement : ils représentent environ 4 % d’un total de 618,4 millions d’euros détournés tous moyens confondus. Les cartes bancaires, virements et autres supports concentrent encore la majorité des attaques.

Les formes les plus courantes de fraude au prélèvement
Deux formes principales dominent les statistiques récentes :
- Les faux prélèvements (environ 95 % des cas) : un créancier inexistant ou usurpé crée un mandat fictif et déclenche des débits sur plusieurs comptes ;
- Les détournements de prélèvement (environ 5 % des cas) : un mandat réel est modifié ou repris abusivement, par exemple après piratage de données ou vol d’identifiants.
Le montant moyen par fraude atteint environ 581 euros sur le premier semestre 2025, en nette augmentation par rapport aux 386 euros observés sur le premier semestre 2024. Cette progression traduit une recherche de gains plus élevés par les fraudeurs, qui testent souvent de faibles montants avant d’augmenter la mise.
Où se situent les prélèvements dans la fraude globale aux paiements ?
Sur l’ensemble des moyens de paiement, le premier semestre 2025 recense environ 3,7 millions de transactions frauduleuses. Les prélèvements ne représentent qu’une fraction de ces opérations, mais leur impact reste sensible, car ils sont souvent répétés et masqués dans une série de débits habituels.
La configuration type d’une fraude aux prélèvements repose sur :
- une création de mandat non sollicité à partir de vos coordonnées bancaires ;
- un débit test d’un montant modéré pour vérifier la réaction de la victime ;
- une multiplication des prélèvements si aucune contestation n’apparaît rapidement.
Une vigilance régulière sur vos relevés reste l’outil le plus simple pour couper court à ces scénarios avant qu’ils ne se transforment en perte importante.

Quels délais pour contester un prélèvement suspect sur son compte ?
Les délais légaux de contestation constituent un point clé. Ils varient selon que le prélèvement était autorisé ou non. Respecter ces fenêtres temporelles garantit la pleine application de vos droits au remboursement.
Prélèvement autorisé mais contesté : délai de 8 semaines
Un prélèvement reste considéré comme autorisé lorsque vous avez signé un mandat SEPA, même si :
- le montant prélevé vous semble excessif ;
- la date ne correspond pas à ce qui était prévu ;
- la fréquence dépasse ce que stipule le contrat ;
- vous pensiez avoir résilié l’abonnement ou le service.
Dans ce cas, vous disposez de 8 semaines à compter de la date de débit pour demander le remboursement à votre banque. L’établissement dispose ensuite d’un délai de 10 jours ouvrables pour recréditer votre compte, après réception de la contestation formelle.
Prélèvement non autorisé : délai de 13 mois
Lorsque vous n’avez jamais signé de mandat ou que vos coordonnées bancaires ont été utilisées sans votre accord, l’opération entre dans la catégorie des prélèvements non autorisés. Vous bénéficiez alors d’un délai plus large : 13 mois à compter de la date de débit pour signaler le problème à votre banque.
CompteComment sécuriser son compte bancaire après une arnaqueDans ce cadre, le prestataire de services de paiement doit procéder à un remboursement immédiat, au plus tard le premier jour ouvrable suivant votre notification. La banque peut vous demander des éléments permettant d’exclure une négligence manifeste de votre part, mais la charge de la preuve lui revient en cas de contestation.
Comment contester un prélèvement suspect : démarche pas à pas
La procédure de contestation dépend de l’ancienneté du prélèvement et du type de litige. Cependant, une structure commune se retrouve dans la majorité des banques. Le canal en ligne simplifie désormais les démarches et accélère les délais de remboursement.
Étape 1 : signaler le prélèvement suspect à votre banque
La plupart des établissements bancaires proposent une fonctionnalité de contestation directement depuis l’espace client :
- via l’application mobile, en sélectionnant l’opération et en cliquant sur « contester » ou équivalent ;
- via l’espace web, dans la rubrique « opérations » ou « gestion des prélèvements » ;
- en agence, au guichet ou avec votre conseiller ;
- par courrier recommandé si vous souhaitez conserver une trace papier détaillée.
Lorsque le prélèvement date de moins de 8 semaines, la contestation en ligne suffit souvent à enclencher un recréditement sous un jour ouvrable. Pour les opérations plus anciennes ou litigieuses, un échange avec un conseiller s’avère utile afin de qualifier précisément la nature du prélèvement.
Étape 2 : fournir les informations nécessaires
Pour que la banque traite la contestation sans délai, préparez les informations suivantes :
- la date du prélèvement ;
- le montant exact ;
- le nom du créancier tel qu’il apparaît sur le relevé ;
- l’objet du litige (contrat jamais signé, abonnement résilié, montant erroné, etc.) ;
- éventuellement, une copie du contrat ou du mail de résiliation.
Une description claire et précise évite les allers-retours avec le service client et accélère la prise de décision. Pour les prélèvements multiples, listez chaque opération dans un tableau récapitulatif avec date et montant.
Étape 3 : suivre le remboursement et les frais annexes
Le remboursement dû par la banque ne se limite pas au seul montant prélevé. En cas de contestation fondée, l’établissement doit également recréditer :
- les agios débiteurs générés par le prélèvement frauduleux ;
- les frais d’incident (découvert non autorisé, irrégularités) ;
- les commissions d’intervention facturées à cette occasion ;
- les frais de rejet éventuellement appliqués.
Vérifiez systématiquement votre relevé après remboursement afin de confirmer que l’intégralité des sommes connexes a bien été annulée. En cas d’oubli, un simple message ou rendez-vous permet de régulariser la situation.
« Suite à votre contestation de prélèvement non autorisé, nous vous confirmons le remboursement du montant débité, ainsi que des agios et frais annexes associés. Veuillez vérifier votre relevé dans un délai de 24 heures. » — Extrait type de réponse bancaire.
Bloquer les prélèvements futurs : suspension, révocation, opposition
La contestation d’un prélèvement déjà passé ne suffit pas toujours. Lorsque vous identifiez un créancier problématique ou un risque de fraude récurrent, la mise en place de blocages préventifs sécurise vos flux financiers à venir.
Suspension ponctuelle ou blocage d’un créancier
Vous pouvez demander à votre banque de :
- bloquer tous les prélèvements d’un créancier identifié (interdiction systématique) ;
- mettre en place une liste blanche restreignant les prélèvements à certains créanciers de confiance ;
- utiliser une liste noire pour refuser automatiquement les opérations venant de certains identifiants SEPA.
Ces opérations de blocage ne génèrent pas de frais : la réglementation interdit à la banque de facturer la suspension, le blocage ou la révocation d’un mandat SEPA. La demande doit cependant parvenir au plus tard la veille de l’échéance pour être efficace sur la prochaine opération prévue.
Révocation définitive d’un mandat SEPA
La révocation met fin au mandat lui‑même. Elle s’inscrit à la fois du côté de la banque et du côté du créancier :
- auprès de la banque : pour qu’elle refuse tout prélèvement futur sur ce mandat ;
- auprès du créancier : pour signifier la fin du contrat ou de l’autorisation de prélèvement.
Une révocation non accompagnée d’une résiliation de contrat peut générer des relances ou contentieux commerciaux. Mieux vaut donc articuler votre démarche bancaire avec une lettre ou un courriel de rupture adressé au fournisseur du service.
Responsabilité, négligence et refus de remboursement : le cadre juridique
En matière de prélèvement suspect, la responsabilité ne repose pas uniquement sur la banque. Le droit bancaire prévoit une répartition subtile entre le prestataire et le client, notamment autour de la notion de négligence grave.
Obligations de la banque en cas de prélèvement non autorisé
La banque doit garantir la sécurité des opérations de paiement et vérifier l’authentification des transactions. Lorsqu’un client conteste un prélèvement non autorisé, l’établissement doit démontrer :
- que l’opération a été authentifiée selon les procédures internes ;
- qu’elle a été correctement enregistrée et imputée ;
- qu’aucune défaillance technique n’est intervenue.
À défaut, l’obligation de remboursement immédiat s’applique, en vertu notamment de l’article L133-18 du Code monétaire et financier. Ce cadre protège le client contre la plupart des scénarios de fraude extérieure.
Négligence grave du client : un motif possible de refus
La banque peut refuser le remboursement lorsque la fraude trouve son origine dans une négligence grave du client. Cette notion recouvre notamment :
- la communication volontaire des identifiants bancaires à un tiers non fiable ;
- l’acceptation d’installations logicielles suspectes donnant accès aux comptes ;
- l’absence totale de réaction malgré des alertes répétées de sécurité ;
- des comportements manifestement imprudents sur des liens ou plateformes non sécurisées.
La frontière reste toutefois interpretée de manière stricte. La banque doit prouver que le comportement du client a largement facilité la fraude. En cas de désaccord persistant, le recours à un médiateur bancaire ou à une association de consommateurs permet d’obtenir un second regard sur le dossier.
« La charge de la preuve de la négligence grave incombe à l’établissement bancaire. En cas de doute sérieux, la décision doit profiter au client, particulièrement lorsque ce dernier a signalé rapidement le prélèvement suspect. » — Avis d’un médiateur bancaire.
Surveiller ses comptes et prévenir les prélèvements suspects
La meilleure défense contre les prélèvements frauduleux ou abusifs reste une surveillance régulière des mouvements de compte. Des outils simples, déjà présents dans la plupart des banques, permettent de repérer une anomalie dès son apparition.
Mettre en place une routine de vérification des comptes
Une bonne hygiène financière repose sur quelques gestes constants :
- consulter ses comptes au moins une fois par semaine ;
- activer les alertes SMS ou notifications push pour chaque prélèvement au‑delà d’un certain montant ;
- télécharger régulièrement ses relevés mensuels et les archiver ;
- noter dans un tableau personnel la liste des abonnements et services récurrents.
Cette routine vous permet d’identifier tout prélèvement inattendu en quelques jours, au lieu de le repérer plusieurs mois plus tard, une fois les délais de contestation écoulés ou les montants cumulés.
Limiter la dispersion de ses coordonnées bancaires
La diffusion incontrôlée de vos coordonnées IBAN multiplie les points d’entrée pour les escrocs. Pour réduire ce risque :
- évaluez l’utilité réelle de chaque mandat de prélèvement ;
- privilégiez d’autres moyens de paiement (carte virtuelle, virement ponctuel) pour certains services non indispensables ;
- vérifiez la réputation du créancier avant toute signature de mandat en ligne ;
- refusez de transmettre un RIB par mail non sécurisé ou via des formulaires qui inspirent peu confiance.
Pour certains postes de dépenses personnels, comme le bien‑être ou les thérapies alternatives, mieux vaut garder la maîtrise des paiements. Par exemple, pour des achats ponctuels liés à la signification des pierres en lithothérapie ou à des bracelets de lithothérapie, un règlement carte ou virement reste plus simple à suivre qu’un prélèvement automatique récurrent.
Que faire si le prélèvement suspect se répète malgré vos démarches ?
Certains litiges persistent malgré une première contestation, notamment lorsque le créancier refuse de reconnaître sa responsabilité ou continue à présenter des prélèvements. Dans ces situations, une stratégie plus ferme se construit étape par étape.
Escalade auprès de la banque et du créancier
Si le même créancier repasse un prélèvement après une contestation :
- demandez à la banque un blocage total de ce créancier ;
- adressez au créancier un courrier recommandé récapitulant l’historique des contestations, avec mise en demeure de cesser tout débit ;
- conservez toutes les réponses écrites (mails, lettres), même laconiques.
Ce faisceau de preuves démontre votre bonne foi et votre volonté de résoudre le litige, ce qui facilite un éventuel recours ultérieur auprès d’un médiateur ou d’une juridiction de proximité.
Recours au médiateur bancaire ou aux associations de consommateurs
En cas de blocage, plusieurs options restent à votre disposition :
- solliciter le médiateur de votre banque, dont les coordonnées figurent sur vos relevés ou sur le site de l’établissement ;
- contacter une association de consommateurs pour obtenir un accompagnement dans la rédaction de vos courriers ;
- saisir le tribunal compétent pour les litiges de faible montant, si aucune solution amiable n’émerge.
Le médiateur intervient en général à la suite de démarches déjà entamées. Un dossier clair, daté et argumenté met en lumière la récurrence des prélèvements suspects et la manière dont vous avez tenté de les résoudre.
« Monsieur, Madame, après examen de votre dossier et des échanges avec votre établissement, nous considérons que le remboursement des prélèvements contestés, ainsi que la suppression des frais associés, apparaît justifié. » — Exemple de recommandation de médiateur.
Rester maître de ses paiements récurrents à long terme
Un prélèvement suspect joue souvent le rôle de signal d’alerte sur la gestion globale de ses paiements récurrents. L’épisode peut devenir l’occasion de remettre à plat l’ensemble de vos autorisations, contrats et abonnements, afin de gagner en clarté financière.
Établir une cartographie de ses engagements offre une vision rassurante : quels prélèvements relèvent des dépenses vitales, lesquels financent des projets personnels, lesquels concernent des services devenus accessoires. Ce travail d’inventaire rejoint une démarche plus large de confiance en soi et de maîtrise de ses choix de consommation, en cohérence avec d’autres aspects de sa vie (gestion du budget, projets à long terme, bien‑être personnel, etc.). Pour prolonger cette réflexion, certains s’orientent vers des approches plus introspectives, y compris via des outils symboliques comme les pierres pour la confiance en soi, tout en gardant un œil attentif sur la solidité concrète de leurs comptes bancaires.
