

Un abonnement que vous pensiez résilié continue de se prélever sur votre compte. Votre banque vous parle de blocage, d’opposition, de révocation, et le vocabulaire juridique s’emmêle avec les délais à ne pas dépasser. Le mandat de prélèvement SEPA devient alors un véritable contrat caché qui agit en coulisse sur vos finances.
En comprenant précisément comment fonctionne un mandat, quand il devient caduc, et comment organiser une révocation propre auprès du créancier et de la banque, vous reprenez la main sur vos paiements récurrents. La procédure suit une logique claire… à condition de respecter quelques étapes techniques bien précises.
| Élément clé | Synthèse |
| Objet | Mettre fin à l’autorisation donnée à un organisme pour prélever sur un compte bancaire. |
| Démarche | Envoyer une demande de révocation à la banque et informer le créancier pour arrêter les futurs prélèvements. |
| Effets | Le créancier ne peut plus prélever, mais les dettes restent dues si un contrat est toujours en cours. |
| Conseil pratique | Vérifier que le contrat associé est bien résilié pour éviter des relances ou pénalités. |
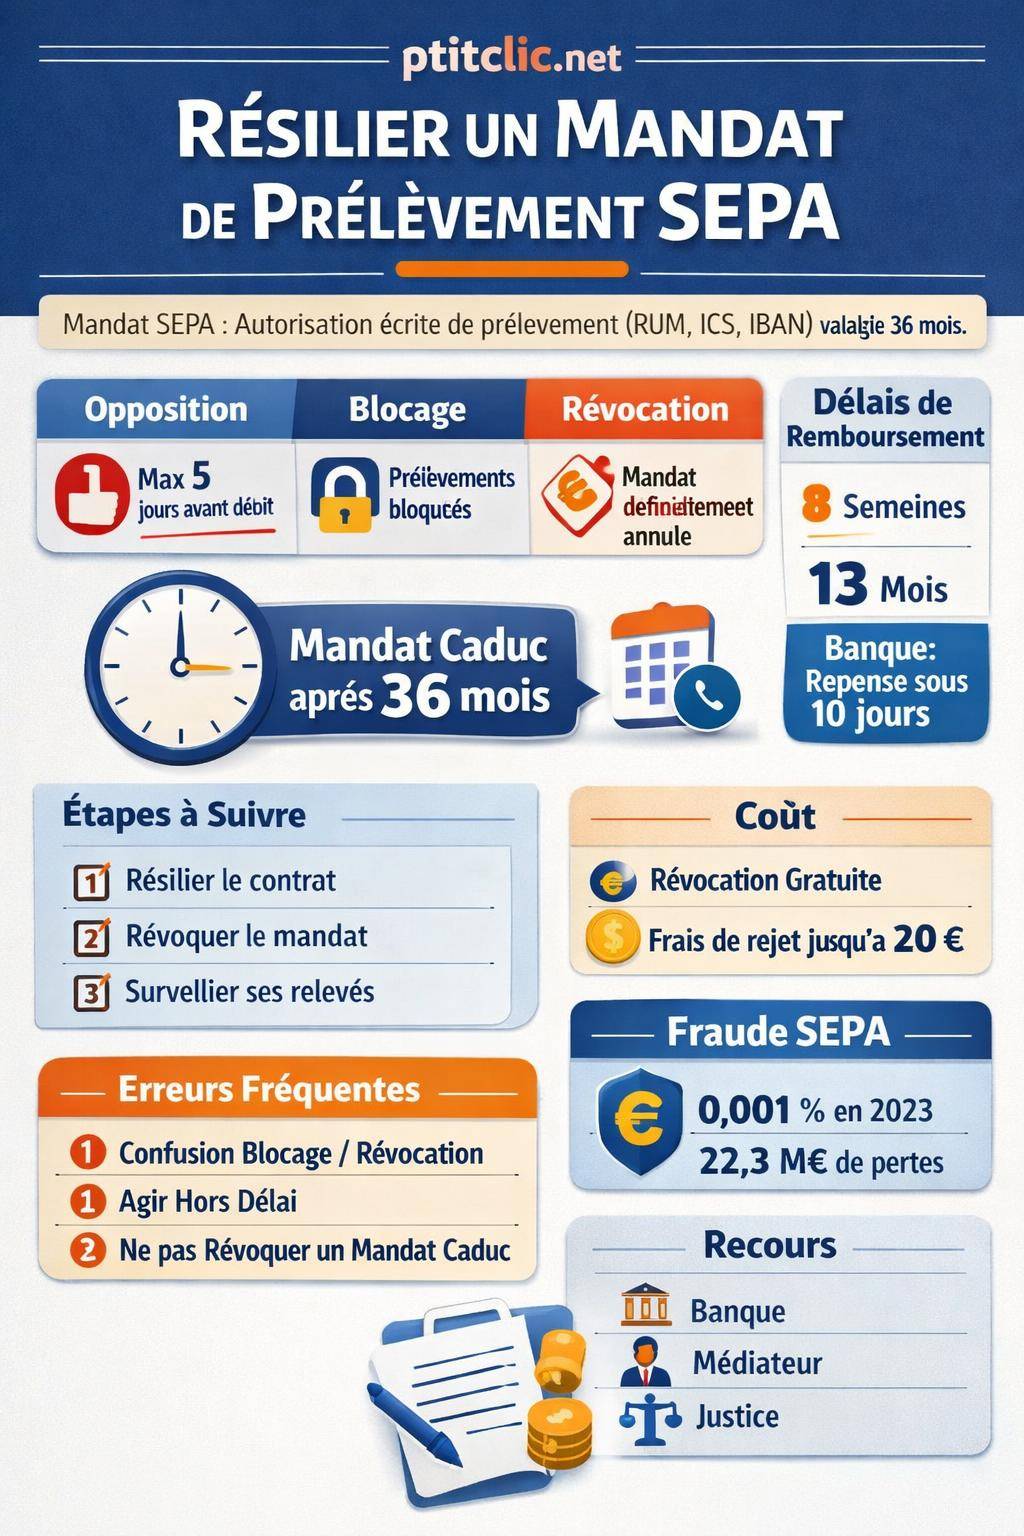
Mandat de prélèvement SEPA : rôle juridique et fonctionnement pratique
Un mandat de prélèvement SEPA est une autorisation écrite donnée par le titulaire du compte à un créancier (fournisseur d’accès à internet, assurance, salle de sport, opérateur mobile, etc.). Par ce document, le débiteur autorise le créancier à prélever directement sur son compte bancaire les sommes dues, de manière ponctuelle ou récurrente.
CompteComment se faire rembourser un prélèvement frauduleux : délai et procédureCe mandat a une valeur contractuelle. Il formalise à la fois l’autorisation donnée au créancier et l’instruction envoyée à la banque de payer les prélèvements présentés. Tant que ce mandat reste actif, le créancier peut présenter des prélèvements sans avoir besoin de vous solliciter à chaque échéance.
En pratique, le mandat se matérialise souvent par :
- un formulaire signé (papier ou électronique) au moment de la souscription du contrat ;
- un numéro de mandat unique (RUM : Référence Unique de Mandat) ;
- le Creditor Identifier (ICS) du créancier, qui l’identifie dans le système SEPA ;
- vos coordonnées bancaires (IBAN, BIC).
Une fois le mandat enregistré, le créancier envoie les ordres de prélèvement à votre banque. Celle-ci exécute les opérations, sauf opposition, blocage ou révocation. Le mandat reste valable tant qu’aucune des parties ne le remet en cause.
« Le mandat de prélèvement SEPA constitue l’expression du consentement du débiteur au paiement par prélèvement. Il lie le débiteur, le créancier et la banque dans un schéma tripartite. »

Blocage, opposition, révocation : bien distinguer les mécanismes
Les termes utilisés par les banques et les créanciers créent souvent une confusion. Pourtant, chaque action produit un effet différent sur le mandat de prélèvement. Comprendre ces nuances évite les erreurs qui prolongent les débits indésirables ou génèrent des frais.
Opposition sur prélèvement : une action ciblée et limitée dans le temps
L’opposition vise un prélèvement déterminé ou une série de prélèvements à venir. Elle sert à bloquer un débit précis avant son exécution. La loi impose un délai : l’opposition doit être enregistrée au plus tard 5 jours avant la date de débit prévue.
L’opposition ne supprime pas le mandat de prélèvement. Le contrat sous-jacent continue d’exister et le créancier garde théoriquement la possibilité de présenter d’autres prélèvements si l’opposition ne les vise pas explicitement.
- Opposition ponctuelle : pour une échéance unique que vous contestez.
- Opposition récurrente : pour bloquer toutes les opérations à venir d’un créancier donné, sans toucher juridiquement au mandat.
Ce mécanisme aide à gagner du temps le temps de clarifier une situation (facture contestée, services non rendus, désaccord sur un montant). Cependant, le contrat avec le professionnel demeure, avec un risque de relance, puis de mise en demeure si rien n’est régularisé.
Blocage du créancier : interdiction de tout prélèvement mais contrat encore vivant
Le blocage consiste à interdire à votre banque d’honorer les prélèvements d’un créancier identifié par son ICS. La banque crée alors une liste noire interne : toute présentation de prélèvement par ce créancier sera automatiquement rejetée.
Le blocage :
- empêche tout débit futur de la part du créancier visé ;
- reste réversible : la banque peut lever le blocage à votre demande ;
- ne met pas fin au contrat avec le professionnel.
Cette nuance compte : même sans flux sortant de votre compte, le contrat d’abonnement, d’assurance ou de service continue d’exister. Le professionnel peut alors :
- vous réclamer les sommes restées impayées ;
- appliquer des pénalités ou frais de retard selon le contrat ;
- mandater un service de recouvrement ;
- éventuellement engager une action judiciaire.

Révocation du mandat : l’outil définitif et irréversible
La révocation met fin au mandat de prélèvement lui‑même. Le créancier perd alors le droit d’initier des prélèvements sur votre compte à partir de ce mandat. Cette action est définitive et irréversible : pour prélever à nouveau, le créancier devra recueillir un nouveau mandat signé.
Juridiquement, la révocation :
- retire votre consentement au paiement par prélèvement au titre du mandat concerné ;
- neutralise l’autorisation donnée au créancier et à la banque ;
- n’efface pas le contrat de service si vous ne l’avez pas résilié.
Autre point souvent ignoré : un mandat devient caduc après 36 mois sans utilisation. En droit SEPA, un mandat non utilisé pendant 3 ans ne devrait plus servir de base à de nouveaux prélèvements. Pourtant, en pratique, certains systèmes ne purgent pas automatiquement les mandats inactifs, d’où l’intérêt d’une révocation formelle pour lever toute ambiguïté.
« La révocation du mandat de prélèvement opère de manière définitive : aucun nouveau débit ne peut être initié sur la base du mandat révoqué. Un nouveau consentement explicite du débiteur serait alors requis. »
Principaux motifs de résiliation ou révocation d’un mandat de prélèvement
La résiliation d’un mandat de prélèvement intervient rarement sans raison. Plusieurs situations récurrentes reviennent dans les litiges et demandes formulées auprès des banques et des professionnels.

Fin ou résiliation de l’abonnement associé
Le cas le plus courant concerne la résiliation d’un abonnement : box internet, téléphone mobile, assurance, salle de sport, plateforme de streaming, etc. Une fois le contrat résilié, le mandat de prélèvement devient généralement inutile.
Pourtant, des débits continuent parfois à se présenter, notamment en cas de reconduction tacite ou de résiliation mal prise en compte. Dans ce cas, la suppression du mandat évite la poursuite des débits, mais doit toujours s’associer à une demande claire de résiliation du contrat commercial lui‑même.
Contestation de frais ou de conditions tarifaires
La contestation de frais représente un autre motif de révocation : frais jugés abusifs, frais de résiliation, options ajoutées sans consentement explicite. Le consommateur refuse alors de laisser le créancier se servir librement sur le compte.
Dans ce contexte, la révocation sert souvent de levier de négociation. Le débiteur bloque l’accès au compte et demande des explications détaillées, un geste commercial ou une rectification de facture.
Changement de moyen de paiement ou de banque
Lors d’un changement de banque ou d’un passage au paiement par carte, virement ou chèque, le mandat de prélèvement devient obsolète. Une révocation permet de :
- nettoyer les autorisations inutiles ;
- limiter les risques d’erreur ou de double prélèvement ;
- garder une visibilité claire sur les autorisations de débit actives.
Cette démarche reste utile en cas de mobilité bancaire, même si la nouvelle banque gère souvent le transfert des virements et prélèvements. Vérifier ensuite chaque mandat actif évite les mauvaises surprises.
Services interrompus mais prélèvements maintenus
De nombreux litiges naissent d’une cessation des services du créancier alors que les prélèvements continuent : abonnement non fourni, livraison interrompue, prestations incomplètes. Le débiteur refuse alors de financer un service inexistant ou non conforme.
CompteComment sécuriser son compte bancaire après une arnaqueLe mandat de prélèvement, dans ce cas, devient un outil de pression déséquilibré, car le professionnel conserve un accès direct au compte. La révocation, associée à des preuves (mails, courriers, relevés), remet de l’équilibre dans la relation.
Étapes complètes pour résilier un mandat de prélèvement
La résiliation d’un mandat s’organise en plusieurs phases. L’objectif : couper proprement l’autorisation donnée au créancier, tout en préservant vos droits au remboursement et en limitant les litiges ultérieurs.
1. Vérifier le contrat et les conditions générales
Avant toute démarche, un détour par le contrat s’impose : conditions générales, conditions particulières, échéances, durée d’engagement, modalités de résiliation. Ces documents précisent :
- les délais de préavis ;
- la forme de la résiliation (courrier recommandé, formulaire en ligne, email) ;
- les éventuels frais légaux de résiliation ;
- les pénalités en cas de rupture anticipée.
Le mandat de prélèvement découle de ce contrat. Si ce dernier reste en vigueur, le créancier peut exiger un autre mode de paiement après la révocation du mandat. La stratégie consiste donc souvent à coordonner résiliation du contrat et révocation du mandat.
2. Résilier le contrat auprès du créancier
La première démarche consiste à informer le créancier de votre volonté de mettre fin au contrat. Un courrier recommandé avec accusé de réception reste la méthode la plus protectrice.
Un courrier type inclut généralement :
- vos coordonnées complètes ;
- la référence client et le numéro de contrat ;
- la date souhaitée de fin de contrat, en respectant le préavis ;
- la demande d’arrêt des prélèvements à compter de cette date ;
- une mention claire sur la résiliation du mandat de prélèvement SEPA associé.
« Je vous informe de ma décision de résilier le contrat n°[référence] à compter du mercredi 23 septembre. Conformément à cette résiliation, je mets fin au mandat de prélèvement SEPA dont la référence unique est [RUM]. Je vous demande de cesser tout prélèvement à compter de cette date. »
Conserver l’accusé de réception et une copie du courrier permet ensuite de prouver la date de demande en cas de litige.
3. Informer la banque et révoquer le mandat
La révocation produit pleinement ses effets lorsqu’elle est notifiée à la fois au créancier et à la banque. Vous pouvez adresser à votre établissement bancaire :
- un courrier recommandé ;
- un message via l’espace client sécurisé ;
- ou une demande en agence avec remise d’un écrit.
La demande précise idéalement :
- le nom du créancier ;
- le numéro de mandat (RUM), si disponible ;
- l’ICS du créancier (visible sur vos relevés de compte) ;
- la date de prise d’effet souhaitée.
La banque doit enregistrer la révocation et ne plus honorer aucun prélèvement reposant sur ce mandat. En pratique, l’opération est gratuite : aucun frais ne s’applique pour la révocation, le blocage, la suspension ou le déblocage de prélèvements.
4. Contrôler les relevés de compte après la révocation
Une fois la procédure enclenchée, la vigilance reste de mise. Sur plusieurs mois, il est judicieux de :
- vérifier que le créancier ne présente plus de prélèvements ;
- contrôler que la banque rejette toute tentative liée au mandat révoqué ;
- signaler immédiatement tout débit non conforme.
En cas de prélèvement maintenu après révocation, la combinaison preuve de résiliation + preuve de révocation renforce votre position pour exiger un remboursement rapide.
Délais légaux à connaître pour les remboursements de prélèvements
Le cadre SEPA et le droit bancaire prévoient plusieurs délais spécifiques pour se faire rembourser un prélèvement, selon qu’il est autorisé, non autorisé ou frauduleux.
Prélèvement autorisé mais contesté (montant ou contrat)
Lorsque vous avez autorisé le mandat, mais que le montant prélevé semble excessif, incorrect ou non conforme au contrat, la loi protège un droit de remboursement inconditionnel. Vous disposez de :
- 8 semaines à compter de la date de débit pour demander le remboursement d’un prélèvement autorisé mais contesté.
La demande doit être adressée à la banque, par écrit de préférence, en joignant les justificatifs (contrat, factures, échanges avec le créancier). L’établissement bancaire dispose ensuite de 10 jours ouvrables pour répondre, soit en vous remboursant, soit en expliquant son refus.
Prélèvement non autorisé ou frauduleux
Un prélèvement est considéré comme non autorisé lorsque :
- aucun mandat n’a été signé ;
- le mandat est révoqué ou caduc ;
- les coordonnées bancaires ont été utilisées de manière frauduleuse.
Dans ce cas, le délai est plus long :
- 13 mois après la date de débit pour signaler l’opération et demander le remboursement.
La banque doit alors rétablir la situation, là encore dans un délai de 10 jours ouvrables, sauf soupçon de fraude de la part du titulaire du compte. Le mécanisme couvre aussi bien les erreurs techniques que les débits frauduleux.
« En cas d’opération de paiement non autorisée, le prestataire de services de paiement rembourse immédiatement au payeur le montant de l’opération non autorisée et, le cas échéant, rétablit le compte débité dans l’état où il se serait trouvé si l’opération de paiement non autorisée n’avait pas eu lieu. »
Délais spécifiques d’exécution par les professionnels
Certains secteurs appliquent des délais propres après la demande de résiliation :
- 30 jours pour l’exécution de la résiliation par la plupart des professionnels ;
- 1 an pour la mobilité dans la téléphonie mobile (conservation du numéro, ancien opérateur, etc.).
Pendant ce laps de temps, des prélèvements peuvent encore se présenter, d’où la nécessité de surveiller attentivement ses relevés et d’anticiper une opposition si un débit injustifié se profile.
Frais et coûts liés aux rejets et incidents de prélèvement
Sur le plan bancaire, la répartition des frais obéit à une logique relativement claire. Les opérations de gestion du mandat et de blocage restent gratuites, mais les incidents liés à une absence de provision peuvent engendrer des coûts.
Frais facturés par la banque
Les opérations suivantes ne génèrent pas de frais bancaires :
- suspension d’un prélèvement ;
- blocage d’un créancier ;
- déblocage d’un mandat ;
- révocation d’un mandat de prélèvement.
En revanche, un rejet de prélèvement pour insuffisance de provision peut entraîner des frais. Ces frais sont plafonnés à :
- 20 € par opération maximum.
Multiplier les rejets pour manque de fonds finit donc par peser sur le budget. Consulter régulièrement ses échéances et ajuster son solde évite ces coûts inutiles.
Frais facturés par le créancier
Le créancier peut ajouter :
- des frais de rejet (si prévus au contrat et dans le respect de la réglementation) ;
- des intérêts de retard ;
- des frais de recouvrement en cas de mise en demeure.
Ces montants se discutent souvent, notamment en cas de litige sur la validité du contrat ou la bonne exécution de la résiliation. Un échange argumenté, appuyé sur les textes contractuels, ouvre parfois la voie à un abandon partiel ou total de ces frais.
Prélèvements frauduleux et créanciers indélicats : comment réagir
Les statistiques disponibles indiquent un taux de fraude sur les prélèvements SEPA d’environ 0,001 % en 2023, pour un montant total estimé à 22,3 millions d’euros. Une petite partie des opérations en volume, mais un enjeu sensible pour les victimes.
Origine des fraudes sur prélèvements
Les fraudes constatées sur les prélèvements SEPA sont liées presque exclusivement à des créanciers frauduleux qui utilisent de faux ordres de prélèvement sans mandat valide. Ces acteurs :
- obtiennent les coordonnées bancaires par hameçonnage, formulaires suspects ou bases de données illégales ;
- créent de pseudo‑mandats jamais signés par les titulaires ;
- présentent des prélèvements de faible montant pour passer inaperçus.
En 2023, environ 2 % des prélèvements litigieux recensés relevaient d’une origine frauduleuse clairement identifiée. Les banques et les systèmes de compensation renforcent progressivement les contrôles, mais la vigilance du titulaire de compte reste déterminante.
Réaction en cas de débit suspect
Au moindre prélèvement inconnu ou suspect, la marche à suivre s’articule autour de trois actions :
- Identifier rapidement le créancier (nom, ICS, montant, date de débit) à partir du relevé de compte ;
- Contester par écrit auprès de la banque en précisant l’absence totale de mandat ou la révocation antérieure ;
- Demander le remboursement dans le délai de 13 mois pour opération non autorisée.
En parallèle, un signalement peut être adressé à la DGCCRF ou aux autorités compétentes, surtout si d’autres victimes se manifestent pour le même créancier.
« En présence d’un prélèvement frauduleux, le client n’a pas à supporter définitivement la perte : le système de remboursement vise à rétablir l’équilibre, sous réserve de la déclaration du titulaire dans les délais. »
Erreurs fréquentes et difficultés courantes lors d’une révocation
De nombreux consommateurs se heurtent aux mêmes obstacles lorsqu’ils tentent de reprendre le contrôle de leurs prélèvements. Connaître ces pièges permet d’anticiper et d’éviter des mois de démarches.
Confusion entre blocage, opposition et révocation
La première confusion concerne la différence entre blocage (temporaire), opposition (ciblée) et révocation (définitive). Un simple blocage auprès de la banque laisse croire que tout est réglé, alors que :
- le contrat commercial n’est pas résilié ;
- le créancier peut réclamer le paiement par d’autres moyens ;
- des frais et intérêts de retard se cumulent.
Cette méprise aboutit parfois à des contentieux, voire à une saisine du tribunal. Une démarche structurée combine au minimum :
- résiliation du contrat auprès du créancier ;
- révocation du mandat auprès du créancier et de la banque ;
- surveillance des relevés et contestation rapide si besoin.
Non‑respect des délais d’opposition et de contestation
De nombreuses demandes de remboursement échouent à cause d’une action trop tardive. Les délais à garder en tête :
- opposition à un prélèvement à venir : jusqu’à 5 jours avant le débit ;
- remboursement d’un prélèvement autorisé mais contesté : 8 semaines ;
- remboursement d’un prélèvement non autorisé ou frauduleux : 13 mois.
Passé ces délais, la banque peut refuser légitimement la demande. D’où l’intérêt de consulter ses relevés très régulièrement et de réagir dès l’apparition d’un montant anormal.
Mandat caduc mais jamais révoqué
Au bout de 36 mois sans utilisation, un mandat est censé être caduc. Pourtant, certains créanciers ou systèmes d’information continuent de le considérer comme actif. Dans ce cas, un débit tardif surprend le titulaire du compte.
Pour éviter ces situations, deux réflexes utiles :
- révoquer explicitement les mandats devenus inutiles (contrat résilié, changement de moyen de paiement) ;
- archiver la preuve de révocation (courrier, email, message banque).
Recours en cas de litige persistant après résiliation
Si malgré la résiliation et la révocation, le litige se prolonge (prélèvements maintenus, refus de remboursement, frais contestés), plusieurs niveaux de recours s’offrent à vous.
Échanges écrits avec le créancier
Un premier niveau de recours consiste à formaliser clairement vos demandes :
- courrier recommandé rappelant la date de résiliation et de révocation ;
- liste des prélèvements contestés (montant, date, référence) ;
- demande de remboursement chiffrée ;
- rappel des textes contractuels ou légaux applicables.
Un professionnel sérieux répond en général dans un délai raisonnable, parfois en ajustant la facture ou en proposant un avoir. En cas de silence ou de refus, d’autres voies s’ouvrent.
Demande de remboursement auprès de la banque
Si le créancier reste inflexible, la banque devient un interlocuteur clé. Vous pouvez solliciter :
- l’application de votre droit au remboursement inconditionnel (dans les 8 semaines pour un prélèvement autorisé contesté) ;
- le remboursement d’une opération non autorisée (dans les 13 mois) ;
- une explication écrite en cas de refus de remboursement.
La banque dispose de 10 jours ouvrables pour répondre. En cas de désaccord persistant, le médiateur bancaire intervient comme étape suivante.
Médiation bancaire et actions judiciaires
Le médiateur bancaire intervient gratuitement, sur dossier écrit, après épuisement des voies de recours internes de la banque. Son rôle consiste à :
- examiner les arguments des deux parties ;
- analyser les pièces (contrats, relevés, courriers) ;
- proposer une solution amiable.
Si la médiation échoue ou si le litige porte sur le créancier lui‑même, la voie judiciaire demeure possible. Le tribunal compétent dépend du montant du litige et de la nature des parties (particulier, professionnel, entreprise). Une consultation juridique ou l’appui d’une association de consommateurs aide à préparer ce type de démarche.
« Saisir le médiateur bancaire ne prive pas le client de la faculté d’engager ensuite une action devant les juridictions compétentes. La médiation cherche une issue amiable, sans imposer sa solution. »
Prévenir les problèmes de prélèvement : bonnes pratiques au quotidien
Pour limiter les désagréments liés aux mandats de prélèvement, quelques habitudes de gestion simplifient la vie financière. Elles jouent un rôle de prévention aussi utile qu’une bonne assurance.
Archivage des documents et traçabilité
Conserver les documents suivants constitue une base solide :
- contrats originaux et conditions générales ;
- mandats de prélèvement signés (ou captures d’écran pour les signatures électroniques) ;
- courriers de résiliation et accusés de réception ;
- échanges mails avec les services clients.
En cas de litige, ces pièces donnent du poids à vos arguments, notamment pour prouver la date de résiliation ou l’absence de mandat.
Suivi régulier des comptes et ajustement du budget
Un examen mensuel des relevés permet de :
- détecter immédiatement un prélèvement inconnu ou excessif ;
- adapter son budget en fonction des remboursements obtenus ;
- éviter les incidents de paiement répétés.
Les outils de gestion budgétaire, applications mobiles ou tableaux de suivi apportent une vue d’ensemble. Cette approche s’articule facilement avec d’autres démarches financières, par exemple lorsqu’on souhaite calculer son salaire brut en net ou mieux anticiper l’impact d’un changement de rémunération sur les charges prélevées automatiquement.
Vérifier la cessation effective des prélèvements après résiliation
Une fois un contrat résilié, il reste utile d’observer au moins deux ou trois échéances pour vérifier :
- l’absence de nouveaux débits du créancier ;
- le rejet éventuel par la banque d’une présentation tardive ;
- la bonne exécution de la révocation du mandat.
Si un prélèvement persiste malgré la résiliation, une contestation rapide auprès de la banque et du créancier, copie des courriers à l’appui, limite les prolongements du litige.
