

Une arnaque bancaire laisse souvent un mélange de colère, de stress et de culpabilité. Pourtant, les chiffres montrent que la fraude touche un grand nombre de consommateurs, y compris les plus prudents, et que les escrocs perfectionnent leurs méthodes année après année.
Réagir vite après une fraude limite fortement les pertes, réduit le risque de récidive et renforce durablement la sécurité de votre compte. Les leviers existent, à condition de suivre une méthode structurée et de comprendre comment fonctionnent réellement les mécanismes de fraude modernes.
| Étape clé | Résumé |
| Blocage immédiat 🔒 | Faire opposition à la carte ou au moyen de paiement dès la suspicion d’arnaque. |
| Contact de la banque | Informer son conseiller pour analyser les mouvements suspects et sécuriser le compte. |
| Changement d’accès | Modifier mots de passe et identifiants pour empêcher de nouveaux accès. |
| Signalement | Déposer une plainte et signaler l’arnaque sur les plateformes officielles. |
| Surveillance du compte 👀 | Vérifier régulièrement les opérations pour repérer toute anomalie. |
Comprendre l’arnaque subie pour mieux sécuriser son compte bancaire
Avant toute action technique, sécuriser un compte bancaire après une arnaque passe par une analyse précise de ce qui s’est produit. La nature de la fraude conditionne les démarches à entreprendre, les preuves à rassembler et les dispositifs de protection à renforcer.
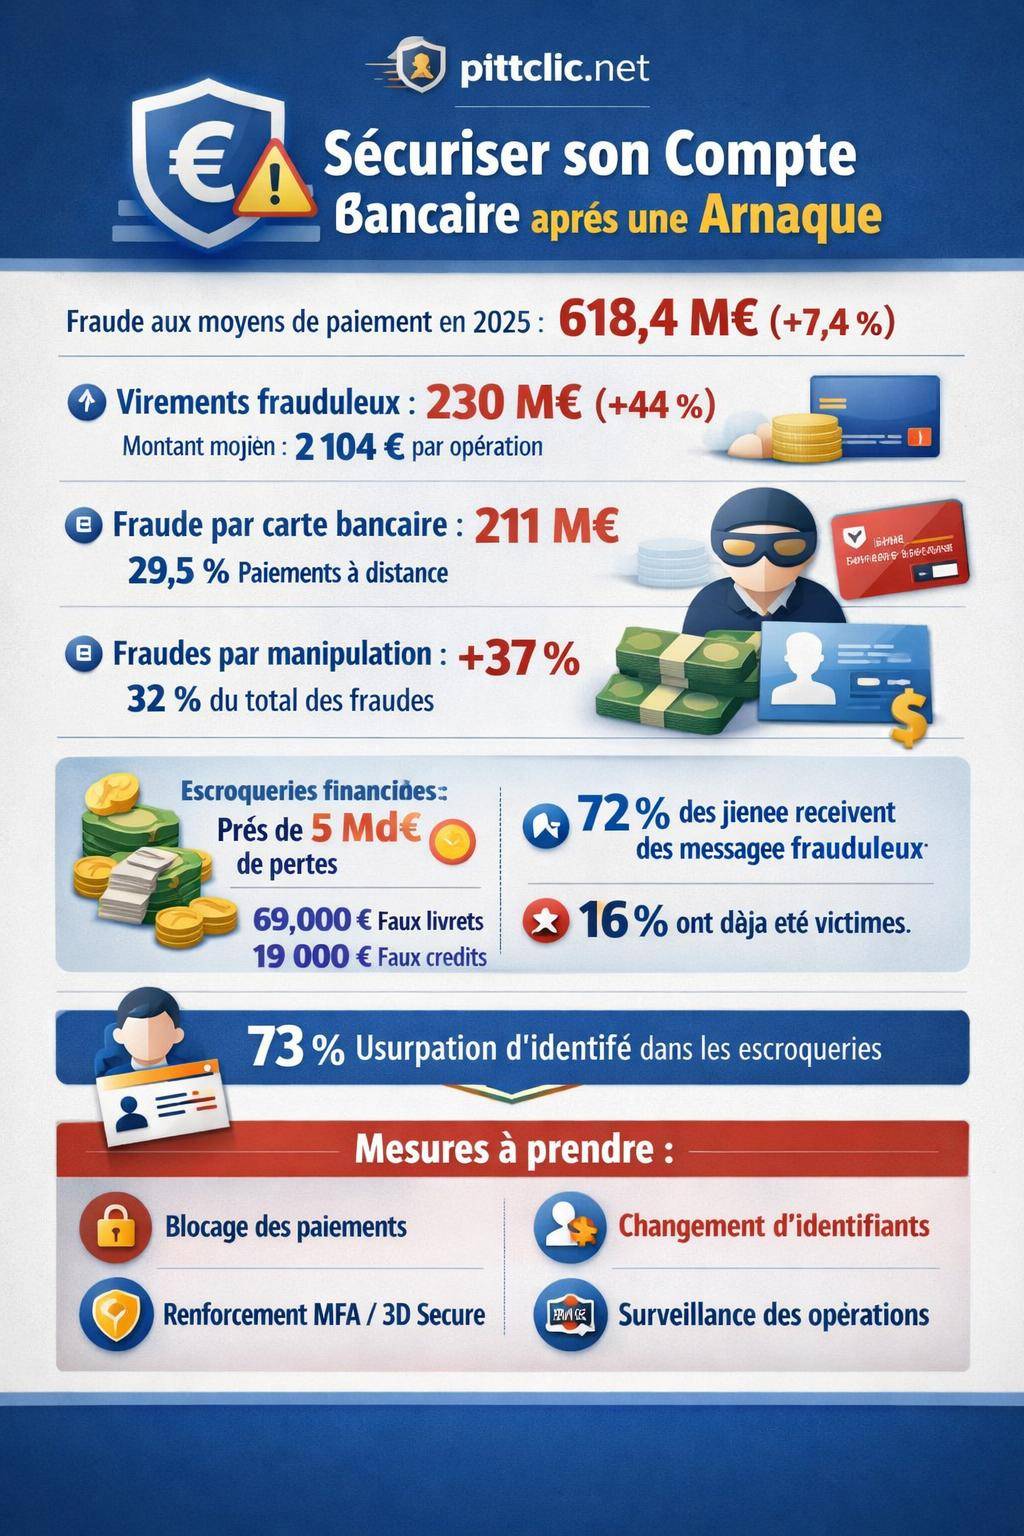
Les chiffres récents confirment l’ampleur du phénomène. En 2025, le montant total de la fraude aux moyens de paiement atteint environ 618,4 millions d’euros, en hausse de 7,4 % par rapport à 2024. Les virements bancaires représentent désormais 230 millions d’euros fraudés, avec une progression de 44 % en un an, et un montant moyen de 2 104 € par opération illicite. La fraude par carte recule en volume, mais reste massive, avec 211 millions d’euros détournés.

Identifier le type d’arnaque bancaire
Pour remettre votre compte en sécurité, identifiez à quel scénario vous avez été confronté. Chaque situation implique un niveau de risque différent pour vos données bancaires et vos identifiants.
Les principales catégories de fraude incluent :
- Fraude à la carte bancaire : utilisation de votre numéro de carte à distance (e-commerce), vol de carte, skimming sur un terminal ou un distributeur, piratage de données de paiement.
- Virements bancaires frauduleux : usurpation de votre identité, manipulation par un faux conseiller, modification d’IBAN, prise de contrôle du compte en ligne.
- Prélèvements non autorisés : mandats SEPA frauduleux, abonnements cachés, faux créanciers.
- Escroqueries financières : faux livrets d’épargne, pseudo placements, faux crédits, sites d’investissement frauduleux.
- Phishing et smishing : messages frauduleux par email ou SMS redirigeant vers un faux site ou poussant à partager des codes.
- Appels frauduleux et faux conseillers : usurpation du numéro de la banque, scénarios d’urgence, sollicitation de codes de validation ou prise de main à distance sur l’ordinateur.
Les escrocs combinent de plus en plus ces techniques. Des opérations peuvent paraître autorisées par le client, alors qu’elles résultent d’une manipulation psychologique, de deepfakes vocaux ou d’un détournement de procédure de sécurité.
Évaluer l’étendue de la compromission
Une fraude n’impacte pas uniquement une transaction isolée. Elle peut révéler une compromission plus large de vos identifiants, de vos appareils ou de vos documents personnels.
Pour mesurer l’ampleur du risque :
- Examinez toutes les opérations récentes (virements, paiements, prélèvements, retraits DAB) sur vos différents comptes.
- Vérifiez si vous avez communiqué des codes reçus par SMS, des identifiants, des pièces d’identité ou un RIB complet.
- Identifiez si un logiciel de prise de contrôle à distance a été installé sur votre ordinateur ou smartphone.
- Contrôlez si vous avez utilisé le même mot de passe sur d’autres services sensibles (email, autres banques, plateformes de paiement).
Plus la fraude touche aux identifiants d’accès ou à l’authentification forte, plus une réinitialisation en profondeur s’impose : mots de passe, dispositifs 3D Secure, validation par application, voire changement de numéro de téléphone en cas de SIM swap.
Actions immédiates : couper l’hémorragie financière
Les premières heures après la découverte d’une arnaque bancaire sont décisives. Une réaction structurée et rapide limite les pertes et empêche de nouvelles opérations frauduleuses.

Bloquer les moyens de paiement compromis
En cas de fraude à la carte bancaire ou de doute sérieux sur la sécurité de vos données de paiement, procédez sans délai au blocage.
- Appelez le numéro d’opposition de votre banque ou le serveur interbancaire d’opposition (présent au dos de la carte et sur le site de votre banque).
- Bloquez la carte depuis votre application bancaire si cette fonction est disponible (gel temporaire, opposition définitive).
- Notez l’heure exacte de l’appel et demandez un numéro de dossier ou une confirmation écrite.
La fraude par carte à distance reste importante : près de 29,5 % des fraudes aux moyens de paiement concernent les paiements à distance. Toutefois, le taux de fraude recule lorsque le 3D Secure est activé systématiquement. Votre objectif consiste donc à couper l’usage de la carte le plus vite possible et à préparer son remplacement.
Faire opposition aux virements et prélèvements non autorisés
Lorsque la fraude touche des virements ou des prélèvements, la démarche diffère légèrement de la carte bancaire. Les montants sont souvent plus élevés : en 2025, le montant moyen d’un virement frauduleux s’élève à 2 104 €, tandis que le prélèvement moyen frauduleux atteint 581 €.
- Contactez immédiatement votre conseiller ou le service d’urgence de la banque pour contester les virements non autorisés et demander, si possible, une annulation rapide.
- Activez la mise en opposition sur le créancier pour des prélèvements suspects et révoquez le mandat SEPA litigieux.
- Mettez en place des plafonds de virement plus bas à court terme, ainsi qu’une validation systématique pour tout nouveau bénéficiaire.
La part de la fraude liée aux virements en ligne représente environ 28 % des cas. Une grande partie découle de manipulations (fraude par faux conseiller, modification d’IBAN, hameçonnage). Réduire les montants et verrouiller l’ajout de bénéficiaires protège efficacement en phase de crise.

Changer les mots de passe et couper les accès
Après un incident, considérez vos identifiants bancaires comme potentiellement compromis, surtout si vous les avez saisis sur un faux site ou partagés au téléphone.
- Changez immédiatement votre mot de passe de banque en ligne depuis un appareil sécurisé, en évitant tout réseau Wi-Fi public.
- Remplacez aussi les mots de passe de vos adresses email principales, car les escrocs ciblent souvent la messagerie pour valider des opérations bancaires.
- Déconnectez toutes les sessions actives sur l’espace client (fonction disponible dans de plus en plus d’applications bancaires).
- Révoquez les accès de toute application tierce ou agrégateur de comptes que vous n’utilisez plus.
Un mot de passe robuste combine longueur, caractères variés, absence de lien avec votre vie personnelle et unicité pour chaque service sensible. L’usage d’un gestionnaire de mots de passe limite fortement le risque de réutilisation d’identifiants.
Informer rapidement sa banque et déposer une contestation formelle
Après les mesures d’urgence, la relation avec votre banque devient centrale. Une communication claire, factuelle et documentée augmente les chances de remboursement et facilite la mise en place des protections adaptées.
Prévenir immédiatement le service fraude ou votre conseiller
Dès la fraude constatée, signalez les opérations litigieuses à votre établissement bancaire. La majorité des banques disposent d’un service dédié à la fraude, accessible par téléphone ou via la messagerie sécurisée de l’espace client.
Transmettez :
- La liste des opérations contestées (date, montant, bénéficiaire, type d’opération).
- La chronologie des faits : réception d’un email, SMS, appel, connexion à un site, partage éventuel de codes.
- Les captures d’écran ou exemples de messages reçus.
La banque analysera alors si les transactions relèvent d’une fraude technique (usurpation sans action de votre part) ou d’une fraude par manipulation (paiement ou virement autorisé sous influence). Les chiffres récents montrent une hausse de 37 % des fraudes par manipulation, qui représentent déjà près de 32 % du montant total de la fraude aux moyens de paiement.
Formaliser la contestation des opérations frauduleuses
Au-delà du signalement oral, une contestation formelle assoit votre position. Les banques attendent généralement un courrier ou un message écrit précisant les opérations rejetées.
- Rédigez un courrier recommandé avec accusé de réception ou un message via la messagerie sécurisée de votre espace client.
- Indiquez les références complètes des opérations (numéro, date, libellé, montant).
- Décrivez le contexte : hameçonnage, faux conseiller, piratage, vol de carte, vol de téléphone, etc.
- Conservez une copie de tous les échanges, accusés de réception, mails, relevés de compte.
En parallèle, surveillez les démarches complémentaires proposées par votre banque : blocage renforcé, changement de codes d’authentification forte, renouvellement de moyens de paiement, ajout de contrôles manuels sur les virements sortants.
« Après un appel d’un faux conseiller m’alertant sur une prétendue fraude, j’ai validé plusieurs codes reçus par SMS sans réfléchir. Quand je m’en suis rendu compte, plus de 9 000 € avaient été virés vers trois comptes différents. La banque a réagi vite, a bloqué une partie des virements et m’a guidé sur la marche à suivre, mais j’ai compris à quel point la moindre validation de code engage mon compte. » – Témoignage d’un client victime d’arnaque au faux conseiller
Porter plainte et constituer un dossier solide
Après une arnaque bancaire, une plainte structurée sert à la fois à formaliser l’infraction, à renforcer votre dossier vis-à-vis de la banque et à alimenter les enquêtes contre les réseaux d’escrocs.
Quand et comment déposer plainte après une arnaque bancaire
La plainte vient généralement après les premières démarches auprès de la banque, mais ne doit pas être repoussée indéfiniment. Plus les éléments sont frais, plus les autorités disposent de pistes exploitables.
- Renseignez-vous auprès de votre banque : certaines demandent un récépissé de dépôt de plainte pour instruire certains dossiers de remboursement.
- Rassemblez tous les documents utiles : relevés, captures d’écran, emails frauduleux, numéro d’opposition, échanges avec la banque.
- Présentez une chronologie précise : première prise de contact par l’escroc, opérations réalisées, découvertes des mouvements, contacts avec la banque.
Les autorités constatent une hausse continue des escroqueries financières. Pour 2025, les pertes globales liées à ces arnaques sont estimées à environ 5 milliards d’euros, avec entre 1 350 et 1 400 sites frauduleux identifiés pour la seule année. Un dossier bien étayé contribue à la lutte contre ces réseaux.
Conserver les preuves numériques de l’arnaque
Les escroqueries bancaires actuelles s’appuient sur des supports variés : SMS, emails, plateformes web, réseaux sociaux, faux espaces clients, deepfakes vocaux. Chacun de ces canaux laisse des traces utiles pour les enquêteurs.
- Enregistrez les SMS frauduleux avec le numéro d’envoi et la date.
- Conservez les emails complets, idéalement avec les en-têtes (headers) pour identifier l’IP et le serveur d’origine.
- Effectuez des captures d’écran des sites utilisés pour la fraude (page d’authentification, formulaire, numéro IBAN affiché, etc.).
- Notez les numéros de téléphone utilisés pour les appels et, si possible, la durée de la conversation.
Ne transférez pas ces éléments à des tiers non fiables. Contentez-vous de les mettre à disposition de la police, de la gendarmerie, de la justice ou de votre banque via des canaux sécurisés.
Renforcer la sécurité technique de son compte bancaire après l’arnaque
Une fois l’urgence traitée, l’objectif consiste à renforcer durablement vos défenses numériques. Les banques ont déployé de nombreuses technologies, mais leur efficacité repose largement sur la manière dont chaque client les utilise au quotidien.
Mettre à niveau l’authentification : mots de passe, MFA, 3D Secure
Les stratégies de sécurisation actuelles reposent sur plusieurs piliers : robustesse des mots de passe, authentification multiple et validation renforcée des paiements à distance.
- Mots de passe robustes : longueur supérieure à 12 caractères, combinaison de lettres, chiffres, caractères spéciaux, absence de lien direct avec votre identité (date de naissance, nom d’animal, etc.).
- MFA (authentification multifacteur) : activation systématique quand la banque la propose, avec validation via application mobile, SMS ou clé de sécurité.
- Authentification forte pour les systèmes critiques : accès au compte en ligne, modification des coordonnées, ajout de nouveaux bénéficiaires, signature électronique de contrats.
- 3D Secure systématique pour les paiements en ligne, avec validation dans l’application bancaire plutôt que par simple SMS quand c’est possible.
Les banques développent aussi des mécanismes de contrôle avancés : vérification automatique de la cohérence IBAN/nom du bénéficiaire, création de fichiers d’IBAN signalés, surveillance renforcée de comptes à risque. Votre rôle consiste à activer et à accepter ces contrôles, même s’ils ajoutent quelques secondes à chaque opération.
Sécuriser ses appareils et son environnement numérique
La sécurité bancaire ne se limite pas à l’application de la banque. Les escrocs visent vos appareils, vos connexions réseau et vos autres comptes en ligne pour rebondir vers vos finances.
- Installez un antivirus avec fonctions EDR (Endpoint Detection & Response) sur ordinateur et mettez à jour régulièrement les systèmes d’exploitation.
- Utilisez un pare-feu nouvelle génération (NGFW) à domicile si vous gérez des montants importants ou des activités sensibles.
- Évitez les opérations bancaires sur un Wi-Fi public. Préférez le réseau domestique ou le partage de connexion de votre téléphone.
- Ne réalisez aucune opération financière depuis un appareil qui ne vous appartient pas ou que vous ne maîtrisez pas.
- Activez le chiffrement et la sauvegarde sécurisée de vos données, afin de limiter l’impact d’un vol ou d’un ransomware.
Les techniques récentes de fraude incluent le e-skimming (injection de code malveillant dans des pages de paiement en ligne), la captation de données de carte bancaire sur des terminaux infectés, ou encore la prise de contrôle de session via des outils de support à distance.
Utiliser des moyens de paiement et outils plus protégés
Après une fraude, repenser ses habitudes de paiement limite les risques de récidive. Certaines solutions offrent une surface d’attaque réduite.
- Cartes bancaires virtuelles pour les achats en ligne, avec numéros temporaires et plafonds ajustés.
- Plafonds personnalisés de paiements et retraits, adaptés à vos dépenses habituelles, pour limiter l’impact en cas de vol.
- Alertes en temps réel par SMS ou notification pour chaque opération importante (nouveau bénéficiaire, virement, paiement supérieur à un certain montant).
- Segmentation des comptes : compte principal pour le quotidien, compte séparé pour les économies, avec droits distincts et accès limités.
La mise en place de ces outils transforme la gestion du risque en processus continu. Au lieu de subir la fraude, vous créez un environnement dans lequel chaque anomalie ressort plus vite.
Se protéger spécifiquement contre les arnaques par phishing, smishing et faux conseillers
Une grande partie des arnaques bancaires démarre par une simple interaction : un email, un SMS, un appel ou un message sur les réseaux sociaux. Les escrocs misent sur la rapidité, la peur et l’urgence pour contourner votre vigilance habituelle.
Reconnaître un message ou un site frauduleux
Les campagnes de phishing et smishing utilisent des logos officiels, des adresses d’expéditeur proches de celles de la banque et des messages alarmistes. Les objectifs : obtenir vos identifiants, vos codes de validation, ou vous pousser à réaliser un virement « de sécurité ».
- Méfiez-vous des messages vous exigeant d’agir immédiatement sous peine de blocage de compte.
- Refusez tout lien renvoyant vers un espace client : tapez vous-même l’adresse de la banque dans le navigateur ou utilisez l’application officielle.
- Vérifiez systématiquement l’URL dans la barre d’adresse : orthographe, protocole https, absence de caractères suspects.
- Ne téléchargez aucun fichier joint provenant d’un expéditeur douteux.
Les jeunes de 18 à 34 ans reçoivent particulièrement des messages frauduleux : 72 % déclarent en avoir reçu, et 16 % d’entre eux reconnaissent avoir déjà été victimes d’une arnaque. Les escrocs ciblent donc autant les profils très connectés que les publics moins à l’aise avec le numérique.
CompteComment se faire rembourser un prélèvement frauduleux : délai et procédureSi vous avez déjà cliqué sur un lien malveillant ou fourni des informations, consultez sans délai la ressource : que faire après avoir cliqué sur un lien de phishing. Ce type de réaction structurée réduit fortement l’impact de l’attaque.
Déjouer les appels d’imposteurs et les deepfakes vocaux
Les appels frauduleux se perfectionnent. Les escrocs utilisent l’usurpation de numéro pour afficher le numéro officiel de votre banque. Certains recourent à des deepfakes vocaux imitant la voix d’un conseiller ou d’un proche.
- Ne communiquez jamais vos codes d’authentification reçus par SMS, même si l’appelant prétend corriger une fraude en cours.
- Refusez toute demande de prise de contrôle à distance de votre ordinateur ou smartphone.
- En cas de doute, raccrochez et rappelez votre banque au numéro officiel indiqué sur son site ou au dos de votre carte.
- Signalez ces appels à votre conseiller et, le cas échéant, à la plateforme de signalement gouvernementale compétente.
Les fraudes dites de « paiement autorisé » se développent : l’escroc parvient à vous faire valider vous-même l’opération. La contestation s’en trouve plus complexe, d’où l’intérêt de règles personnelles non négociables : aucun code transmis par téléphone, aucune validation d’opération que vous ne comprenez pas totalement.
Réagir après une arnaque aux faux placements, faux livrets et faux crédits
Les escroqueries financières ciblent directement votre épargne. Elles promettent des rendements attractifs sur des produits présentés comme adossés à des banques reconnues, à des assureurs, ou à des organismes publics.
Mesurer la gravité des pertes potentielles
Les statistiques récentes illustrent le niveau de risque pour les victimes :
- Faux livrets d’épargne : préjudice moyen de 69 000 €, avec des cas atteignant 400 000 €.
- Faux crédits : préjudice moyen de 19 000 €, jusqu’à 53 000 € pour certains dossiers.
- En 2025, les pertes globales liées à ces escroqueries financières approchent 5 milliards d’euros.
Ces montants montrent que les arnaques ne se limitent plus à de petites sommes dispersées. Les escrocs montent de véritables plateformes d’investissement fictives, avec contrats, conseillers dédiés, tableaux de bord en ligne affichant de faux gains.
Que faire si l’arnaque ne passe pas directement par le compte bancaire
Dans ces situations, les fonds transitent souvent par des virements que vous avez effectués vous-même vers des IBAN étrangers ou non identifiés, voire des plateformes de cryptomonnaies.
- Contactez immédiatement votre banque pour signaler la nature de l’arnaque et les bénéficiaires des virements.
- Demandez si un rappel de fonds reste envisageable, même si les chances sont souvent limitées.
- Déposez plainte en détaillant l’intégralité des échanges avec la pseudo-plateforme : contrats, emails, enregistrements d’appels, captations d’écrans.
- Signalez le site frauduleux aux autorités et aux organismes de régulation financière dès que possible.
Ces démarches contribuent à l’identification des réseaux et à la fermeture des sites. Elles renforcent aussi vos chances d’indemnisation dans le cadre d’actions collectives ou de dispositifs de compensation spécifiques.
Protéger ses identifiants, ses données personnelles et son identité
Une arnaque bancaire ne vise pas seulement l’argent disponible. Elle expose aussi des données personnelles parfois exploitées plus tard pour une usurpation d’identité, l’ouverture de crédits ou l’accès à d’autres comptes.
Limiter la diffusion de ses informations sensibles
Les escrocs exploitent toute trace d’information : date de naissance, adresse, numéros de téléphone, RIB, copies de pièces d’identité. L’objectif consiste à rendre la collecte plus difficile et l’utilisation de ces données moins évidente.
- Évitez de partager des documents sensibles par email non chiffré ou via des messageries peu sécurisées.
- Détruisez (déchiqueteuse, découpage) les documents papier contenant des informations bancaires avant de les jeter.
- Vérifiez les paramètres de confidentialité de vos réseaux sociaux et limitez les informations visibles publiquement.
- Contrôlez régulièrement les systèmes d’authentification associés à vos comptes (email, téléphone de récupération, questions secrètes).
L’usurpation d’identité intervient dans environ 73 % des escroqueries financières signalées. Préserver votre « empreinte numérique » réduit les options disponibles pour les fraudeurs.
Surveiller l’usage de son identité après une fraude
Après un incident, une vigilance prolongée s’impose. L’exploitation frauduleuse d’une identité ne se manifeste pas toujours immédiatement.
- Surveillez les courriers inattendus de sociétés de crédit, d’opérateurs télécoms ou de services que vous n’avez pas sollicités.
- Contrôlez régulièrement vos relevés de comptes, y compris les comptes secondaires ou peu utilisés.
- En cas de doute, consultez les fichiers d’incidents de paiement ou rapprochez-vous des organismes de crédit pour vérifier l’absence de dossiers à votre nom.
En présence d’indices d’usurpation, signalez rapidement la situation à votre banque, à la gendarmerie ou à la police, et faites mettre une mention d’alerte sur votre dossier si nécessaire.
Adapter durablement ses habitudes de sécurité bancaire
Un incident de fraude agit souvent comme un révélateur. Il met en lumière des zones de fragilité dans vos habitudes numériques, vos routines bancaires et votre manière d’évaluer les risques.
Mettre en place des rituels de contrôle réguliers
La sécurité bancaire repose aussi sur la fréquence de vos vérifications. Des contrôles réguliers permettent de repérer tôt des signaux faibles.
- Consultez vos relevés en ligne au moins une fois par semaine, et plus souvent en période de doute.
- Activez et paramétrez finement les alertes SMS ou push : nouveau bénéficiaire, opérations internationales, dépassement de seuil.
- Faites un point trimestriel sur vos abonnements et prélèvements, en révoquant ceux qui ne sont plus utiles.
Cette approche transforme l’usage du compte en un système sous surveillance permanente, plutôt qu’en un simple réceptacle de transactions.
Sensibiliser son entourage, en particulier les profils les plus ciblés
Les chiffres montrent que les fraudeurs ciblent des publics variés, mais certains profils apparaissent plus exposés : jeunes très connectés, seniors moins familiers des codes numériques, personnes gérant seules des montants importants.
- Expliquez autour de vous les signes d’une tentative de fraude : urgence, insistance sur la confidentialité, demande de codes.
- Partagez, en famille, des règles simples : aucune banque ne demande de code par téléphone, jamais de validation à l’aveugle, aucun téléchargement de logiciel sur instruction d’un inconnu.
- Aidez les personnes vulnérables à paramétrer leurs comptes : alertes, plafonds, double authentification.
Une culture commune de la cybersécurité réduit les chances qu’un proche soit isolé face à un discours manipulateur.
Outils et ressources utiles après une arnaque bancaire
Après un incident, certaines ressources facilitent la compréhension de ce qui s’est passé et orientent les bons réflexes.
Tableau récapitulatif des types de fraude et réactions prioritaires
| Type d’arnaque | Symptômes typiques | Actions immédiates | Renforcements à prévoir |
|---|---|---|---|
| Phishing / Smishing | Mail ou SMS avec lien vers faux site, demande urgente de mise à jour ou de validation | Ne plus cliquer, changer mots de passe, contacter la banque, analyser les opérations | Activation MFA, 3D Secure, sensibilisation aux signes de faux messages |
| Faux conseiller / appel frauduleux | Appel d’un soi-disant banquier, usurpation de numéro, demande de codes SMS | Raccrocher, appeler la banque au numéro officiel, blocage éventuel, contestation | Règles strictes de non-communication de codes, paramétrage d’alertes |
| Fraude carte bancaire | Achats inconnus, souvent en ligne ou à l’étranger | Opposition immédiate, contestation des paiements, surveillance des relevés | Carte virtuelle, 3D Secure, plafonds adaptés |
| Virements frauduleux | Virements vers IBAN inconnus, parfois validés par le client sous influence | Contact urgent avec la banque, demande de rappel de fonds, dépôt de plainte | Plafonds réduits, contrôle manuel des nouveaux bénéficiaires, vérification IBAN/nom |
| Prélèvements non autorisés | Abonnement ou débit récurrent inconnu | Opposition au prélèvement, révocation du mandat, contestation | Revue régulière des abonnements, vigilance sur les essais gratuits |
| Faux placements / faux crédits | Promesse de taux attractifs, conseillers très insistants, plateforme non référencée | Arrêt immédiat des virements, contact banque, dépôt de plainte, signalement du site | Vérification systématique auprès des autorités financières, méfiance face aux offres non sollicitées |
Gérer son mot de passe bancaire après un incident
Le changement de mot de passe ne constitue pas un simple geste symbolique. Il reformate le point d’entrée principal vers votre compte en ligne. Pour les accès bancaires, l’usage d’un mot de passe unique reste non négociable, sans partage ni stockage dans des supports non chiffrés.
En complément, une mise à jour régulière renforce la protection. Après une arnaque, adopter une méthode structurée pour changer efficacement son mot de passe de banque apporte un niveau de sécurité plus cohérent sur l’ensemble de vos comptes.
Anticiper la prochaine tentative : rester en état de veille
Les statistiques montrent que les victimes d’une première arnaque subissent parfois d’autres tentatives. Les escrocs revendent les coordonnées de personnes déjà ciblées, considérées comme plus vulnérables ou plus enclines à répondre.
Surveiller les signaux faibles de nouvelle attaque
Certains indices annoncent souvent une nouvelle campagne de fraude visant votre profil :
- Multiplication de SMS bancaires suspects en quelques jours.
- Appels répétés de pseudo-conseillers proposant de « récupérer » les sommes perdues.
- Apparition de messages prétendant émaner de la police, d’associations de consommateurs ou d’autorités de régulation, mais envoyés depuis des adresses non officielles.
Dans ces situations, conservez vos réflexes : vérification systématique des coordonnées d’expéditeur, refus de toute demande de code ou de mot de passe, rappel par vos propres moyens du service ou de l’organisme concerné.
Mettre à jour régulièrement ses connaissances en cybersécurité
Les méthodes d’arnaque évoluent vite. De nouvelles techniques apparaissent déjà : phishing généré par IA, deepfakes vocaux sophistiqués, identités synthétiques, usurpation de numéros de téléphone, e-skimming sur des boutiques en ligne légitimes mais compromises.
- Consultez périodiquement les alertes de votre banque sur les nouvelles arnaques en cours.
- Suivez les recommandations des autorités en matière de sécurité numérique et de protection des moyens de paiement.
- Mettez à jour vos outils (navigateur, applications, antivirus) pour bénéficier des correctifs de sécurité les plus récents.
Cette démarche transforme votre expérience douloureuse en véritable apprentissage. Votre compte retrouve un niveau de protection cohérent, vos réflexes deviennent plus sûrs, et vos proches profitent aussi de ce retour d’expérience pour mieux se prémunir contre les futures tentatives de fraude.
