

Votre relevé de compte se remplit de lignes de prélèvements bancaires, d’intitulés obscurs et de dates qui s’enchaînent. Entre abonnements, factures, impôts et prélèvements ponctuels, chaque mouvement a une logique précise et des règles strictes… que les banques et les créanciers ne rappellent presque jamais.
En comprenant comment fonctionne chaque prélèvement, comment l’identifier et comment le contester, vous reprenez la main sur votre budget. Certaines protections juridiques restent très favorables au titulaire du compte, à condition de les utiliser correctement et dans les bons délais.
| Élément clé | À retenir |
| Définition d’un prélèvement | Paiement automatique autorisé pour régler factures ou abonnements 📄 |
| Origine du prélèvement | Identifié via le nom du créancier et la référence donnée lors du mandat |
| Mandat SEPA | Autorisation indispensable permettant au créancier de débiter votre compte |
| Vérification du relevé | Contrôler la date, le montant et le créancier pour repérer toute anomalie 🔍 |
| Droits en cas d’erreur | Possibilité de contester ou bloquer un prélèvement directement auprès de la banque |
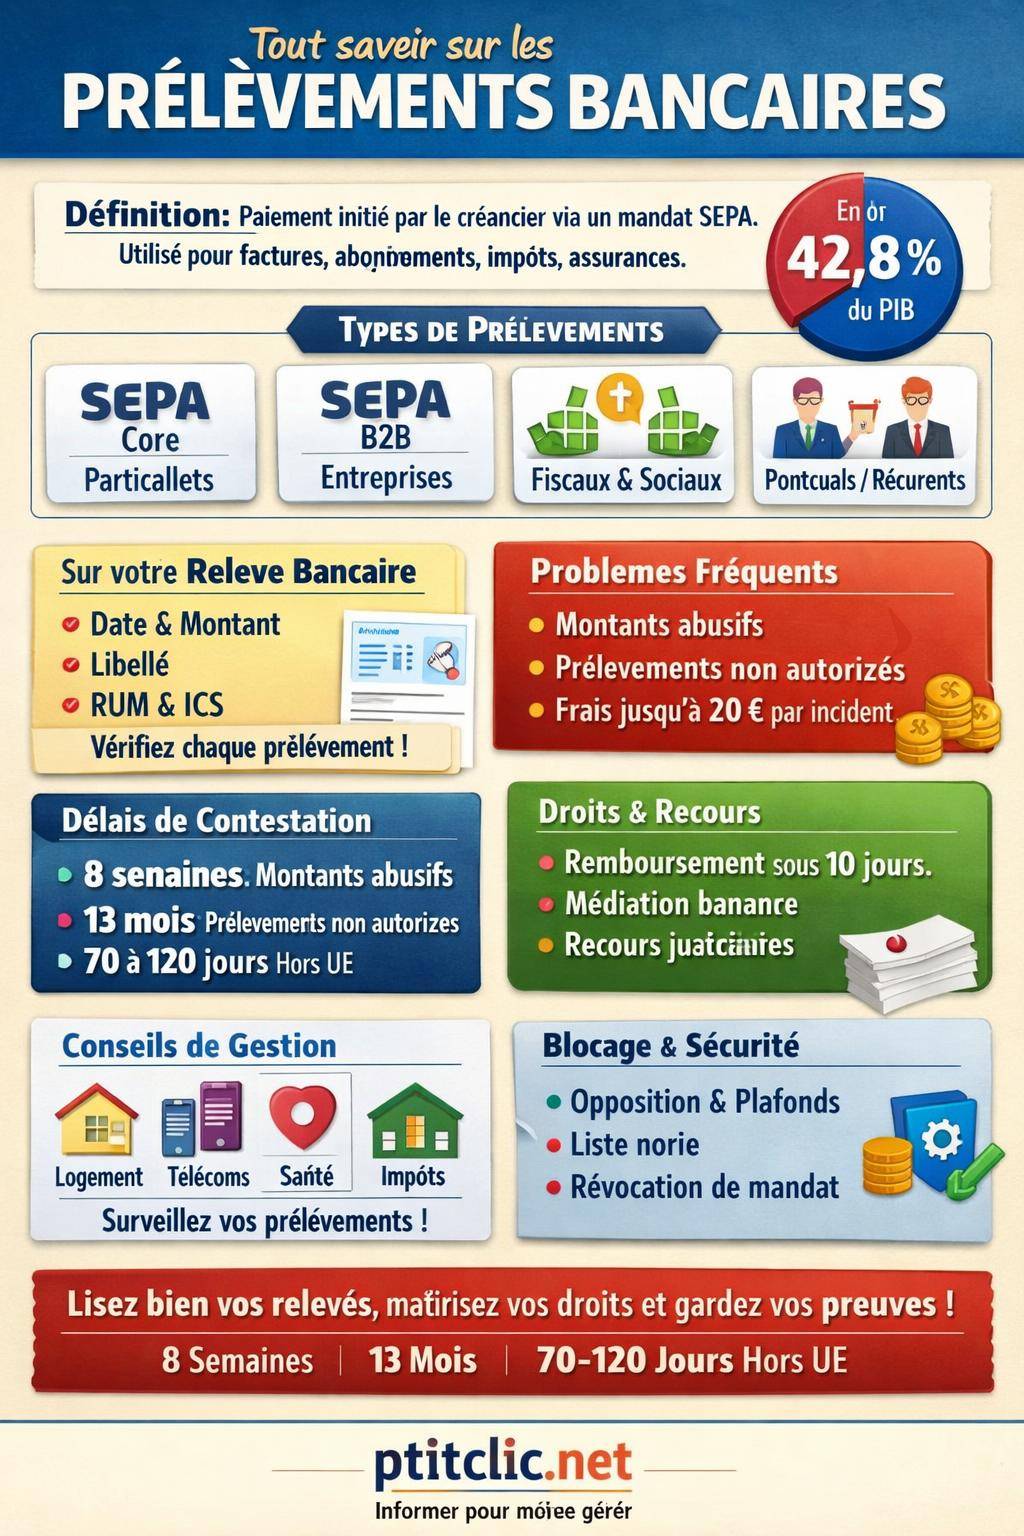
Prélèvement bancaire : définition, cadre légal et fonctionnement réel
Le prélèvement bancaire est un paiement initié par un créancier directement sur votre compte courant, avec votre accord préalable. Il s’appuie sur un mandat de prélèvement, des règles SEPA en Europe et des protections spécifiques prévues par le Code monétaire et financier.
Dans votre quotidien, ce mécanisme finance vos factures récurrentes (énergie, téléphone, Internet), vos abonnements, certains impôts et taxes, mais aussi des contrats d’assurance ou des services en ligne. Sur le relevé de compte, ces opérations apparaissent souvent avec un libellé technique qui masque la nature réelle du paiement.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsLes prélèvements s’inscrivent dans un environnement plus large. En 2024, les prélèvements obligatoires (impôts, cotisations sociales…) représentent environ 42,8 % du PIB. Une partie transite via des prélèvements bancaires, ce qui renforce l’enjeu de bien lire son relevé pour suivre ces flux et éviter les erreurs ou les abus.

Les différents types de prélèvements bancaires à connaître
Un même mot, « prélèvement », recouvre des réalités variées. Comprendre ces catégories aide à interpréter chaque ligne de votre relevé et à choisir la bonne réaction en cas de problème.
Prélèvement SEPA core classique
Le prélèvement SEPA « core » constitue le format standard utilisé par la majorité des créanciers en zone euro. Il repose sur un mandat que vous signez, version papier ou numérique, et qui autorise le créancier à débiter votre compte.
Sur le relevé de compte, il se présente avec des mentions du type : SEPA PRELEVEMENT, suivi du nom du créancier, d’une référence de mandat (RUM) et parfois d’un identifiant créancier SEPA (ICS). Ce format vise les particuliers et couvre :
- factures de gaz, électricité, eau ;
- forfaits mobile et Internet ;
- prêts à la consommation ou immobiliers ;
- assurances habitation, auto, santé ;
- services d’abonnement numériques.
Prélèvement SEPA B2B (Business to Business)
Le prélèvement SEPA B2B est réservé aux entreprises et professionnels. Il offre une exécution plus stricte, mais avec moins de protections que le prélèvement core. Sur un compte professionnel, cette distinction influence fortement les droits de contestation.
Sur le relevé, il apparaît souvent avec la mention SEPA B2B ou une référence propre à l’établissement bancaire professionnel.

Prélèvements fiscaux et sociaux
Une partie des prélèvements obligatoires repose sur des débits bancaires réguliers. Sur votre relevé, ces opérations peuvent prendre plusieurs formes :
- Prélèvement à la source sur salaire ou pension (visible plutôt sur la fiche de paie, mais qui structure votre trésorerie) ;
- Mensualisation des impôts : impôt sur le revenu, taxe foncière, autres contributions ;
- Appels de cotisations pour les indépendants, via l’URSSAF ou des organismes assimilés.
Ces prélèvements sont encadrés par des textes fiscaux précis et suivent des échéanciers qui méritent une vérification régulière, surtout en cas de changement de situation (revenus, composition du foyer, activité).
« Les prélèvements automatiques liés aux impôts et cotisations sociales doivent respecter les montants notifiés au contribuable ou à l’assuré, ainsi que les échéances prévues dans les avis officiels. Tout écart injustifié ouvre droit à réclamation. »
Prélèvements ponctuels vs récurrents
Sur votre relevé de compte, il est utile de distinguer :
- Les prélèvements récurrents : ils reviennent chaque mois ou chaque trimestre, avec un montant fixe ou variable encadré par un contrat ou un abonnement.
- Les prélèvements ponctuels : un seul débit, parfois à la suite d’un achat ou d’un accord de paiement échelonné court.
La gestion du budget et la détection d’anomalies reposent en grande partie sur cette distinction. Un prélèvement présenté comme récurrent mais débité en double sur une même période doit alerter rapidement.

Comment lire et interpréter un prélèvement sur votre relevé bancaire
Chaque ligne de prélèvement sur votre relevé contient plusieurs informations clés. Une lecture attentive permet d’identifier le créancier, de vérifier le montant, la date, et de remonter au contrat d’origine.
Les éléments visibles sur la ligne de prélèvement
En général, une ligne de prélèvement inclut :
- La date d’opération : jour où la banque enregistre le débit.
- La date de valeur : jour pris en compte pour le calcul des intérêts et du solde.
- Le montant débité : à comparer avec le contrat, la facture ou l’échéancier.
- Le libellé : souvent composé du type d’opération (SEPA, prélèvement), du nom du créancier et d’une référence.
- La référence de mandat (RUM) et l’ICS : éléments techniques qui permettent de tracer l’autorisation donnée.
Une bonne habitude consiste à associer chaque prélèvement à un document d’origine : contrat, facture, mail de confirmation, échéancier papier ou PDF.
Identifier un prélèvement inconnu ou suspect
Un libellé incompréhensible ou un nom de société inconnu ne signale pas toujours une fraude. De nombreux services facturent via une structure juridique différente du nom commercial connu du public. Cependant, certains signaux facilitent la détection d’un problème :
- absence de contrat ou d’abonnement correspondant ;
- montant inhabituel par rapport à l’historique ;
- multiplication de petits prélèvements de la même entité ;
- intitulé flou ou générique, sans contact clair.
En cas de doute sur un libellé, une consultation de ressources dédiées à l’identification d’un prélèvement inconnu apporte souvent une piste utile avant toute démarche auprès de la banque.
Mandat de prélèvement : autorisation, portée et archivage
Le mandat de prélèvement est la pièce maîtresse qui encadre la relation entre votre compte et le créancier. Sans mandat valide, un prélèvement est considéré comme non autorisé.
Contenu d’un mandat de prélèvement
Un mandat de prélèvement comporte généralement :
- vos coordonnées bancaires complètes (IBAN, BIC) ;
- votre identité et votre signature (ou validation électronique équivalente) ;
- l’identifiant créancier SEPA (ICS) ;
- la référence unique de mandat (RUM) ;
- la mention claire de l’autorisation de prélèvement.
Le créancier doit archiver le mandat et être en mesure de le produire en cas de contestation. De votre côté, conserver au moins une copie prouve le cadre dans lequel le prélèvement intervient.
Durée de validité et révocation
Un mandat reste valide tant qu’il n’est pas révoqué et qu’un minimum de prélèvements est exécuté. En pratique, une inactivité prolongée peut conduire à la clôture du mandat par la banque ou le créancier, mais cette gestion varie.
Vous pouvez :
- Révoquer le mandat auprès du créancier pour mettre fin au contrat ou à l’abonnement ;
- Bloquer le prélèvement auprès de votre banque via une opposition ciblée sur le créancier ou la RUM.
La révocation contractuelle et l’opposition bancaire n’ont pas les mêmes effets juridiques, surtout en cas de litige commercial. Une opposition arrête le flux, mais le créancier peut estimer que la dette demeure et engager d’autres recours.
Les problèmes fréquents liés aux prélèvements bancaires
Les incidents de prélèvements touchent tous les profils : particuliers, indépendants, propriétaires, locataires. Plusieurs catégories reviennent régulièrement.
Montants abusifs ou erronés
La première famille de problèmes concerne les montants abusifs ou erronés. Cela survient lorsque :
- le montant prélevé dépasse nettement celui prévu à l’échéancier ;
- le contrat prévoit une somme variable, mais sans lien raisonnable avec l’usage réel ;
- une erreur de calcul ou de paramétrage informatique modifie le montant.
Pour qu’un montant soit considéré comme abusif, plusieurs conditions jouent :
- Montant non défini à l’avance dans le mandat ou le contrat associé ;
- Montant supérieur aux attentes raisonnables au regard de vos dépenses passées et de votre comportement de consommation.
La contestation s’appuie alors sur un faisceau de preuves : factures, échéanciers, historique des prélèvements, courriers échangés avec le créancier.
Prélèvements non autorisés
Les prélèvements non autorisés prennent plusieurs formes :
- absence totale de mandat signé ;
- usurpation de coordonnées bancaires ;
- mandat expiré ou résilié mais utilisé à nouveau ;
- usage abusif d’une autorisation donnée pour un service différent.
Ce type de débit constitue une anomalie grave. Le cadre SEPA prévoit des droits de remboursement larges pour le titulaire du compte, avec des délais spécifiques, détaillés plus loin.
Prélèvements rejetés et frais associés
Les prélèvements rejetés interviennent notamment en cas :
- de provision insuffisante sur le compte ;
- d’opposition préalable du titulaire ;
- d’erreur technique (IBAN erroné, mandat incorrect).
Les banques facturent fréquemment des frais de prélèvement impayé, pouvant aller jusqu’à 20 € par incident. Dans certains cas, des frais multiples visent la même opération : frais du côté banque, frais du côté créancier, voire pénalités contractuelles.
Frais multiples pour une même opération
La catégorie des frais multiples pour la même opération apparaît fréquemment sur les relevés :
- frais de rejet par la banque ;
- frais de représentation du prélèvement ;
- pénalités de retard imposées par le créancier ;
- frais annexes (relance, contentieux).
Une analyse détaillée du relevé permet d’identifier ces enchaînements. Dans certains cas, une négociation argumentée, preuves à l’appui, obtient une réduction ou une annulation partielle des frais, surtout lorsque l’incident reste isolé.
Délais et droits de contestation d’un prélèvement bancaire
Les règles de contestation d’un prélèvement sont strictement encadrées, avec des délais précis qui varient selon la nature de l’anomalie et la zone géographique du créancier.
Montants abusifs ou erronés : délai de 8 semaines
Pour un prélèvement autorisé par un mandat valide, mais dont le montant apparaît abusif ou inattendu, vous disposez d’un délai de 8 semaines à compter de la date de débit pour demander le remboursement automatique auprès de votre banque.
Ce droit s’applique lorsque :
- le montant n’était pas défini précisément à l’avance ;
- le montant dépasse les attentes raisonnables au regard de vos dépenses habituelles.
La démarche se fait généralement par écrit (courrier ou messagerie sécurisée), en fournissant :
- l’historique des prélèvements similaires ;
- les factures ou échéanciers ;
- tout document montrant la disproportion du montant.
Prélèvements non autorisés : délai de 13 mois
Pour un prélèvement non autorisé (absence de mandat ou utilisation frauduleuse), le délai de contestation s’allonge. Vous disposez jusqu’à 13 mois après le débit pour signaler l’anomalie à votre banque, dès lors que l’opération a été réalisée dans l’Espace économique européen.
La banque doit alors vérifier l’existence d’une autorisation valide. En l’absence de preuve de votre accord, un remboursement intégral est dû, accompagné de la régularisation des éventuels frais induits.
« Lorsque l’utilisateur de services de paiement nie avoir autorisé une opération, il revient au prestataire de paiement de prouver que l’opération a été authentifiée, dûment enregistrée et comptabilisée, sans être affectée par une déficience technique ou autre. »
Opérations en dehors de l’Union européenne : délais spécifiques
Pour les débits liés à des organismes situés hors de l’UE, les règles se complexifient. Les délais de traitement varient souvent entre 70 et 120 jours, selon les circuits de paiement internationaux et les accords entre banques correspondantes.
Dans ce contexte, la réactivité et la constitution d’un dossier complet deviennent déterminantes. Plus le signalement intervient tôt, plus la traçabilité des fonds reste aisée pour les services de paiement.
Procédure de remboursement : démarches auprès de la banque
La procédure de remboursement d’un prélèvement litigieux repose sur un enchaînement clair entre signalement, instruction du dossier et décision de la banque.
Étapes concrètes pour lancer la contestation
Une démarche structurée suit généralement ce schéma :
- Repérage du prélèvement litigieux sur le relevé de compte.
- Collecte immédiate des pièces justificatives : mandat, contrat, factures, échanges mail.
- Signalement à la banque, par écrit de préférence, en exposant le motif (montant abusif, absence d’autorisation, erreur de créancier).
- Demande formelle de remboursement en citant les délais légaux applicables.
De nombreux établissements proposent des formulaires dédiés dans l’espace client en ligne. Un message clair, accompagné de scans de justificatifs, accélère souvent le traitement.
Délais de réponse et obligations de la banque
Une fois la contestation reçue, la banque dispose d’un délai maximum de 10 jours ouvrables pour :
- rembourser le montant contesté, ou ;
- fournir une réponse motivée en cas de refus.
Ce cadre s’applique aux litiges de prélèvements SEPA dans les délais classiques de contestation. En dehors, les banques conservent un pouvoir d’appréciation, mais doivent néanmoins justifier leur position.
Recours en cas de désaccord persistant avec la banque
Si la banque refuse le remboursement ou si la réponse semble insuffisante, plusieurs recours existent :
- réclamation écrite auprès du service client ;
- saisine du médiateur bancaire de l’établissement ;
- recours judiciaires, avec un délai de 5 ans pour les actions civiles liées à ce type de litige.
Le succès de ces recours dépend fortement de la qualité du dossier constitué, des dates de contestation et de la cohérence des arguments mis en avant.
Opposition, annulation, blocage : agir sur un prélèvement à venir
Au-delà de la contestation après coup, il existe plusieurs leviers pour empêcher un prélèvement futur jugé indésirable.
Opposition ciblée sur un créancier ou un mandat
L’opposition consiste à demander à la banque de refuser tout futur débit provenant d’un créancier identifié, ou lié à une référence de mandat précise. Cette démarche se configure parfois directement depuis l’espace client.
BanqueWero virement instantané : comment ça marche et comment l’utiliserL’opposition s’avère pertinente lorsque :
- un contrat est résilié, mais le créancier continue d’annoncer des prélèvements ;
- un litige commercial persiste et vous refusez la poursuite des débits ;
- une suspicion de fraude touche une entité précise.
Pour approfondir ces mécanismes et leurs limites, une consultation d’un guide complet sur l’opposition à un prélèvement clarifie les différentes stratégies à adopter.
Blocage par plafonds, listes blanches et listes noires
Certaines banques proposent des outils avancés de pilotage des prélèvements :
- liste blanche de créanciers autorisés ;
- liste noire de créanciers systématiquement bloqués ;
- plafonnement par montant ou par fréquence.
Ces fonctionnalités structurent la trésorerie et limitent le risque d’abus, mais exigent une maintenance régulière pour éviter de bloquer des paiements légitimes.
Résiliation du contrat avec le créancier
Sur le plan juridique, l’outil le plus solide reste la résiliation du contrat qui fonde le prélèvement. Une résiliation notifiée par écrit (courrier recommandé, mail avec accusé de réception) met fin à l’obligation de paiement pour l’avenir, dans le respect du préavis prévu.
Ensuite, l’opposition auprès de la banque agit comme une couche de sécurité complémentaire, en évitant des débits non conformes à la résiliation.
Frais bancaires et prélèvements : ce que votre relevé révèle vraiment
Les prélèvements interagissent avec une autre catégorie de lignes sur votre relevé : les frais bancaires. Ces coûts progressent de manière régulière, ce qui renforce l’intérêt d’un suivi fin.
Hausse annoncée des frais bancaires à partir de 2026
Les tendances observées annoncent une hausse moyenne des frais bancaires d’environ 3 % en 2026. Dans le détail :
- les frais de tenue de compte augmentent d’environ 6,39 % ;
- les cartes bancaires voient leurs tarifs progresser entre 2,07 % et 2,29 % ;
- le coût des retraits déplacés (hors réseau ou à l’étranger) grimpe d’environ 14,9 %.
Ces évolutions s’additionnent aux frais liés aux prélèvements rejetés, aux découverts et aux incidents de paiement.
Tableau comparatif : frais liés aux prélèvements
Un aperçu structuré aide à situer les principaux frais que vous retrouvez sur votre relevé.
| Type de frais | Origine | Ordre de grandeur indicatif | Impact sur le relevé |
|---|---|---|---|
| Frais de prélèvement impayé | Banque | Jusqu’à 20 € par incident | Ligne distincte associée au rejet |
| Pénalités de retard | Créancier | Variable selon contrat | Intégrées dans un nouveau prélèvement ou une facture |
| Frais de représentation | Banque ou créancier | Montant forfaitaire | Nouvelle ligne lors d’une nouvelle tentative de débit |
| Frais de tenue de compte | Banque | +6,39 % annoncés en 2026 | Ligne mensuelle ou trimestrielle séparée |
Ce tableau montre comment un simple incident de prélèvement aggrave le coût global de la relation bancaire s’il se répète dans le temps.
Quelles preuves réunir pour défendre vos droits sur un prélèvement
Un dossier de contestation solide repose sur des éléments de preuve variés, idéalement datés et structurés. Le relevé bancaire constitue seulement une pièce parmi d’autres.
Documents à conserver systématiquement
Pour chaque contrat reposant sur des prélèvements, la conservation des éléments suivants simplifie la défense de vos intérêts :
- Historique des prélèvements : relevés mensuels, exports PDF ou CSV ;
- Détails des dépenses passées : relevés de consommation (énergie, télécoms), relevés de compte client ;
- Factures : duplicatas numériques organisés par fournisseur ;
- Échéanciers : tableaux précisant les montants et dates prévus ;
- Courriers et mails : échanges avec la banque et les créanciers ;
- Relevés bancaires complets : idéalement archivés pendant au moins 5 ans.
Structurer son dossier de contestation
Une organisation claire aide la banque, le médiateur ou le juge à comprendre rapidement la situation :
- chronologie des faits (ouverture de contrat, premier prélèvement, incident) ;
- tableau récapitulatif des montants prévus vs montants prélevés ;
- copies de tous les justificatifs pertinents ;
- note de synthèse qui expose vos demandes et les textes applicables.
« Un dossier de contestation bien documenté, avec une chronologie précise et des justificatifs complets, facilite la résolution amiable et limite le risque de contentieux long et coûteux. »
Prélèvements, budget et stratégie financière personnelle
Au-delà des aspects juridiques, les prélèvements deviennent un outil central de pilotage du budget. Leur lecture sur le relevé révèle les grands postes de dépense et les marges de manœuvre possibles.
Cartographier ses prélèvements mensuels
Une approche structurée consiste à dresser une cartographie de tous les prélèvements récurrents :
- logement : loyer, charges de copropriété, énergie, assurance habitation ;
- mobilité : assurance auto, leasing, abonnements de transport ;
- communication et numérique : forfaits mobile, Internet, plateformes en ligne ;
- santé et prévoyance : mutuelle, assurances diverses ;
- impôts, cotisations et dettes : mensualisation, crédits.
À partir de cette vue d’ensemble, il devient plus simple de décider quels contrats renégocier, lesquels résilier et quelles priorités placer dans la gestion des incidents éventuels.
Relier prélèvements et autres opérations bancaires
Le relevé de compte met également en lumière les connexions entre prélèvements et autres flux :
- virements réguliers (épargne, transferts internes) ;
- paiements par carte bancaire ;
- frais annexes (découverts, rejet, retraits déplacés).
Une analyse regroupée par poste de dépense et mode de paiement donne une image nette de vos habitudes financières et des ajustements souhaitables.
Spécificités des prélèvements SEPA et rôle de l’IBAN
Le cadre SEPA vise à harmoniser les paiements en euros, dont les prélèvements. L’IBAN occupe une place centrale dans ce dispositif, en tant qu’identifiant unique de votre compte.
Caractéristiques du prélèvement SEPA
Un prélèvement SEPA repose sur :
- un IBAN correctement renseigné ;
- un mandat SEPA en bonne et due forme ;
- des délais de traitement et de contestation harmonisés dans la zone euro ;
- des obligations de transparence pour les banques et créanciers.
Les mêmes règles s’appliquent à la plupart des pays de l’Espace économique européen, ce qui facilite les prélèvements transfrontaliers (abonnement étranger, achat en ligne, etc.).
Transmission et sécurité de l’IBAN
Communiquer son IBAN reste nécessaire pour instaurer un prélèvement, mais cette information ne donne pas à elle seule un pouvoir de débit illimité. Le mandat et l’authentification jouent un rôle complémentaire.
En cas de prélèvement frauduleux à partir de votre IBAN, les recours décrits plus haut (contestation, remboursement, médiation) se déclenchent. Le relevé de compte fournit alors la trace de l’opération litigieuse et la date de départ des délais de réclamation.
Interaction entre prélèvements et autres moyens de paiement
Sur votre relevé, les prélèvements coexistent avec d’autres instruments : cartes, virements, chèques, paiements instantanés. Leur combinaison influence la lisibilité globale des mouvements.
Prélèvements vs paiements par carte
Plusieurs différences structurent ces deux modes de paiement :
- le prélèvement est initié par le créancier, la carte par le titulaire ;
- les délais de contestation diffèrent ;
- l’abonnement par carte et l’abonnement par prélèvement ne suivent pas les mêmes règles de résiliation.
Un même service en ligne propose souvent les deux options. Le choix entre carte et prélèvement se fait en fonction de la souplesse recherchée et de la facilité de contestation souhaitée.
Prélèvements et virements récurrents
Le virement permanent offre une alternative à certains prélèvements, notamment pour des paiements entre particuliers ou avec des acteurs qui l’acceptent. La différence principale :
- le virement permanent reste sous votre contrôle direct ;
- le prélèvement laisse l’initiative au créancier, dans le cadre du mandat.
Sur le relevé, la distinction visuelle entre ces deux mécanismes simplifie le suivi, mais leur impact budgétaire reste similaire si les montants et dates concordent.
Gestion proactive : surveiller, anticiper, ajuster
Une lecture régulière et structurée du relevé permet d’anticiper les incidents de prélèvement plutôt que de les subir après coup.
Mettre en place un contrôle périodique des prélèvements
Une méthode simple consiste à instaurer un rituel de vérification :
- une fois par semaine, sur l’espace client ou l’application mobile ;
- à chaque réception du relevé mensuel PDF ou papier ;
- à chaque notification d’alerte (solde bas, prélèvement inhabituel).
Cette habitude limite le risque d’accumulation de débits anormaux et permet de respecter les délais de contestation.
Se renseigner sur l’origine d’un prélèvement avant d’agir
En cas de libellé obscur, une recherche ciblée sur le nom du créancier ou la référence de prélèvement évite des décisions hâtives. L’utilisation d’outils dédiés à l’explication des prélèvements SEPA facilite cette étape préliminaire.
Une fois le prélèvement identifié, vous choisissez en connaissance de cause entre simple surveillance, contestation, opposition ou résiliation du contrat qui le fonde.
