
Les SMS de votre banque semblent plus nombreux. Certains messages paraissent urgents, menaçants, parfois très convaincants. Derrière ces textos, des fraudeurs organisés exploitent la peur, la précipitation et des failles techniques pour vider des comptes en quelques minutes.
Les chiffres récents des fraudes bancaires en France montrent une progression nette de ces arnaques par SMS, dopées par le spoofing, l’ingénierie sociale et l’exploitation massive de données fuitées. Les mécanismes sont rodés, les scénarios sophistiqués, mais des parades existent… à condition de bien comprendre comment ces pièges fonctionnent.
| Point clé | Synthèse |
| But des SMS frauduleux | Obtenir vos codes ou accès bancaires en se faisant passer pour votre banque. |
| Signes d’un faux SMS | Message urgent, lien suspect, demande d’informations personnelles, fautes dans le texte. |
| Bon réflexe | Ne jamais cliquer, contacter directement la banque via les canaux officiels. |
| Action en cas de clic | Changer mots de passe, bloquer la carte, alerter la banque et signaler l’arnaque. |
Arnaque SMS banque : comprendre un risque désormais massif
Les arnaques SMS liées aux banques ne relèvent plus de cas isolés. Elles s’inscrivent désormais dans un écosystème structuré de fraude, mêlant phishing, smishing, spoofing, vols de données et manipulation psychologique. Les escrocs exploitent autant la technique que le facteur humain.
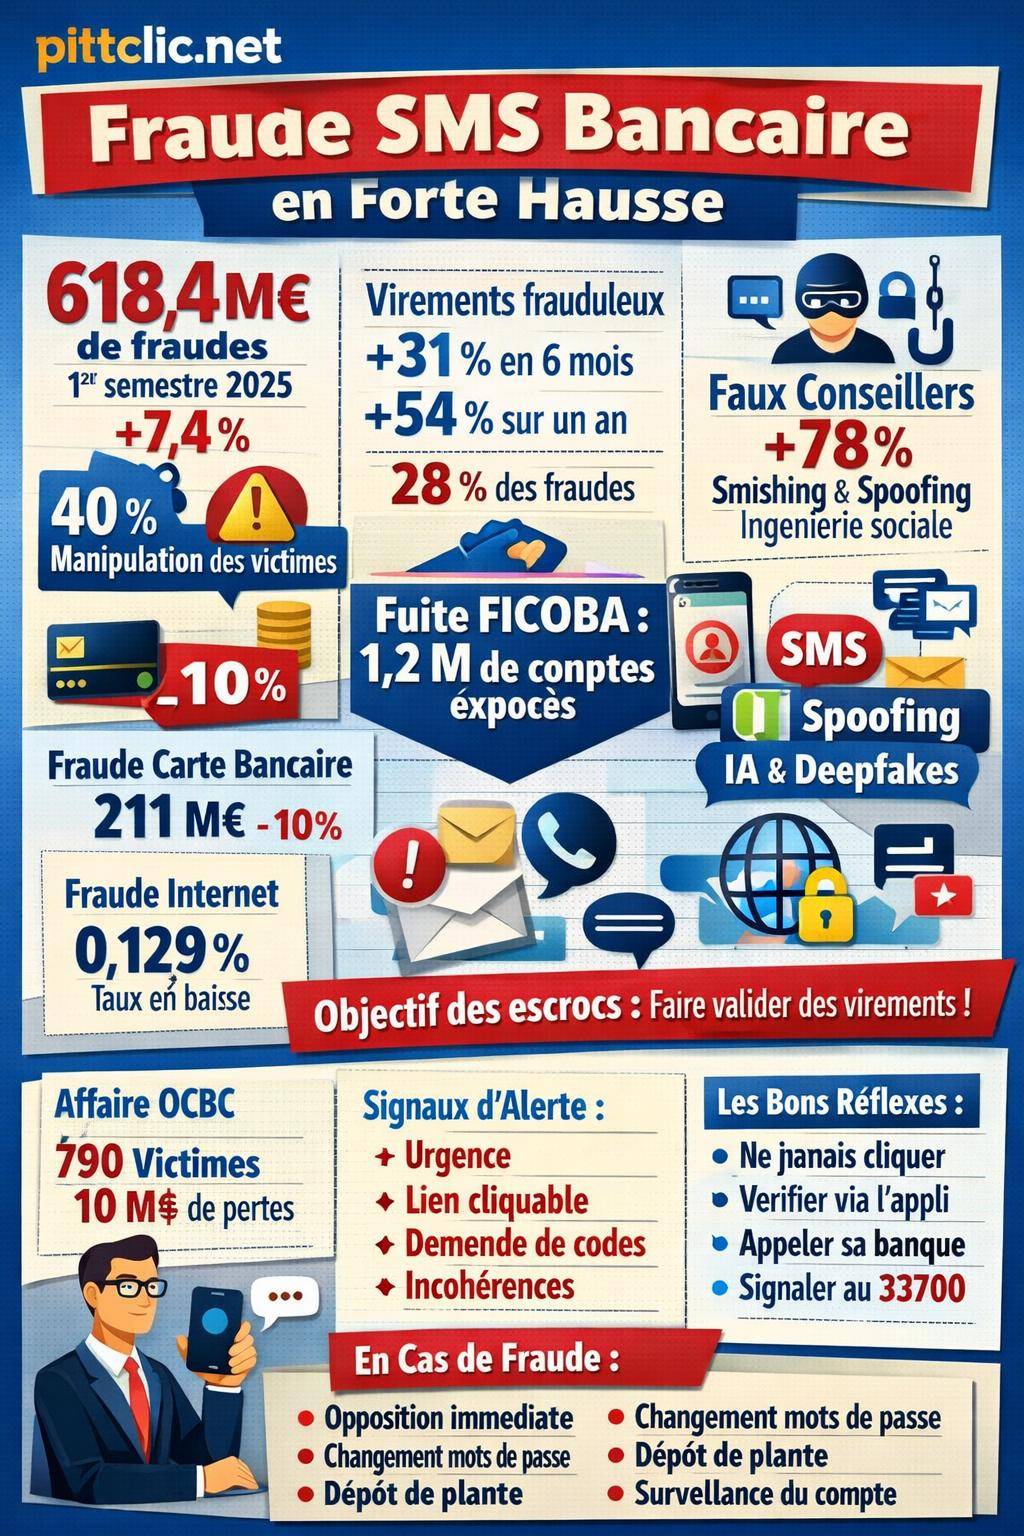
En France, la fraude bancaire suit une dynamique contrastée. Sur le premier semestre 2025, le montant total des fraudes atteint 618,4 millions d’euros, en hausse de 7,4 % par rapport à la même période de 2024. Les opérations impliquant une manipulation de la victime représentent environ 40 % de cette somme, ce qui montre le poids croissant de l’ingénierie sociale dans les arnaques, y compris par SMS.
Dans le même temps, certains canaux se stabilisent ou reculent. La fraude à la carte bancaire sur la même période 2025 se situe à 211 millions d’euros, en baisse d’environ 10 %, et le taux de fraude sur les paiements internet recule de 0,155 % à 0,129 %. Les escrocs déplacent donc leurs efforts vers des vecteurs jugés plus rentables… dont les SMS.
Info-clé : les virements représentent déjà environ 28 % du montant total de la fraude, avec une hausse des fraudes sur virement en banque en ligne de 31 % sur 6 mois et de 54 % sur un an. Les SMS frauduleux servent très souvent de point d’entrée pour pousser la victime à valider un virement ou à transmettre des codes sensibles.

Les différentes formes d’arnaques SMS bancaires à connaître
Les arnaques par SMS ciblant les clients de banque reposent sur plusieurs scénarios récurrents. Les connaître en détail aide à repérer les signaux d’alerte et à éviter les réponses impulsives.
Le smishing classique : faux lien vers espace client
Le smishing (phishing par SMS) constitue la forme la plus courante. Vous recevez un message semblant provenir de votre banque, vous invitant à cliquer sur un lien pour :
- vérifier une opération jugée suspecte ;
- confirmer votre identité sous peine de blocage ;
- mettre à jour vos coordonnées bancaires ou personnelles ;
- désactiver une prétendue nouvelle carte ou un service payant.
Le lien renvoie vers un site frauduleux qui imite avec soin l’interface de la banque. L’objectif consiste à récupérer :
- vos identifiants de connexion ;
- vos codes de sécurité par SMS ou application ;
- vos données de carte bancaire ;
- des informations personnelles (date de naissance, adresse, numéro de téléphone).
« Votre compte présente une anomalie, veuillez immédiatement vérifier vos informations en suivant ce lien sécurisé : https://ma-banque-securisee-xxx.fr. Sans action de votre part, votre carte sera suspendue. »
Ce type de message capitalise sur l’urgence et la peur du blocage. Un simple réflexe – cliquer sans réfléchir – ouvre la porte à des virements non autorisés ou à des paiements en ligne frauduleux.
Les faux conseillers bancaires et le spoofing de numéro
La catégorie la plus agressive repose sur l’arnaque au faux conseiller bancaire. Les statistiques montrent une hausse de 78 % de ces fraudes entre 2024 et 2025. Les criminels combinent SMS, appels téléphoniques et usurpation de numéro (spoofing) pour donner une impression de légitimité totale.
Schéma typique :
- vous recevez un SMS d’alerte « sécurité » ;
- l’alerte annonce des opérations suspectes ou un piratage en cours ;
- un numéro soi-disant de la banque vous invite à rappeler ou indique qu’un conseiller va vous joindre ;
- l’arnaqueur appelle via un numéro usurpé, parfois identique à celui inscrit au dos de votre carte ;
- il se fait passer pour le service fraude, parfaitement au courant de votre identité et de votre banque.
Ce mode opératoire s’appuie sur le spoofing, qui permet d’afficher un numéro de banque ou un 06/07 banalisé, et sur l’exploitation de données issues de fuites (par exemple des données liées à Free ou à France Travail). L’escroc connaît alors votre nom, votre opérateur, parfois même votre RIB ou IBAN, ce qui renforce sa crédibilité.
« Madame, nous venons de bloquer une tentative de virement de 3 000 € vers un compte en Espagne. Pour sécuriser votre compte, je dois vous guider pour générer de nouveaux codes. Vous allez recevoir des SMS, lisez-les-moi pour que je confirme le blocage. »
À ce stade, la victime collabore en toute bonne foi à la fraude, en lisant des codes de validation ou en initiant elle-même des virements « de sécurité » vers un compte en réalité contrôlé par les escrocs.

Faux SMS de livraison, remboursement et mises à jour : des détours vers la banque
Certaines arnaques SMS n’évoquent pas immédiatement votre banque, mais conduisent indirectement à une fraude bancaire. Les campagnes de faux SMS de livraison ou de remboursement constituent un bon exemple.
L’attaque dite FluBot, notamment utilisée dans une campagne en 2022 se présentant comme un message de FedEx, illustre cette logique. Le SMS invitait à cliquer sur un lien pour suivre un colis. Le lien installait un malware sur le smartphone, capable de :
- intercepter les SMS de validation bancaires ;
- collecter les identifiants saisis dans l’application de la banque ;
- rediriger vers des fausses pages de connexion ;
- envoyer à son tour d’autres SMS frauduleux à vos contacts.
Même si le message ne mentionne pas la banque, le but final reste souvent le même : prendre le contrôle de vos accès bancaires et détourner des fonds.
Prélevements frauduleux et exploitation des données bancaires (fuite FICOBA)
Les fraudeurs ne se contentent plus d’imiter des interfaces. Ils ciblent aussi les fichiers contenant des données bancaires structurées. La fuite touchant le fichier FICOBA a ainsi exposé environ 1,2 million de comptes, avec des données sensibles comme les RIB et IBAN.
BanqueNégocier avec sa banque : ce que les négociateurs professionnels font différemmentAvec ces informations, des arnaqueurs orchestrent des campagnes de SMS autour de fausses autorisations de prélèvement :
- vous recevez un SMS indiquant la création imminente d’un nouveau prélèvement ;
- le message fournit un lien vers un « formulaire d’opposition » ;
- le lien renvoie vers une page frauduleuse qui demande vos identifiants de banque en ligne ;
- ou invite à signer électroniquement l’« annulation », en réalité l’autorisation.
« [Banque] : un nouveau prélèvement de 89,90 € au profit de XXXXXXXXX sera mis en place sur votre compte. Pour refuser ce prélèvement, complétez immédiatement le formulaire suivant : [lien]. »
La présence d’un véritable IBAN ou du bon nom de banque renforce fortement la crédibilité du message. Le piège joue alors sur la peur d’un prélèvement abusif pour extorquer des codes de sécurité.

Les chiffres récents : un paysage de fraude qui se recompose
L’analyse des indicateurs récents donne une vision plus précise de la menace.
| Indicateur | Valeur | Tendance |
|---|---|---|
| Montant total de la fraude (H1 2025) | 618,4 millions d’euros | +7,4 % vs H1 2024 |
| Part des fraudes par manipulation de la victime | ≈ 40 % | En hausse |
| Fraude aux virements en banque en ligne | +31 % sur 6 mois / +54 % sur 1 an | Net rebond |
| Part des virements dans la fraude totale | ≈ 28 % | Progression |
| Fraude carte bancaire (H1 2025) | 211 millions d’euros | -10 % |
| Taux de fraude sur paiements internet | 0,129 % en 2025 | vs 0,155 % en 2024 |
| Hausse des cas de faux conseillers | +78 % | Très forte progression |
| Part des attaques de type phishing (tous canaux) | ≈ 60 % | Attaque dominante |
Ces données montrent une évolution claire : les banques renforcent leurs dispositifs techniques sur les paiements par carte et les opérations en ligne, poussant les fraudeurs à cibler davantage l’utilisateur lui-même à travers les SMS, les appels et l’IA.
À retenir : même avec un système bancaire plus sécurisé, le maillon attaqué reste l’utilisateur final. Les arnaques SMS ne cherchent pas à casser le système, elles cherchent à vous convaincre d’ouvrir la porte.
Techniques modernes des arnaques SMS : IA, spoofing et ingénierie sociale
Les campagnes d’arnaques SMS ne se limitent pas à des messages mal écrits. Elles s’appuient sur des outils avancés, parfois pilotés par intelligence artificielle, et sur des stratégies de manipulation psychologique bien calibrées.
Phishing boosté à l’IA : voix clonée et vidéo falsifiée
Les nouvelles techniques associent SMS et deepfake. Le message sert de point d’entrée, puis un appel en visioconférence ou un vocal complète la mise en scène. Les arnaqueurs recourent à :
- clonage de voix pour imiter le ton d’un conseiller ou même d’un proche ;
- vidéos factices en visioconférence pour donner l’illusion d’un interlocuteur réel ;
- scripts conversationnels optimisés pour désamorcer la méfiance.
Exemple de scénario : un SMS alerte d’un virement suspect. Un lien mène à une page où l’on vous propose un contact vidéo avec un « expert sécurité ». L’IA fabrique un visage et une voix crédibles, capables de répondre à des questions simples et de vous guider pour « sécuriser » vos comptes, tout en vous amenant à transmettre des codes confidentiels.
Smishing et ingénierie sociale avancée
Les techniques d’ingénierie sociale se perfectionnent. L’affaire de la banque singapourienne OCBC en 2022 illustre la force de ces méthodes : 790 victimes, pour un préjudice estimé à 10 millions de dollars, à partir de simples SMS et appels. Les fraudeurs maîtrisaient :
- la gestion du stress de la victime ;
- le travail par étapes (multiples SMS et appels rapprochés) ;
- l’exploitation de scripts très proches des procédures authentiques des banques.
On retrouve exactement les mêmes logiques en France, adaptées aux procédures locales : codes 3D Secure, validation par appli bancaire, authentification forte, etc. Le SMS sert de prétexte pour enclencher une succession d’actions contrôlées par l’escroc.
Usurpation de numéros et mélange canaux SMS / appel / email
Les arnaques actuelles ne se limitent plus à un unique canal. Les fraudeurs combinent :
- SMS d’alerte se présentant comme émis par un numéro court bancaire ;
- appel téléphonique immédiat depuis un 06 ou 07 banalisé ou un numéro spoofé ;
- email complémentaire reprenant le même discours de sécurité.
La victime reçoit ainsi une cohérence artificielle entre plusieurs messages, ce qui donne l’impression de sérieux. Lorsque le SMS frauduleux s’affiche dans le même fil de discussion que les vrais messages de la banque, la vigilance baisse souvent d’un cran.
Comment reconnaître un SMS bancaire frauduleux : tous les signaux à regarder
Face à un SMS qui semble venir de la banque, quelques repères permettent de se situer rapidement. Aucun signal pris isolément ne suffit, mais leur accumulation oriente fortement vers une arnaque.
Le contenu du message : formulation, urgence et menaces
Les éléments suivants doivent alerter :
- urgence forcée : mention de blocage immédiat, fermeture de compte, suspension de carte ;
- ton alarmiste : « votre compte a été piraté », « fraude en cours », « dernière relance avant clôture » ;
- demande d’action rapide : cliquer sur un lien, rappeler un numéro, transmettre des codes ;
- promesses financières : remboursement surprise, gain, indemnité non sollicitée ;
- incohérence avec votre réalité : banque où vous n’êtes pas client, carte que vous ne possédez pas.
Un message de sécurité bancaire légitime informera le plus souvent d’une opération bloquée ou d’un code envoyé, sans exiger que vous communiquiez ce code par retour de SMS ou par téléphone.
Les liens et adresses web : structure et orthographe
La grande majorité des arnaques SMS bancaires contiennent un lien. Quelques points de vigilance :
- l’adresse du site diffère légèrement de celle de la banque (ajout de tirets, lettres inversées, extensions exotiques) ;
- présence d’une URL raccourcie qui masque le véritable domaine ;
- absence de protocole https ou certificat non valide ;
- domaine sans lien évident avec la banque.
Bon réflexe : ne jamais cliquer sur un lien reçu par SMS pour accéder à votre espace client. Tapez vous-même l’adresse de votre banque dans votre navigateur ou utilisez l’application officielle.
Les demandes interdites par les banques
Un SMS qui demande l’un des éléments suivants entre directement dans la zone rouge :
- vos codes de connexion à la banque en ligne ;
- vos codes de validation reçus par SMS ou générés par votre application ;
- le code confidentiel de votre carte ;
- la photocopie complète de votre carte (recto-verso avec CVV) ;
- vos identifiants FranceConnect, impots.gouv ou Ameli pour « valider » un remboursement.
Les banques rappellent régulièrement qu’aucun conseiller, aucun service fraude, ni aucun support technique ne demande ce type de données par SMS, par email ou par téléphone.
Les détails techniques du SMS : numéro, mise en forme, langue
Certains indices peuvent mettre la puce à l’oreille :
- origine du numéro : étranger, format inhabituel, ou au contraire 06/07 sans lien clair avec la banque ;
- faute d’orthographe, grammaire approximative ou tournures étranges ;
- absence de personnalisation alors que votre banque vous nomme d’ordinaire ;
- décalage horaire dans l’envoi (SMS de nuit, série de messages successifs).
Cependant, les fraudeurs améliorent continuellement la qualité rédactionnelle grâce à des outils automatiques. L’absence de faute n’offre donc aucune garantie.
Les bons réflexes pour ne pas se faire piéger par un SMS bancaire
L’objectif consiste à instaurer une routine de vérification systématique dès qu’un SMS touche à votre argent, votre compte ou vos moyens de paiement.
Ne jamais agir dans la précipitation
Les escrocs misent sur la réaction à chaud. Pour inverser la logique, adoptez une règle simple : aucune décision financière sous la pression d’un SMS. Concrètement :
- ne cliquez pas immédiatement sur un lien ;
- ne rappelez pas le numéro indiqué ;
- ne transmettez aucun code, même si l’appel semble émaner de la banque ;
- prenez quelques minutes pour vérifier par un autre canal.
Vérifier l’information à la source
Pour lever le doute, utilisez uniquement des canaux que vous contrôlez :
- connectez-vous à votre espace client depuis l’application officielle ou l’adresse habituelle tapée manuellement ;
- vérifiez la section « notifications » ou « messagerie sécurisée » ;
- appelez votre agence ou le service client via le numéro figurant sur votre carte bancaire ou sur le site officiel ;
- en cas de virement suspect mentionné, consultez immédiatement l’historique des opérations.
Conseil pratique : enregistrez dans votre téléphone le vrai numéro de votre banque (celui du site officiel). En cas de SMS douteux, appelez uniquement ce contact, jamais le numéro fourni dans le message.
Renforcer ses accès : mots de passe, double authentification, mises à jour
Un SMS frauduleux devient beaucoup moins efficace si vos accès sont correctement protégés. Quelques pratiques réduisent nettement le risque :
- utiliser un mot de passe unique pour la banque, long et complexe ;
- activer systématiquement l’authentification forte (appli de validation, biométrie) ;
- mettre à jour régulièrement le système de votre smartphone et vos applications ;
- installer l’application officielle de votre banque uniquement depuis les stores reconnus ;
- éviter le root ou le jailbreak de votre téléphone.
Filtrer, bloquer et signaler les SMS suspects
Certains gestes limitent l’impact des campagnes massives :
- utiliser les fonctions de blocage intégrées à votre smartphone ;
- configurer des filtres anti-spam SMS lorsque votre opérateur le propose ;
- signaler les SMS reçus au 33 700 (service de signalement des spams et arnaques par SMS et appels) ;
- transmettre les captures d’écran à votre banque si le message usurpe son nom.
Ce signalement contribue à l’actualisation des listes de numéros frauduleux pour l’ensemble des utilisateurs.
Conséquences d’une arnaque SMS bancaire : que se passe-t-il vraiment ?
Lorsqu’un SMS frauduleux aboutit, les répercussions financières et administratives ne se limitent pas à un simple remboursement bancaires. Plusieurs dimensions entrent en jeu.
Virements frauduleux et transactions irréversibles
Un virement validé avec vos identifiants et vos codes de sécurité pose un problème juridique particulier. La banque considère en principe l’opération comme authentifiée. Pour obtenir un remboursement, il faut souvent démontrer :
- une tromperie caractérisée ;
- un défaut de sécurité éventuel ;
- ou au contraire votre absence de négligence grave.
Les fraudeurs exploitent précisément ce point : ils guident la victime pour qu’elle effectue elle-même les virements, parfois sous couvert de « compte tampon » ou de « coffre-fort numérique » censé sécuriser les fonds.
Usurpation d’identité et exploitation prolongée des données
Une fois vos données collectées via SMS frauduleux, les escrocs ne se contentent pas d’un coup unique. Ils peuvent :
- revendre vos informations sur des marchés clandestins ;
- monter de nouvelles arnaques (crédit, microcrédit, faux impayés) ;
- vous ressolliciter plus tard avec d’autres scénarios (faux support technique, fausse assurance, faux service administratif).
Un RIB, un IBAN ou une copie de pièce d’identité circulent ensuite dans divers réseaux, avec un risque de réactivation de la fraude plusieurs mois plus tard.
Impact psychologique et charge de gestion
Au-delà de la perte financière, les victimes décrivent souvent :
- un sentiment de honte ou de culpabilité ;
- une perte de confiance dans les outils bancaires en ligne ;
- un stress important lors de chaque notification bancaire.
« J’ai suivi les instructions du SMS et de l’appel qui a suivi. Quand j’ai compris que j’étais tombé dans un piège, trois virements étaient partis. J’ai passé des semaines à rassembler des preuves et à échanger avec ma banque pour espérer récupérer l’argent. »
Cette dimension humaine explique l’intérêt grandissant des acteurs publics et des banques pour les campagnes de sensibilisation et d’éducation numérique.
Que faire si vous avez cliqué ou répondu à un SMS de banque frauduleux ?
En cas de doute, agir vite limite fortement les dégâts. Même si la fraude n’est pas encore consommée, des mesures immédiates s’imposent.
Réflexes d’urgence dans les premières minutes
Dès que vous soupçonnez une arnaque ou que vous réalisez l’erreur :
- appelez le numéro d’urgence de votre banque (opposition) ;
- bloquez immédiatement votre carte si vous avez transmis des données de carte ;
- demandez la suspension temporaire de l’accès à la banque en ligne en cas de fuite d’identifiants ;
- changez les mots de passe de vos comptes sensibles (banque, email, FranceConnect).
Ensuite, documentez les faits :
- conservez les SMS reçus et envoyés ;
- réalisez des captures d’écran des messages, de l’historique d’appels et des sites visités ;
- notez les montants, dates, heures et numéros en jeu.
Pour un accompagnement détaillé des démarches après réception d’un texto suspect, vous pouvez consulter la page que faire en cas d’arnaque par SMS.
Déclarer la fraude auprès de la banque et des autorités
Une fois le compte sécurisé, la phase suivante porte sur la déclaration :
- contactez votre conseiller ou le service dédié aux litiges pour signaler l’arnaque ;
- adressez une réclamation écrite (courrier ou messagerie sécurisée) décrivant précisément le déroulé ;
- déposez une plainte auprès de la police ou de la gendarmerie, ou via la plateforme en ligne lorsque cela est proposé ;
- demandez un accusé de réception et conservez une copie de tous les échanges.
« En cas d’opération non autorisée ou mal exécutée, la banque doit rembourser sans tarder l’utilisateur et, le cas échéant, rétablir le compte débité dans l’état où il se serait trouvé s’il n’y avait pas eu l’opération. » (Extrait de la réglementation européenne sur les services de paiement, transposée en droit français)
La question centrale tourne autour de la négligence grave. En répondant à un SMS et en transmettant des codes, la banque peut estimer que vous avez manqué de vigilance. D’où l’enjeu, lors de la réclamation, de décrire la sophistication de la fraude, l’usurpation du numéro et l’exploitation de données détaillées sur votre compte.
Surveiller son compte après l’incident
Une arnaque SMS ne se limite pas toujours au premier épisode. Pendant plusieurs semaines :
- surveillez attentivement vos relevés de compte ;
- vérifiez l’absence de nouveaux prélèvements non reconnus ;
- mettez à jour vos coordonnées dans les services en ligne où vous aviez utilisé les mêmes mots de passe ;
- signalez sans délai toute nouvelle anomalie à votre banque.
Point de vigilance : un compte « sauvé » après une première tentative reste une cible potentielle. Les escrocs testent parfois de faibles montants ou tentent de nouvelles approches en se faisant passer pour la banque qui vous aide à résoudre le problème.
Prévenir les futures arnaques SMS : organisation personnelle et outils
La meilleure protection repose sur un ensemble de mesures cohérentes : organisation, paramétrage, formation continue.
Organisation personnelle : cloisonner et hiérarchiser ses usages
Une gestion structurée de vos identifiants et de vos appareils réduit la surface d’attaque :
- utiliser un gestionnaire de mots de passe pour éviter la réutilisation ;
- réserver un téléphone principal aux opérations bancaires et professionnelles sensibles, avec peu d’applications ;
- éviter d’installer des applications issues de sources inconnues ;
- désactiver l’aperçu complet du contenu des SMS sur l’écran de verrouillage.
Outils techniques : antivirus mobile, filtrage opérateur, applications bancaires
Quelques outils contribuent à réduire le risque :
- solution de sécurité mobile (antivirus, antimalware) sur smartphone Android ;
- activation des fonctions anti-spam de votre opérateur pour filtrer les SMS suspects ;
- usage systématique de l’application officielle pour toute opération bancaire ;
- vérification régulière des autorisations accordées aux applications installées.
Sensibiliser son entourage et sa structure (famille, PME, associations)
Les campagnes d’arnaques SMS ciblent aussi les PME et les structures plus modestes. Les responsables de trésorerie, les dirigeants et les collaborateurs disposant de pouvoirs de virement constituent des cibles privilégiées.
Une politique de sensibilisation inclut :
- des rappels réguliers lors de réunions d’équipe ;
- des consignes claires : aucun virement sur simple SMS, même signé au nom du dirigeant ;
- une procédure interne de vérification systématique (double validation, rappel via un autre canal) ;
- des exercices de simulation d’attaques pour ancrer les réflexes.
Astuce pour les petites entreprises : la mise en place d’un simple principe de double signature pour tout virement au-delà d’un certain montant réduit fortement le risque de transfert de fonds sous la pression d’un SMS ou d’un appel frauduleux.
Se protéger aussi contre les dérivés : phishing bancaire, faux sites et SMS associés
Les SMS ne sont qu’un maillon de la chaîne de fraude. Les mêmes groupes utilisent e-mails, réseaux sociaux et faux sites pour aboutir au même objectif : détourner vos fonds.
Phishing bancaire : lien entre email et SMS
Le phishing bancaire classique se fait plutôt par email, mais les fraudeurs lient souvent les deux canaux :
- un email prétendument envoyé par votre banque vous invite à vérifier une opération ;
- un SMS suit pour appuyer le caractère urgent de la demande ;
- les deux renvoient vers un même faux site.
Comprendre ces mécanismes renforce vos défenses face aux tentatives de phishing bancaire sous toutes leurs formes.
Smishing et fausses suspensions de compte
Un grand nombre d’arnaques SMS jouent sur la notion de « compte suspendu ». Ce schéma ne concerne pas uniquement les banques :
- fausse suspension de compte opérateur mobile ;
- faux blocage de compte de messagerie ;
- faux avertissement d’un service administratif ou d’un distributeur d’énergie.
Le réflexe reste le même : ne jamais réactiver un compte via un lien fourni par SMS. Toujours passer par l’application ou le site officiel saisi manuellement dans le navigateur.
Signaler les tentatives de phishing et smishing
Le signalement contribue à affaiblir les campagnes de phishing et de smishing. En plus du 33 700, plusieurs ressources complètent l’arsenal :
- les formulaires de signalement proposés par certaines banques ;
- les plateformes gouvernementales dédiées à la cybercriminalité ;
- les pages d’information spécialisées sur le signalement des SMS de phishing.
Remarque utile : une capture d’écran d’un SMS frauduleux, accompagnée de l’heure exacte de réception et du numéro émetteur, constitue un élément précieux pour les équipes antifraude et les forces de l’ordre. Conserver ces traces renforce aussi votre dossier en cas de litige avec la banque.
Arnaque SMS banque : adopter une culture de la méfiance constructive
Les arnaques SMS bancaires reposent sur un principe simple : détourner votre confiance et exploiter votre réaction émotionnelle. Une posture de méfiance constructive transforme chaque message reçu en question plutôt qu’en ordre à exécuter.
À terme, l’objectif consiste à intégrer quelques automatismes : ne jamais cliquer, toujours vérifier par un autre canal, considérer tout message alarmiste comme suspect jusqu’à preuve du contraire, refuser catégoriquement de communiquer des codes par téléphone ou par SMS, même sous la pression. En combinant ces réflexes avec les outils techniques proposés par les banques et les opérateurs, le terrain de jeu des escrocs se réduit progressivement.