

Un paiement en ligne qui bloque, aucun SMS de validation bancaire qui arrive… et la transaction reste en attente. Cette situation surprend, génère du stress et donne l’impression de ne plus rien contrôler.
Entre sécurité renforcée, 3D Secure, filtres anti‑spam et paramètres de téléphone, plusieurs éléments entrent en jeu. En comprenant précisément ces mécanismes, chaque utilisateur retrouve la main sur ses achats en ligne et limite les blocages répétés.
| Problème | Actions rapides |
| SMS de validation bancaire non reçu | Vérifier la couverture réseau et redémarrer le téléphone 📱 |
| Numéro ou filtrage bloquant | Contrôler que les SMS bancaires ne sont pas bloqués ou filtrés |
| Problème opérateur | Tester la réception d’un autre SMS ou contacter l’opérateur |
| Blocage côté banque | Mettre à jour ses coordonnées ou appeler le support bancaire 🏦 |
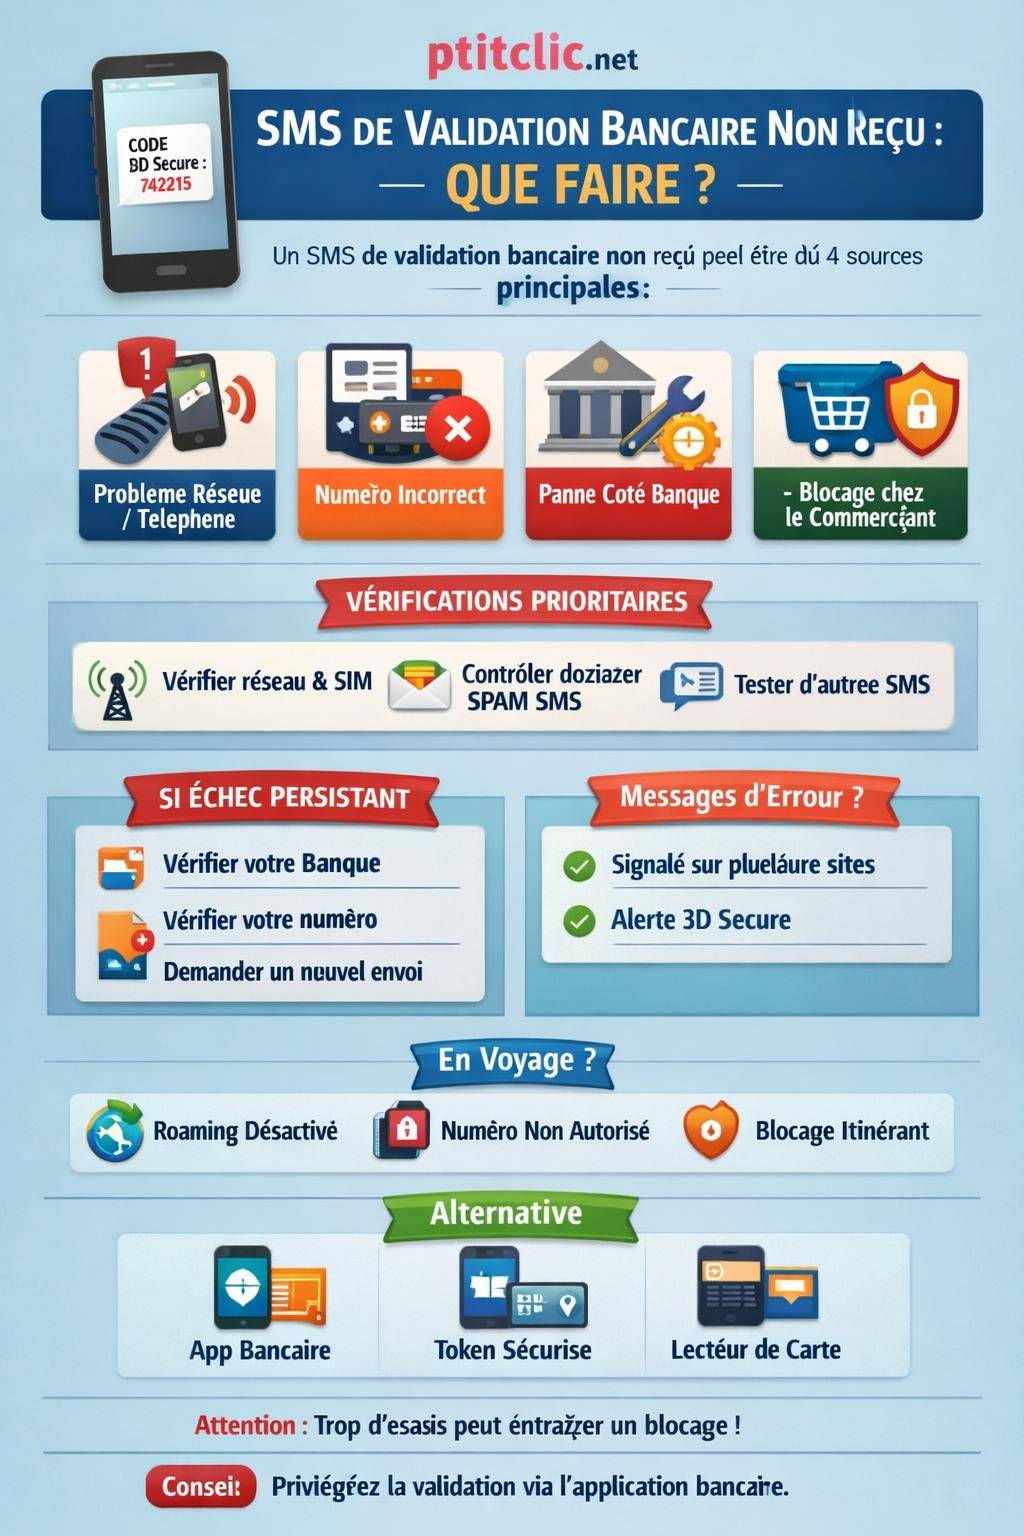
SMS de validation bancaire non reçu : comprendre le mécanisme de sécurité
Le SMS de validation bancaire s’inscrit dans le cadre de l’authentification forte imposée par la réglementation européenne (DSP2). L’objectif consiste à vérifier que le titulaire de la carte est bien à l’origine de l’opération. Ce message contient un code à usage unique, souvent appelé OTP (One-Time Password), nécessaire pour confirmer l’achat ou l’opération sensible.
Ce code de validation intervient généralement dans le dispositif 3D Secure. Selon la banque, ce service porte des noms commerciaux différents (Verified by Visa, Mastercard Identity Check, CB Secure, etc.), mais le principe reste identique : renforcer la sécurité des paiements en ligne par une double authentification.
« L’authentification forte du client repose sur l’utilisation d’au moins deux éléments appartenant aux catégories “connaissance”, “possession” et “inhérence” » – Extrait de la directive européenne DSP2.
Lorsque le SMS n’arrive pas, la banque ne reçoit aucun code de confirmation. La transaction échoue, ou reste en statut “en attente” puis est annulée. Cette situation ne signifie pas forcément un refus de la banque, mais souvent un blocage technique sur la chaîne d’envoi ou de réception du message.
Comprendre ces rouages aide à orienter les vérifications : carte, réseau mobile, paramètres du téléphone, sécurité anti‑fraude, application bancaire ou encore limites d’authentification.

Les causes courantes d’un SMS de validation bancaire non reçu
Un SMS de validation bancaire peut ne jamais parvenir pour plusieurs raisons. Certaines relèvent du téléphone ou de la ligne mobile, d’autres de la banque, parfois du commerçant en ligne. Passer ces causes en revue permet généralement d’identifier l’origine du blocage.
Problèmes liés au téléphone et à la ligne mobile
Le premier réflexe consiste à vérifier le bon fonctionnement de la ligne. Un simple dysfonctionnement réseau suffit à empêcher la livraison du SMS, même si l’utilisateur reçoit normalement ses messages habituels quelques minutes plus tôt.
Carte BancaireDélai remboursement fraude bancaire : combien de temps faut-il attendreLes points à inspecter en priorité :
- Couverture réseau insuffisante : zone blanche, sous-sol, bâtiment à forte isolation, itinérance à l’étranger.
- Mode avion activé ou données mobiles coupées, surtout lors d’un déplacement en train ou en avion.
- Carte SIM endommagée ou mal insérée, provoquant des pertes de réseau intermittentes.
- Boîte de réception saturée : certains téléphones anciens bloquent les nouveaux SMS au‑delà d’une limite.
- Filtre anti‑spam ou anti‑SMS commerciaux qui classe automatiquement les messages de la banque dans un dossier caché.
Une vérification rapide de ces éléments élimine déjà beaucoup de cas. Il suffit parfois de redémarrer le téléphone pour réinitialiser la connexion au réseau et permettre enfin l’arrivée du SMS retardataire.
Erreurs dans les coordonnées enregistrées auprès de la banque
Une autre cause récurrente concerne le numéro de téléphone déclaré à la banque. Si ce numéro est ancien, erroné ou mal formaté, le SMS ne parvient jamais au téléphone du titulaire de la carte.
Les situations fréquentes :
- Changement de numéro sans mise à jour dans l’espace client ou en agence.
- Numéro saisi avec une erreur de chiffre lors de la souscription du compte.
- Numéro étranger non reconnu par le système de la banque.
- Portabilité récente mal prise en compte, avec un routage encore instable vers l’opérateur actuel.
Lorsque la banque envoie bien le SMS, mais vers un numéro obsolète, aucune manipulation sur le téléphone ne résout le problème. Une mise à jour des données de contact devient alors indispensable.

Dysfonctionnement du système 3D Secure ou de la banque
Les plateformes bancaires s’appuient sur des prestataires techniques pour l’envoi des SMS de validation. Un incident sur ces infrastructures provoque parfois des retards importants, voire une absence totale de message.
Dans ce cas, l’utilisateur :
- Ne reçoit pas le SMS malgré un réseau parfait.
- Constante le même problème sur plusieurs sites marchands.
- Subit un message d’erreur générique du type « authentification indisponible ».
Les banques communiquent parfois ces incidents sur leur site ou leur application. En cas de doute, un appel rapide au service client permet de confirmer si un dysfonctionnement global affecte les envois de codes par SMS. Dans ce contexte, l’utilisation de l’application bancaire pour la validation constitue souvent une alternative directe et plus stable.
Blocage lié au site marchand ou au type de transaction
Certaines opérations déclenchent un niveau de contrôle supplémentaire. Montant élevé, pays exotique, marchand peu connu, historique incohérent : autant de signaux que les systèmes anti‑fraude analysent.
Dans ces cas :
- La banque choisit de refuser la transaction par précaution, sans même envoyer de SMS.
- Le commerçant applique ses propres filtres de sécurité et interrompt le processus de paiement.
- La plateforme technique qui gère le paiement redirige mal vers le système 3D Secure.
Lorsque les blocages surviennent principalement sur un seul site, un test sur un autre marchand fiable donne un indicateur précieux. Si l’achat passe ailleurs, l’origine du problème se situe probablement du côté du commerçant ou de son prestataire de paiement.

Vérifications immédiates à faire sur son téléphone et sa ligne
Avant de contacter sa banque, quelques contrôles techniques rapides éliminent une grande partie des incidents. Ces actions ne demandent ni expertise, ni outils spécifiques, seulement quelques minutes.
Contrôler le réseau et l’état de la carte SIM
Un signal réseau faible ou instable suffit à retarder la réception d’un SMS. Même avec quelques barres affichées, la liaison reste parfois trop fragile pour transporter les messages dans de bonnes conditions.
Les vérifications utiles :
- Désactiver puis réactiver le mode avion pour relancer la connexion réseau.
- Redémarrer le téléphone afin de forcer un nouvel enregistrement sur le réseau mobile.
- Tester l’envoi et la réception d’un SMS classique avec un proche.
- Si la SIM est ancienne, vérifier son état physique et l’absence d’oxydation.
En cas de déplacement à l’étranger, il faut également vérifier que l’itinérance (roaming) est bien activée, que l’offre mobile autorise la réception des SMS et que le téléphone s’est connecté à un opérateur partenaire.
Inspecter les paramètres de l’application SMS
Les applications de messagerie filtrent de plus en plus les messages automatiques. Certains smartphones gèrent même des dossiers « Notifications », « Promotions », « Services » qui regroupent les SMS de banques et de services en ligne.
Points à examiner :
- Les dossiers secondaires de l’application SMS (catégorie commerciale, promotions, services).
- La liste d’expéditeurs bloqués : numéros courts, numéros commençant par +33, etc.
- Les autorisations de l’application, notamment l’accès complet aux SMS.
- La présence d’applications tierces de filtrage installées récemment.
Sur certains téléphones, la fonction de protection anti‑spam classe les SMS de validation bancaire dans un onglet discret. Un rapide tour dans les paramètres suffit souvent à les faire réapparaître dans la boîte principale.
Tester la réception d’autres SMS techniques
Un test utile consiste à déclencher l’envoi d’un autre SMS de service : réinitialisation de mot de passe d’un réseau social, validation de compte sur une plateforme en ligne, double authentification d’un autre service.
Si aucun de ces messages n’arrive, le problème touche probablement la ligne ou le téléphone, plutôt que la banque. Si ces SMS fonctionnent, mais pas le code bancaire, l’origine du blocage se situe davantage du côté de la banque ou de son prestataire technique.
Actions à entreprendre du côté de la banque
Lorsque tous les contrôles techniques du téléphone semblent satisfaisants, l’étape suivante consiste à se tourner vers sa banque. Plusieurs éléments se vérifient à distance, via l’espace client ou l’application, tandis que d’autres nécessitent un contact avec le support.
Vérifier et mettre à jour le numéro de téléphone dans l’espace client
Le numéro utilisé pour l’envoi des SMS de validation correspond généralement au numéro de « contact principal » enregistré sur le compte. Un simple passage dans les paramètres du profil permet de confirmer ces informations.
Démarche fréquente :
- Se connecter à l’espace client web ou à l’application bancaire.
- Aller dans « Profil », « Données personnelles » ou « Coordonnées ».
- Contrôler le numéro enregistré, son indicatif (+33 pour la France, par exemple) et son format.
- Mettre à jour la donnée si elle est obsolète, puis valider.
Après modification, certaines banques exigent une confirmation par courrier, email ou contact téléphonique pour activer le nouveau numéro pour les opérations sensibles. Le délai de prise en compte varie selon les établissements.
Contrôler les options de sécurité liées aux paiements en ligne
Dans la rubrique « Sécurité » ou « Paiements par carte », plusieurs paramètres influencent le comportement des validations. Les banques permettent parfois de :
- Désactiver temporairement les paiements internet.
- Limiter le montant des transactions en ligne.
- Restreindre les paiements à certains pays ou types de commerçants.
- Basculer de l’authentification par SMS vers une validation via l’application bancaire.
Un paramètre désactivant les achats en ligne entraîne un refus silencieux, sans envoi de SMS. Dans ce cas, l’authentification ne se déclenche même pas. La consultation de ces options apporte souvent une première explication.
Contacter le service client ou le support technique
Lorsque les vérifications personnelles ne suffisent pas, un contact avec le service client reste la voie la plus directe pour débloquer la situation. Les conseillers ont accès aux journaux d’envoi, aux paramètres de sécurité et aux alertes déclenchées par les systèmes de détection de fraude.
Lors de l’appel, plusieurs questions reviennent régulièrement :
- La banque envoie‑t‑elle bien le SMS lors des tentatives de paiement ?
- Le numéro de téléphone est‑il correctement enregistré et actif dans le système ?
- Un blocage de sécurité existe‑t‑il sur la carte ou sur le profil client ?
- Un incident technique affecte‑t‑il actuellement les envois de SMS ?
Dans certains cas, le conseiller retire un blocage temporaire, réinitialise le dispositif 3D Secure ou propose une méthode d’authentification alternative, surtout si le problème se répète depuis plusieurs jours.
« Après plusieurs échecs de validation par SMS, ma banque a détecté un risque et bloqué les paiements en ligne. Un simple appel au service client a permis de réactiver la carte et de basculer vers une validation via l’application mobile. » – Témoignage d’un client confronté à un blocage récurrent.
SMS de validation bancaire et 3D Secure : ce qu’il faut comprendre
Le dispositif 3D Secure ne repose plus uniquement sur le SMS. La réglementation pousse progressivement les banques vers des solutions plus robustes et plus fiables, comme la validation dans l’application bancaire.
Fonctionnement général du 3D Secure
Lors d’un paiement en ligne, la page du commerçant redirige l’utilisateur vers un module sécurisé qui appartient à la banque ou à son prestataire. Ce module vérifie la carte, l’historique du client, le type de transaction, le pays, l’adresse IP et de nombreux autres paramètres.
Selon le niveau de risque estimé, plusieurs scénarios se présentent :
- Aucune authentification supplémentaire pour des montants faibles ou des marchands connus.
- Envoi d’un SMS contenant un code à usage unique.
- Notification dans l’application bancaire pour valider ou refuser l’opération.
- Demande d’informations complémentaires (date de naissance, code confidentiel, etc.).
Lorsque la banque choisit l’option SMS, un maillon supplémentaire apparaît : la chaîne technique d’envoi des codes, avec ses risques de saturation, de filtrage ou de retard.
Carte BancaireVotre carte bancaire est bloquée suite à 3 codes faux : nos solutions !Pour approfondir les problèmes liés à ce mécanisme, une lecture de la page 3D Secure problème fournit un éclairage utile sur les autres blocages possibles lors de l’authentification.
Limites de l’authentification par SMS
L’OTP envoyé par SMS a longtemps représenté la méthode privilégiée pour sécuriser les paiements en ligne. Cependant, cette solution présente plusieurs limites :
- Dépendance totale au réseau mobile et aux opérateurs.
- Risque de phishing ou de redirection malveillante du numéro.
- Difficultés pour les personnes en déplacement permanent ou en zone mal couverte.
- Délai parfois long entre l’envoi et la réception, surtout lors de pics d’activité.
Les banques tendent à réduire le recours au SMS pour passer à des méthodes d’authentification intégrées dans leurs propres applications, plus contrôlées et moins dépendantes d’acteurs externes.
Alternatives au SMS de validation bancaire
Pour diminuer les blocages liés aux SMS, la plupart des banques proposent désormais une autre forme d’authentification forte. Ces solutions reposent généralement sur l’application mobile de la banque et exploitent des éléments biométriques (empreinte, reconnaissance faciale) ou un code sécurisé.
Validation via l’application bancaire
La validation par application suit un schéma simple :
- Le client initie un paiement en ligne sur le site marchand.
- La banque envoie une notification sur le smartphone.
- L’utilisateur ouvre l’application bancaire.
- Un écran récapitule le montant, le marchand et la date.
- Le client valide avec un code personnel, une empreinte digitale ou la reconnaissance faciale.
Ce fonctionnement évite les aléas des SMS. La validation transite directement par le canal sécurisé de la banque, à l’intérieur de son propre écosystème. La connexion internet (Wi-Fi ou données mobiles) remplace la dépendance au réseau SMS.
Pour mettre en place ce mode de validation, la page application banque validation détaille les principes généraux et les bonnes pratiques pour activer ce type de dispositif.
Tableau comparatif : SMS vs application bancaire
| Critère | Validation par SMS | Validation via application bancaire |
|---|---|---|
| Dépendance technique | Réseau mobile, opérateur, filtrage SMS | Connexion internet (Wi-Fi ou données mobiles) |
| Niveau de contrôle par la banque | Intermédiaires multiples (opérateur, agrégateurs) | Canal interne entièrement géré par la banque |
| Confort d’utilisation | Lecture et saisie manuelle du code | Validation en un geste ou biométrie |
| Risque de non-réception | Fréquent (zone blanche, filtrage, saturation) | Plus rare, tant que l’application est fonctionnelle |
| Sécurité perçue | Code visible dans les notifications SMS | Information contenue dans une application sécurisée |
Autres méthodes d’authentification forte
En complément des deux grandes approches (SMS et application), certaines banques ou établissements de paiement utilisent :
- Des boîtiers physiques (token) générant un code unique.
- Des lecteurs de cartes nécessitant l’insertion de la carte bancaire.
- Des codes envoyés par e-mail, même si cette méthode reste moins répandue pour les paiements.
- Des questions secrètes associées à un autre facteur d’authentification.
Ces dispositifs apparaissent surtout dans les environnements professionnels, ou pour des profils d’utilisateurs qui ne souhaitent pas utiliser de smartphone pour sécuriser leurs opérations.
Que faire si le paiement est refusé à cause de l’authentification ?
Un SMS de validation non reçu conduit souvent à un paiement refusé pour authentification échouée. Les systèmes de paiement considèrent que le client n’a pas confirmé son identité, et l’opération reste incomplète.
Identifier si le refus vient d’un problème d’authentification
Lorsqu’un paiement échoue, plusieurs indices permettent de repérer une cause liée à l’authentification :
- Message d’erreur mentionnant « authentification 3D Secure » ou « code de validation ».
- Page de la banque qui se charge, puis disparaît sans proposer de code.
- Absence de débit sur le compte, avec un simple pré‑autorisations temporaire.
Pour creuser ces aspects, la page authentification paiement refusé synthétise les différents scénarios où la double authentification bloque la transaction.
Réagir après un échec répété de validation
Accumuler les tentatives de paiement sans résolution du problème risque de déclencher des systèmes automatiques de protection. Il vaut mieux adopter une démarche méthodique :
- Arrêter les tentatives après deux ou trois échecs consécutifs.
- Contrôler son téléphone, son numéro et ses paramètres de sécurité.
- Tester un autre mode de paiement si le site le propose (PayPal, virement, autre carte).
- Contacter le service client de la banque avant de réessayer.
En fonction de la situation, la banque lève un blocage, modifie le mode d’authentification ou conseille un autre moyen de paiement pour finaliser l’achat sans dégrader encore la situation.
Cas particuliers : voyages, changement de téléphone, ligne professionnelle
Certaines configurations créent des blocages spécifiques pour les SMS de validation. Les anticiper limite les surprises au moment d’un achat urgent ou d’une opération en ligne.
Voyages à l’étranger et paiement en mobilité
Lors d’un déplacement hors du pays de résidence, plusieurs facteurs influencent l’arrivée des SMS bancaires :
- Roaming désactivé sur le forfait, empêchant toute réception de SMS.
- Accord de roaming inexistant entre l’opérateur d’origine et le pays visité.
- Refus de certains SMS courts par les opérateurs locaux.
- Blocage de sécurité de la banque sur les paiements géolocalisés à l’étranger.
Avant un voyage, un rapide contrôle du forfait mobile et des paramètres de sécurité de la carte évite de se retrouver bloqué à l’hôtel ou au restaurant au moment de payer une réservation en ligne.
Changement de smartphone ou de numéro de téléphone
Un nouveau téléphone ou un changement de numéro constitue un moment sensible pour l’authentification bancaire. Plusieurs oublis se cumulent parfois :
- Ancien numéro toujours enregistré à la banque.
- Application bancaire non réinstallée ou non activée sur le nouveau smartphone.
- Codes de validation encore liés à l’ancien appareil.
Une bonne pratique consiste à :
- Mettre à jour le numéro de téléphone avant de résilier l’ancienne ligne.
- Activer l’application bancaire dès la prise en main du nouveau smartphone.
- Tester une opération non critique (consultation de compte, transfert entre comptes) pour vérifier le bon fonctionnement de l’authentification.
Utilisation d’un téléphone professionnel
L’usage d’un mobile fourni par une entreprise peut compliquer la réception des SMS bancaires. Les services informatiques appliquent parfois des politiques de filtrage, des restrictions de numéros ou l’installation d’applications de sécurité qui interceptent certains messages.
Plusieurs précautions améliorent la compatibilité :
- Vérifier avec le service IT si les SMS de numéros courts sont autorisés.
- Éviter de mélanger numéros personnels et professionnels dans les coordonnées bancaires.
- Préférer la validation via l’application bancaire installée dans un espace personnel sécurisé (profil personnel séparé).
Prévenir durablement les problèmes de SMS de validation bancaire
Une fois la situation débloquée, quelques habitudes permettent de limiter les récidives. L’objectif consiste à stabiliser le trio téléphone – ligne mobile – dispositif d’authentification.
Maintenir des coordonnées bancaires à jour
Garder un numéro de téléphone à jour dans chaque établissement financier évite une grande partie des blocages. Un simple réflexe de mise à jour à chaque changement de ligne facilite le bon déroulement des paiements ultérieurs.
Quelques pistes pratiques :
- Ajouter un rappel dans son agenda en cas de portabilité ou de changement d’opérateur.
- Vérifier les coordonnées une fois par an lors du suivi budgétaire.
- Informer la banque rapidement en cas de perte ou de vol de téléphone.
Adopter un mode d’authentification principal fiable
Parmi les options disponibles, choisir une méthode d’authentification stable et pratique simplifie le quotidien. De nombreux utilisateurs optent désormais pour la validation via l’application bancaire, en conservant le SMS en solution de secours.
Les avantages de cette approche :
- Réduction des dépendances aux SMS et aux aléas d’itinérance.
- Centralisation des validations dans un environnement sécurisé.
- Possibilité d’utiliser la biométrie pour fluidifier les confirmations.
Surveiller les signaux d’alerte liés à la sécurité
Une série de SMS de validation qui n’arrivent plus, des paiements refusés à répétition, des notifications inhabituelles de la banque : tous ces signaux méritent une réaction rapide. Ils indiquent parfois :
- Une tentative de fraude détectée.
- Un blocage préventif sur la carte.
- Un incident technique étendu sur le système d’authentification.
Un contact précoce avec la banque, avant même d’enchaîner les essais, évite souvent une aggravation de la situation et des blocages supplémentaires.
