

Votre carte bancaire vient d’être refusée lors d’un achat en ligne alors que tout semblait en ordre ? Entre plafond dépassé, sécurité renforcée et suspicion de fraude, les motifs de blocage se multiplient avec la montée du e‑commerce.
La bonne nouvelle : dans de nombreux cas, vous pouvez réagir en quelques minutes, parfois sans même appeler votre conseiller. Tout se joue dans la compréhension exacte de la cause du blocage, des messages d’erreur affichés et des bons réflexes à adopter dans l’ordre.
| Cause possible | Action rapide |
|---|---|
| Sécurité de la banque (opération jugée suspecte) | Confirmer votre identité via SMS ou application bancaire |
| Plafond atteint 💳 | Vérifier et augmenter le plafond dans l’application |
| Blocage 3D Secure | Réinitialiser le mode de validation ou mettre à jour le numéro de téléphone |
| Carte expirée ou endommagée | Commander une nouvelle carte via la banque |
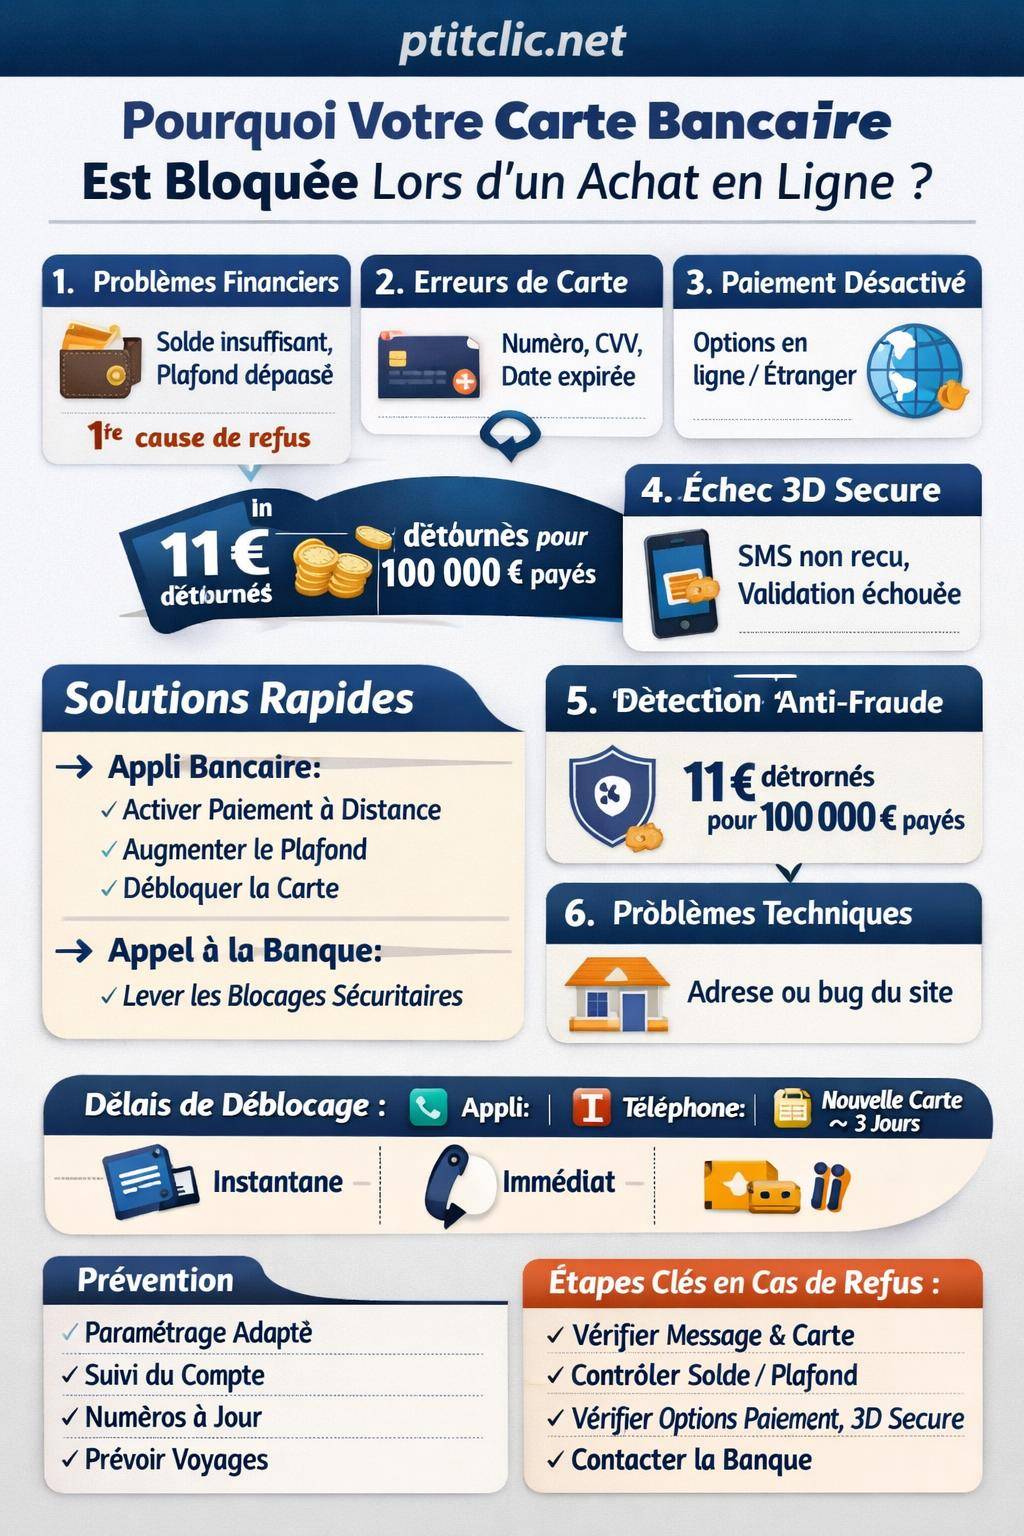
Carte bancaire bloquée sur internet : bien comprendre ce qui se passe
Un paiement refusé en magasin survient rarement pour les mêmes raisons qu’un blocage lors d’un achat en ligne. Les transactions e‑commerce mobilisent des systèmes de sécurité distincts, des plafonds spécifiques et un contrôle anti‑fraude beaucoup plus fin. Pour agir vite, il faut identifier précisément la source du blocage.
Chaque tentative de paiement en ligne laisse une trace : date, heure, site marchand, pays, montant, adresse IP. Les algorithmes des banques et réseaux de cartes analysent ces données pour autoriser ou refuser l’opération. En coulisse, plusieurs mécanismes peuvent entrer en jeu : limite de paiement internet, authentification 3D Secure, paramètres de sécurité de votre compte, lutte contre la fraude.

Les principaux messages d’erreur en paiement en ligne
Les sites marchands et les banques affichent rarement un message très détaillé. Toutefois, certains codes ou formulations orientent vers la cause réelle du blocage. Les plus fréquents :
- « Transaction refusée » ou « paiement refusé » : rejet par la banque émettrice, souvent lié au plafond, au solde ou à la sécurité.
- « Autorisation refusée » : problème d’autorisation par la banque (plafond, solde, découvert, blocage préventif).
- « Erreur d’authentification 3D Secure » : code SMS ou validation dans l’application non confirmé à temps.
- « Carte non autorisée pour ce type de paiement » : option paiement internet ou à l’étranger désactivée.
- « Informations de carte incorrectes » : numéro, date d’expiration ou cryptogramme erronés.
Ces indices orientent immédiatement vers la solution à privilégier : ajuster un plafond, réactiver un service, corriger une information ou sécuriser un compte potentiellement compromis.
Toutes les causes de blocage d’une carte bancaire pour un achat internet
Une carte bancaire bloquée pour achat en ligne ne signifie pas forcément un problème grave. Dans de nombreux cas, l’origine est purement technique ou liée à vos propres paramètres. D’autres situations relèvent en revanche de la prévention de la fraude ou d’une anomalie sur le compte.
Carte BancaireDélai remboursement fraude bancaire : combien de temps faut-il attendreVoici les scénarios les plus courants, directement liés aux paiements par carte sur internet, en France ou à l’étranger.
Problèmes de solde, de plafond ou de découvert
Les éléments financiers de base restent la première source de refus de paiement par carte en ligne. Même si votre carte fonctionne en magasin, le cumul des transactions et les spécificités du e‑commerce peuvent déclencher un blocage temporaire.
- Solde insuffisant : le montant de l’achat dépasse le solde disponible, en tenant compte des opérations déjà en cours de traitement.
- Dépassement du plafond de paiement hebdomadaire ou mensuel : chaque carte possède une limite glissante, souvent distincte pour les paiements en ligne.
- Dépassement du découvert autorisé : au‑delà du découvert contractuel, la banque bloque les paiements, prioritairement sur internet.
Les paiements e‑commerce s’ajoutent aux retraits, aux paiements en magasin, aux abonnements, parfois même à des cautions temporaires (hôtels, locations, services en ligne). Le plafond se sature alors plus vite que prévu.
En cas de plafond régulièrement atteint, une solution consiste à ajuster durablement vos limites. Une page dédiée explique justement comment augmenter le plafond de carte de manière encadrée et sécurisée.

Erreur de code PIN, de CVV ou de coordonnées de carte
Lors d’un achat sur internet, le code PIN n’est pas utilisé, mais d’autres informations deviennent cruciales : numéro de carte, date d’expiration, cryptogramme visuel (CVV) et parfois nom exact du titulaire.
- Coordonnées de carte incorrectes : un seul chiffre erroné suffit à bloquer l’opération.
- Cryptogramme CVV invalide : le code à trois chiffres au dos de la carte reste indispensable pour la plupart des paiements en ligne.
- Carte neuve non activée : si la carte de remplacement n’a pas encore servi en retrait ou en paiement physique, certaines banques refusent les paiements internet.
En parallèle, un code PIN saisi plusieurs fois de suite de manière erronée en magasin peut verrouiller la carte pour l’ensemble des usages, y compris en ligne. Les systèmes considèrent alors la carte comme potentiellement compromise.
« Au‑delà de 3 tentatives de code erroné, la carte se bloque par défaut sur la plupart des réseaux, y compris pour les paiements à distance. »
Options de paiement en ligne désactivées
De nombreuses banques permettent d’activer ou de désactiver, à la demande, les paiements sur internet pour limiter les risques d’utilisation frauduleuse. Cette fonction rassure, mais elle bloque automatiquement un achat si l’option reste désactivée.
Deux paramètres jouent un rôle clé :
- Option paiement en ligne/paiement à distance : désactivation volontaire par l’utilisateur ou blocage automatique après un incident.
- Activation du paiement à l’étranger : restriction géographique si le site marchand est localisé hors de la zone autorisée.
Pour toute transaction sur un site hors de France ou en devise étrangère, un paramétrage spécifique devient souvent nécessaire. Une ressource dédiée détaille la marche à suivre pour activer le paiement à l’étranger de façon encadrée.

Problèmes d’authentification 3D Secure (code SMS, push, validation appli)
La généralisation du 3D Secure modifie profondément la manière dont les banques autorisent les paiements en ligne. Sans authentification forte, la transaction est simplement refusée.
- Échec de l’authentification 3D Secure : code SMS non saisi, expiré ou refusé, ou bien notification push non validée dans l’application.
- Numéro de téléphone obsolète : impossibilité de recevoir le SMS de validation si le numéro n’est plus à jour.
- Délais dépassés : la fenêtre de validation se ferme généralement au bout de 60 à 120 secondes.
En cas d’erreurs répétées, certains systèmes déclenchent un blocage temporaire des paiements en ligne pour cette carte. Il devient alors nécessaire de passer par la banque pour rétablir la situation et vérifier qu’aucune usurpation n’est en cours.
Blocage anti‑fraude et détection de comportements inhabituels
La lutte contre la fraude en ligne repose sur l’analyse comportementale : comparaison des montants habituels, des pays de connexion, des heures de paiement, des typologies de marchands. Le moindre comportement jugé inhabituel peut entraîner un refus ou un blocage préventif.
- Montant élevé inhabituel pour votre profil de dépense moyen.
- Lieu inhabituel : achat géolocalisé depuis un pays jamais utilisé auparavant.
- Transactions rapprochées : plusieurs tentatives sur des sites différents en quelques minutes.
- Dépassement des limites internationales : montant cumulé trop élevé hors de votre pays de résidence.
Les chiffres confirment l’augmentation des contrôles : environ 11 euros détournés pour 100 000 euros payés, un niveau qui implique une surveillance constante des flux. Dans ce contexte, un comportement atypique déclenche parfois un blocage même lorsque le titulaire est à l’origine de l’achat.
« Les systèmes de scoring anti‑fraude n’accusent pas le client, ils appliquent un principe de précaution systématique dès qu’un doute se présente. »
Informations de facturation et paramètres e‑commerce incorrects
Au‑delà des données de la carte, les plateformes de paiement vérifient aussi les informations de facturation. Une incohérence entre adresse, pays, nom et paramètres de compte déclenche un refus.
- Adresse de facturation incompatible avec celle enregistrée auprès de la banque.
- Compte client sur le site marchand incomplet ou mal renseigné.
- Interface de paiement instable : problème technique côté marchand ou côté PSP (prestataire de paiement).
Dans ces cas‑là, la banque n’est pas forcément responsable. Le problème se situe parfois au niveau du site marchand, de la passerelle de paiement ou du réseau de cartes.
Comment débloquer une carte bancaire bloquée pour un achat internet
La méthode de déblocage dépend directement de la cause identifiée. Dans certains cas, une simple opération sur votre application bancaire suffit. Dans d’autres, un contact avec un conseiller ou une opposition définitive devient nécessaire.
Les procédures ci‑dessous couvrent l’essentiel des cas rencontrés lors d’un blocage de carte sur internet, depuis le refus ponctuel jusqu’à l’impossibilité totale de payer en ligne.
Déblocage immédiat via l’application bancaire ou l’espace client
De plus en plus d’établissements permettent un contrôle direct des paramètres carte. Ces outils offrent un levier rapide lorsque le refus de paiement vient d’un simple réglage de sécurité.
- Activation du paiement à distance : bascule d’un simple bouton pour autoriser les achats en ligne.
- Activation du paiement à l’étranger : permission temporaire pour certains pays ou zones monétaires.
- Réglage des plafonds : adaptation des limites de paiements en ligne, souvent immédiatement effective.
- Déblocage temporaire : certaines banques permettent de verrouiller/déverrouiller la carte à volonté.
Les néobanques et certaines banques en ligne offrent un blocage/déblocage gratuit et illimité via l’application, en quelques secondes. À l’inverse, certains établissements traditionnels réservent encore cette fonction à leurs conseillers. Le paysage reste donc très hétérogène.
| Type d’établissement | Paramétrage carte en ligne | Déblocage paiement internet |
|---|---|---|
| Néobanques | Quasi intégral (plafonds, blocage, zones géo) | Blocage/déblocage instantané via appli |
| Banques en ligne | Activation paiement à distance et à l’étranger, modification des plafonds | Souvent immédiat après validation |
| Banques traditionnelles | Variable selon les offres et les cartes | Parfois appli, parfois uniquement via conseiller |
Contact téléphonique avec la banque pour un déblocage supervisé
Lorsque l’origine du blocage n’est pas claire, un appel au service client ou au centre d’opposition constitue souvent la voie la plus directe. Après vérification de votre identité, le conseiller accède à l’historique précis des refus et au détail du motif.
- Déblocage immédiat après identification lorsque le blocage repose sur un seuil de sécurité ou une suspicion légère.
- Adaptation temporaire des plafonds pour valider un achat ponctuel plus élevé que d’habitude.
- Vérification d’une alerte fraude déclenchée à tort par un comportement inhabituel.
Dans certaines situations, le conseiller peut aussi recommander un changement de carte si le blocage répété révèle un problème technique ou une exposition possible des données bancaires.
« En cas de doute sur l’origine d’un blocage, privilégier un appel au numéro officiel de sa banque, jamais un numéro communiqué par SMS ou par mail. »
Rendez‑vous en agence et intervention du conseiller
Lorsque l’incident se répète ou concerne des montants significatifs, un échange en face à face permet souvent de clarifier la stratégie : ajustement de plafonds, changement de gamme de carte, paramétrage plus fin des usages à l’étranger.
Le rendez‑vous sert aussi à faire le point sur :
- Les plafonds de paiement actuels par type de canal (magasin, internet, sans contact, international).
- Le découvert autorisé et ses modalités, notamment à l’approche de l’entrée en vigueur du durcissement prévu le 20 novembre 2026.
- La pertinence d’un virement ponctuel plutôt que d’un paiement carte pour certaines dépenses.
Certains établissements s’engagent à procéder à un déblocage immédiat en agence lorsque la situation l’exige (voyage en cours, achat urgent en ligne, validation d’une réservation).
Gestion des délais de déblocage et solutions alternatives
Le délai de retour à la normale dépend du type d’incident et de la procédure engagée :
- Déblocage par téléphone : en général immédiat, une fois l’authentification réussie.
- Déblocage via application ou espace client : actif quasi instantanément, sauf restriction propre à la banque.
- Remplacement de carte : en moyenne 3 jours en livraison urgente, parfois davantage en mode standard.
- Retour à un découvert autorisé : souvent J+1 après régularisation effective du compte.
En attendant le rétablissement des paiements par carte, plusieurs options évitent de rester bloqué :
- Virement SEPA instantané : envoi immédiat et souvent gratuit vers un autre compte (le vôtre ou celui d’un proche).
- Virement traditionnel : délai variable selon les banques et les pays.
- Virement SWIFT pour l’international : 3 à 4 jours ouvrables en moyenne.
Pour certaines opérations (loyer, achat important, règlement à un professionnel), un virement offre d’ailleurs plus de traçabilité et une meilleure maîtrise des plafonds que le paiement par carte.
Cas particuliers : opposition, fraude, découvert et e‑commerce
Un blocage de carte n’a pas toujours vocation à être levé. Dans des situations de fraude avérée, de perte ou de vol, l’objectif est de rendre la carte totalement inutilisable, y compris en ligne, puis de la remplacer.
À l’inverse, certains blocages liés au découvert ou à un incident de paiement se résolvent par une simple régularisation. Ces nuances pèsent sur les démarches à entreprendre et sur les frais éventuels.
Carte potentiellement compromise : opposition définitive
Dès qu’un paiement suspect apparaît sur le relevé ou qu’une tentative de fraude est signalée, la priorité ne consiste plus à débloquer la carte, mais à la rendre inutilisable. Cette démarche passe par une opposition formelle.
- Opposition carte : coût compris entre 15 et 30 euros dans la plupart des banques, parfois gratuit selon les offres.
- Nouvelle carte : environ 10 euros pour un renouvellement anticipé.
- Réédition du code : autour de 10 euros lorsque le code PIN doit être renvoyé.
L’opposition annule la validité de la carte sur l’ensemble des canaux : distributeurs, magasins, paiements à distance. Un remplacement devient alors nécessaire, avec un délai moyen de 3 jours en livraison accélérée.
« Une carte ayant servi sur un site frauduleux mérite presque toujours une opposition, même en l’absence de débit immédiat. Les fraudeurs conservent parfois les données plusieurs semaines avant de les exploiter. »
Blocage lié au découvert ou à un incident de paiement
Lorsque le blocage découle d’une situation financière tendue, l’enjeu se situe moins sur la carte que sur le compte lui‑même. La banque limite alors les paiements, en priorité sur internet, pour éviter une aggravation du découvert.
Pour sortir de cette situation :
- Approvisionner le compte : virement entrant, dépôt de chèque ou d’espèces si la banque le permet.
- Négocier le découvert autorisé avec le conseiller, dans le respect du cadre réglementaire en cours de durcissement.
- Étalement de certaines dépenses : mise en place de prélèvements ou de paiements fractionnés lorsque le marchand l’accepte.
Une fois le compte revenu à l’équilibre, les paiements reprennent en général dès le lendemain ouvré (J+1), voire plus tôt si l’incident s’avère isolé et rapidement régularisé. Pour aller plus loin sur les cas de refus liés à la situation du compte, une ressource spécifique traite du paiement refusé par carte bancaire et de ses autres origines possibles.
Blocage ciblé sur certains marchands ou certains pays
Les systèmes de prévention des fraudes établissent parfois des listes de sites ou de catégories de marchands à risque. Dans ce cas, un paiement passe sur un site, mais se bloque sur un autre, sans raison apparente pour le client.
Ce phénomène s’observe notamment :
- Sur des sites basés hors zone SEPA, même lorsqu’ils affichent des prix en euros.
- Sur des plateformes de jeux, paris, cryptomonnaies ou contenus réservés aux adultes.
- Sur des marchands récemment signalés pour tentatives d’escroquerie.
Un échange avec la banque clarifie alors si le blocage résulte :
- D’une politique interne qui interdit certaines catégories de paiements.
- D’une liste noire temporaire liée à une vague de fraudes sur un site en particulier.
Dans ce type de scénario, le déblocage n’est pas toujours possible, même à la demande du client. Une alternative consiste alors à privilégier un autre moyen de paiement ou un autre marchand offrant un niveau de garantie plus satisfaisant.
Prévenir les blocages de carte lors des achats sur internet
Une carte bancaire qui se bloque au moment de payer en ligne perturbe un achat, un voyage, une réservation ou tout simplement un achat du quotidien. Certaines habitudes réduisent sensiblement ces incidents, sans renoncer à la sécurité.
La prévention repose sur un trio simple : paramétrage rigoureux, suivi régulier du compte et compréhension des mécanismes de sécurité (3D Secure, plafonds, alertes). Quelques ajustements suffisent souvent à rendre les paiements plus fluides, tout en restant protégés.
Paramétrer finement sa carte pour l’e‑commerce
Un paramétrage adapté à vos habitudes limite les blocages intempestifs. La logique consiste à coller au plus près de votre profil de dépense, en évitant les marges trop étroites ou au contraire disproportionnées.
- Adapter les plafonds à la réalité de vos achats : mensualités de loyer, billets d’avion, réservations d’hôtels, matériel informatique, etc.
- Activer le paiement à distance uniquement sur la carte réellement utilisée pour le e‑commerce.
- Limiter les zones géographiques aux pays dans lesquels vous achetez réellement en ligne.
- Mettre à jour régulièrement le numéro de téléphone utilisé pour le 3D Secure.
Les banques qui proposent un suivi détaillé des plafonds (montant déjà consommé, montant restant) offrent un avantage concret pour éviter les blocages inattendus au milieu d’un tunnel de commande.
Suivi renforcé du compte et des paiements digitaux
Les paiements en ligne pèsent désormais une part significative des dépenses par carte : environ 30 % en 2025, contre 27 % en 2022. La proportion grimpe à 38 % pour les moins de 35 ans, contre 20 % pour les plus de 55 ans. Cette diversité d’usages nécessite un suivi régulier.
Carte BancaireVotre carte bancaire est bloquée suite à 3 codes faux : nos solutions !Quelques réflexes utiles :
- Activer les alertes SMS ou push pour chaque paiement internet ou international.
- Contrôler fréquemment la liste des abonnements récurrents (streaming, logiciels, services cloud).
- Analyser les montants inhabituels ou les débits en devise étrangère.
- Vérifier les paiements récurrents en cours avant un gros achat en ligne pour éviter un dépassement de plafond.
En repérant tôt les anomalies, vous évitez les blocages brutaux liés à une suspicion de fraude ou à un découvert non anticipé.
Comprendre les limites de la carte pour mieux les contourner
Une carte bancaire n’est pas la solution unique pour tous les règlements en ligne. Certaines opérations s’effectuent plus sereinement par virement ou via des solutions spécialisées, surtout lorsque les montants dépassent largement les usages habituels.
Pour gagner en souplesse :
- Utiliser le virement instantané pour les montants élevés ou les transferts entre comptes personnels.
- Réserver la carte aux dépenses du quotidien et aux services récurrents maîtrisés.
- Éviter de concentrer toutes les dépenses sur une seule carte lorsque les plafonds sont régulièrement atteints.
Cette répartition limite à la fois les risques de blocage et l’impact d’une éventuelle fraude sur un seul moyen de paiement.
Anticiper les achats à l’étranger et en devises
Les paiements sur des sites étrangers soulèvent toujours plus de contrôles, même lorsqu’ils s’effectuent depuis la France. Les banques surveillent tout particulièrement les devises, les zones géographiques à risque et les marchands installés hors d’Europe.
Avant un achat en ligne sur un site basé à l’étranger :
- Vérifier si le paiement à l’étranger est bien autorisé sur votre carte.
- Contrôler les frais de change et les commissions éventuelles.
- Limiter la période d’activation aux quelques heures nécessaires pour l’achat.
En anticipant ce type de paiement, vous réduisez les blocages de carte liés à la détection automatique d’un lieu inhabituel ou d’un flux en devise non prévu.
En résumé opérationnel : que faire dès qu’un paiement internet est refusé ?
Un achat refusé sur internet ne signifie pas systématiquement que la carte est définitivement bloquée. Une démarche structurée, en quelques étapes, permet de qualifier vite la situation et de choisir la bonne action.
Approche possible :
- Étape 1 : relire avec précision le message d’erreur et vérifier les coordonnées de la carte (numéro, date, CVV).
- Étape 2 : vérifier le solde, le plafond et les paiements récents dans l’application.
- Étape 3 : contrôler l’activation du paiement en ligne et, si besoin, à l’étranger.
- Étape 4 : recommencer la transaction après validation 3D Secure avec un téléphone à jour.
- Étape 5 : appeler la banque en cas de refus persistant ou de suspicion de fraude.
En suivant cette logique, la majorité des blocages se résolvent sans délai ou avec une simple intervention de votre conseiller, tout en préservant la sécurité de vos paiements sur internet.
