

Une carte bancaire volée ne se résume pas à un simple morceau de plastique disparu. Quelques minutes suffisent pour que des achats, des retraits ou des paiements en ligne vident un compte, surtout quand le titulaire hésite ou ne connaît pas les bons réflexes.
Les chiffres récents montrent un paradoxe : le taux de fraude sur carte atteint un niveau historiquement bas, alors que certaines techniques d’arnaques progressent fortement. Ce contraste cache une réalité précise que beaucoup sous-estiment au moment où ils remarquent le vol de leur carte…
| Réflexe | Pourquoi c’est important |
| Faire opposition immédiatement ☎️ | Bloque tout paiement et retrait frauduleux. |
| Contacter sa banque | Permet d’obtenir une nouvelle carte et de sécuriser le compte. |
| Vérifier les opérations récentes | Aide à repérer les débits suspects pour un remboursement. |
| Déposer une plainte | Utile en cas d’usurpation d’identité ou de fraude avérée. |
Carte bancaire volée : comprendre le risque réel et immédiat
Une carte bancaire volée ouvre une fenêtre de tir aux fraudeurs. Même si les systèmes de paiement sont plus robustes, les voleurs exploitent la moindre faille : code PIN observé, absence d’opposition rapide, paiements en ligne sans authentification forte, données déjà compromises lors d’une cyberattaque.
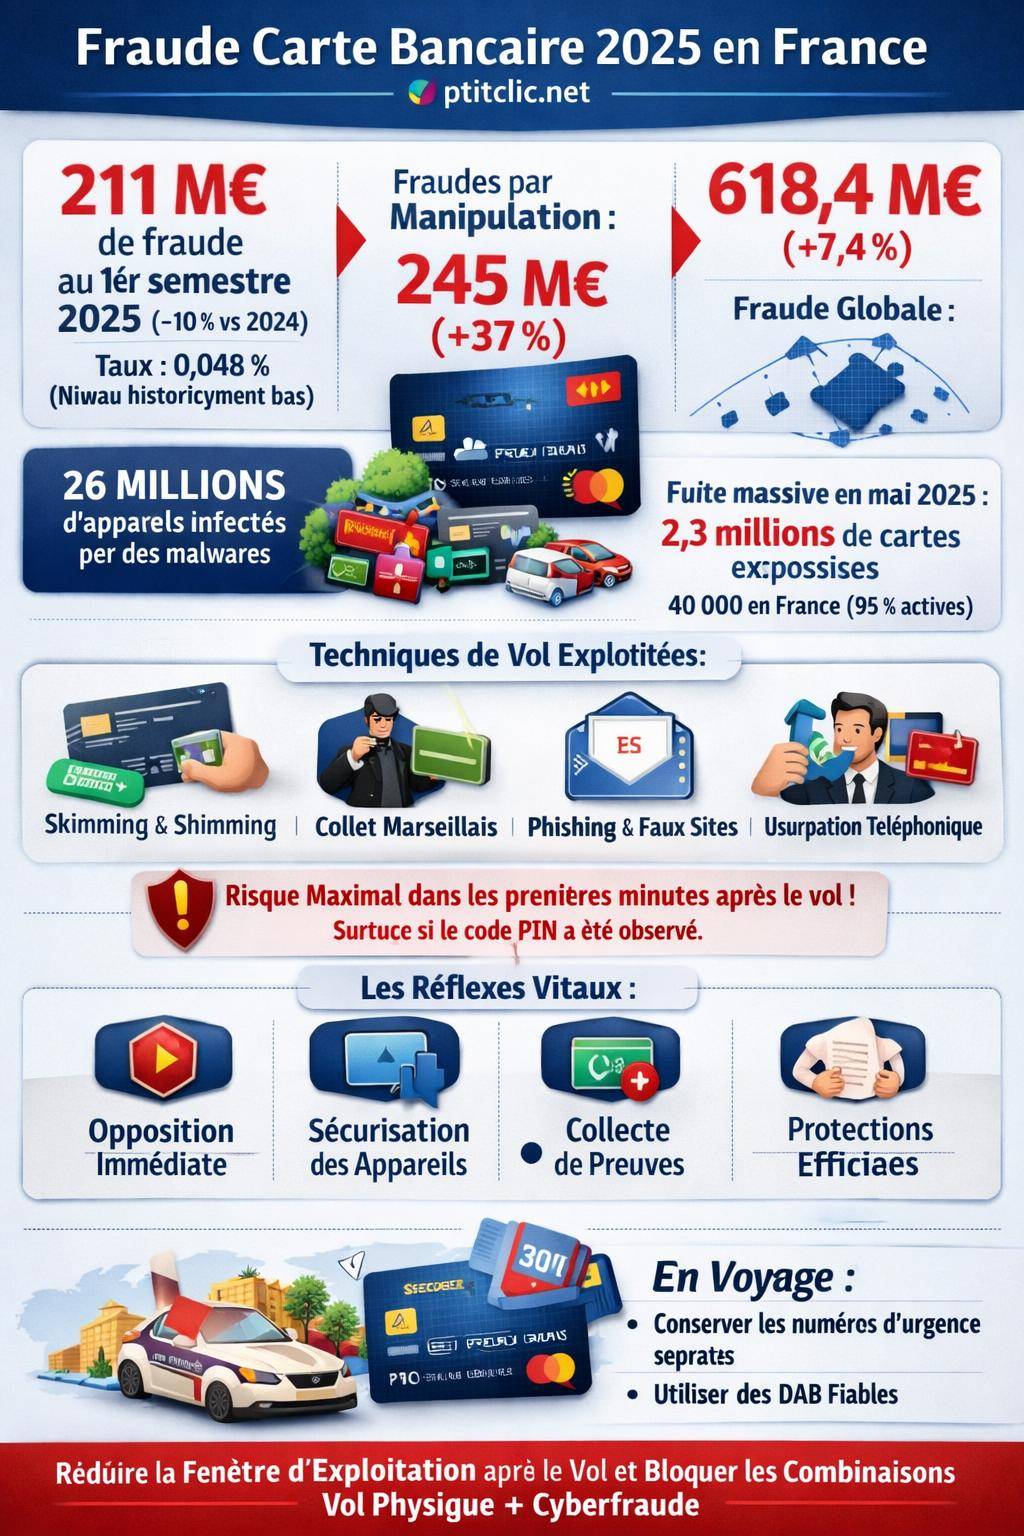
En 2025, le montant de la fraude par carte bancaire en France au premier semestre atteint environ 211 millions d’euros, avec une baisse proche de 10 % par rapport à 2024. Le taux de fraude descend à 0,048 % contre 0,053 % un an plus tôt, niveau présenté comme un plus bas historique. Pourtant, dans le même temps, les montants liés aux fraudes par manipulation de la victime grimpent à près de 245 millions d’euros, en hausse d’environ 37 %. Les voleurs ciblent surtout le comportement de l’utilisateur au moment critique.
Les fraudeurs ne se limitent plus au simple vol matériel de la carte. Ils combinent parfois plusieurs approches : pickpocket, observation du code, piratage des données, appels téléphoniques d’usurpation d’identité, faux SMS de sécurité bancaire. Un réflexe hésitant ou un appel mal géré suffit souvent pour leur laisser le champ libre.

Les tout premiers réflexes en cas de carte bancaire volée
En cas de vol, la priorité consiste à bloquer immédiatement la carte pour empêcher toute utilisation ultérieure. La réactivité chronologique joue en votre faveur lorsque vous devrez faire valoir vos droits auprès de votre banque et contester d’éventuelles opérations frauduleuses.
Carte BancaireDélai remboursement fraude bancaire : combien de temps faut-il attendreDans cette phase, trois actions s’enchaînent : opposition, sécurisation des appareils et recueil de preuves. Chacune a un impact direct sur le montant qui restera éventuellement à votre charge et sur la rapidité de remboursement.
1. Faire opposition sur la carte bancaire sans délai
Le réflexe numéro un reste l’opposition carte bancaire. Ce blocage rend la carte inutilisable chez les commerçants, sur internet et aux distributeurs. En France, plusieurs canaux existent pour agir vite.
- Le numéro d’opposition de votre banque, indiqué sur votre carte, votre relevé ou votre espace client.
- Le serveur interbancaire d’opposition si vous n’avez pas le numéro de votre banque sous la main.
- L’application mobile de la banque, qui permet souvent de bloquer la carte en quelques secondes.
Pour approfondir les démarches par canal, les délais pris en compte et les cas particuliers, une page dédiée détaille le sujet : procédure complète d’opposition à une carte bancaire.
« L’horodatage de l’opposition sert de repère juridique. Toutes les transactions postérieures à ce blocage ne peuvent pas, en principe, vous être imputées si vous n’avez pas fait preuve de négligence grave. »
Pendant votre appel, notez l’heure, le nom de l’interlocuteur, le numéro de dossier et, si possible, demandez une confirmation écrite de l’opposition (email ou message dans l’espace client). Ce relevé simplifie les échanges ultérieurs avec le service réclamations.
2. Sécuriser vos accès numériques et vos appareils
Le vol physique de la carte intervient parfois après une compromission en ligne. Depuis 2023, plus de 26 millions d’appareils sont recensés comme contaminés par des malwares de type infostealers, dont Redline, Risepro ou Stealc en 2024. Ces logiciels espion collectent les identifiants, mots de passe et données de carte stockées dans le navigateur ou dans certaines applications.
Après le vol de votre carte, adoptez une approche globale :
- Changez immédiatement les mots de passe de votre espace bancaire, de votre messagerie principale et de vos comptes marchands les plus utilisés.
- Vérifiez la présence d’applications inconnues sur votre téléphone et votre ordinateur, puis lancez un scan antivirus complet.
- Désactivez les moyens de paiement enregistrés dans les portefeuilles mobiles associés à la carte volée.

3. Rassembler les preuves du vol
Pour faciliter la contestation des opérations, rassemblez toutes les informations dès que possible :
- date, heure et lieu présumés du vol (transport, commerce, domicile, retrait…)
- tickets de caisse ou relevés montrant la dernière utilisation légitime de la carte
- captures d’écran des transactions suspectes visibles dans votre application bancaire
- copie de la déclaration de vol (police ou gendarmerie)
Ce dossier complet rassure votre banque sur la réalité du vol et accélère la prise en charge de votre demande de remboursement.
Déclarer le vol de carte bancaire : banque, police, assurances
Après l’opposition, la déclaration du vol structure la suite des démarches. Elle conditionne parfois l’indemnisation, en fonction des contrats d’assurance et des garanties incluses dans votre carte.

Déclaration à la banque : formaliser la situation
Une fois l’opposition réalisée, contactez le plus vite possible votre conseiller ou le service clients. L’objectif consiste à consigner par écrit les circonstances du vol et à verrouiller toute ambiguïté sur votre responsabilité.
Dans la plupart des cas, la banque vous demande :
- un récit précis des faits (date, heure, lieu, contexte : transport, commerce, domicile, vol dans un sac, etc.)
- une copie de la déclaration de vol déposée en commissariat ou en gendarmerie
- la liste des opérations que vous contestez explicitement
« Plus la chronologie entre la dernière utilisation légitime, le vol, l’opposition et la déclaration est claire, plus la banque traite efficacement la demande de remboursement. »
Plainte ou déclaration de vol auprès des forces de l’ordre
Le dépôt de plainte n’est pas uniquement symbolique. Il sert de support officiel pour vos échanges avec la banque et vos éventuelles garanties d’assurance. Certaines cartes haut de gamme exigent la production d’un procès-verbal pour activer certaines protections.
Lors de la déclaration :
- donnez la plage horaire la plus précise possible du vol ;
- mentionnez les lieux fréquentés avant la découverte du vol (stations-service, DAB, commerces) ;
- précisez si le voleur a eu un accès possible à votre code PIN (papier dans le portefeuille, observation au DAB, code trop simple…).
Informer son assurance et les services associés à la carte
De nombreuses cartes incluent des assurances moyens de paiement ou des services d’assistance. Ces garanties prennent parfois en charge :
- le remboursement de certains retraits frauduleux avant opposition ;
- les frais de refabrication de documents et de cartes ;
- un accompagnement en cas de vol à l’étranger.
Relisez les conditions générales associées à votre carte et à votre contrat d’assurance habitation. Certaines options prévoient un plafond de prise en charge ou un délai maximal pour la déclaration (24, 48 ou 72 heures). Plus vous agissez tôt, plus vous exploitez pleinement ces garanties.
Fraude après vol de carte : que risque réellement le titulaire ?
Le vol de la carte n’entraîne pas automatiquement des pertes définitives pour le titulaire. Le cadre légal prévoit une répartition de la responsabilité entre la banque et le client, selon le type d’opération et le moment où le vol est signalé.
Les litiges tournent souvent autour de la question de la négligence : code noté sur un papier dans le portefeuille, divulgation volontaire de données, retard manifeste dans l’opposition, absence de contestation des opérations dans un délai raisonnable.
Remboursement des opérations frauduleuses : principe général
En France, le principe suit une logique simple : lorsqu’un paiement ou un retrait est non autorisé, la banque doit, en règle générale, rembourser le titulaire, sauf si elle démontre une fraude de sa part ou une négligence grave.
Dans la pratique :
- en cas de paiement sans contact effectué après le vol mais avant l’opposition, la banque couvre la majorité des montants au-delà d’un certain seuil cumulé ;
- pour les paiements sur internet réalisés sans authentification forte (absence de 3D Secure ou de validation par application), la responsabilité du client reste généralement limitée ;
- pour les retraits au distributeur avec composition du code, la banque peut chercher à établir une négligence (code noté, code trop évident, observation rendue possible).
« La jurisprudence rappelle régulièrement qu’un code PIN noté sur un papier conservé avec la carte ou dans le portefeuille s’apparente à une négligence manifeste du titulaire. »
Fraudes en hausse : manipulation et usurpation d’identité
Alors que le taux global de fraude à la carte recule, les arnaques par manipulation de la victime progressent fortement. Les fraudeurs excellent dans l’art de se faire passer pour la banque, l’assurance ou même un service de sécurité officiel.
Les méthodes les plus observées en 2025 :
- appels provenant de numéros banalisés en 06 ou 07 se présentant comme un « service fraude » ;
- SMS frauduleux indiquant un prétendu blocage de carte ou une opération suspecte et renvoyant vers un faux site ;
- appels d’usurpation d’identité de conseiller bancaire demandant de « valider » un code 3D Secure ou de communiquer les numéros de carte.
Dans ces scénarios, les victimes participent, souvent sans s’en rendre compte, à la validation des opérations frauduleuses. Les échanges sont fréquemment enregistrés par les escrocs, qui n’hésitent pas à les utiliser comme pseudo-preuve d’un accord du client en cas de contestation.
Un guide complet sur la réaction à adopter face à ce type de fraude, notamment en cas de débit déjà passé sur le compte, est proposé ici : réagir efficacement à une fraude de carte bancaire.
Techniques utilisées après vol de carte : panorama des risques
Une carte volée peut alimenter plusieurs types de fraudes. Dans certains cas, le voleur exploite la carte immédiatement. Dans d’autres, elle rejoint un circuit organisé de cartes compromises, parfois combiné à des données récupérées en ligne via malwares ou fuites de bases de données.
Skimming, shimming et collet marseillais
Les fraudeurs ne se contentent pas du portefeuille dérobé. Ils manipulent aussi l’infrastructure de paiement elle-même. Trois techniques reviennent régulièrement dans les enquêtes spécialisées.
- Skimming : copie des données de la piste magnétique ou de la puce sur les terminaux de paiement ou les distributeurs. Un dispositif discret récupère les informations, parfois complété par une caméra ou un faux clavier pour capter le code.
- Shimming : insertion d’un micro-dispositif directement dans le lecteur de carte des distributeurs ou TPE. Il intercepte les échanges entre la puce et le terminal, permettant ensuite de créer des cartes contrefaites. Cette technique se développe surtout en Amérique et en Asie, avec environ 9 000 cas documentés en 2025.
- Collet marseillais : le fraudeur bloque volontairement la carte dans le DAB à l’aide d’un accessoire. Il observe ou devine le code PIN, puis récupère la carte dès que la victime s’éloigne du distributeur, persuadée d’un simple incident technique.
« Dans de nombreux cas de collet marseillais, la victime pense que la carte restera avalée par le distributeur et choisit d’attendre ou de contacter plus tard sa banque, laissant au fraudeur un laps de temps confortable pour l’utiliser. »
Les lieux les plus ciblés restent les stations-service, les distributeurs automatiques isolés et certains terminaux de paiement peu surveillés. Une inspection visuelle du DAB avant utilisation réduit déjà plusieurs risques évidents (lecteur ajouté, clavier surélevé, caméra visible).
Piratage EMV-PIN et exploitation de cartes à puce volées
Certains groupes criminels maîtrisent des techniques plus élaborées, comme le piratage EMV-PIN. Des dispositifs relativement peu coûteux, autour de 200 euros, permettent d’exploiter des failles dans la gestion du code PIN pour utiliser des cartes à puce volées sans le véritable code.
Ce type d’attaque vise en général des volumes plus élevés, avec des cartes dérobées ou interceptées sur de longues chaînes logistiques. Pour le particulier, le risque principal reste toutefois la combinaison entre vol, observation du code et utilisation rapide sur des montants ciblés.
Fraudes en ligne : phishing et faux sites marchands
Une fois la carte volée, les fraudeurs combinent souvent l’exploitation physique et numérique. Ils peuvent par exemple chercher à réinitialiser des comptes en ligne en utilisant des informations trouvées dans le portefeuille (adresses, numéros de téléphone, cartes de fidélité).
Les techniques les plus fréquentes :
- Phishing : envoi d’emails ou de SMS malveillants invitant à cliquer sur un lien pour « confirmer une opération » ou « mettre à jour ses informations ». L’objectif reste d’obtenir identifiants, mots de passe et données de carte.
- Faux sites : création de sites vitrine imitant une marque connue ou un service d’administration. L’URL ressemble fortement à celle du site officiel. Au moment du paiement, les données saisies alimentent directement le fichier des fraudeurs.
Comment réagir à des débits frauduleux après le vol ?
Après le vol et l’opposition, vous découvrez parfois des opérations inconnues sur votre compte. Réagir méthodiquement renforce vos chances de remboursement et limite les contestations.
Identifier les opérations frauduleuses sur le relevé
Commencez par lister, sur la période concernée, toutes les opérations que vous ne reconnaissez pas :
- retraits au DAB dans des villes où vous n’étiez pas ;
- paiements en ligne sur des sites inconnus ou à l’étranger ;
- petits montants répétés, souvent utilisés en phase de test par les fraudeurs.
Notez pour chaque ligne : date, heure, lieu, montant, type d’opération (paiement, retrait, sans contact, e-commerce). Cette synthèse facilite le dialogue avec votre banque.
Contester les débits auprès de la banque
Adressez ensuite une réclamation écrite à votre banque (courrier recommandé ou message via l’espace sécurisé). Indiquez que la carte a été volée à telle date, que l’opposition a été faite à telle heure, et que vous contestez les opérations suivantes, en fournissant la liste complète.
Carte BancaireVotre carte bancaire est bloquée suite à 3 codes faux : nos solutions !Pour approfondir les démarches, les délais de contestation et les arguments à utiliser, une ressource plus ciblée est disponible : comment réagir après une fraude de carte bancaire.
« La plupart des banques exigent une contestation formelle dans un délai déterminé, souvent de l’ordre de quelques semaines à partir de la découverte de l’opération litigieuse. »
En parallèle, conservez tous les échanges (emails, courriers, accusés de réception) et mettez à jour votre dossier avec toute nouvelle information utile (vidéosurveillance, témoignages, relevés complémentaires).
Prévenir le vol et limiter l’impact : bonnes pratiques au quotidien
Réagir rapidement après le vol reste indispensable, mais la réduction du risque commence en amont. Quelques habitudes de paiement et de rangement limitent fortement l’exposition en cas de vol ou de perte.
Protéger sa carte et son code PIN au quotidien
La sécurité de la carte repose largement sur la confidentialité du code. Les voleurs cherchent souvent à associer directement carte et code pour pouvoir retirer du liquide dans la foulée, parfois dès le premier distributeur croisé.
- Mémorisez votre code et évitez de le noter sur un papier ou dans votre téléphone.
- Au distributeur, cachez le clavier avec votre main ou votre portefeuille, même s’il n’y a personne derrière vous.
- Évitez les codes trop liés à votre vie personnelle (date de naissance, année de mariage…).
- Ne quittez pas votre carte des yeux lors d’un paiement chez un commerçant.
Choisir les moyens de paiement les plus sûrs
Certains modes de paiement offrent une protection accrue en cas de vol, notamment grâce à l’authentification forte et à la limitation des données exposées. Les évolutions technologiques des cartes et des services bancaires jouent un rôle majeur.
Les protections émergentes les plus efficaces :
- Cartes virtuelles : génération d’un numéro unique par transaction ou par marchand. Même si les données sont volées, leur réutilisation reste fortement limitée.
- 3D Secure : validation des paiements en ligne via SMS ou application bancaire. Le paiement nécessite une double authentification, ce qui réduit significativement les fraudes e-commerce.
- Paiement sans contact : contrairement aux idées reçues, ce mode de paiement présente souvent un niveau de sécurité supérieur à la simple saisie du code, grâce aux plafonds cumulés et aux contrôles réguliers.
- DDA (Dynamic Data Authentication) : authentification dynamique intégrée aux cartes à puce depuis 2006 environ. Chaque transaction génère des données uniques, ce qui complique la création de clones fonctionnels.
| Mode de paiement | Exposition en cas de vol de carte | Forces principales | Points de vigilance |
|---|---|---|---|
| Paiement avec code PIN | Moyenne à forte si le code est observé | Contrôle direct par le titulaire, plafonds de retrait paramétrables | Observation du code au DAB ou au TPE, collet marseillais |
| Paiement sans contact | Limitée par les plafonds unitaires et cumulatifs | Transactions rapides, surveillance simple des petits montants | Multiplication de petits débits en chaîne si la carte n’est pas bloquée rapidement |
| Paiement en ligne avec 3D Secure | Faible si le téléphone n’est pas compromis | Authentification forte, traçabilité renforcée | Risque en cas de phishing réussi ou de téléphone infecté |
| Carte virtuelle | Très limitée, numéro souvent à usage restreint | Numéro spécifique, durée de validité réduite | Nécessite un minimum de familiarité avec les outils numériques |
Selon les analyses sectorielles récentes, le paiement sans contact reste, en tendance, plus sûr que le paiement par saisie systématique du code, grâce à un écosystème technique encadré et une surveillance globale des flux. La fraude globale aux moyens de paiement atteint néanmoins près de 618,4 millions d’euros au premier semestre 2025, en hausse d’environ 7,4 % sur un an, pour des flux en croissance d’environ 5 %. La sécurité progresse, mais le volume d’attaques suit aussi cette progression.
Utiliser les options de suivi et d’alertes en temps réel
Les applications bancaires fournissent aujourd’hui des outils précieux pour détecter rapidement toute anomalie. Un vol de carte, repéré en quelques minutes, limite très fortement les montants en jeu.
- Activez les notifications en temps réel pour chaque paiement ou retrait.
- Paramétrez des plafonds de paiement et de retrait adaptés à vos besoins réels.
- Revoyez régulièrement votre historique de transactions, notamment après un déplacement ou une période de forte utilisation.
Renouvellement de la carte après vol : délais et précautions
Après le vol, l’obtention d’une nouvelle carte ne se résume pas à un simple remplacement. Ce moment constitue aussi une occasion de renforcer votre stratégie de sécurité et de revoir certains paramétrages.
Délais d’obtention d’une nouvelle carte
Chaque banque dispose de sa propre organisation, mais le processus suit une trame commune : fabrication de la carte, personnalisation, envoi sécurisé, remise du code et activation. Selon le canal choisi et le type de carte, les délais varient.
Pour un tour d’horizon des temps moyens d’émission et des solutions d’urgence (carte provisoire, retrait d’espèces au guichet, etc.), un contenu détaillé est disponible : délai pour obtenir une nouvelle carte bancaire.
« Certains établissements proposent une réédition express de carte en agence ou l’envoi en point relais, ce qui réduit sensiblement la période sans moyen de paiement principal. »
Paramétrer correctement la nouvelle carte
Lors de la remise de la nouvelle carte, profitez-en pour adapter les plafonds et les options de sécurité à votre situation actuelle :
- ajustez les plafonds de paiement et de retrait en fonction de votre usage réel ;
- activez ou non le sans contact selon vos habitudes ;
- vérifiez l’activation du 3D Secure et la liaison avec votre téléphone ou votre application bancaire.
Si vous avez été victime d’une fraude particulièrement structurée (phishing sophistiqué, usurpation d’identité, malware), signalez-le clairement au conseiller. Certaines banques proposent, dans ces cas, un accompagnement renforcé ou des contrôles supplémentaires sur les transactions à venir.
Carte volée à l’étranger : spécificités et précautions supplémentaires
Le vol de carte en voyage ajoute une contrainte logistique et linguistique. L’accès limité aux agences de votre banque et les fuseaux horaires différents compliquent parfois les échanges.
Quelques points méritent une attention particulière :
- gardez toujours, séparément de votre portefeuille, les numéros d’urgence de votre banque et de votre assureur ;
- informez rapidement votre banque de votre présence à l’étranger pour faciliter éventuels transferts d’argent ou autorisations exceptionnelles ;
- renseignez-vous, avant le départ, sur la possibilité d’émission d’une carte de remplacement sur place via les réseaux internationaux (Visa, Mastercard…).
Dans certains pays, l’infrastructure de paiement reste davantage exposée aux techniques de skimming ou de shimming. Une vigilance renforcée sur les distributeurs utilisés et les commerces choisis limite les surfaces de risque. En cas de vol, la combinaison opposition + déclaration sur place + contact avec l’assurance voyage forme le socle de la réaction.
Garder la maîtrise après un vol de carte : une stratégie globale
Une carte bancaire volée n’est jamais un incident isolé. Elle s’inscrit dans un environnement où la fraude globale aux moyens de paiement avoisine 618 millions d’euros sur le premier semestre 2025, avec une hausse moyenne annuelle d’environ 7,3 % depuis 2016 et une augmentation estimée à 60 % du nombre de victimes sur cette période.
Réagir efficacement repose sur trois piliers : réflexes immédiats (opposition, sécurisation, preuves), gestion structurée des démarches (banque, police, assurances) et prévention quotidienne (paramétrage de la carte, usage des technologies de sécurité, prudence face aux manipulations). Chaque étape réduit la marge de manœuvre des fraudeurs et renforce votre capacité à retrouver une situation bancaire stable.
