

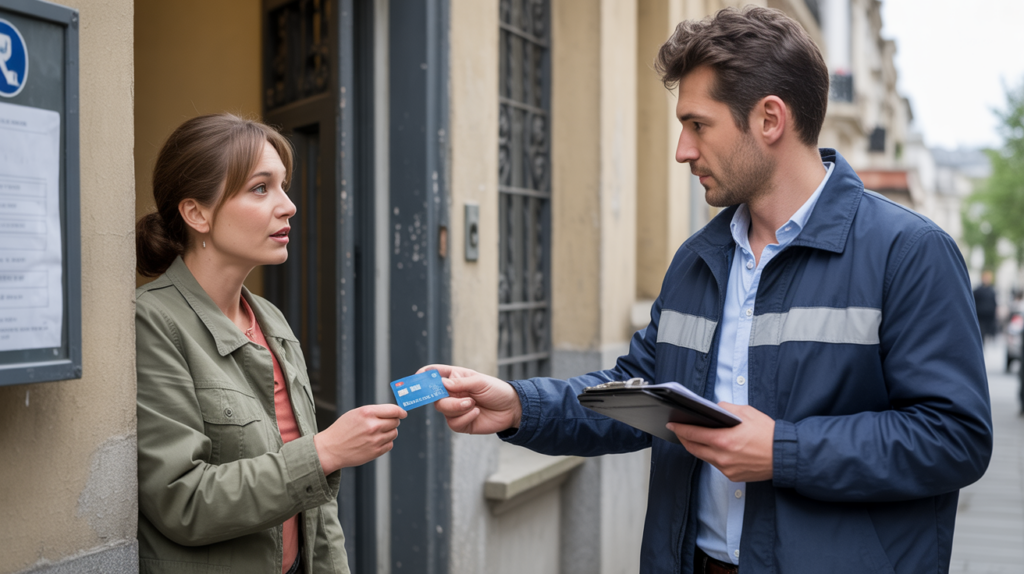
L’arnaque au faux coursier bancaire exploite la peur et l’urgence autour de la sécurité des comptes. Des escrocs se font passer pour votre banque, orchestrent un scénario très préparé, puis envoient un faux livreur pour récupérer votre carte, sous prétexte de vous protéger.
Derrière ce scénario, des techniques psychologiques très rodées, un usage massif de l’usurpation de numéro et parfois plusieurs jours de préparation numérique. Les victimes se retrouvent avec des comptes vidés, souvent sans comprendre comment les fraudeurs ont obtenu tous les codes.
| Élément clé | Synthèse |
| Principe de l’arnaque | Un faux conseiller bancaire contacte la victime et annonce une opération suspecte pour la pousser à remettre sa carte à un soi‑disant coursier. |
| Rôle du faux coursier | Un complice se déplace pour récupérer carte bancaire et code sous prétexte de les « sécuriser ». |
| Risques | Retraits et achats frauduleux immédiats 🛑. |
| Signes d’alerte | Appel pressant, demande de code, récupération de carte à domicile — jamais pratiqué par une banque. |
| Bonnes pratiques | Appeler soi‑même son agence, ne rien remettre physiquement, couper la communication en cas de doute ✔️. |
Arnaque au faux coursier bancaire : définition, contexte et chiffres récents
L’arnaque au faux coursier bancaire repose sur une mise en scène précise. Un individu se présente comme un conseiller bancaire ou un service de sécurité. Il alerte la victime sur une soi-disant fraude en cours, puis propose une « procédure sécurisée » qui consiste à envoyer un coursier pour récupérer la carte bancaire et parfois le lecteur de carte. La victime, persuadée d’échapper à un vol, remet en réalité tous les moyens de paiement aux escrocs.
Ce type de fraude s’inscrit dans une famille plus large d’attaques par ingénierie sociale : les criminels manipulent les émotions (stress, peur de perdre son argent, confiance envers la banque) pour obtenir l’accès aux comptes. Ils combinent souvent phishing, usurpation de numéro de téléphone et collecte d’informations personnelles pour rendre leur histoire crédible.
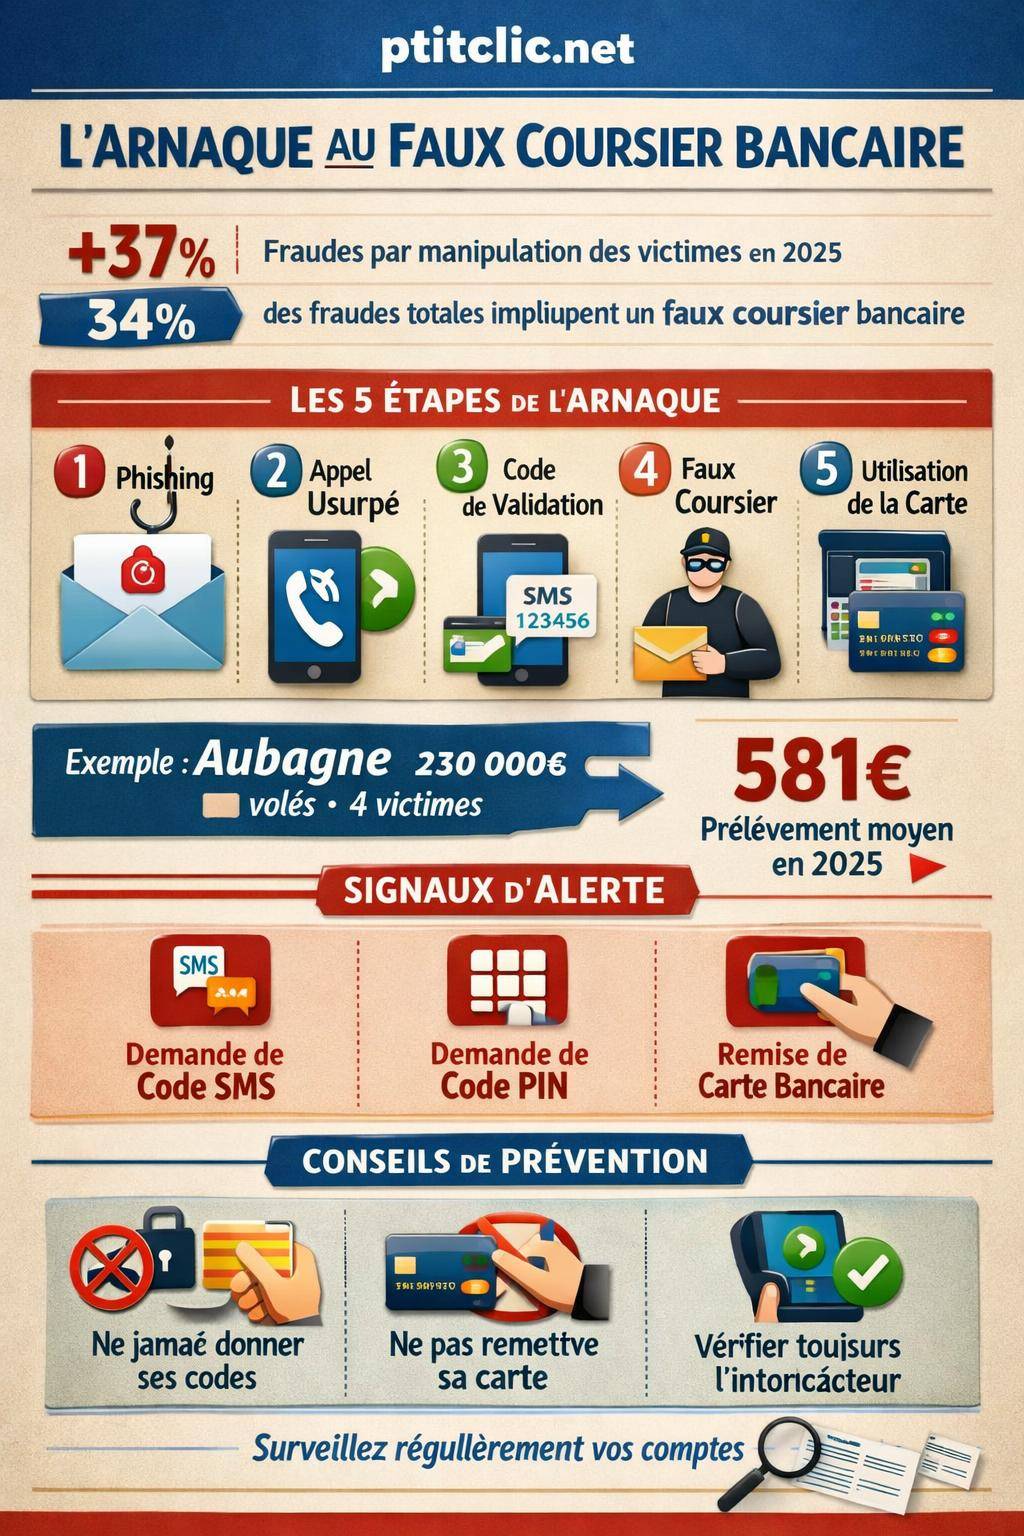
Les données disponibles pour 2025 ne détaillent pas précisément la part de l’arnaque au faux coursier dans les statistiques globales. La Banque de France indique une hausse de 37 % de la fraude par manipulation des victimes au premier semestre 2025, avec ce type d’arnaques représentant environ 34 % de la valeur totale de la fraude. Les virements en ligne frauduleux progressent de 31 %, ce qui montre à quel point les escrocs exploitent la relation banque–client.
Carte BancaireDélai remboursement fraude bancaire : combien de temps faut-il attendreUn cas médiatisé à Aubagne illustre l’ampleur des pertes possibles : 4 victimes, 230 000 € volés via un scénario de faux coursier particulièrement abouti. Au niveau national, le montant moyen des prélèvements frauduleux atteint 581 € au premier semestre 2025, contre 386 € un an plus tôt. Même si ces chiffres ne ciblent pas uniquement les faux coursiers, ils montrent une montée en puissance des escroqueries qui reposent sur la tromperie directe des clients.
« Les fraudeurs n’attaquent plus seulement les systèmes informatiques, ils attaquent d’abord les personnes, en exploitant la confiance, la panique et l’ignorance des procédures bancaires. »

Comment fonctionne l’arnaque au faux coursier bancaire ? Étapes et scénario typique
Les escrocs suivent une méthode structurée. Le faux coursier n’intervient qu’à la fin d’un processus souvent très préparé. Comprendre ces étapes permet de repérer les signaux d’alerte bien avant la venue du livreur.
Phase 1 : collecte d’informations et repérage des victimes
Les fraudeurs commencent par accumuler un maximum de données sur leurs cibles. Ils utilisent des techniques variées, plus ou moins sophistiquées, pour constituer un profil crédible de conseiller bancaire :
- Phishing préalable : envoi de faux emails ou SMS ressemblant à ceux de la banque, visant à récupérer identifiants, mots de passe ou numéros de téléphone à jour.
- Formulaires frauduleux : faux sites reproduisant l’interface de la banque, qui invitent à « vérifier » ses informations personnelles.
- Exploitation des réseaux sociaux : collecte d’éléments publics (ville, profession, établissement bancaire évoqué dans une publication, habitudes) pour personnaliser le discours.
- Récupération d’anciennes fuites de données : utilisation de bases de données piratées contenant emails, téléphones, voire IBAN.
Grâce à ces informations, les fraudeurs sont capables de citer le nom de la banque, parfois une agence, parfois même des détails personnels. Le futur appel parait alors légitime et rassurant.
Phase 2 : appel téléphonique et usurpation du numéro de la banque
Une fois les données réunies, les escrocs contactent la victime. Ils utilisent l’usurpation de numéro (spoofing) pour faire apparaître le vrai numéro de la banque sur l’écran du téléphone. Le client voit le numéro officiel et se sent immédiatement en confiance.
Le scénario de l’appel suit généralement le même schéma :
- Annonce d’une alerte de fraude en cours sur la carte ou sur le compte.
- Insistance sur l’urgence : « des paiements sont en train de passer », « un virement important part à l’instant ».
- Proposition d’une procédure de sécurisation présentée comme exceptionnelle.
- Collecte ou confirmation d’informations : date de naissance, adresse, quatre derniers chiffres de la carte, parfois même des informations sur les revenus.
Les escrocs maitrisent les codes du discours bancaire : vocabulaire technique, référence à la « cellule antifraude », mention de la DSP2, de l’authentification forte ou de la « sécurisation des moyens de paiement ». Cette technicité renforce leur crédibilité.

Phase 3 : manipulation des codes et validation d’opérations frauduleuses
Pendant l’appel, les fraudeurs vont chercher à obtenir tout ce qui leur manque pour agir sur les comptes. Ils demandent régulièrement :
- Les codes SMS de validation envoyés par la banque.
- Des codes d’authentification forte via l’application mobile.
- Parfois le mot de passe de la banque en ligne, sous prétexte de vérification ou de blocage.
En réalité, ces codes servent à valider des opérations frauduleuses en temps réel. Pendant que la victime lit les chiffres reçus par SMS, l’escroc effectue :
- Des virements vers des comptes de mules bancaires, souvent à l’étranger ou sur des néobanques.
- La création de nouveaux bénéficiaires de virement.
- Le déplafonnement temporaire de la carte ou des paiements en ligne.
Le discours est rodé : le faux conseiller explique que ces codes « servent à bloquer la fraude » alors qu’ils l’autorisent techniquement. La victime a le sentiment d’agir pour protéger son argent, tout en validant elle-même les débits.
Phase 4 : venue du faux coursier et récupération de la carte
Une fois les premières opérations réalisées, les escrocs finalisent le piège. Ils annoncent l’envoi d’un « coursier sécurisé » ou d’un « agent mandaté » censé récupérer la carte bancaire compromise. Le discours se veut rassurant :
- « Le coursier vient sceller votre carte pour expertise. »
- « Votre carte doit être détruite physiquement dans un centre sécurisé. »
- « La procédure évite que la puce soit réutilisée. »
Le faux coursier se présente au domicile ou parfois au travail. Il peut porter un gilet, un badge ou un faux document à l’effigie de la banque ou d’un partenaire logistique. Parfois, les escrocs demandent de glisser la carte dans une enveloppe, soi-disant pour respecter le « protocole de sécurité ».
Dans certains cas, la victime est invitée à inscrire au stylo le code PIN sur un papier placé avec la carte, ou à le dicter au téléphone pour « vérifier la désactivation de la carte ». Elle remet alors aux escrocs tout ce qui est nécessaire pour retirer du liquide et effectuer des paiements en magasin.

Phase 5 : exploitation de la carte et des accès volés
Une fois la carte et les codes récupérés, les fraudeurs agissent rapidement. Ils procèdent généralement dans l’ordre suivant :
- Retraits d’espèces immédiats, souvent au plafond autorisé, dans différents distributeurs.
- Achats en magasin avec composition du code PIN.
- Paiements en ligne, éventuellement après augmentation temporaire des plafonds.
- Transferts complémentaires depuis la banque en ligne si les identifiants ont été volés.
Les pertes cumulées peuvent devenir très élevées, surtout si la victime ne consulte pas ses comptes régulièrement ou si elle comprend tardivement qu’il s’agissait d’une escroquerie. Dans le cas d’Aubagne, les montants ont atteint plusieurs dizaines de milliers d’euros par personne.
Techniques psychologiques utilisées par les fraudeurs
L’arnaque au faux coursier ne repose pas uniquement sur la technologie. Elle exploite surtout des mécanismes psychologiques bien compris. Les escrocs savent comment amener leurs cibles à coopérer sans se poser de questions.
Jouer sur l’urgence et la peur de perdre son argent
Le registre émotionnel utilisé est toujours le même : urgence, menace de perte financière, sentiment que chaque seconde compte. Le faux conseiller insiste sur la possibilité de « bloquer la fraude » immédiatement, tout en rappelant à la victime qu’un retard risque de provoquer de lourdes pertes.
Ce climat de tension altère la capacité de réflexion. Le client n’analyse plus les incohérences : réception de nombreux codes SMS, demande de détails confidentiels, procédure inhabituelle. Il suit les instructions, focalisé sur un seul objectif : « sauver » son argent.
Exploiter la confiance envers la banque
Les escrocs se présentent comme des alliés. Ils adoptent un ton professionnel, utilisent des termes techniques et insistent sur le fait qu’ils « protègent » le compte. Le client transpose la confiance accordée à sa vraie banque vers ces interlocuteurs, sans vérification.
L’usurpation du numéro officiel renforce cette confiance. Voir le numéro de son agence ou du service client affiché sur l’écran du téléphone agit comme une validation implicite. Beaucoup de victimes ignorent que ce numéro peut être falsifié technologiquement.
Créer une fausse procédure « spéciale sécurité »
Pour justifier chaque demande inhabituelle, les escrocs inventent une « procédure sécurité » exceptionnelle. Ils expliquent par exemple que, dans le cadre d’une « lutte renforcée contre la fraude », certaines étapes exigent de lire les codes SMS ou de remettre la carte à un agent habilité.
Cette mise en scène renverse les repères habituels : tout ce que la banque indique normalement de ne jamais faire devient soudain présenté comme nécessaire au nom de la protection du compte.
Méthodes techniques utilisées : phishing, spoofing et fausses interfaces
Les fraudeurs combinent plusieurs techniques numériques pour alimenter l’arnaque au faux coursier. Cette dimension technique renforce l’illusion d’une vraie relation bancaire.
Phishing ciblé avant l’appel
Le phishing (hameçonnage) constitue souvent la porte d’entrée. Les escrocs envoient :
- Des emails imitant parfaitement ceux de la banque.
- Des SMS de type « alerte sécurité » renvoyant vers un faux site.
- Des messages via messageries instantanées pour inciter à cliquer sur un lien.
Ces messages renvoient vers des pages web qui reproduisent le logo, la charte graphique et le style de communication de la banque. La victime saisit ses identifiants, parfois des codes à usage unique, qui partent directement vers les serveurs contrôlés par les escrocs.
Pour mieux comprendre ces techniques et d’autres fraudes numériques, une lecture complémentaire sur les grandes arnaques et fraudes en ligne reste très utile. De nombreuses escroqueries partagent les mêmes mécanismes, même si le scénario diffère.
Usurpation du numéro de téléphone (spoofing)
Le spoofing téléphonique permet d’afficher n’importe quel numéro sur le téléphone de la victime. Les escrocs configurent leur système d’appel pour que le numéro visible corresponde à celui de la banque ou de l’agence locale.
Le client reconnait le numéro figurant au dos de sa carte ou sur le site de la banque et baisse instantanément sa vigilance. La conversation démarre déjà sous le signe de la légitimité, sans que la victime prenne la peine de raccrocher pour rappeler le vrai service client via le numéro officiel.
Fausses interfaces bancaires et emails factices
Certains groupes de fraudeurs vont plus loin en créant de vraies-fausses interfaces bancaires. Ils redirigent la victime vers un site cloné, lui demandent de se connecter, puis affichent même de faux relevés conclus par une mention d’« opérations suspectes ».
Ils envoient ensuite un email de « confirmation d’intervention » paraissant venir de la banque, pour donner l’illusion que la procédure suit un cadre institutionnel. La victime reçoit un SMS, un mail, puis l’appel : l’ensemble forme un récit cohérent qui légitime le passage du faux coursier.
Signes qui doivent alerter : comment reconnaître un faux coursier bancaire ?
Certains signaux reviennent dans la grande majorité des dossiers. Les repérer change totalement la situation, car ils permettent de couper court à l’arnaque avant la remise de la carte.
Demandes interdites de la part d’une vraie banque
Dès qu’un interlocuteur présente comme « normal » ce qui relève en réalité de la violation des règles de sécurité, l’alerte doit être maximale. Une banque ne demande jamais :
- La communication d’un code SMS de validation reçu sur votre téléphone.
- Le mot de passe de la banque en ligne, ni un code d’authentification forte complet.
- Le code PIN de votre carte, ni par téléphone, ni par écrit, ni de visu.
- De remettre physiquement votre carte à un livreur ou à un inconnu, même présenté comme « agent mandaté ».
La règle est simple : dès qu’un interlocuteur, même crédible en apparence, demande un de ces éléments, la conversation doit s’interrompre immédiatement. Un rappel direct à la banque, via le numéro indiqué sur le site ou au dos de la carte, permet de vérifier la réalité de la situation.
Procédures inhabituelles ou trop théâtralisées
Un autre signal d’alerte tient au ton général de la procédure proposée. Les escrocs mettent beaucoup d’emphase sur des « protocoles » très scénarisés : enveloppe scellée, code à écrire sur la carte, signature d’un faux procès-verbal, gilet fluorescent, etc.
Les banques, de leur côté, traitent les fraudes via des circuits courts : opposition, suivi informatique, éventuelle contestation des opérations. Elles ne déploient pas de logistique théâtrale à domicile pour récupérer une carte en urgence.
Pression pour ne parler à personne
Les fraudeurs incitent souvent la victime à ne prévenir ni le conjoint ni l’entourage, au motif que « la procédure doit rester confidentielle » ou que « cela risque de retarder le blocage ». Cette mise à l’écart isole la personne et renforce sa dépendance à l’interlocuteur.
Un vrai conseiller bancaire n’interdit pas d’en parler à un proche, encore moins à un autre interlocuteur de la banque. Au contraire, la transparence avec l’entourage réduit la vulnérabilité.
Comparaison avec d’autres arnaques liées aux moyens de paiement
L’arnaque au faux coursier bancaire partage des points communs avec d’autres escroqueries liées aux cartes et aux comptes, mais présente aussi des particularités. Un tableau comparatif aide à situer ce risque dans l’ensemble des fraudes courantes.
| Type d’arnaque | Mode opératoire | Interaction avec la victime | Accès aux moyens de paiement |
|---|---|---|---|
| Faux coursier bancaire | Appel usurpé de la banque + collecte de codes + envoi d’un coursier pour récupérer la carte. | Très forte, conversation longue, mise en confiance et pression psychologique. | Carte physique + codes PIN ou codes SMS, accès complet aux comptes. |
| Phishing bancaire classique | Emails ou SMS renvoyant vers un faux site pour voler identifiants. | Plus limitée, souvent un simple formulaire en ligne. | Identifiants de connexion, parfois validation de virements. |
| Arnaque au faux support technique | Faux technicien informatique prenant la main sur l’ordinateur. | Dialogue téléphonique prolongé, prise de contrôle à distance. | Banque en ligne accessible via l’ordinateur, modification de paramètres. |
| Smishing lié aux colis | SMS de livraison invitant à payer de faux frais ou à cliquer sur un lien malveillant. | Interaction courte, clic sur un lien ou petit paiement. | Coordonnées bancaires, parfois installation de malware. |
Pour mieux comprendre ce type de messages frauduleux, un détour par la page dédiée à l’arnaque par SMS de colis offre un panorama utile sur les stratégies de smishing actuelles.
Mesures de prévention : comment se protéger du faux coursier bancaire ?
La prévention repose sur un ensemble de réflexes clairs. Ces bonnes pratiques, appliquées systématiquement, réduisent fortement le risque de tomber dans le piège, même face à un discours très convaincant.
Règles d’or à respecter avec sa banque
Quelques principes couvrent l’essentiel des situations à risque :
- Ne jamais communiquer ses identifiants, mots de passe ou codes de validation, par téléphone, email ou SMS.
- Ne jamais valider une opération que vous n’êtes pas à l’origine d’initier vous-même.
- Ne jamais remettre sa carte bancaire à un tiers, quel qu’il soit.
- Ne jamais donner son code PIN, même à un prétendu conseiller ou à un livreur.
Ces règles ne souffrent aucune exception. Un conseiller authentique les respecte et ne demande pas d’y déroger, même en cas de suspicion réelle de fraude.
Vérifier soi-même l’identité de l’interlocuteur
Lorsque le doute existe, le réflexe consiste à reprendre le contrôle du canal de communication. Quelques étapes simples suffisent :
- Raccrocher poliment en indiquant que vous allez rappeler la banque vous-même.
- Composer le numéro figurant au dos de la carte ou sur le site officiel de la banque.
- Refuser tout envoi de coursier annoncé par téléphone sans confirmation écrite via la messagerie sécurisée de l’espace client.
Le rappel via un canal que vous initiez vous-même casse la stratégie d’usurpation de numéro. Le vrai service client confirmera rapidement l’absence d’envoi de coursier et vous orientera vers une procédure classique d’opposition si nécessaire.
Surveiller régulièrement ses comptes
Une consultation hebdomadaire de ses relevés en ligne permet de détecter rapidement toute anomalie : micro-débits tests, opérations inconnues, retrait inhabituel. Un contrôle régulier réduit l’ampleur des pertes en cas d’attaque réussie.
Carte BancaireVotre carte bancaire est bloquée suite à 3 codes faux : nos solutions !Les escrocs comptent souvent sur un certain laisser-faire des clients, qui consultent peu leurs comptes. Une vigilance minimale met à mal cette stratégie, en permettant un signalement rapide à la banque et un blocage plus tôt du compte.
Renforcer la sécurité de son environnement numérique
Un environnement numérique soigné réduit les chances qu’un phishing ou un malware prépare le terrain à l’arnaque au faux coursier. Les bonnes pratiques incluent :
- Activer la double authentification sur la messagerie et les services sensibles.
- Effectuer un scan antivirus complet en cas de comportement suspect de l’ordinateur ou du smartphone.
- Mettre à jour systèmes et applications bancaires.
- Limiter la diffusion d’informations bancaires ou personnelles sur les réseaux sociaux.
Les campagnes nationales de sensibilisation relancées en 2024-2025 insistent sur ce volet : la sécurité bancaire ne se joue pas uniquement dans la relation client–conseiller, mais aussi dans la façon dont chacun gère ses outils numériques au quotidien.
Que faire si l’on a remis sa carte à un faux coursier ?
En cas de doute sérieux ou de confirmation de l’arnaque, la réactivité conditionne la limitation des dommages financiers. Un protocole clair aide à structurer les démarches, même sous le choc.
Réagir immédiatement : opposition et sécurisation des accès
Dès que vous suspectez une escroquerie :
- Faire opposition immédiatement à la carte en appelant le numéro d’urgence (en France, le 24 24 ou le numéro communiqué par votre banque).
- Contacter votre banque via le service client officiel pour signaler la fraude et demander le blocage de la banque en ligne si nécessaire.
- Changer le mot de passe de l’espace client et de toute adresse email liée aux opérations bancaires.
- Désactiver les paiements à distance si votre établissement le permet, le temps de clarifier la situation.
Une action rapide limite les retraits et paiements possibles. Plus l’opposition intervient tôt, plus les chances de contester les opérations frauduleuses augmentent.
Porter plainte et conserver les preuves
Après la sécurisation des moyens de paiement, vient le volet juridique. Les démarches suivantes structurent la suite :
- Déposer plainte auprès du commissariat ou de la gendarmerie, en relatant le scénario avec précision.
- Conserver toutes les preuves : SMS reçus, emails, captures d’écran, relevés de compte, numéro utilisé par les escrocs.
- Transmettre une copie de la plainte à la banque pour appuyer la contestation des débits.
Ces éléments aideront à la fois les forces de l’ordre et la banque à instruire le dossier. Certains réseaux d’escrocs séjournent longtemps actifs : les plaintes cumulées facilitent parfois l’identification de schémas récurrents.
Informer son entourage et les personnes vulnérables
Une étape souvent négligée consiste à informer l’entourage, en particulier les personnes plus exposées à ce type de manipulation : parents âgés, proches isolés, personnes peu à l’aise avec le numérique. Les escrocs ciblent régulièrement ces profils.
Partager son expérience ou relayer des cas concrets aide ces personnes à reconnaitre plus vite une tentative d’arnaque. Un simple rappel des règles de base (ne jamais donner un code, ne jamais remettre une carte à un coursier) suffit parfois à éviter un préjudice financier significatif.
Responsabilité, remboursement et démarches en cas de litige
La question de la responsabilité et du remboursement des sommes volées reste centrale pour les victimes. Le cadre juridique repose notamment sur la réglementation européenne sur les services de paiement et les dispositions du Code monétaire et financier.
Principe général de responsabilité limitée
En matière de paiement par carte, la règle de base prévoit que le client n’est pas responsable des opérations non autorisées, sauf en cas de négligence grave ou de comportement frauduleux de sa part. La difficulté vient souvent de l’interprétation de cette « négligence grave » lorsqu’une victime a lu des codes de validation ou remis sa carte à un coursier.
Les banques analysent chaque dossier au cas par cas : durée de l’arnaque, volume des codes transmis, clarté des messages de sécurité préalables, comportement habituel du client. Le fait d’avoir été trompé par une usurpation de numéro ou par une mise en scène très construite est de plus en plus pris en compte.
« La responsabilité d’un client ne peut être engagée automatiquement au seul motif qu’il a communiqué un code, si cette communication résulte d’une manœuvre frauduleuse sophistiquée dont il n’avait raisonnablement pas les moyens de mesurer la portée. »
Démarches en cas de désaccord avec la banque
Si vous estimez que la décision de votre banque ne reflète pas la réalité de l’arnaque, plusieurs recours sont possibles :
- Adressser une réclamation écrite au service client, en détaillant précisément les faits.
- Solliciter le service réclamations ou le médiateur bancaire en cas d’absence de réponse satisfaisante.
- Envisager, en dernier recours, une action judiciaire avec l’appui d’une association de consommateurs ou d’un avocat.
Décrire avec précision le déroulé de l’arnaque au faux coursier, montrer comment la manipulation s’est déroulée, et produire les preuves conservées dès le départ renforce le dossier. La cohérence du récit et la chronologie fine des événements jouent un rôle déterminant.
Tendances récentes et évolution des arnaques au faux coursier
Depuis 2025-2026, les signalements de fraudes par manipulation des victimes progressent en France comme en Belgique. Les réseaux criminels adaptent leurs scénarios aux nouvelles mesures de sécurité, notamment à l’authentification forte et aux alertes SMS des banques.
Hausse de la manipulation et montants moyens en augmentation
Les chiffres globaux indiquent une hausse de 37 % de la fraude par manipulation sur le premier semestre 2025, avec un montant moyen par opération en hausse (581 € contre 386 € un an plus tôt pour les prélèvements frauduleux). La tendance va vers moins d’opérations, mais plus coûteuses.
Les escrocs investissent plus de temps sur chaque cible, en multipliant les appels, les messages, les faux emails. L’arnaque au faux coursier illustre cette stratégie : elle nécessite une préparation, mais promet des gains élevés lorsqu’elle aboutit, comme le montre l’exemple d’Aubagne.
Réponses des banques et autorités
Face à cette montée en puissance, plusieurs réponses se déploient :
- Renforcement de l’authentification forte pour les opérations en ligne et les paiements sensibles.
- Campagnes nationales de sensibilisation menées en 2024-2025 pour rappeler les bons réflexes aux clients.
- Échanges accrus entre banques et autorités pour repérer les numéros usurpés, les comptes de mules et les schémas récurrents.
Ces mesures limitent une partie des risques, mais ne remplacent pas la vigilance individuelle. Les escrocs misent surtout sur la dimension humaine : ils adaptent leur discours aux nouvelles règles et contournent les barrières techniques par la persuasion.
Signaler une arnaque : contribution à la lutte contre les faux coursiers
Au-delà de la propre situation de la victime, le signalement structuré d’une arnaque contribue à affaiblir les réseaux responsables. Chaque alerte enrichit la connaissance des schémas utilisés et aide à prévenir d’autres escroqueries.
Pourquoi le signalement reste déterminant
Beaucoup de victimes hésitent à signaler, par honte d’avoir été trompées ou par peur d’avoir « mal agi ». Cette réticence favorise les fraudeurs, qui comptent sur le silence pour réutiliser les mêmes méthodes encore et encore.
Signaler permet :
- De bloquer plus rapidement certains numéros et canaux utilisés par les escrocs.
- De documenter les nouveaux scénarios et d’ajuster les campagnes de prévention.
- De renforcer d’autres dossiers en cours d’enquête présentant des modes opératoires similaires.
La démarche s’inscrit dans une logique collective : chaque témoignage renforce la capacité des institutions à contrer les arnaques de demain, y compris celles qui n’ont pas encore généré de pertes.
Ressources utiles pour signaler une arnaque en ligne
Les canaux de signalement varient selon le pays et le type de fraude (carte bancaire, virement, hameçonnage, etc.). En complément du dépôt de plainte et de la déclaration à la banque, il existe des plateformes spécialisées pour signaler les escroqueries numériques.
Pour structurer ce signalement et retrouver les principaux interlocuteurs selon le type d’arnaque, un guide dédié à la démarche permet d’avancer étape par étape. Une ressource sur la façon de signaler une arnaque sur internet apporte des repères pratiques pour ne rien oublier dans la constitution du dossier.
