

Un paiement refusé alors que le compte affiche un solde largement suffisant déroute autant les particuliers que les professionnels. Entre plafond de carte, 3D Secure capricieux, filtrage anti‑fraude et incidents techniques, les causes se multiplient et chaque cas appelle un réflexe précis.
En analysant les messages d’erreur, le type de paiement (carte, virement, sans contact, en ligne) et le contexte de sécurité (DSP2, authentification forte, géolocalisation), il devient possible de lever le blocage rapidement… à condition de comprendre la logique des banques et des systèmes de paiement.
| Causes possibles | Que faire |
| Blocage de sécurité de la banque 🔒 | Vérifier notifications et contacter le service bancaire |
| Plafond de paiement atteint | Consulter ou augmenter les limites via l’application |
| Problème avec le terminal ou le réseau | Réessayer, changer de terminal ou utiliser un autre moyen de paiement |
| Carte endommagée ou magnétisme altéré | Tester le paiement sans contact ou via l’application bancaire |
| Suspension ou mise à jour de la carte | Vérifier l’état de la carte et demander un renouvellement si besoin |
Paiement refusé malgré solde suffisant : comprendre la logique bancaire et technique
Un refus de paiement sans problème de solde ne relève pas du hasard. Les banques et les réseaux de cartes (Visa, Mastercard, CB…) appliquent une combinaison de règles de sécurité, de plafonds de paiement et d’algorithmes de détection de fraude. Le système privilégie toujours la sécurité des fonds à la fluidité de la transaction.
Le message « paiement refusé » peut donc provenir d’un plafond de carte atteint, d’une mesure de sécurité 3D Secure, d’une opposition, d’une erreur de données ou d’un incident technique sur le terminal ou le réseau. Sans explication claire, la situation frustre, surtout lorsque le commerçant insiste sur un « problème de compte », alors que le solde est suffisant.
Pour agir efficacement, il faut distinguer trois niveaux de décision :
- La banque émettrice (celle du titulaire de la carte ou du compte), qui autorise ou non la transaction.
- Le réseau de paiement (CB, Visa, Mastercard, etc.), qui transmet la demande et applique certaines règles.
- Le terminal ou le site marchand, qui envoie les informations et applique parfois ses propres limites ou contrôles.

Principales causes de refus de paiement sans manque de solde
Les situations de refus de paiement malgré un solde disponible se regroupent en plusieurs familles. Comprendre cette cartographie facilite le diagnostic et le dialogue avec la banque ou le commerçant.
1. Plafond de paiement ou de retrait dépassé
Chaque carte bancaire fonctionne avec plusieurs plafonds définis par la banque :
- Plafond de paiement par carte sur une période donnée (souvent 30 jours glissants).
- Plafond de retrait aux distributeurs, parfois hebdomadaire.
- Plafond de paiement sans contact par opération et, selon les banques, plafond cumulé sur plusieurs transactions consécutives.
Une fois l’un de ces seuils atteint, la banque refuse la transaction, même si le solde reste largement créditeur. Le terminal affiche alors souvent un message du type « autorisation refusée » ou « transmission refusée » sans mention explicite du plafond.
Carte BancaireDélai remboursement fraude bancaire : combien de temps faut-il attendreDans ce cas précis, une consultation des plafonds ou un ajustement des limites résout fréquemment le problème. Cette situation reste très fréquente pour les profils qui concentrent beaucoup de dépenses sur une seule carte (voyage, déplacement professionnel, règlement d’acomptes importants).
À lire aussi : Plafond de carte atteint : solutions concrètes pour débloquer vos paiements
2. Carte expirée, bloquée, endommagée ou désactivée
Une carte peut devenir inutilisable sans aucun lien avec le solde :
- Date d’expiration dépassée : la banque émet en général une nouvelle carte avant l’échéance, mais l’ancienne reste invalidée dès la date indiquée.
- Carte désactivée : certaines banques exigent une activation (via DAB ou application) avant le premier usage.
- Carte endommagée : puce rayée, piste magnétique détériorée, antenne NFC défaillante.
- Blocage bancaire : par exemple à la suite d’un incident de sécurité, d’un retour de courrier, ou d’un dossier de surendettement.
Dans ces cas, le terminal peut afficher des messages du type « carte invalide » ou « carte non reconnue ». Le compte est suffisamment approvisionné, mais le support physique ou logique de paiement ne répond plus aux standards techniques exigés par les réseaux.

3. Problème technique temporaire ou défaut du terminal
Les refus de paiement proviennent parfois d’un incident technique qui n’a rien à voir avec votre compte :
- Panne ou saturation réseau entre le terminal et la banque.
- Terminal de paiement électronique (TPE) défectueux ou mal paramétré.
- Bug temporaire sur une application de paiement mobile ou un portefeuille numérique.
- Maintenance sur l’infrastructure de paiement d’un site marchand.
La transaction ne parvient pas correctement à la banque ou repart avec des données incomplètes, entraînant un refus par sécurité. Dans ces situations, tenter un nouvel essai sur un autre terminal, patienter quelques minutes ou basculer sur un autre moyen de paiement suffit souvent.
4. Échec d’authentification 3D Secure (authentification forte DSP2)
Sur les paiements en ligne, la réglementation européenne DSP2 impose une authentification forte du client via 3D Secure (code SMS, validation sur application, biométrie). En cas d’échec de ce contrôle, la transaction est automatiquement refusée, même avec un solde largement créditeur.
Les causes fréquentes d’échec d’authentification :
- Numéro de téléphone non à jour qui empêche la réception du SMS.
- Application bancaire non installée ou non activée pour la validation.
- Code 3D Secure saisi trop tard ou incorrect.
- Session expirée pendant que l’utilisateur bascule entre plusieurs écrans.
Certains paiements restent encore hors 3D Secure, mais présentent un risque supérieur. En 2025, les données sectorielles indiquent un taux de fraude sur les paiements par carte à distance sans 3D Secure de 0,246 %, bien supérieur au taux global sur carte (0,05 % environ). Les banques privilégient donc, lorsque cela est possible, une authentification renforcée.
À consulter : Authentification et paiement refusé : comprendre les blocages 3D Secure

5. Opposition, blocage de sécurité ou mesure anti‑fraude
Les émetteurs de cartes déclenchent parfois une opposition automatique ou un blocage de sécurité lorsque leurs algorithmes détectent un comportement inhabituel :
- Achats successifs à l’étranger ou dans des pays jugés à risque.
- Multiplication de petits montants en ligne en quelques minutes.
- Connexion à l’espace bancaire depuis un appareil ou un pays inhabituel, suivie de paiements importants.
- Historique récent de fraude ou de litige sur la carte.
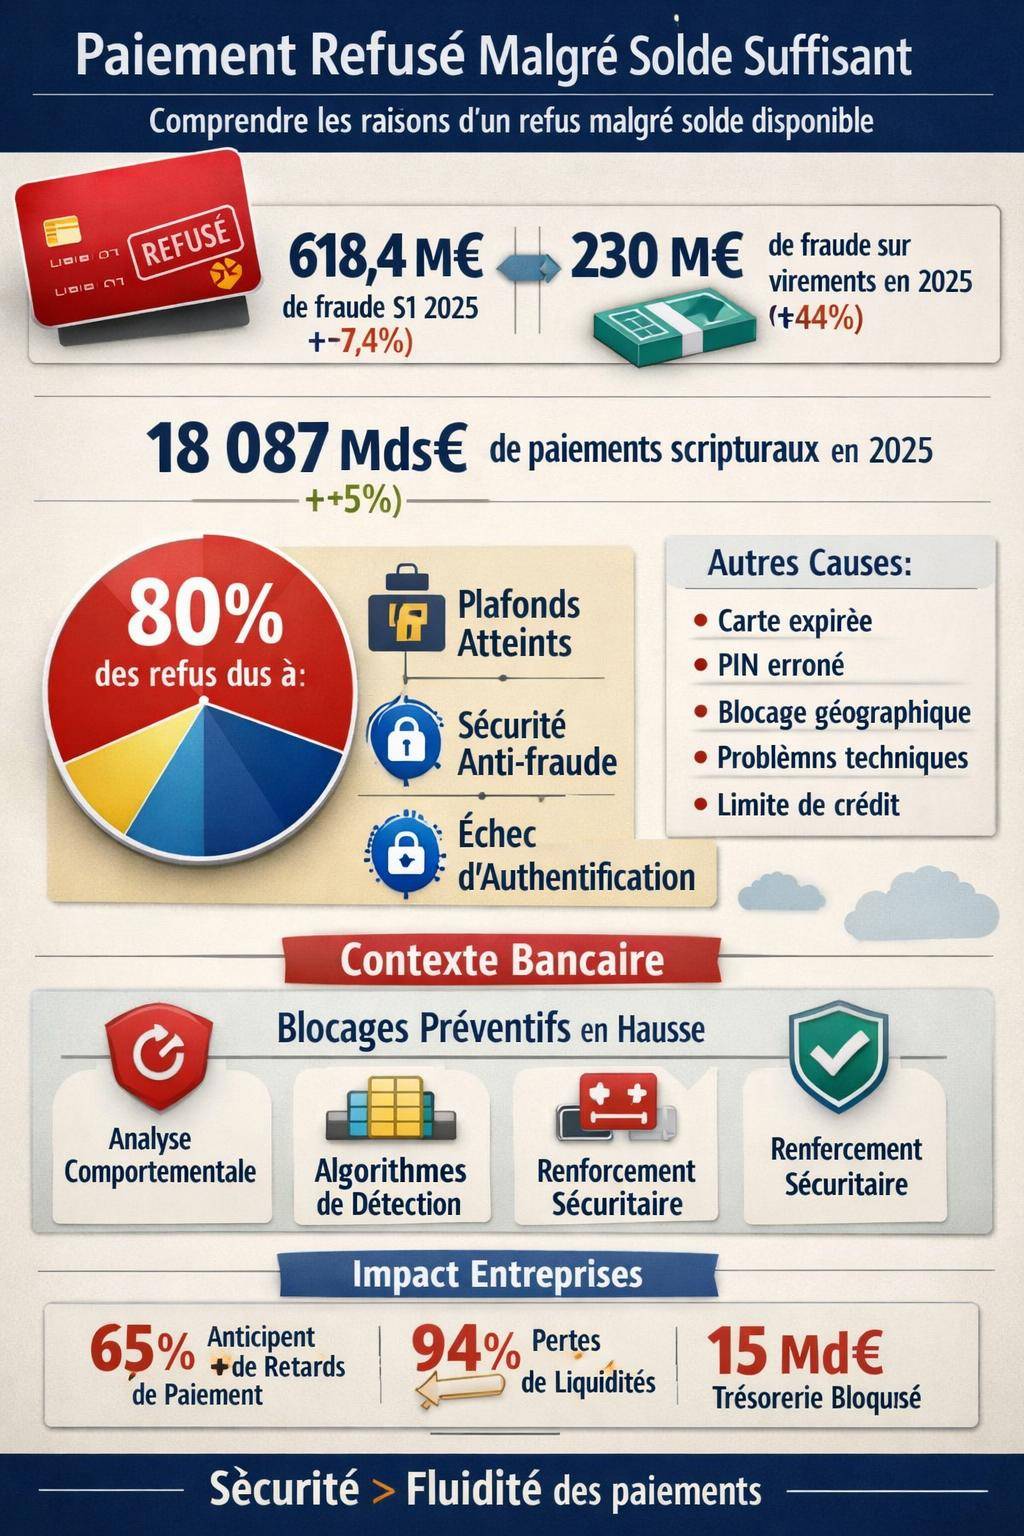
En 2025, la fraude aux moyens de paiement scripturaux atteint environ 618,4 millions d’euros sur le premier semestre, avec une progression de 7,4 % par rapport à 2024. 92 % des transactions frauduleuses concernent des cartes, même si en montant, les virements représentent désormais près de 37 % de la fraude, contre 34 % pour les cartes et 20 % pour les chèques. Face à cette pression, les banques renforcent leurs filtres de sécurité, parfois au prix de refus jugés « abusifs » par les clients.
Dans de nombreux cas, un simple appel au service client ou un message sur l’espace sécurisé permet de confirmer que la transaction est légitime et de lever le blocage pour les opérations suivantes.
« Depuis quelques mois, ma banque bloque automatiquement tout paiement en ligne vers l’étranger au‑delà de 500 €. Je dois confirmer l’opération par téléphone avant de pouvoir régler. C’est un peu contraignant, mais j’évite les mauvaises surprises en cas d’usurpation de carte. » – Témoignage d’un utilisateur de carte à débit différé.
6. Restriction géographique ou secteur à risque
Certaines cartes comportent des restrictions géographiques par défaut, notamment hors Europe ou sur des pays listés comme sensibles. D’autres banques verrouillent de façon préventive certains secteurs d’activité jugés plus risqués (jeux en ligne, crypto‑actifs, plateformes étrangères peu régulées).
Un paiement parfaitement fondé peut alors être refusé, même avec un solde abondant, simplement parce que la banque considère la zone ou le commerçant comme potentiellement risqué. Une activation de l’option « paiements à l’étranger » dans l’application ou une validation auprès du conseiller débloque souvent la situation.
7. Code PIN incorrect et blocage après 3 tentatives
En paiement de proximité, la saisie d’un code PIN erroné à plusieurs reprises entraîne le blocage de la carte. La plupart des systèmes bloquent après 3 essais infructueux. Tout nouveau paiement, même avec un solde confortable, se voit automatiquement refusé tant que la carte n’est pas débloquée en agence ou via un distributeur (selon la politique de la banque).
Une confusion de code, un stress en caisse ou l’utilisation peu fréquente de la carte suffisent à déclencher ce mécanisme. Les paiements sans contact peuvent continuer à fonctionner tant que la carte n’est pas totalement opposée, mais certains terminaux exigent régulièrement une saisie de code après un certain nombre d’opérations sans contact.
8. Données de facturation ou informations de carte erronées
Sur les paiements en ligne, un simple caractère erroné peut conduire à un refus :
- Numéro de carte incomplet, date d’expiration ou cryptogramme mal saisi.
- Adresse de facturation différente de celle connue par la banque.
- Nom du titulaire différent de celui enregistré.
Certains commerçants en ligne comparent automatiquement les données fournies au profil transmis par la banque. En cas de divergence significative, la transaction est rejetée pour prévenir l’usurpation d’identité ou l’utilisation d’une carte volée.
9. Limite de crédit dépassée ou autorisation spécifique insuffisante
Pour les cartes à débit différé ou les cartes de crédit, l’autorisation de paiement repose sur un plafond de crédit. Même avec un compte courant approvisionné, le contrat de carte limite le montant cumulé des dépenses non encore débitées.
Deux situations typiques :
- Le plafond de crédit mensuel est atteint : les nouveaux paiements sont refusés jusqu’à la prochaine date de prélèvement.
- L’empreinte bancaire d’un hôtel, d’un loueur de véhicule ou d’une station‑service immobilise une partie de la capacité de paiement, réduisant la marge disponible pour d’autres achats.
Un ajustement de la limite de crédit, une modification des dates de prélèvement ou l’utilisation d’un autre moyen de paiement (virement, carte à débit immédiat) permettent de contourner la contrainte.
10. Défaut technique du terminal ou du commerçant
Le commerçant peut lui‑même être à l’origine du problème : paramétrage du TPE incorrect, contrat monétique limité, bug d’encaissement, limite de montant par transaction. Dans certains cas, un paiement sera accepté dans un commerce voisin alors qu’il est refusé chez un autre.
Lorsque plusieurs clients rencontrent le même message de refus dans un même établissement, la cause relève souvent du contrat d’acceptation du commerçant ou de son prestataire de services de paiement. Le solde du client n’entre absolument pas en jeu.
Technologies de sécurisation des paiements : comment elles influencent les refus
L’essor des paiements scripturaux – cartes, virements, prélèvements – s’accompagne d’un renforcement continu des technologies de sécurisation. En 2025, le montant total des paiements scripturaux atteint environ 18 087 milliards d’euros, en hausse d’environ 5 % par rapport à 2024. En parallèle, les fraudeurs s’adaptent, notamment sur les virements et les paiements à distance.
NFC / RFID et paiements sans contact
Les paiements sans contact utilisent la technologie NFC / RFID intégrée dans la carte ou le smartphone. Le terminal communique avec la puce à courte distance pour transmettre les données de paiement. Pour limiter les risques en cas de vol, les banques appliquent :
- Un plafond par opération (par exemple 50 € selon les règles en vigueur).
- Un plafond cumulé sur plusieurs transactions consécutives.
- Une obligation de saisir le code PIN au‑delà d’un certain nombre de paiements successifs sans contact.
Lorsque ces limites sont atteintes, le paiement sans contact est refusé, même si le paiement avec code passerait. Un passage au paiement « contact » avec saisie du code ou l’utilisation d’un distributeur pour « réinitialiser » l’anti‑abus résout souvent la difficulté.
Authentification forte DSP2 et 3D Secure
La DSP2 impose la combinaison de deux facteurs d’authentification parmi trois : quelque chose que vous savez (code), quelque chose que vous possédez (téléphone, carte) et quelque chose que vous êtes (biométrie). 3D Secure constitue la traduction pratique de cette exigence pour les paiements en ligne par carte.
Carte BancaireVotre carte bancaire est bloquée suite à 3 codes faux : nos solutions !Conséquences directes sur les refus :
- Un paiement sans double validation est souvent refusé lorsqu’il dépasse certains seuils ou qu’il présente un profil jugé risqué.
- En cas de désaccord entre la banque et le commerçant sur le niveau de sécurité (transaction « frictionless » vs. authentifiée), le paiement peut ne pas aboutir.
- Les anomalies d’authentification (erreur d’appareil, horloge du téléphone, application obsolète) déclenchent un refus immédiat.
Tokenisation et portefeuilles de paiement mobiles
La tokenisation remplace le numéro de carte réel par un identifiant virtuel (token) propre à chaque appareil ou commerçant. Les services de paiement mobile (Apple Pay, Google Wallet, etc.) s’appuient massivement sur cette technologie.
Impact sur les refus de paiement :
- Une incohérence entre le token enregistré et la carte sous‑jacente (carte renouvelée, remplacée, opposée) bloque la transaction.
- Un changement d’appareil sans revalidation de la carte dans le portefeuille mobile empêche les paiements.
- Certaines banques restreignent temporairement les paiements mobiles en cas de suspicion de vol ou de jailbreak/root de l’appareil.
Le contexte de fraude en 2025 : pourquoi les banques renforcent les blocages
Pour comprendre la sévérité de certains refus, il faut tenir compte du paysage actuel de la fraude. Sur la première moitié de 2025, les indicateurs sectoriels montrent :
- Environ 618,4 millions d’euros de fraude totale sur les moyens de paiement scripturaux.
- Une hausse d’environ 7,4 % par rapport à la même période de 2024.
- 3,7 millions de transactions frauduleuses, dont 92 % liées aux cartes.
- Un taux de fraude carte autour de 0,05 %, ce qui reste faible au regard des volumes, mais en progression.
Les virements connaissent une forte tension, avec un montant de fraude passant de 160 millions d’euros en H1 2024 à environ 230 millions en H1 2025, soit une évolution d’environ 44 %. Les prélèvements frauduleux atteignent 23,8 millions d’euros, en hausse d’environ 58 %. La fraude par manipulation de virement, en particulier, progresse de 31 % sur six mois et de 54 % sur un an.
Dans ce contexte, les banques et les prestataires de services de paiement privilégient une approche prudente. Un paiement jugé suspect est rejeté en prévention, parfois au détriment du confort des utilisateurs. Les refus de paiement avec solde suffisant constituent l’une des manifestations les plus visibles de cette stratégie de réduction du risque.
« Les systèmes d’analyse comportementale scrutent désormais chaque transaction : lieu, montant, historique client, appareil utilisé. Dès qu’un schéma sort de l’ordinaire, la probabilité de blocage augmente, même si le solde est largement suffisant. » – Analyse d’un spécialiste de la monétique.
Comment réagir face à un paiement refusé alors que le solde est suffisant
Lorsque le paiement est refusé, la priorité consiste à identifier au plus vite la cause probable pour adopter la bonne réponse. Une réaction méthodique limite le stress et évite les erreurs (multiples tentatives, saisie de code erronée, etc.).
Étape 1 : lire attentivement le message d’erreur
Le terminal ou le site marchand communique souvent une information utile, même succincte :
- « Plafond dépassé » ou « autorisation refusée » : suspicion de limite de carte atteinte.
- « Carte invalide » ou « carte expirée » : problème sur le support de carte.
- « Code incorrect » ou « PIN erroné » : alerte sur un risque de blocage.
- « Authentification échouée » : échec 3D Secure ou DSP2.
- « Transaction non autorisée » : blocage de sécurité ou restriction géographique.
Cette information oriente immédiatement la suite : contact banque, réessai avec code, modification des plafonds, contrôle des données, etc.
Étape 2 : vérifier l’état du compte et des plafonds
Sur l’application bancaire ou l’espace en ligne, plusieurs éléments méritent une vérification rapide :
- Solde disponible et opérations en cours (y compris les paiements non encore comptabilisés).
- Plafonds de paiement et de retrait actuellement appliqués.
- Éventuels messages de sécurité ou alertes envoyées par la banque.
De nombreuses banques proposent désormais un module de visualisation des plafonds et de la consommation (montant déjà dépensé sur la période). Une hausse temporaire de plafond s’active parfois en quelques minutes depuis l’application.
Étape 3 : tenter un autre moyen de paiement
Pour gérer l’urgence (sortie de caisse, achat de billet, réservation), changer de canal résout souvent le problème :
- Utiliser une seconde carte liée à un autre compte ou à un autre réseau.
- Effectuer un virement immédiat directement au commerçant, si celui‑ci l’accepte.
- Régler via une solution de paiement mobile (wallet) si la carte physique semble en cause.
- Retirer des espèces au distributeur si les retraits restent possibles.
Ce contournement n’élimine pas le problème de fond, mais évite une situation bloquante, par exemple lors d’un contrôle dans les transports ou à la veille d’un départ.
Étape 4 : contacter la banque ou le service client
Si le refus persiste, un échange avec la banque devient nécessaire. Préparez :
- La date, l’heure et le montant du paiement refusé.
- Le lieu ou le site marchand concerné.
- Le message précis affiché sur le terminal ou l’écran.
Le conseiller ou le service technique peut alors :
- Confirmer un blocage de sécurité et le lever après vérification.
- Ajuster les plafonds ou la configuration de la carte.
- Signaler un incident technique en cours sur le réseau.
- Déclencher un renouvellement de carte en cas de défaillance avérée.
Comparatif : causes fréquentes de refus vs actions à mener
Le tableau suivant synthétise les causes les plus courantes de refus de paiement malgré solde suffisant et les réactions adaptées.
| Cause probable | Symptômes / messages possibles | Actions à mener |
|---|---|---|
| Plafond de paiement atteint | « Plafond dépassé », « Autorisation refusée » sans autre précision | Vérifier plafonds dans l’application, demander une hausse temporaire, utiliser un autre moyen de paiement |
| Carte expirée ou désactivée | « Carte invalide », « Carte expirée » | Activer la nouvelle carte, contacter la banque pour réactiver ou renouveler la carte |
| Blocage de sécurité / anti‑fraude | « Transaction non autorisée », paiement refusé surtout à l’étranger ou en ligne | Contacter la banque, confirmer l’opération, ajuster les paramètres de sécurité et les zones autorisées |
| Échec 3D Secure / DSP2 | « Authentification échouée », absence de SMS, validation impossible sur l’application | Mettre à jour le numéro de téléphone, vérifier l’application bancaire, réessayer avec un appareil stable |
| Code PIN erroné (blocage carte) | Plusieurs erreurs de code, message de carte bloquée | Arrêter les tentatives, se rendre à un DAB ou contacter la banque pour débloquer ou remplacer la carte |
| Restriction géographique / secteur | Refus systématique sur certains pays ou types de sites | Activer les paiements à l’étranger, demander une exception pour le commerçant concerné |
| Problème de terminal ou de réseau | Plusieurs clients touchés, paiements acceptés ailleurs | Changer de terminal, de commerce ou de moyen de paiement, patienter en cas de panne réseau |
| Limite de crédit dépassée (carte à débit différé) | Refus de paiement malgré solde courant créditeur | Consulter l’encours carte, demander une hausse de plafond, régler une partie de l’encours si option disponible |
| Données de carte ou adresse erronées | Refus uniquement sur certains sites, message d’erreur de saisie | Recontrôler les chiffres, le cryptogramme et l’adresse de facturation, vérifier les informations mémorisées par le site |
Prévenir les refus de paiement avec solde suffisant : bonnes pratiques à adopter
Au‑delà de la réaction à chaud, quelques réflexes structurent une stratégie personnelle pour limiter les refus inopinés, tout en conservant un niveau de sécurité élevé.
Paramétrer soigneusement ses outils bancaires
Une bonne partie des blocages se réduit en configurant correctement les outils mis à disposition :
- Mettre à jour numéro de téléphone et e‑mail dans l’espace client pour l’authentification forte.
- Activer les notifications de paiement afin de repérer immédiatement tout blocage ou tentative suspecte.
- Configurer des plafonds adaptés à son niveau de dépenses habituel et à ses projets à court terme.
- Activer ou désactiver les paiements à l’étranger en fonction des déplacements.
Anticiper les situations à risque (voyages, gros achats, abonnements)
Certains contextes génèrent mécaniquement davantage de contrôles :
- Voyages hors Europe ou dans des régions peu fréquentées par le client.
- Achats en ligne sur des plateformes étrangères ou peu connues.
- Multiplication d’abonnements ou de paiements récurrents.
Informer la banque d’un déplacement prolongé, fractionner un gros achat, ou privilégier des sites marchands reconnus réduit les risques de suspicion. Une attention particulière reste utile aussi sur les virements, de plus en plus ciblés par les fraudeurs via des manipulations sophistiquées.
Diversifier ses moyens de paiement
Disposer de plusieurs outils limite fortement l’impact d’un blocage :
- Une seconde carte (éventuellement sur une autre banque) pour les dépenses essentielles.
- Un compte de secours avec carte séparée pour les déplacements professionnels ou familiaux.
- Un portefeuille mobile distinct de la carte physique (en cas de problème avec l’un des deux).
Cette diversification assure une continuité de paiement, notamment pour les charges fixes, les déplacements et les dépenses de santé, même en cas de blocage ponctuel sur un moyen de paiement principal.
Surveiller la trésorerie et les retards de paiement liés à des refus
Les refus de paiement ne touchent pas seulement les consommateurs. Pour les entreprises, les incidents de règlement se répercutent directement sur la trésorerie. En 2026, environ 65 % des dirigeants anticipent une aggravation des retards de paiement, et près de 94 % des entreprises impactées constatent une perte mensuelle de liquidités, avec environ 15 milliards d’euros de trésorerie bloquée.
Un paiement refusé chez un fournisseur, même pour une simple question de plafond ou de sécurité, peut déclencher des pénalités, des suspensions de livraison, voire des tensions commerciales. La maîtrise des moyens de paiement et des mécanismes de blocage devient donc un enjeu de gestion aussi bien pour les particuliers que pour les structures professionnelles.
Pour approfondir les causes générales de blocage, les impacts sur le quotidien et les solutions détaillées cas par cas, une ressource complémentaire reste utile : paiement refusé carte bancaire : comprendre les blocages courants.
