

Avant un voyage, beaucoup vérifient leur passeport et leurs bagages… mais négligent un point décisif : l’activation du paiement à l’étranger sur la carte bancaire. Entre plafonds cachés, options internationales méconnues et contrôles de sécurité renforcés, une simple erreur de paramétrage suffit à bloquer tous les paiements hors de France.
Les banques françaises ont renforcé leurs dispositifs en 2026, avec des restrictions par pays, par type d’opération et par réseau de paiement. Résultat : même une carte « internationale » ne fonctionne pas automatiquement partout. Les règles ont évolué, les frais aussi… et de petits détails techniques changent tout sur place.
| Point clé | Résumé |
|---|---|
| Activation | Se fait généralement via l’application bancaire, l’espace client ou un appel au service client. |
| Motif | Nécessaire pour que la carte soit utilisable hors zone habituelle et éviter les blocages automatiques. 🌍 |
| Durée | Activation possible de manière temporaire ou permanente selon les banques. |
| Précautions | Vérifier les plafonds, les frais éventuels et activer l’option en avance pour éviter les soucis sur place. |
Activer le paiement à l’étranger : comprendre le fonctionnement réel d’une carte bancaire
Une carte bancaire « internationale » ne signifie pas que tous les paiements à l’étranger passent sans paramétrage. Chaque opération repose sur plusieurs briques techniques : réseau (Visa, Mastercard, Amex), pays d’émission, pays du commerçant, devise, sécurité (code PIN, 3D Secure, SMS, biométrie), mais aussi plafonds internes à votre banque.
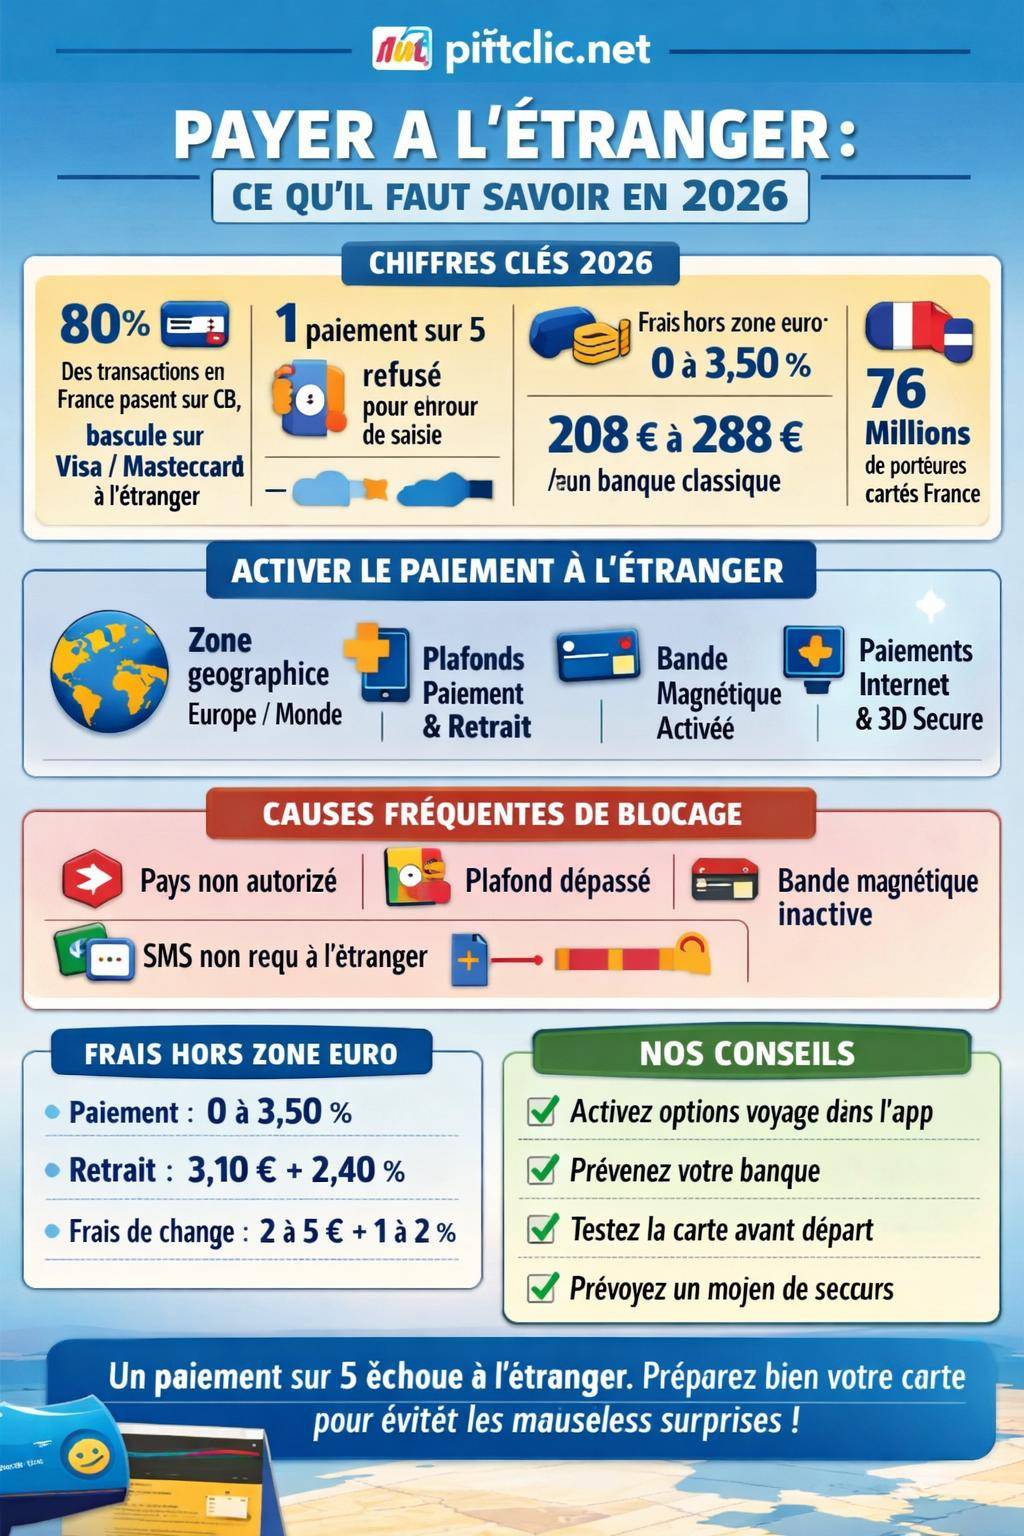
En 2026, environ 80 % des transactions en France passent par le réseau CB. À l’étranger, ce réseau national disparaît au profit des réseaux internationaux. Votre carte bascule alors sur Visa, Mastercard ou Amex, avec des règles de contrôle différentes : filtrage par pays, limitations sur les paiements hors zone euro, contrôle renforcé sur les sites étrangers, ou blocage préventif en cas de suspicion de fraude.
Pour que les paiements à l’étranger soient activés, plusieurs paramètres doivent être alignés :
- la zone géographique autorisée (Europe, monde, pays spécifiques) ;
- les plafonds de paiement et de retrait adaptés au voyage ;
- les options sécurité : bande magnétique, sans contact, 3D Secure, validation par SMS ou application mobile ;
- l’activation des paiements sur internet pour les réservations sur des sites étrangers, sous peine de paiement refusé sur un site étranger.

Étapes concrètes pour activer le paiement à l’étranger avant de partir
La démarche dépend de votre banque, mais la logique reste la même : vérifier les zones autorisées, ajuster les plafonds, sécuriser les moyens d’authentification, et prévenir la banque de votre départ. Voici un parcours détaillé, pensé pour 2026.
1. Paramétrer la carte dans l’espace client ou l’application mobile
La plupart des banques proposent désormais un onglet « Carte » ou « Paramètres carte ». C’est souvent l’interface la plus rapide pour activer les paiements à l’étranger. Vous y trouvez en général :
- l’activation des paiements à l’international (Europe / Monde / pays ciblés) ;
- la gestion des plafonds de paiement et de retrait ;
- l’activation ou la désactivation des paiements sur internet, cruciale pour éviter une transaction refusée par carte bancaire sur des sites étrangers ;
- l’option « bande magnétique » pour les pays non compatibles avec la puce EMV (par exemple certains terminaux au Japon ou en Amérique du Sud) ;
- le paramétrage du sans contact et des paiements mobiles (Apple Pay, Google Pay).
Une fois le pays ou la zone sélectionné, l’activation prend en général effet immédiatement ou sous quelques heures. Certaines banques exigent une validation via SMS ou depuis l’application mobile pour confirmer la modification.
2. Contacter son conseiller ou le service client en cas de doute
Lorsque l’interface en ligne ne permet pas de gérer la zone géographique, un appel au service client ou un message sécurisé dans l’espace client reste nécessaire. Le conseiller peut :
- activer les paiements hors zone euro pour une période définie ;
- ajuster les plafonds temporaires de paiement ou de retrait ;
- débloquer la bande magnétique pour certains pays ;
- vérifier la compatibilité réseau (Visa, Mastercard, Amex) avec la destination.
Une demande précise facilite le traitement : dates exactes du séjour, pays visités, estimations de dépenses, besoins spécifiques (locations de voiture, hôtels, retraits fréquents). Ce contexte permet au conseiller d’adapter les paramètres sans déclencher d’alertes antifraude trop agressives.
« Lors de chaque voyage hors d’Europe, je demande une note interne sur mon dossier avec les dates et les pays. Depuis, plus aucun blocage surprise en caisse ou aux distributeurs. » – Témoignage d’un client habitué aux déplacements professionnels

3. Vérifier l’activation des paiements mobiles (Apple Pay, Google Pay) en 2026
La migration des paiements mobiles via le réseau CB suit un calendrier spécifique :
- Apple Pay (réseau CB) : bascule prévue fin février 2026 ;
- Google Pay (réseau CB) : bascule attendue fin 2026.
Pour l’étranger, la carte enregistrée dans le portefeuille mobile utilise surtout les réseaux internationaux (Visa, Mastercard). Avant de partir, il reste utile de :
- mettre à jour l’application bancaire et le wallet (Apple Pay, Google Pay) ;
- vérifier que la carte virtuelle est bien active et non expirée ;
- effectuer un test de paiement en France pour s’assurer du bon fonctionnement ;
- confirmer auprès de la banque que les paiements mobiles à l’étranger sont autorisés.
Éviter les refus de paiement à l’étranger : causes fréquentes et solutions
En voyage, de nombreux refus de paiement ne viennent pas d’un manque de provision, mais de règles de sécurité ou de paramétrage. Comprendre ces motifs aide à anticiper les blocages et à activer correctement le paiement à l’étranger.

Erreurs de saisie et blocage du code PIN
Une cause simple et fréquente : 1 paiement sur 5 refusé pour erreur de saisie du code ou des informations de carte. Trois tentatives erronées suffisent à bloquer la carte sur certains terminaux. Ce blocage peut être :
- local, sur le terminal ou le DAB utilisé ;
- plus large, avec interdiction temporaire d’utiliser la puce ou la bande magnétique.
Pour éviter ce type de blocage, plusieurs réflexes s’imposent : mémoriser le code avant le départ, vérifier qu’il fonctionne sur un distributeur en France, et refuser de taper son code dans un environnement peu sécurisé ou sur un terminal douteux.
Paramètres de pays non validés ou zones non autorisées
Certaines banques appliquent des restrictions par pays jugés à risque. Sans activation spécifique, les paiements hors Europe ou dans certaines régions sont systématiquement refusés. Le message sur le terminal reste souvent vague (« transaction refusée »), ce qui prête à confusion.
Carte BancaireVotre carte bancaire est bloquée suite à 3 codes faux : nos solutions !Dans ce cas, un simple appel au service client depuis l’étranger permet parfois de déverrouiller la zone. Toutefois, certaines banques exigent une validation préalable avant le départ, surtout pour les pays soumis à des tensions politiques ou à un risque élevé de fraude.
Dépassement des plafonds de paiement ou de retrait
Les plafonds de carte servent à limiter les risques en cas de vol ou de fraude. Ils se déclinent souvent en :
- plafond hebdomadaire ou mensuel de paiements (par exemple 30 opérations par semaine) ;
- plafond de retrait sur 7 jours glissants ;
- limites spécifiques pour les retraits à l’étranger.
Une série de paiements en devises, même de petits montants, peut consommer le nombre maximal d’opérations autorisées sur la période. En cas de dépassement, les paiements suivants sont refusés, même avec un solde suffisant.
| Type de plafond | En France | À l’étranger | Risques en voyage |
|---|---|---|---|
| Montant de paiement | Ex. 2 000 €/mois | Souvent identique, parfois plus bas | Blocage en fin de séjour, hôtels ou billets retour refusés |
| Nombre d’opérations | Ex. 30 opérations/semaine | Comptabilise aussi les petits paiements en devises | Refus après de nombreuses petites dépenses (restaurants, transports) |
| Retraits DAB | Ex. 500 €/7 jours | Plafond parfois réduit, frais ajoutés | Impossibilité de retirer du liquide en fin de semaine |
Bande magnétique désactivée par défaut
En France et en Europe, les paiements passent quasi exclusivement par la puce EMV et le code PIN. Dans certains pays, la bande magnétique reste utilisée, notamment sur des terminaux anciens ou des distributeurs non mis à jour. Pour limiter la fraude, plusieurs banques françaises désactivent désormais la bande magnétique par défaut.
Sans activation spécifique, les retraits ou paiements dans certaines régions (par exemple, une partie des distributeurs au Japon) se soldent par un refus, même avec une carte en parfait état. Une vérification avant le départ et, si nécessaire, l’activation temporaire de la bande magnétique depuis l’espace client ou via le conseiller sécurise ces opérations.
Réseau bancaire local incompatible ou instable
Autre situation fréquente : le réseau bancaire local ne gère pas correctement certaines cartes Visa, Mastercard ou Amex. Les causes :
- accords limités avec certains groupes bancaires étrangers ;
- terminaux configurés uniquement pour des cartes locales ;
- période de maintenance ou de panne partielle du réseau.
Dans ce cas, un paiement peut échouer chez un commerçant et réussir chez un autre, ou passer sur un terminal de banque concurrente. Avoir au moins deux moyens de paiement (carte principale, seconde carte, espèces) limite les blocages.
Double authentification par SMS non reçue à l’étranger
Depuis le renforcement de la sécurité en ligne, de nombreux achats en devises demandent une double authentification : code par SMS, validation dans l’application bancaire ou notification push. Or, à l’étranger, la réception des SMS peut échouer :
- forfait mobile non activé à l’international ;
- absence de réseau local ;
- blocage du roaming ou carte SIM secondaire sans SMS entrants.
Dans ce contexte, la validation via l’application bancaire devient plus fiable que le SMS. Avant le départ, l’installation et la configuration de cette application sur un téléphone principal, avec un accès internet fonctionnel, sécurisent les achats sur les sites étrangers.
Frais de paiement et de retrait à l’étranger en 2026 : ce que l’activation implique réellement
Activer le paiement à l’étranger ouvre l’accès aux transactions, mais modifie aussi le coût de chaque opération. Sans paramétrage adapté, les frais s’accumulent rapidement, surtout hors zone euro.
Structure des frais hors zone euro
En 2026, les banques appliquent en général deux types de commissions sur les paiements en devises :
- une commission fixe par opération ;
- une commission variable en pourcentage du montant.
Pour les paiements hors zone euro, les fourchettes observées tournent autour de :
- commission fixe : 0 à 2,20 € par opération ;
- commission variable : 0 à 3,50 % du montant.
Pour les retraits en devises aux distributeurs étrangers :
- commission fixe : environ 3,10 € par retrait ;
- commission variable : autour de 2,40 %.
À cela s’ajoutent parfois des frais de change distincts :
- commission de 2 à 5 € ;
- pourcentage de 1 à 2 % du montant converti.
| Type d’opération | Commissions typiques 2026 | Impact sur un séjour |
|---|---|---|
| Paiement carte hors zone euro | 0 à 2,20 € + 0 à 3,50 % | Sur 20 achats, les frais cumulés deviennent visibles |
| Retrait DAB en devises | 3,10 € + 2,40 % | Retraits fréquents très coûteux |
| Frais de change spécifiques | 2 à 5 € + 1 à 2 % | Double facturation si mal anticipée |
Sur une année, le coût global des services bancaires dans les établissements traditionnels oscille autour de 208,10 à 288,35 €, auquel les frais d’opérations internationales s’ajoutent. Une mauvaise anticipation du paramétrage à l’étranger alourdit donc la facture globale.
Options internationales forfaitaires : intérêt et limites
Plusieurs banques historiques proposent des options internationales sous forme d’abonnement mensuel. Ces formules incluent souvent :
- une réduction ou une suppression des frais sur les paiements à l’étranger ;
- un nombre de retraits en devises sans commission supplémentaire ;
- un service d’assistance en cas de perte ou de vol de carte.
En 2026, les tarifs annoncés tournent autour de 4 à 18,50 € par mois, dans des banques comme :
- BRED Banque Populaire ;
- BNP Paribas ;
- Caisse d’Épargne ;
- Crédit Coopératif ;
- La Banque Postale ;
- LCL ;
- SG.
Banques en ligne et cartes sans frais à l’étranger
Face aux hausses tarifaires de 2026 sur les cartes classiques (+2,2 % environ) et sur les cartes premium (+2,4 %), plusieurs établissements en ligne ou mobiles mettent en avant des cartes sans frais en devises. Parmi les offres qui s’illustrent :
- WELCOME ;
- ULTIM ;
- METAL.
Certaines de ces cartes sont gratuites à la détention (par exemple WELCOME et ULTIM) et limitent fortement les frais à l’étranger. Le modèle économique repose davantage sur l’usage que sur les commissions traditionnelles.
Ajuster sa stratégie de paiement à l’étranger : carte, espèces, virements
Activer le paiement à l’étranger ne suffit pas. La robustesse d’un séjour repose sur une combinaison de moyens de paiement complémentaires : carte principale, seconde carte, espèces locales, virements internationaux sécurisés.
Répartir les dépenses entre carte et espèces
Les paiements par carte restent adaptés pour :
- les dépenses importantes : hôtels, locations de voiture, billets d’avion ;
- les paiements chez des commerçants structurés : supermarchés, chaînes de magasins ;
- les réservations à l’avance sur internet.
Les espèces conservent un rôle dans plusieurs situations :
- marchés, petits commerces, transports locaux ;
- zones rurales peu équipées en terminaux ;
- pays où la culture du cash reste forte.
En parallèle, la réflexion nationale sur l’évolution des retraits d’espèces prévoit un plafond d’achat entre 60 et 150 €, avec des tests de nouveaux points d’accès au premier semestre 2026. En France, environ 27 000 points d’accès aux espèces demeurent, ce qui influence la préparation de cash avant de partir.
Virements internationaux et délais en 2026
Les virements vers l’étranger, ou depuis un compte étranger vers un compte en France, obéissent à des règles de traitement précises. En 2026 :
- les virements instantanés en euros sont gratuits depuis le 9 janvier 2025 dans l’Union européenne ;
- les virements en devises hors SEPA restent payants et soumis à des délais variables.
Les banques ne traitent pas les virements certains jours :
- week-ends ;
- jours fériés locaux ;
- jours fériés français (en 2026 : 1 janvier, 3 avril, 6 avril, 1 mai, 25 décembre).
Un virement prévu pour financer des dépenses sur place doit donc être anticipé. Un retard de traitement peut retarder la disponibilité des fonds, même si la carte est correctement activée pour l’étranger.
Norme ISO 20022 et avenir des paiements transfrontaliers
La norme ISO 20022 modernise les échanges de données bancaires. Elle s’applique progressivement :
- aux institutions financières à partir de novembre 2025 ;
- aux entreprises en novembre 2026.
Cette migration harmonise les systèmes et améliore la qualité des informations échangées sur les paiements. À terme, les activations de paiements à l’étranger et la gestion des incidents devraient gagner en fiabilité, avec des messages d’erreur plus clairs et des processus mieux automatisés entre banques.
Anticiper les évolutions tarifaires et structurelles des banques en 2026
Activer les paiements à l’étranger s’inscrit dans un contexte plus large d’augmentation des frais bancaires et de réorganisation des offres. Comprendre ce cadre aide à choisir la bonne carte avant de partir.
Hausse des tarifs bancaires et incidence sur les voyages
Les cartes bancaires classiques affichent une hausse moyenne d’environ 2,2 %, les cartes de type Gold / Premier progressent autour de 2,4 %. Les retraits déplacés (utilisation de distributeurs hors réseau « maison ») connaissent une hausse proche de 15 %. D’autres postes suivent :
- virements via conseiller occasionnels : +5,3 % ;
- virements permanents via conseiller : +7,5 % ;
- virements instantanés via conseiller : +6,5 % ;
- refabrication de carte : +10,5 % ;
- réédition de code : +3,9 %.
Ces augmentations ne concernent pas uniquement les opérations à l’étranger, mais influencent la rentabilité globale de la carte utilisée pour voyager. Une comparaison sérieuse entre banques traditionnelles et banques en ligne prend donc tout son sens.
Frais plafonnés et protection du consommateur
En parallèle, la réglementation fixe des plafonds de frais sur certains postes en 2026 :
- frais de succession : maximum 857 € ;
- compte inactif : maximum 30 € par an ;
- rejet de chèque : 30 € pour un montant ≤ 50 €, 50 € au-delà.
Ces plafonds ne concernent pas directement l’activation du paiement à l’étranger, mais montrent une volonté de cadrer les frais les plus sensibles. Pour les frais internationaux, la pression concurrentielle des néobanques joue un rôle comparable.
Tenue de compte et banques sans frais
Les frais de tenue de compte augmentent d’environ 4,2 %, avec 61 banques sur 106 qui rehaussent leurs tarifs. Seules 7 banques restent sans frais de tenue de compte. Cette tendance renforce l’intérêt des offres où :
- la carte est gratuite ;
- les frais à l’étranger sont limités ;
- le paramétrage des paiements internationaux est accessible en ligne.
Pour un voyageur régulier, la combinaison « banque principale + carte spécialisée pour l’étranger » représente souvent un équilibre efficace entre sécurité, coût maîtrisé et facilité d’activation des paiements hors de France.
