

Une opération bancaire inconnue sur votre relevé. Quelques euros au début, puis des montants plus lourds. Le doute laisse vite place à la panique, et une question revient en boucle : vais-je vraiment être remboursé de cette fraude carte bancaire ?
Le cadre légal protège les titulaires de carte, mais les conditions, délais et exceptions restent souvent flous. Entre authentification forte, responsabilités de la banque et démarches à engager, vos droits au remboursement suivent des règles très précises…
| Point clé | Essentiel à retenir |
| Responsabilité bancaire | La banque doit rembourser toute opération frauduleuse dès que vous signalez l’incident. |
| Délai de signalement | Déclarez la fraude dès que possible pour accélérer le remboursement. |
| Exceptions | Le remboursement peut être refusé en cas de négligence grave, mais la banque doit le prouver. |
| Carte toujours en possession | Même si la carte n’a pas été volée, vous êtes protégé en cas d’opérations non autorisées. |
Remboursement fraude carte bancaire : comprendre vos droits en 2025
Les règles de remboursement en cas de fraude à la carte bancaire reposent sur le Code monétaire et financier et sur une série de textes européens. Le principe central reste clair : lorsque vous êtes victime d’une opération de paiement non autorisée, la banque doit vous rembourser, sauf cas de négligence grave ou de fraude de votre part.
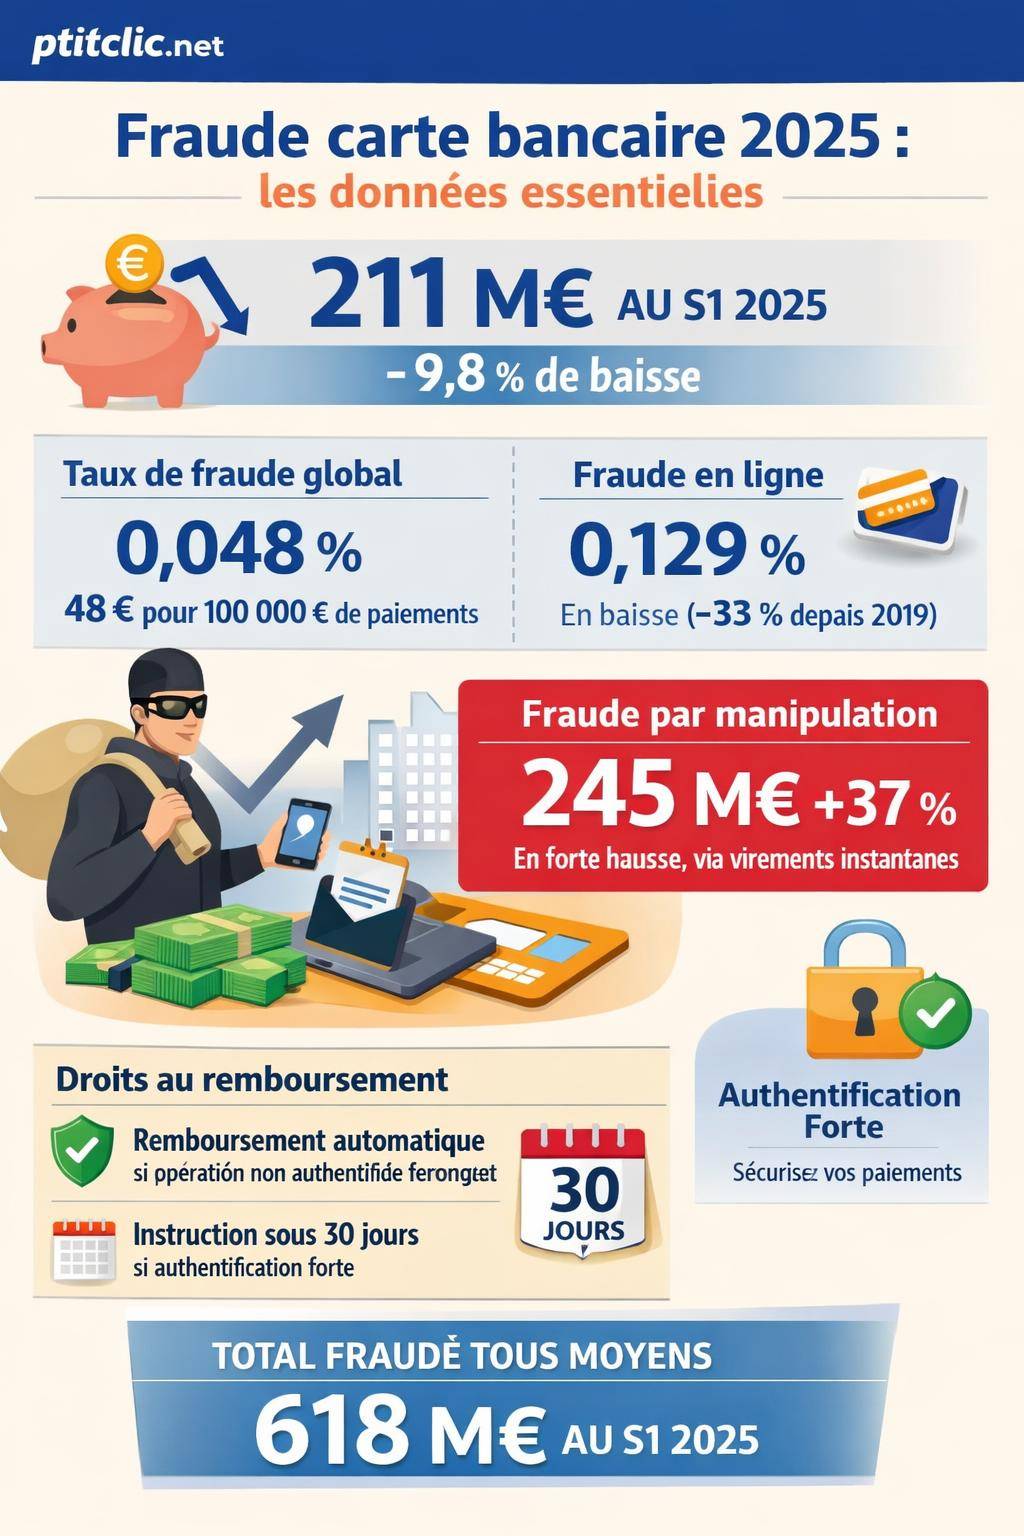
Les données récentes confirment que la fraude recule, mais le risque demeure bien réel. Au premier semestre 2025, la fraude carte bancaire a représenté 211 millions d’euros, avec un taux de fraude global de 0,048 %, soit environ 48 euros de fraude pour 100 000 euros de paiements. Les victimes restent nombreuses, et chaque dossier implique des enjeux concrets : argent bloqué, découvert, frais, angoisse et perte de confiance.
Avant d’entrer dans les démarches pratiques, il faut distinguer deux réalités : la fraude technique (paiement sans votre accord, vol de données, skimming, phishing) et la fraude par manipulation (vous êtes incité à valider vous-même l’opération, souvent par virement ou par authentification forte). Cette distinction influence directement vos chances de remboursement intégral et la rapidité de la procédure.

Fraude carte bancaire : où en est-on réellement en 2025 ?
Les chiffres récents apportent une vision plus précise du risque et de la protection des consommateurs. L’Observatoire de la sécurité des moyens de paiement montre une évolution contrastée selon les canaux.
Chiffres clés de la fraude carte bancaire
La fraude par carte bancaire a reculé en 2025 par rapport au semestre précédent, avec une baisse de 9,8 % du montant total fraudé. Malgré cette amélioration, le sujet reste sensible car la carte reste un moyen de paiement très utilisé en magasin et en ligne.
| Indicateur | Valeur 2025 (S1) | Évolution / référence |
|---|---|---|
| Montant total des fraudes carte bancaire | 211 millions d’euros | -9,8 % vs semestre précédent |
| Taux de fraude global carte | 0,048 % | 48 € pour 100 000 € de paiements |
| Taux de fraude sur paiements en ligne | 0,129 % | En baisse vs 0,155 % en 2024 |
| Taux de fraude courrier / téléphone | 0,246 % | En baisse vs 0,271 % en 2024 |
| Baisse de la fraude internet depuis 2019 | -33 % | Effet des mesures de sécurité renforcées |
| Fraude par manipulation (tous moyens) | 245 millions d’euros | +37 % |
| Fraude tous moyens de paiement | 618 millions d’euros | Premier semestre 2025 |
En parallèle, la fraude par manipulation progresse fortement, avec 245 millions d’euros sur le premier semestre 2025, en hausse de 37 %. Cette forme de fraude touche particulièrement les virements, les virements instantanés et les paiements validés via authentification forte.
« Depuis 2019, la fraude sur internet par carte bancaire a reculé d’environ 33 %, tirée par la généralisation de l’authentification forte. En revanche, la fraude par manipulation poursuit sa progression et représente un enjeu majeur pour la protection des usagers. »
Le contexte général se stabilise sur la carte, mais la sophistication des escroqueries augmente. Le cadre légal de remboursement se renforce et les dispositifs de sécurité évoluent, mais les fraudeurs adaptent leurs scénarios. D’où l’intérêt de bien connaître vos droits, vos obligations et les réflexes à adopter dès la première opération suspecte.
La baisse du taux de fraude carte ne signifie pas disparition du risque. Les montants restent élevés, et la frontière entre fraude subie et fraude par manipulation pèse sur l’issue du remboursement. Garder une trace écrite de vos démarches facilite toujours votre relation avec la banque.
Fraude carte bancaire et droits au remboursement : le cadre légal
Le droit français, aligné sur les directives européennes, encadre précisément la responsabilité de la banque et du titulaire de la carte. Les articles du Code monétaire et financier définissent le principe du remboursement des opérations non autorisées et les rares exceptions invoquées par les établissements.

Principe : la banque rembourse les opérations non autorisées
Dès lors qu’une opération est qualifiée de non autorisée (vous ne l’avez ni initiée, ni validée, ni consentie d’une quelconque façon), la banque doit :
- Rétablir le compte dans l’état où il se trouvait avant l’opération frauduleuse.
- Vous rembourser le montant débité, y compris lorsqu’il existe un découvert autorisé ou non.
- Vous restituer les agios et frais liés à la fraude (intérêts débiteurs, commissions, frais d’incident).
Ce mécanisme s’applique aux opérations de paiement par carte, y compris lorsqu’elles ont été effectuées à distance (internet, téléphone, correspondance) ou à l’étranger. En pratique, la banque vérifie si les conditions de sécurité étaient respectées et si les authentifications techniques proviennent bien de vos appareils ou habitudes d’usage.
« En cas d’opération de paiement non autorisée, le prestataire de services de paiement du payeur rembourse immédiatement au payeur le montant de l’opération non autorisée et, le cas échéant, rétablit le compte débité dans l’état où il se serait trouvé si l’opération de paiement non autorisée n’avait pas eu lieu. »
La rapidité de votre opposition et de votre contestation influe sur le traitement du dossier, mais ne supprime pas en soi votre droit au remboursement lorsque la fraude est caractérisée.
Exceptions : négligence grave ou fraude du titulaire
La banque peut refuser le remboursement dans deux hypothèses principales :
- Négligence grave de votre part, en lien avec vos obligations de sécurité : communication de votre code confidentiel à un tiers, conservation du code avec la carte, absence totale de réaction alors que des alertes ou des SMS vous ont été adressés, etc.
- Fraude intentionnelle de votre part : par exemple, simulation de fraude pour obtenir un remboursement indu, ou complicité avec un tiers.
La notion de négligence grave donne lieu à de nombreux contentieux, car les banques tendent à l’invoquer pour refuser certains remboursements, tandis que les clients soulignent le caractère trompeur des arnaques (phishing très réaliste, usurpation du numéro de la banque, faux conseillers, etc.). En cas de désaccord persistant, la médiation bancaire ou le juge tranchent.
En cas de litige sur la « négligence grave », vous avez intérêt à garder toutes les preuves : SMS reçus, captures d’écran, courriels, enregistrements éventuels, relevés de compte. Ces éléments constituent votre dossier si la banque refuse le remboursement et que vous engagez un recours.

Authentification forte et remboursement : ce qui change concrètement
Depuis plusieurs années, les paiements en ligne intègrent la Strong Customer Authentication (SCA), traduite en droit français par l’authentification forte. Ce dispositif impose, pour valider certaines opérations, au moins deux éléments indépendants parmi les trois catégories : connaissance (mot de passe, code), possession (téléphone, carte, boîtier), inhérence (donnée biométrique, empreinte, reconnaissance faciale).
Cas sans authentification forte : remboursement automatique
Lorsque la banque n’a pas appliqué l’authentification forte alors qu’elle était obligatoire, le cadre est net : vous bénéficiez d’un remboursement automatique. Le prestataire de services de paiement ne peut pas opposer la négligence grave pour une opération qui n’a pas respecté ses propres obligations de sécurité.
Carte BancaireDélai remboursement fraude bancaire : combien de temps faut-il attendreDans ce cas, la banque doit créditer le compte du montant de l’opération frauduleuse et restituer les agios en lien direct avec la fraude. Cette logique s’applique aussi à d’autres opérations où l’authentification renforcée fait défaut, comme certains virements initiés via la banque en ligne.
Cas avec authentification forte : instruction du dossier sous 30 jours
Lorsque l’authentification forte a été correctement appliquée (par exemple validation dans l’application bancaire, saisie d’un code unique reçu par SMS, confirmation biométrique), la banque considère en principe que l’opération est fortement sécurisée. Pourtant, de nombreuses fraudes reposent sur la manipulation du client, qui valide lui-même l’opération sans en mesurer les conséquences.
Dans ce scénario, la règle communiquée est la suivante :
- La banque instruira votre dossier dans un délai maximal de 30 jours.
- Elle analysera les logs techniques, le contexte, vos explications et la nature précise de la fraude.
- Le remboursement n’est pas automatique, mais reste possible si la manipulation, l’usurpation d’identité ou la tromperie sont avérées.
La frontière entre fraude subie et participation naïve reste au cœur de l’analyse. La hausse de la fraude par manipulation, évaluée à 245 millions d’euros au premier semestre 2025, illustre la difficulté à concilier sécurité technique et protection des victimes.
Lorsqu’une opération frauduleuse a été validée avec authentification forte, détaillez par écrit le déroulé exact : appel reçu, propos tenus par l’interlocuteur, messages envoyés, écrans affichés. Cette chronologie aide à démontrer une manipulation par un tiers plutôt qu’une initiative volontaire de votre part.
Quels montants sont remboursés en cas de fraude carte bancaire ?
Le droit au remboursement ne concerne pas uniquement la somme dérobée. Le principe est de remettre votre compte dans la situation antérieure à la fraude, ce qui inclut plusieurs éléments financiers.
Montant débité : principe de restitution intégrale
En cas de fraude avérée, la banque doit vous rendre :
- La totalité des montants débités au titre des opérations non autorisées, qu’il s’agisse de paiements par carte, retraits non reconnus ou transactions à distance.
- Les sommes liées aux frais annexes déclenchés par la fraude (découvert, agios, frais d’incident).
Le remboursement intervient généralement par crédit sur le compte courant. La restitution rétablit la position antérieure en tenant compte des soldes, des découverts autorisés, mais aussi des impacts indirects sur vos autres opérations.
Agios et frais : un droit souvent méconnu
Lorsque la fraude génère un découvert ou aggrave une situation déjà fragile, des intérêts débiteurs et des frais d’incident viennent s’ajouter. Le cadre actuel précise que le remboursement comprend :
- Le montant débité par fraude.
- Les agios supportés du fait des opérations frauduleuses.
Certains établissements procèdent d’eux-mêmes à la régularisation des frais, d’autres attendent que le client le réclame explicitement. Une vérification attentive de vos relevés après remboursement reste utile pour s’assurer que tous les frais induits ont bien été neutralisés.
Après remboursement de la fraude, comparez vos relevés avant et après les opérations litigieuses. Si des frais de rejet, commissions d’intervention ou agios demeurent, sollicitez formellement leur annulation en rappelant que le découvert provient d’opérations non autorisées.
Fraude carte bancaire en ligne, à distance, en magasin : vos droits selon le canal
Les règles générales de remboursement restent identiques, mais le mode opératoire de la fraude influence l’enquête interne et les arguments de la banque. Le taux de fraude varie fortement selon le canal utilisé.
Paiements en ligne : sécurisation renforcée et baisse du taux de fraude
Les paiements par carte sur internet présentent un taux de fraude de 0,129 % en 2025, contre 0,155 % en 2024. Depuis 2019, la fraude sur internet a reculé d’environ 33 %, en grande partie grâce à l’authentification forte et aux technologies de scoring.
Malgré cela, des scénarios classiques subsistent :
- Vol de numéro de carte sur un site piraté ou non sécurisé.
- Usurpation de marchands légitimes via de faux sites.
- Phishing conduisant l’utilisateur sur une page de paiement frauduleuse.
Dans ces cas, si vous n’avez pas validé l’opération avec authentification forte, la banque doit rembourser. Même en cas d’authentification forte, la tromperie peut être reconnue si vous avez été dirigé à votre insu vers un faux paiement ou manipulé par un individu se présentant comme un conseiller.
Paiements par courrier ou téléphone : un risque plus élevé
Les paiements par courrier ou téléphone affichent un taux de fraude plus élevé, de l’ordre de 0,246 % en 2025 contre 0,271 % en 2024. Ce mode de paiement implique souvent la transmission de données sensibles (numéro de carte, date d’expiration, cryptogramme) à un tiers, parfois dans un contexte de confiance.
Le remboursement reste envisageable dès lors que vous démontrez que l’usage de vos données a dépassé ce que vous aviez autorisé, ou que ces informations ont été récupérées par un tiers sans votre consentement. La banque évalue notamment :
- La cohérence des montants et des commerçants concernés.
- La fréquence des transactions sur ces canaux pour votre profil.
- Les signaux techniques de fraude détectés par ses systèmes.
Fraude en magasin ou retrait au distributeur
Les fraudes en magasin ou lors de retraits impliquent souvent la copie de la piste magnétique, l’installation de dispositifs de skimming sur des distributeurs ou la récupération du code confidentiel par observation. Là encore, la banque invoque parfois la négligence grave lorsque le code PIN semble avoir été utilisé.
Votre droit au remboursement se fonde sur la démonstration que vous avez respecté les consignes de sécurité usuelles (ne pas écrire le code sur la carte, masquer le clavier, ne pas confier la carte à un tiers) et que l’opération ne provient pas d’une initiative personnelle.
En cas de suspicion de copie de carte, relevez rapidement le lieu, la date et l’heure approximative d’utilisation du distributeur ou du terminal de paiement. Ces informations constituent une base utile pour l’enquête technique de la banque et pour vos démarches de mise en opposition de la carte bancaire.
Fraude par manipulation, virements instantanés et responsabilités
Les tendances récentes montrent une hausse de la fraude par manipulation, en particulier sur les virements instantanés. Dans ces scénarios, la victime initie elle-même le virement ou valide un paiement, mais sous la pression ou la tromperie d’un escroc.
Fraude par manipulation : un phénomène en forte hausse
Avec 245 millions d’euros de fraude par manipulation au premier semestre 2025, le sujet pèse lourd dans les bilans. Les arnaques les plus fréquentes reposent sur :
- L’usurpation de conseiller bancaire : un individu vous appelle, connaît vos coordonnées, évoque de fausses opérations suspectes et vous incite à « sécuriser » vos fonds par un virement.
- Les faux services publics ou opérateurs : pseudo-impôts, pseudo-fournisseurs d’énergie, faux techniciens informatiques.
- Les escroqueries aux investissements : placement miracle, cryptomonnaies, rentabilité présentée comme garantie.
Dans ces cas, la difficulté tient au fait que vous avez techniquement validé l’opération, souvent avec authentification forte. Les établissements peuvent alors estimer que l’opération est autorisée, même si vous avez été trompé sur sa finalité.
Remboursement et responsabilités : quelle position des banques ?
La position des banques varie selon les cas. Certaines reconnaissent la manipulation et remboursent tout ou partie des montants, d’autres opposent la responsabilité du client, surtout lorsque plusieurs avertissements de sécurité avaient été communiqués ou que la somme transférée est jugée incohérente avec le profil habituel.
Les campagnes de prévention « Ne donnez jamais ces données », reconduites en 2023, 2024, 2025 et 2026, visent à sensibiliser les clients à ces risques. Les arguments des établissements reposent souvent sur ces actions d’information pour affirmer que le client a été suffisamment averti.
Les textes actuels restent centrés sur la notion « d’opération non autorisée ». Or, en fraude par manipulation, l’autorisation existe sur le plan technique, mais elle est obtenue par ruse. Ce décalage nourrit de nombreux litiges et alimente les réflexions législatives pour mieux encadrer la responsabilité partagée.
Mesures de sécurité renforcées : authentification forte, IBAN, Vérification du bénéficiaire
Parallèlement au cadre de remboursement, les autorités et les banques mettent en place des outils destinés à réduire la fraude et à limiter les opérations litigieuses. Ces mesures influencent indirectement vos droits, car elles structurent ce qui est considéré comme « normal » ou « négligent » du point de vue de la sécurité.
Authentification forte : un standard désormais généralisé
L’authentification forte repose sur la vérification de l’identité du titulaire avec au moins deux preuves :
- Connaissance : mot de passe, code, réponse à une question.
- Possession : téléphone, carte, boîtier sécurisé.
- Inhérence : empreinte digitale, reconnaissance faciale, caractéristiques biométriques.
Elle s’applique de plus en plus à :
- Les paiements en ligne au-dessus de certains seuils.
- L’ajout d’un nouveau bénéficiaire pour un virement.
- La modification de plafonds ou de paramètres de sécurité du compte.
Ajout d’IBAN : authentification obligatoire
L’ajout d’un IBAN pour un nouveau bénéficiaire de virement fait désormais l’objet d’une authentification renforcée obligatoire. Cette exigence limite l’ajout sauvage de comptes frauduleux en cas de compromission simple des identifiants d’accès à la banque en ligne.
Ce mécanisme renforce la sécurité, mais participe aussi à la traçabilité des choix opérés par le client. En cas de fraude par manipulation, la banque peut mettre en avant le fait que l’ajout du bénéficiaire a été validé avec authentification forte.
Service de Vérification du bénéficiaire (VoP – Verification of Payee)
Un nouveau service, la Verification of Payee (VoP), doit être déployé à partir du 9 octobre 2025. Son objectif : vérifier la cohérence entre le nom du bénéficiaire et l’IBAN renseigné lors d’un virement.
Fonctionnement annoncé :
- Lors de la saisie de l’IBAN, le système compare le nom saisi avec celui enregistré chez la banque du bénéficiaire.
- En cas d’incohérence marquée, un avertissement s’affiche pour vous signaler que le compte ne correspond pas au nom attendu.
- Vous pouvez alors corriger l’IBAN ou renoncer au virement.
Ce dispositif vise à freiner les fraudes où l’escroc fournit un IBAN à son nom tout en se présentant comme une entreprise, une administration ou une connaissance. La VoP ne supprime pas tout risque, mais ajoute un niveau d’alerte utile, notamment sur les virements importants.
La VoP signale une incohérence entre nom et IBAN, mais ne garantit pas la fiabilité de la personne derrière le compte. Un escroc peut parfaitement ouvrir un compte à son nom réel et fournir des justificatifs falsifiés pour inspirer confiance. Le contrôle humain reste déterminant pour les montants significatifs.
Mesures légales récentes : loi du 6 novembre 2025 et outils antifraude
Le cadre réglementaire évolue pour mieux lutter contre la fraude bancaire, tous moyens de paiement confondus. Ces textes influencent à la fois la prévention, la détection et la coordination entre établissements.
Loi du 6 novembre 2025 : renforcement de la lutte contre la fraude bancaire
La loi du 6 novembre 2025 renforce le dispositif de lutte contre la fraude bancaire. Elle consolide les possibilités d’échange d’informations entre acteurs financiers, clarifie certains mécanismes de coopération et soutient la mise en place d’outils partagés pour repérer les circuits frauduleux récurrents.
Même si cette loi ne modifie pas directement vos droits fondamentaux au remboursement, elle influence la rapidité de détection des fraudes et la capacité des banques à bloquer des opérations suspectes avant qu’elles ne se concrétisent.
Fichier national des comptes suspects
Un fichier national des comptes suspects, géré par la Banque de France, centralise les informations sur des comptes identifiés comme support de fraudes. Ce fichier sert de référence commune aux établissements pour ajuster leur vigilance, voire refuser ou surveiller étroitement certaines opérations entrantes.
Lorsqu’un compte figure dans ce fichier comme associé à des fraudes récurrentes, les virements à destination de cet IBAN peuvent faire l’objet de vérifications renforcées ou de blocages préventifs, surtout si le profil de l’émetteur diffère radicalement de l’historique habituel.
Outil de partage d’information sur les comptes frauduleux
Un outil de partage d’informations sur les comptes frauduleux doit être lancé début mai 2026. Sa finalité : empêcher les fraudeurs d’utiliser plusieurs fois un même compte pour accueillir des fonds détournés.
Carte BancaireVotre carte bancaire est bloquée suite à 3 codes faux : nos solutions !Concrètement :
- Les banques signalent les comptes identifiés comme récipiendaires de fonds frauduleux.
- Les autres établissements peuvent adapter leurs contrôles lorsqu’un virement vise ces comptes.
- La récidive via un même IBAN devient plus difficile, ce qui réduit la durée de vie des schémas d’arnaques.
Ce type d’outil ne supprime pas le risque initial de virement, mais limite la propagation de la fraude et facilite, dans certains cas, les actions de recouvrement ou de blocage de fonds encore présents.
Que faire dès que vous suspectez une fraude carte bancaire ?
Réagir sans délai reste la meilleure façon de protéger vos droits. Les étapes suivent une logique précise et structurée.
Étape 1 : opposition immédiate de la carte
Dès la constatation d’une opération inconnue ou suspecte, engagez sans attendre une opposition sur votre carte bancaire. Cette démarche coupe la possibilité de nouvelles utilisations frauduleuses.
- Contactez le numéro d’opposition de votre banque ou le numéro interbancaire d’urgence.
- Indiquez les dernières opérations reconnues et celles qui vous semblent frauduleuses.
- Notez la date, l’heure et le numéro de dossier communiqué.
Pour approfondir les réflexes à adopter à ce stade, un guide spécialisé sur l’opposition à la carte bancaire apporte un complément utile.
Étape 2 : contestation écrite et déclaration de fraude
Après l’opposition, formalisez une contestation écrite des opérations litigieuses :
- Listez précisément les montants, dates, lieux et marchands inconnus.
- Décrivez vos usages habituels de la carte (pays, montants moyens, achats en ligne ou non).
- Précisez le contexte éventuel (phishing, appel suspect, perte de carte, vol…).
Adressez ce courrier (ou message via l’espace sécurisé) à votre banque, en conservant une copie. Cette démarche enclenche l’analyse interne et constitue un point de repère en cas de litige ultérieur sur les délais.
Étape 3 : suivi du dossier, remboursement et recours
La banque procède ensuite à l’examen du dossier, en tenant compte de :
- La présence ou non d’authentification forte.
- Les traces techniques disponibles (adresse IP, appareil, localisation).
- Votre réactivité et les éléments fournis dans votre déclaration.
En l’absence d’authentification forte, le remboursement automatique doit intervenir rapidement. Avec authentification forte, l’établissement dispose de 30 jours pour instruire le dossier et se prononcer. En cas de désaccord sur la décision rendue, plusieurs voies s’ouvrent :
- Réclamation écrite auprès du service clients, puis du service réclamation.
- Saisine du médiateur bancaire, gratuite, après épuisement des recours internes ou au terme d’un certain délai sans réponse.
- En dernier ressort, action en justice devant le tribunal judiciaire compétent.
Si la banque invoque la négligence grave ou la validation volontaire, n’acceptez pas systématiquement cette appréciation. Exposez point par point les éléments de tromperie et, le cas échéant, signalez les incohérences dans l’argumentation technique (lieux d’utilisation incompatibles, appareils inconnus, horaires impossibles…).
Délais de remboursement après fraude : ce que vous pouvez attendre
Les textes encadrent les délais dans lesquels la banque doit agir, du traitement de votre contestation au versement effectif des fonds sur votre compte.
Délais d’instruction et de remboursement
Pour les opérations non autorisées, la banque doit en principe rembourser sans tarder après constatation de la fraude, sous réserve d’un examen minimal pour écarter manifestement les abus. Les pratiques varient, mais la tendance se situe généralement entre quelques jours et quelques semaines.
Lorsque l’authentification forte a été utilisée, le délai maximal communiqué pour l’instruction du dossier est de 30 jours. Pendant cette période, l’établissement collecte les informations, interroge les systèmes techniques et analyse le profil de risque.
Pour mieux situer vos attentes, il est utile de se référer à un guide spécifique sur le délai de remboursement après fraude bancaire, qui détaille les pratiques usuelles et les recours en cas de dépassement.
Délais pour signaler la fraude
De votre côté, la vigilance sur les relevés reste déterminante. Même si le droit de contestation s’étend sur plusieurs mois, un signalement rapide renforce la crédibilité de votre démarche et limite les arguments liés à une « acceptation tacite » des débits.
En pratique, nombre de clients repèrent les fraudes lors de la consultation de leur compte en ligne, bien avant l’émission du relevé mensuel. Ce réflexe réduit l’accumulation d’opérations illicites et simplifie l’analyse.
Prévention, droit et remboursement : un équilibre en évolution
Les données 2023–2026 montrent une baisse de la fraude sur les cartes bancaires et les chèques, mais une hausse sur les virements instantanés et la fraude par manipulation. Les campagnes de prévention « Ne donnez jamais ces données » ont été reconduites sur plusieurs années pour accompagner les particuliers.
Face à ces évolutions, la protection du consommateur repose sur plusieurs piliers complémentaires :
- Un cadre légal de remboursement qui encadre clairement les responsabilités.
- Des outils techniques de sécurisation (authentification forte, VoP, fichiers de comptes suspects).
- Une sensibilisation continue aux arnaques et à la manipulation.
- Des recours effectifs (réclamation, médiation, justice) pour contester les refus de remboursement.
Les données de taux de remboursement des fraudes ne sont pas publiées par l’Observatoire de la sécurité des moyens de paiement, ce qui laisse un angle mort sur l’issue concrète des litiges. Ce manque de transparence explique en partie le sentiment d’incertitude de nombreux clients lorsqu’ils s’interrogent sur leurs droits.
« Les chiffres globaux de fraude sont connus, mais les taux de remboursement effectif ne sont pas diffusés. Cette absence de données alimente la méfiance et renforce la nécessité pour chaque usager de maîtriser ses droits et les démarches à engager. »
Dans ce contexte, la meilleure approche repose sur un double mouvement : sécuriser autant que possible ses usages quotidiens et connaître précisément le cadre de réaction en cas de fraude à la carte bancaire, afin d’activer sans délai les protections prévues par la loi.
