

Une opération inconnue sur votre compte, un paiement sans explication, un SMS qui confirme un achat que vous n’avez jamais validé… La fraude à la carte bancaire surgit souvent sans prévenir et laisse un mélange de stress et d’urgence. Derrière ces quelques lignes, des montants bien réels sont en jeu, mais aussi votre sérénité financière.
Réagir dans les toutes premières minutes limite nettement les dégâts et change l’issue du dossier de remboursement. Chaque geste, chaque appel et chaque capture d’écran compte. Les lignes qui suivent détaillent une méthode concrète, étape par étape, pour reprendre la main dès les premiers signes de fraude.
| Éléments clés | Points essentiels |
| Première réaction ⚠️ | Faire opposition immédiatement pour bloquer toute nouvelle transaction. |
| Vérifications rapides | Analyser les opérations récentes pour repérer les paiements suspects. |
| Signalement | Contacter la banque et déclarer la fraude pour enclencher le remboursement éventuel. |
| Suivi | Surveiller le compte et modifier les identifiants liés si nécessaire. |
Fraude carte bancaire : comprendre ce qui se passe vraiment sur votre compte
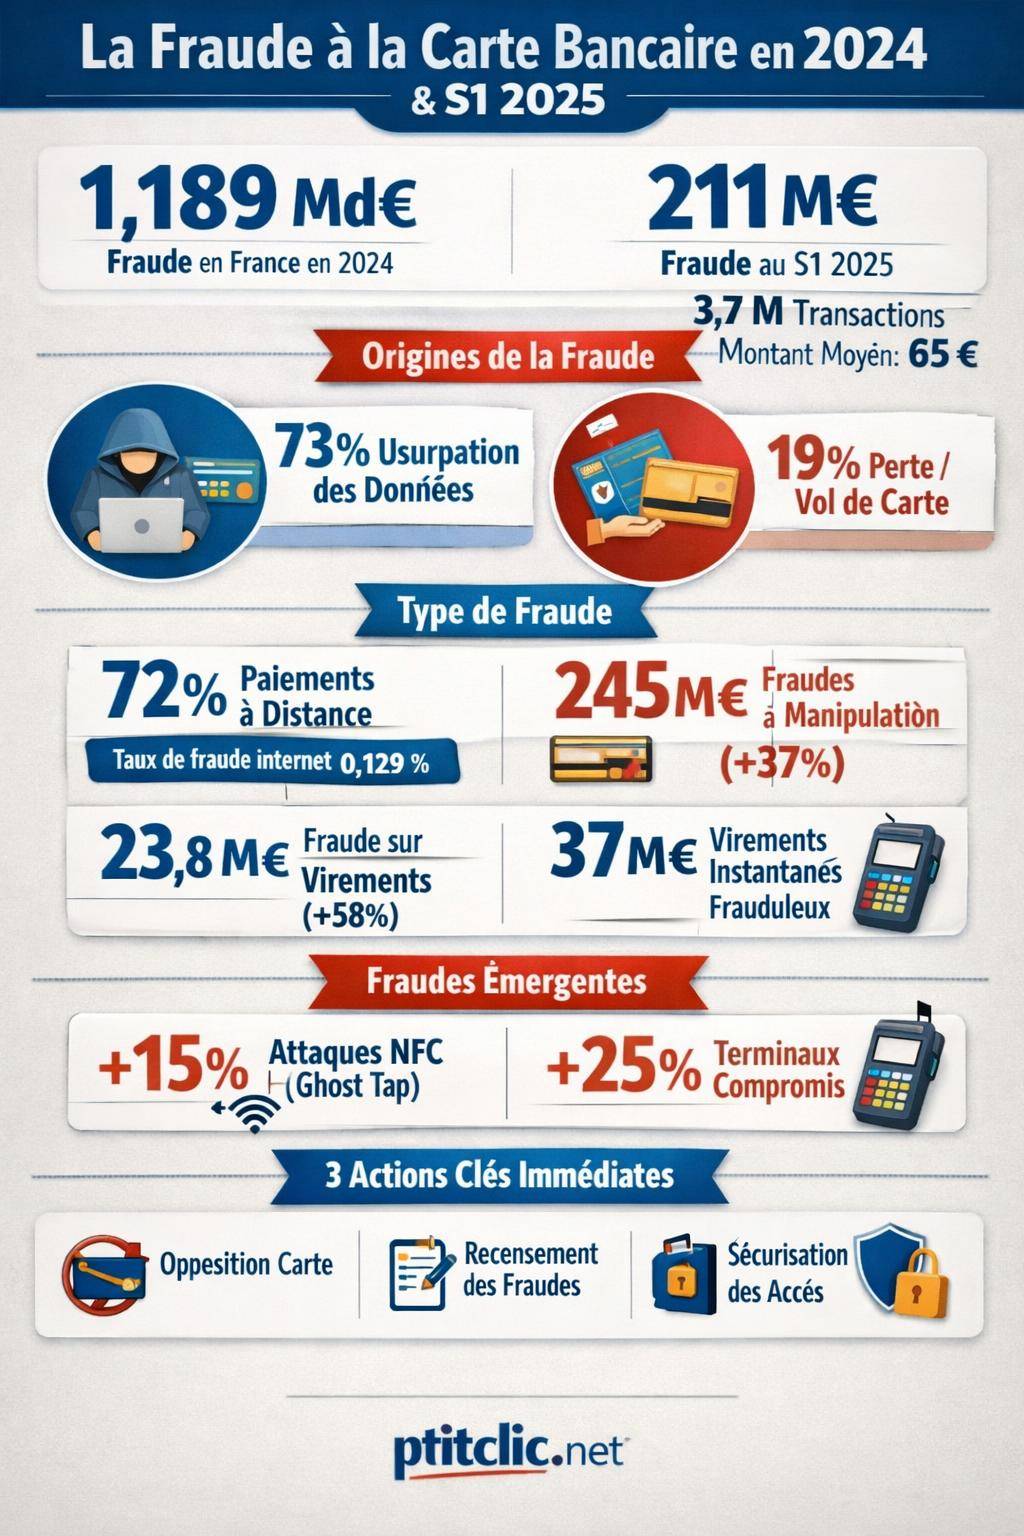
Une fraude carte bancaire ne se résume pas à « un débit suspect ». Elle résulte d’un ensemble de techniques de piratage, d’usurpation et de manipulation utilisées par des fraudeurs organisés. En 2024, le montant total de la fraude carte en France a atteint près de 1,189 milliard d’euros, avec un taux de fraude de 0,053 % des transactions par carte. Ce taux semble faible, mais il représente environ 7,8 millions de transactions frauduleuses.
Sur le premier semestre 2025, les montants restent significatifs : environ 211 millions d’euros de fraude carte bancaire, pour près de 3,7 millions de transactions concernées, avec un montant moyen d’environ 65 € par fraude. La carte conserve un poids majeur dans les paiements (environ 62 % des opérations), ce qui en fait une cible privilégiée pour les attaquants.

Les grandes catégories de fraude à la carte bancaire
Les mécanismes de fraude se concentrent autour de deux schémas principaux : l’usurpation des données de carte et la manipulation de la victime. Chacun impose une réaction légèrement différente, surtout pour la suite de vos démarches avec la banque.
En 2024, la structure de la fraude carte se répartissait de la manière suivante :
- Usurpation du numéro de carte (vol de données, phishing, piratage de site commerçant) : environ 73 % des cas.
- Perte ou vol physique de la carte (utilisation en magasin ou à distance) : environ 19 % des cas.
- Autres mécanismes (compromission de terminaux, détournement de retrait, etc.) : part résiduelle.
Fraude par paiement à distance : une vulnérabilité récurrente
Les paiements à distance (internet, téléphone, mail order) concentrent une part élevée de la fraude. En 2024, environ 72 % de la fraude à la carte provient de ces paiements en ligne ou sans présentation physique de la carte. Sur le premier semestre 2025, les paiements internet affichent un taux de fraude voisin de 0,129 %, soit beaucoup plus que les paiements en magasin.
Les fraudeurs exploitent principalement :
- Des bases de données piratées chez des commerçants en ligne.
- Des campagnes de phishing massives avec sites factices imitant banques, services publics ou grandes plateformes.
- Des tests de cartes à faible montant, souvent quelques euros, pour vérifier la validité de la carte avant de lancer des débits plus élevés.
Manipulation de la victime : la progression de l’ingénierie sociale
Au-delà du vol de données, les escrocs misent sur l’ingénierie sociale, c’est-à-dire l’art de manipuler la victime jusqu’à ce qu’elle autorise elle-même l’opération. Ce type de fraude par paiements « push » autorisés progresse nettement : le montant estimé de ces fraudes par manipulation atteint environ 245 millions d’euros sur le premier semestre 2025, en hausse d’environ 37 %.
Les scénarios les plus fréquents reposent sur :
- Des usurpations d’identité : un faux conseiller bancaire, un prétendu agent de police, un faux support technique.
- Des SMS envoyés depuis des numéros en 06 ou 07, renvoyant vers un faux site ou incitant à rappeler un numéro d’arnaque.
- Des appels avec numéro usurpé (spoofing), faisant s’afficher le vrai numéro de votre banque sur votre téléphone.
« Votre conseiller bancaire ne demande jamais de valider un paiement que vous n’aviez pas prévu, ni de communiquer un code reçu par SMS pour annuler une opération. Une telle demande signale une tentative de fraude. »

Les 10 premières minutes : les réflexes immédiats en cas de fraude carte bancaire
Les toutes premières minutes influencent le montant total des pertes, mais aussi la facilité de traitement par la banque. L’enjeu consiste à couper la capacité de paiement du fraudeur, puis à constituer un dossier solide.
1. Bloquer la carte sans attendre : opposition et sécurisation
Dès la constatation d’une opération non autorisée, la priorité consiste à mettre la carte en opposition. Cette démarche interdit tout nouveau paiement ou retrait avec cette carte. Chaque émetteur propose plusieurs canaux :
- Application mobile ou espace client en ligne : de nombreuses banques permettent désormais le blocage immédiat en quelques clics.
- Numéro d’opposition dédié (souvent indiqué au dos de la carte ou sur le site de la banque).
- Numéro interbancaire d’opposition lorsque vous ne retrouvez pas le numéro de votre banque.
Après opposition, notez avec précision :
- La date et l’heure de l’appel ou de l’opération en ligne.
- Le numéro appelé et le nom de votre interlocuteur, si applicable.
- Le numéro de dossier ou de confirmation d’opposition communiqué.
Vous préservez ainsi vos droits, notamment pour la contestation et le remboursement. Un guide détaillé sur l’opposition figure dans la page opposition carte bancaire.

2. Recenser immédiatement les opérations frauduleuses
Juste après l’opposition, consultez l’historique récent de votre compte. L’objectif consiste à identifier toutes les opérations suspectes liées à la carte compromis :
- Derniers paiements en magasin.
- Achats en ligne récents, même pour de petits montants.
- Retraits DAB inattendus.
Les fraudeurs testent souvent la carte avec de faibles sommes avant d’enchaîner avec des débits plus élevés. En 2024, le montant moyen détourné sur les retraits DAB a atteint environ un multiple de 1,4 du retrait standard, signe que les fraudeurs exploitent chaque opportunité de retrait disponible.
3. Changer les codes sensibles et sécuriser vos accès
Une fraude carte bancaire s’accompagne fréquemment d’une compromission plus large des identifiants. Les attaquants cherchent souvent à prendre la main sur :
- Votre espace bancaire en ligne.
- Votre adresse e-mail principale (pour intercepter les validations).
- Vos comptes de paiement mobile (wallets, applications de paiement entre particuliers).
Adoptez immédiatement les mesures suivantes :
- Changer le mot de passe de votre banque en ligne et activer la double authentification si elle existe.
- Changer le mot de passe de votre boîte mail principale et vérifier les adresses de récupération associées.
- Contrôler les appareils reconnus dans votre application bancaire, et déconnecter ceux que vous ne connaissez pas.
Identifier le type de fraude pour mieux réagir
Toutes les fraudes carte bancaire n’obéissent pas aux mêmes règles de traitement. Cerner rapidement le scénario exact aide à adapter le discours auprès de la banque et, si besoin, des autorités.
Fraude par usurpation de numéro de carte (paiement à distance)
Ce cas survient lorsque le numéro de carte, la date d’expiration et le cryptogramme visuel ont été volés, sans que la carte physique soit perdue ou volée. Les signaux typiques :
- Paiements sur des sites que vous ne connaissez pas.
- Transactions dans une devise étrangère inhabituelle.
- Petits montants récurrents sur le même site inconnu.
La responsabilité incombe en principe au prestataire de paiement et à la banque, car vous n’êtes pas à l’origine de l’opération et la carte est restée en votre possession.
Fraude après perte ou vol physique de la carte
Lorsque la carte est physiquement dérobée ou égarée, le fraudeur tente d’exploiter :
- Les paiements sans contact jusqu’au plafond autorisé.
- Les paiements en saisissant le code confidentiel s’il a été observé (shoulder surfing).
- Les retraits DAB si le code PIN a été compromis.
Dans ce cas, le délai entre la perte ou le vol et l’opposition à la carte joue un rôle dans l’analyse de la banque. Plus l’opposition est tardive, plus la discussion peut devenir complexe, même si la réglementation encadre la responsabilité maximale du titulaire.
Fraude par manipulation (ingénierie sociale et paiements « push »)
Les fraudes récentes reposent de plus en plus sur la collaboration forcée de la victime. Le fraudeur vous persuade :
- De valider un paiement sous prétexte de le bloquer.
- D’autoriser un virement immédiatement pour « mettre votre argent à l’abri ».
- De communiquer des codes reçus par SMS au motif d’un contrôle urgent.
Sur le premier semestre 2025, les virements affichent un taux de fraude d’environ 1 pour 100 000 virements, mais les montants moyens sont bien plus élevés que pour une opération carte. Le montant total de fraude sur virements atteint environ 23,8 millions d’euros sur la période, avec une hausse de près de 58 % par rapport au premier semestre 2024. La part des virements instantanés frauduleux pèse environ 37 millions d’euros sur la période, ce qui reflète la recherche de rapidité par les escrocs.
« Une opération autorisée sous pression, menace ou mensonge n’est pas une décision libre. Mentionnez systématiquement cette situation dans votre réclamation pour que la banque analyse l’existence d’un vice du consentement. »
Les démarches avec la banque : contestation et demande de remboursement
Une fois la carte bloquée et les opérations suspectes recensées, la phase suivante consiste à déclarer la fraude à la banque et à enclencher le processus de remboursement. Cette étape requiert méthode, précision et rigueur.
1. Préparer les éléments de preuve
Avant de contacter votre conseiller ou le service fraude, rassemblez :
- La liste détaillée des opérations frauduleuses (date, montant, lieu ou site marchand, devise).
- Les captures d’écran de votre relevé en ligne et, si possible, des SMS de validation suspects.
- Le numéro de dossier d’opposition communiqué lors du blocage de la carte.
- Tout échange écrit avec le fraudeur (mails, SMS, messagerie instantanée) si l’attaque repose sur de la manipulation.
Ce socle d’éléments factuels clarifie immédiatement la situation pour le service dédié de la banque et accélère le traitement.
2. Expliquer précisément le contexte au service fraude
Lors du contact, exposez les événements de manière chronologique :
- Date et heure de la découverte de la fraude.
- Éventuel appel ou SMS suspect avant la fraude.
- Accès récents à des sites ou services inhabituels (faux support technique, fausse plateforme de livraison, etc.).
Restez factuel, sans minimiser la pression subie. Mentionnez par exemple la menace d’un blocage de compte, l’urgence imposée par l’appelant, ou toute forme de chantage émotionnel utilisée.
3. Suivre la procédure interne de contestation
Chaque banque applique une procédure de contestation des opérations, souvent via un formulaire spécifique ou un espace dédié dans l’application. Vous devez :
- Remplir le formulaire de contestation en cochant la mention adéquate (opération non autorisée, fraude, etc.).
- Signer, dater et renvoyer le formulaire dans les délais prévus.
- Joindre les pièces demandées (relevé, dépôt de plainte si exigé, capture d’écran).
Certains établissements exigent un dépôt de plainte pour traiter le dossier, d’autres s’en passent. Dans le doute, une plainte déposée rapidement auprès des forces de l’ordre reste utile, car elle formalise l’existence de l’escroquerie.
Les droits du titulaire de carte en cas de fraude
Le cadre légal européen encadre la responsabilité en cas d’opération de paiement non autorisée. Les règles varient selon que la carte a été physiquement perdue/volée ou non, et selon que la victime a commis ou non une négligence réglementaire.
Responsabilité avant opposition : plafond en cas de perte ou vol
En cas de perte ou vol de la carte, les opérations réalisées avant opposition sont en principe à la charge du titulaire dans la limite d’un plafond réglementaire, sauf si la banque ne parvient pas à démontrer une négligence grave. Les opérations postérieures à l’opposition relèvent intégralement de la responsabilité de la banque, sauf comportement frauduleux du titulaire lui-même.
« Lorsque le payeur nie avoir autorisé une opération de paiement déjà exécutée, le prestataire de services de paiement supporte la charge de prouver que l’opération a été authentifiée, dûment enregistrée et comptabilisée, et qu’elle n’a pas été affectée par une déficience technique ou autre. »
Ce principe signifie que la banque doit démontrer que vous avez agi avec négligence grave pour refuser un remboursement. Chaque détail de votre comportement avant la fraude entre alors en ligne de compte.
Opérations non autorisées sans perte de carte
Si la carte n’a pas été perdue ni volée, et que vous contestez une opération que vous n’avez pas autorisée, la jurisprudence considère souvent que :
- Vous ne supportez pas le plafond de responsabilité lié à la perte/vol, puisque la carte est restée en votre possession.
- La banque doit re-créditer les montants contestés, sauf démonstration de votre consentement ou d’une négligence grave avérée.
Les situations litigieuses surgissent surtout lorsque la banque estime que vous avez communiqué vous-même des codes de validation, même sous la pression d’un fraudeur.
Particularité des fraudes par manipulation et paiements autorisés
Les fraudes par manipulation occupent une zone plus grise. Sur le plan technique, l’opération apparaît comme « autorisée » (vous avez saisi un code, validé une opération dans votre application, ou signé un ordre de virement). Sur le plan factuel, vous avez été trompé.
Carte BancaireVotre carte bancaire est bloquée suite à 3 codes faux : nos solutions !Les débats portent alors sur la notion de consentement libre et éclairé. Plus vous documentez :
- Les pressions subies (urgence, menace, intimidation).
- Les mensonges utilisés (faux policier, faux conseiller, faux contrôleur d’impôts).
- Les éléments trompeurs (numéro usurpé, logo officiel, site imitant la banque).
Plus vous donnez de matière à la banque, puis au médiateur ou au juge, pour reconnaître que votre accord n’en était pas vraiment un. Une analyse détaillée du remboursement figure dans la page remboursement fraude CB.
Les fraudes émergentes : comment les repérer plus tôt
Les escrocs ajustent sans cesse leurs méthodes. Les offensives récentes reposent sur l’automatisation par l’IA, le contournement des protections sans contact et l’exploitation de tous les canaux de paiement.
IA agentique, deepfakes et phishing automatisé
Les systèmes d’IA agentique autonome permettent désormais de générer et de lancer :
- Des campagnes de phishing massives personnalisées selon vos informations publiques.
- Des identités synthétiques crédibles pour ouvrir des comptes, demander des crédits ou se faire passer pour un proche.
- Des deepfakes vocaux ou vidéo imitant la voix d’un conseiller, d’un proche ou d’un dirigeant d’entreprise.
Les messages gagnent en crédibilité, utilisent votre prénom, citent vos habitudes ou vos récentes opérations. Cette vraisemblance renforce le risque de réponse impulsive.
Ghost tap, Phantom card : attaques sans contact à distance
Les attaques dites Ghost tap / Phantom card exploitent les technologies NFC et les failles de certains terminaux de paiement. Le principe :
- Un relais de signal entre votre carte ou votre téléphone et un terminal distant.
- Des transactions sans contact à distance, déclenchées sans votre geste volontaire.
- Des montants parfois fractionnés pour passer sous les radars de détection.
Les statistiques européennes 2025 montrent une hausse d’environ 15 % des attaques par relais NFC et une progression de près de 25 % de la fraude sur certains terminaux. L’usage de pochettes anti-RFID et la désactivation optionnelle du sans contact sur votre carte ou votre smartphone limitent fortement ce risque.
QR codes, P2P et compromission d’appareils
Les fraudeurs exploitent aussi les nouveaux usages :
- QR codes piégés collés sur des bornes de paiement, des menus de restaurant ou des affiches d’événement.
- Transactions P2P (paiement entre particuliers) initiées sous un prétexte d’achat ou de remboursement.
- Vol d’identifiants via des applications infectées ou des sites de téléchargement non officiels.
- Prise de contrôle d’appareils par malware, permettant de piloter en douce votre application bancaire.
Dans ces scénarios, la fraude carte intervient parfois en second temps : le fraudeur se sert d’abord des accès compromis, puis enregistre votre carte sur un wallet ou un service tiers pour effectuer des paiements.
Prévenir les fraudes futures : transformer l’incident en plan d’action
Une fraude carte bancaire laisse un sentiment d’injustice. Elle peut aussi servir de déclencheur pour mettre en place une hygiène de sécurité financière plus rigoureuse. L’objectif consiste à réduire la surface d’attaque visible par les escrocs.
Renforcer la sécurité de vos paiements au quotidien
Certaines habitudes limitent considérablement les opportunités offertes aux fraudeurs :
- Activer la double authentification forte (3-D Secure) pour les achats en ligne.
- Utiliser autant que possible des cartes virtuelles à usage unique ou à plafond limité pour les achats internet.
- Paramétrer des plafonds de paiement adaptés et revoir régulièrement ces limites.
- Activer les notifications en temps réel par SMS ou via l’application pour chaque opération carte.
Ces dispositifs offrent une détection plus rapide d’anomalies, souvent à la minute près, ce qui réduit la fenêtre d’action des escrocs.
Mieux filtrer les contacts entrants (appels, SMS, mails)
Une part notable des fraudes découle d’un contact entrant trompeur. Pour limiter ce risque :
- Considérez tout appel « urgent » comme suspect, surtout s’il concerne un blocage de compte ou un transfert immédiat.
- Ne cliquez jamais sur un lien reçu dans un SMS ou un mail prétendument bancaire. Accédez plutôt à votre espace via l’URL habituelle ou l’application officielle.
- Refusez systématiquement de communiquer un code SMS de validation, même à un interlocuteur qui connaît déjà vos coordonnées.
En cas de doute, raccrochez et rappelez votre banque au numéro officiel indiqué sur votre carte ou sur son site. Cette simple habitude évite de nombreuses arnaques détaillées dans la page arnaques et fraudes en ligne.
Mettre en place un suivi régulier de vos comptes
Une surveillance régulière de vos comptes constitue l’un des meilleurs remparts. Les fraudes de faible montant, récurrentes, passent souvent sous le radar lorsqu’on ne consulte ses comptes qu’une fois par mois.
Organisez par exemple :
- Un contrôle visuel hebdomadaire des opérations récentes.
- Une revue mensuelle des prélèvements et abonnements, à la recherche de services inconnus ou inutilisés.
- Une vérification ponctuelle après chaque achat sur un site peu connu ou lors de déplacements à l’étranger.
En cas de difficulté à suivre, certaines banques et applications agrégatrices proposent des outils de catégorisation automatique qui rendent les anomalies plus visibles au premier coup d’œil.
Que faire si la banque refuse ou retarde le remboursement ?
Malgré les règles de protection du consommateur, des situations de blocage surviennent. La banque peut estimer que vous avez été négligent, contester le caractère non autorisé de l’opération ou tout simplement mettre du temps à répondre. Dans ces cas, une démarche structurée aide à défendre vos intérêts.
Formaliser une réclamation écrite argumentée
Si la réponse initiale du service client ne vous satisfait pas, adressez une réclamation écrite au service dédié de la banque. Votre courrier (ou mail formel) doit :
- Rappeler la chronologie précise des faits et des échanges.
- Décrire la manipulation ou les circonstances de la fraude.
- Rappeler les principes de responsabilité issus du cadre légal des services de paiement.
- Demander explicitement le remboursement des montants contestés, intérêts éventuels compris.
Conservez la preuve d’envoi (courrier recommandé ou accusé de réception électronique) et notez le délai de réponse annoncé par la banque.
Saisir le médiateur bancaire puis, en dernier recours, la justice
Si la réclamation écrite reste sans solution, la saisine du médiateur de la banque offre une voie de recours gratuite et encadrée. Le médiateur analyse :
- Les pièces de votre dossier (relevés, captures, plainte, formulaire de contestation).
- Les échanges avec la banque et les délais observés.
- La plausibilité de la fraude au regard de vos habitudes et des éléments techniques.
En dernier recours, l’action en justice reste possible, surtout pour des montants élevés ou des dossiers complexes. Dans ce contexte, la qualité de la documentation initiale (preuves, dates, description des manipulations) joue un rôle déterminant dans l’issue de la procédure.
