

Un prélèvement inconnu vient d’apparaître sur votre compte, le stress monte et une question vous obsède : combien de temps avant d’être remboursé de cette fraude bancaire ? Le calendrier de remboursement n’a rien d’intuitif. Il dépend du type d’opération, de votre réactivité, mais aussi de la façon dont votre banque traite votre dossier.
Entre délais légaux, pratiques réelles des établissements et recours possibles en cas de blocage, le parcours ressemble à un labyrinthe. Pourtant, en connaissant les règles du jeu, il devient possible d’anticiper chaque étape, de contester efficacement et de réduire au maximum le temps d’attente avant le retour des fonds sur votre compte.
| Étape clé | Délai moyen | Ce que doit faire la banque | Ce que doit faire le client |
|---|---|---|---|
| Déclaration de la fraude | Immédiate | Accuser réception et bloquer la carte ou le compte | Contacter sa banque et déposer une contestation écrite |
| Analyse du dossier | 24h à 10 jours | Vérifier l’origine des opérations et la responsabilité du client | Fournir les éléments demandés (preuves, relevés, captures) |
| Remboursement | Dans les meilleurs délais (généralement 48h) | Créditer le compte sauf suspicion sérieuse de négligence | Vérifier le remboursement et signaler tout oubli |
| Recours en cas de refus | 15 jours à plusieurs semaines | Réexaminer le dossier si médiateur saisi | Saisir le médiateur bancaire ou déposer une plainte |
Délai de remboursement d’une fraude bancaire : les grands principes à connaître
Le remboursement d’une fraude bancaire suit un cadre précis prévu par le Code monétaire et financier et par les règles des systèmes de paiement. La banque ne décide pas librement du calendrier, même si, dans la pratique, elle dépasse souvent les délais théoriques. Comprendre ces mécanismes donne un avantage pour accélérer le traitement de votre dossier.
En France et dans l’Espace économique européen (EEE), la règle repose sur une idée simple : toute opération non autorisée doit être remboursée rapidement, sauf si la banque prouve une fraude de votre part ou une négligence grave. Ce principe s’applique aux cartes bancaires, mais aussi aux virements et prélèvements frauduleux.
« La banque doit prouver que l’opération a été authentifiée, correctement enregistrée et qu’elle n’a pas été affectée par une déficience technique. À défaut, le remboursement incombe au prestataire de services de paiement. »
Dans les faits, les établissements invoquent souvent la nécessité de « vérifications complémentaires » pour allonger les délais. Une stratégie fréquente, surtout pour les fraudes par manipulation (hameçonnage, faux conseiller, arnaque au virement).

Délai moyen et délais légaux : ce qui se passe réellement en 2025–2026
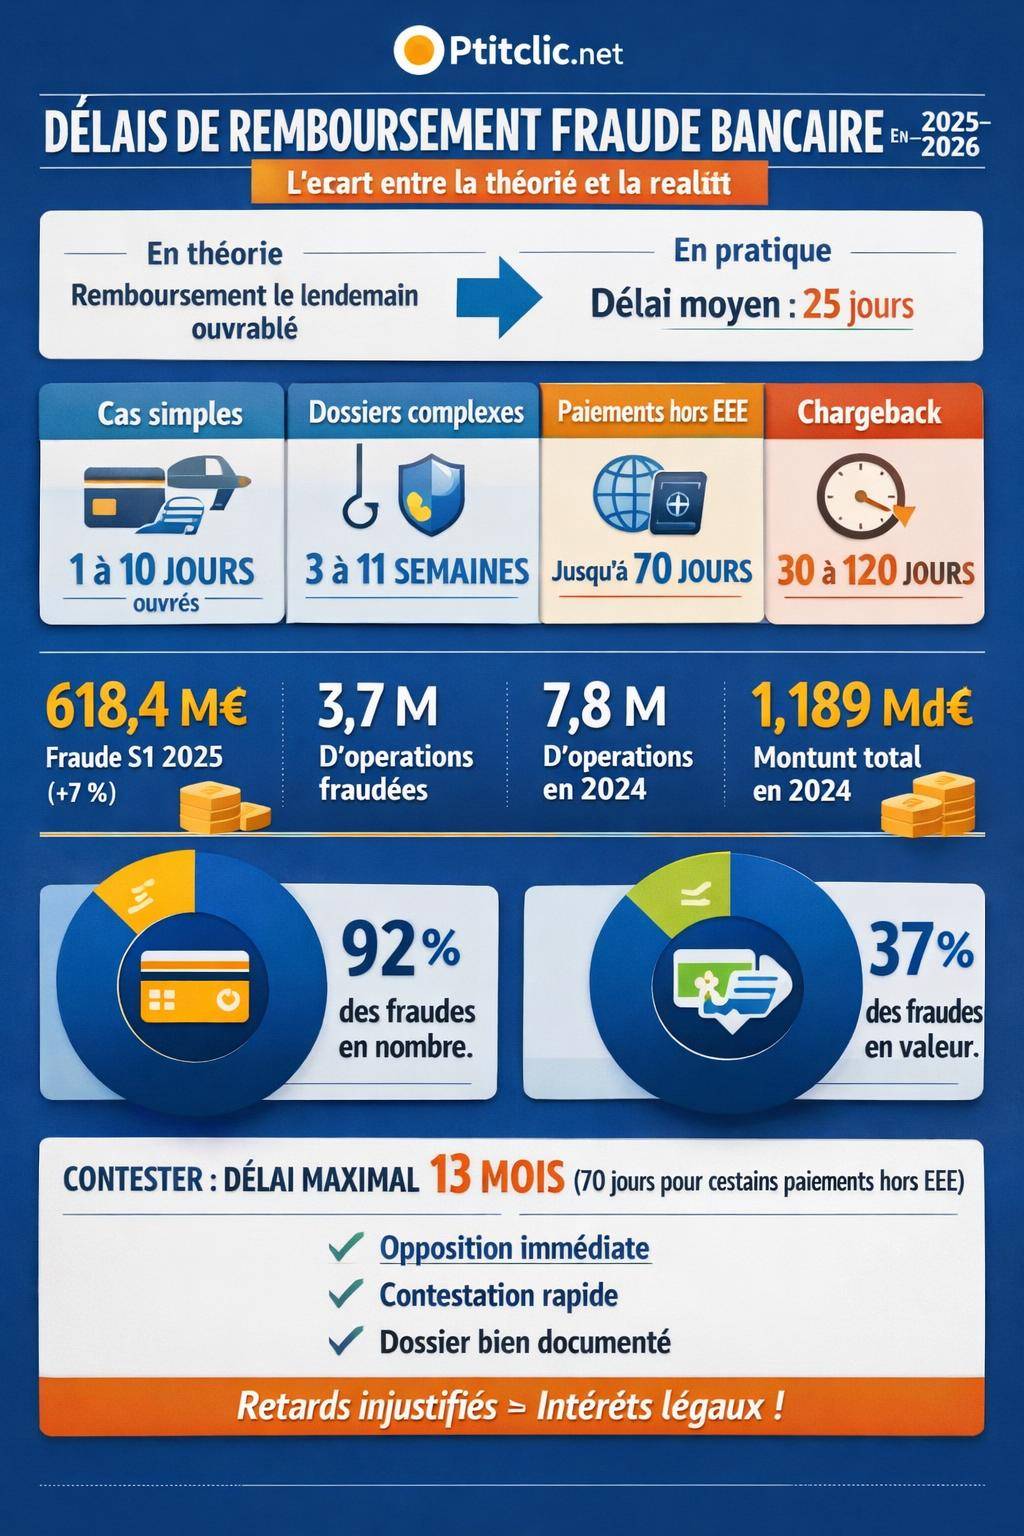
Les données récentes montrent un paysage contrasté entre théorie et pratique. En moyenne, un client attend autour de 25 jours avant un remboursement effectif après fraude reconnue. Ce délai inclut la phase de contestation, d’instruction et la remise des fonds sur le compte.
Carte BancaireRemboursement fraude carte bancaire : quels sont vos droitsPourtant, le cadre légal impose bien un remboursement au plus tard à la fin du premier jour ouvrable suivant la réception de la contestation pour une opération non autorisée. Autrement dit, lorsque la banque accepte le principe de la fraude, elle doit recréditer votre compte très vite.
Ce décalage vient surtout de la phase d’analyse interne : qualification de la fraude, contrôle des logs, examen des authentifications (3D Secure, validation par SMS, application mobile), demandes de pièces justificatives, etc.
Calendrier type après une fraude bancaire : du repérage au remboursement
Face à une fraude, chaque journée compte. Les délais de remboursement se construisent en réalité à partir d’une succession d’étapes très concrètes. Voici la chronologie classique constatée en 2026.
Chronologie générale d’un dossier de fraude
Dans un scénario standard, la séquence se déroule comme suit :
- Jour J : repérage de la fraude sur vos relevés, application bancaire ou notification.
- Jour J : opposition immédiate sur la carte ou le moyen de paiement utilisé (téléphone, application, espace client ou numéro d’opposition national).
- Jour J à J+2 : contestation formelle auprès de la banque, via formulaire dédié, courrier recommandé ou messagerie sécurisée.
- J+1 à J+7 : dépôt de plainte si demandé par la banque ou utile pour renforcer le dossier (surtout en cas d’arnaque structurée).
- J+1 à J+10 : remboursement lorsque l’établissement applique le cadre légal pour une opération manifestement non autorisée.
Dans les cas simples (paiement à l’étranger évident, débit en doublon, utilisation alors que la carte est en votre possession), le remboursement arrive parfois en 1 à 10 jours ouvrés. Pour des schémas plus complexes, l’instruction s’allonge.

Phase d’instruction : pourquoi certains dossiers prennent plusieurs semaines
Après la contestation, la banque entre en phase d’analyse interne. Cette phase se décompose en deux temps :
- Contrôle initial : 1 à 3 semaines pour vérifier les éléments techniques (adresse IP, terminal utilisé, géolocalisation, logs d’authentification, conformité du 3D Secure, etc.).
- Traitement approfondi : 2 à 8 semaines pour les dossiers jugés sensibles : montants élevés, enchaînement de virements, fraude par manipulation, ou contestation d’une opération 3DS jugée a priori « autorisée ».
Durant cette période, la banque peut :
- vous demander des pièces supplémentaires,
- solliciter un dépôt de plainte,
- vous interroger sur vos usages numériques (mail, téléphone, appareil, connexions récentes),
- lancer un processus de chargeback auprès du commerçant ou du réseau de carte.
« Le simple fait de répondre à un e-mail ou un SMS de phishing ne suffit pas à caractériser une négligence grave. La banque doit établir un comportement manifestement déraisonnable du client. »
Délais par type de fraude bancaire : tous les cas ne sont pas traités pareil
Le délai de remboursement varie sensiblement selon la nature de l’opération contestée. La distinction centrale porte sur la notion d’opération autorisée ou non autorisée, et sur la présence ou non d’authentification forte (3D Secure, validation biométrique, code à usage unique).

Opérations non autorisées : remboursement en principe rapide
Une opération non autorisée correspond à un paiement, un virement ou un retrait que vous n’avez ni effectué ni validé. La carte peut avoir été copiée, les données interceptées, le RIB détourné ou le moyen de paiement utilisé par un tiers sans votre accord.
Dans ce cas, la règle est claire : la banque doit rembourser sans tarder, au plus tard à la fin du premier jour ouvrable suivant la notification de la fraude, une fois l’opération constatée comme non autorisée.
En pratique, pour ce type de fraude :
- le remboursement effectif intervient souvent en 1 à 10 jours ouvrés,
- les litiges se règlent plus facilement lorsque les opérations sont manifestement anormales (pays lointain, heure incongrue, montant inhabituel),
- les banques hésitent davantage lorsque la transaction s’inscrit dans vos habitudes d’achat apparentes.
Pour approfondir ce type de situation et les démarches concrètes à engager, une ressource utile : comment réagir en cas de fraude à la carte bancaire.
Opérations avec authentification forte (3D Secure) : délais plus longs et contestation accrue
Les opérations validées via 3D Secure ou une authentification forte suscitent davantage de tensions. Les banques considèrent souvent qu’une opération 3DS est présumée autorisée par le client, puisqu’un code SMS, une validation biométrique ou une confirmation sur l’application bancaire a été enregistré.
Pour ce type d’opération :
- le délai de traitement s’allonge fréquemment au-delà de 3 à 4 semaines,
- la banque cherche à démontrer une négligence grave : divulgation de codes, validation sous pression, absence de vigilance,
- la reconnaissance du caractère frauduleux arrive parfois après plusieurs allers-retours de justificatifs.
Les fraudes par manipulation psychologique (faux conseiller bancaire, faux technicien, arnaque au virement) explosent. Sur le premier semestre 2025, ces fraudes atteignent 245 M€, soit environ 40 % des fraudes en valeur, avec une progression nette sur les dernières années. Ce volume explique la prudence renforcée des banques et l’allongement des délais de remboursement.
Fraudes sur paiements hors EEE : un calendrier souvent allongé
Les paiements réalisés hors de l’Espace économique européen impliquent des circuits de compensation et des règles parfois différentes. La contestation est toujours possible, mais le traitement nécessite souvent plus d’intermédiaires.
Pour ce type de fraude :
- le délai de contestation maximal reste théoriquement de 13 mois pour les débits non autorisés,
- le traitement du dossier peut demander jusqu’à 70 jours selon les circuits de paiement,
- les enquêtes réseau (Visa, Mastercard, etc.) influencent directement la durée du processus.
Le recours au chargeback joue alors un rôle clé, notamment lorsque le commerçant se trouve hors EEE ou applique ses propres règles de vente à distance.
Délais légaux de contestation : jusqu’à quand agir pour être remboursé ?
Le remboursement d’une fraude bancaire dépend aussi du moment où vous réagissez. La loi fixe une limite ferme, au-delà de laquelle la banque n’a plus d’obligation de recréditer les sommes contestées.
Délai global de 13 mois : la frontière à ne jamais dépasser
Pour une opération non autorisée, vous disposez d’un délai maximal de 13 mois après le débit pour signaler la fraude et engager la contestation. Passé ce délai, la banque peut refuser tout remboursement.
Ce délai tombe à 70 jours pour certains paiements hors EEE, selon les conventions applicables. Il ne s’agit plus d’une simple politique interne de la banque, mais d’une limite juridique ferme.
Carte BancaireVotre carte bancaire est bloquée suite à 3 codes faux : nos solutions !En cas de dépassement :
- la fraude devient en pratique non remboursable,
- les recours amiables perdent leur portée,
- le contentieux se concentre alors sur d’éventuels manquements graves de la banque (absence d’alerte, dysfonctionnement technique majeur).
« Le client dispose d’un délai de 13 mois pour signaler toute opération non autorisée. Au-delà, le prestataire de services de paiement est en droit de refuser le remboursement, sauf cas particulier prévu par la loi. »
Opposition immédiate : un réflexe qui influence directement les délais
L’opposition rapide sur la carte ou le moyen de paiement joue doublement :
- elle limite le nombre d’opérations frauduleuses à rembourser,
- elle renforce votre position en cas de litige, en montrant une réaction rapide.
Une opposition tardive figure au rang des motifs de refus ou de retard de remboursement. Les banques invoquent régulièrement :
- une réaction jugée trop lente après le repérage de la fraude,
- une absence de surveillance courante des relevés,
- un délai de plusieurs semaines entre le débit et le signalement.
Remboursement standard, chargeback, instruction interne : comparaison des délais
Trois grands mécanismes interviennent dans un remboursement lié à une fraude ou à une opération contestée : le remboursement standard par la banque, la procédure d’instruction interne approfondie et le chargeback (rétrofacturation) via le réseau de carte.
Tableau comparatif des délais de remboursement selon le scénario
| Scénario | Délai indicatif | Caractéristiques principales |
|---|---|---|
| Remboursement standard (opération manifestement non autorisée) | 1 à 10 jours ouvrés | Débit anormal évident, absence de contestation sur la fraude, remboursement rapide après opposition et déclaration. |
| Instruction interne approfondie | 3 à 11 semaines (1 à 3 semaines de contrôle + 2 à 8 semaines de traitement) | Dossier complexe, fraude par manipulation, montants élevés, opérations 3DS contestées. |
| Chargeback (carte bancaire) | Délai idéal : 30 jours après achat ou date de livraison prévue Délai maximal : 90 à 120 jours |
Litige carte bancaire (fraude ou non-conformité), recours via le réseau, délais variables selon la réaction du commerçant. |
Le chargeback intervient aussi bien en cas de fraude qu’en cas de non-livraison ou de litige commercial. Plus la demande est faite tôt (idéalement dans les 30 jours suivant l’achat ou la date de livraison prévue), plus les chances de remboursement augmentent.
Lorsque la banque refuse d’engager un chargeback alors que les conditions semblent réunies, une analyse plus globale de vos droits de remboursement s’impose. Dans ce contexte, un contenu dédié peut apporter des repères utiles : remboursement après fraude à la carte bancaire.
Pourquoi certains remboursements sont refusés ou retardés
Les retards ou refus de remboursement ne sont pas toujours liés à la complexité technique des dossiers. Ils s’appuient souvent sur des notions juridiques sensibles : négligence grave, fraude du client, opposition tardive, ou au contraire manquements de la banque à ses propres obligations.
Les arguments habituels des banques : négligence grave et fraude du client
Pour refuser un remboursement, un établissement s’appuie le plus souvent sur deux motifs :
- fraude intentionnelle du client (montage volontaire, collusion, fausse déclaration),
- négligence grave, conçue comme un comportement manifestement contraire aux règles élémentaires de sécurité.
Dans leurs courriers de refus ou de contestation, les banques invoquent régulièrement :
- une réponse à un e-mail ou SMS de phishing avec communication d’identifiants complets,
- la transmission de codes 3D Secure par téléphone à un supposé conseiller,
- une validation sous pression sans vérification de l’identité de l’interlocuteur,
- une absence de réaction malgré des alertes ou des opérations inhabituelles visibles,
- une opposition tardive après repérage de la fraude.
« La simple imprudence ne suffit pas à caractériser une négligence grave. La banque doit démontrer un comportement d’une particulière gravité, incompatible avec les usages de sécurité attendus d’un utilisateur de services de paiement. »
Cette distinction entre imprudence et négligence grave joue un rôle central. Elle influence directement les délais de remboursement, puisque la banque peut prolonger l’instruction pour tenter d’étayer sa position.
Quand la banque manque à ses obligations : un levier pour réduire les délais
Les établissements ne sont pas uniquement en position d’exiger de la prudence. Ils ont aussi leurs propres responsabilités techniques et organisationnelles. Des manquements de leur part justifient des remboursements plus rapides ou une révision d’un refus initial.
Parmi ces obligations, on retrouve notamment :
- la mise en place d’une authentification forte pour les opérations sensibles,
- la surveillance des transactions et la détection des opérations atypiques,
- le blocage ou au moins l’alerte en cas d’anomalies manifestes (montants inhabituellement élevés, nouveau bénéficiaire à l’étranger, multiplication de paiements en très peu de temps),
- le traitement sans retard excessif après signalement de la fraude.
Lorsque ces obligations ne sont pas respectées, le client dispose d’arguments pour contester un refus de remboursement ou pour exiger un traitement plus rapide. Une ressource complémentaire aide à structurer cette démarche : remboursement après arnaque bancaire.
Pénalités en cas de retard de remboursement
Lorsque le remboursement aurait dû intervenir et qu’il tarde sans justification valable, la banque s’expose à des intérêts de retard au taux légal. Cette notion reste encore peu connue des clients, alors qu’elle constitue un levier de négociation non négligeable.
Concrètement, si l’établissement reconnaît la fraude mais traîne à recréditer le compte, vous êtes en droit de réclamer :
- le montant intégral des opérations contestées,
- les agios éventuellement générés du fait des débits frauduleux,
- des intérêts calculés au taux légal sur la période de retard injustifié.
Ces éléments n’accélèrent pas toujours le virement immédiat, mais ils renforcent la crédibilité de votre démarche et poussent la banque à traiter le dossier dans un délai raisonnable.
Fraude bancaire : un phénomène massif qui influence les délais de traitement
Les délais de remboursement ne s’expliquent pas uniquement par le droit ou par les procédures internes. Ils dépendent aussi du volume global de fraudes auquel les banques sont confrontées. Les chiffres récents montrent une intensité élevée des attaques, en particulier par carte et par virement.
Une fraude en hausse en nombre d’opérations
Les données récentes indiquent que :
- au premier semestre 2025, la fraude atteint 618,4 M€, en hausse d’environ 7 %,
- 3,7 millions de transactions sont frauduleuses sur la période (+6 %),
- sur l’année 2024, environ 7,8 millions de transactions fraudées sont recensées (+9,3 %), pour un montant total proche de 1,189 Md€.
En parallèle, le volume global des paiements explose :
- environ 18 087 Md€ de transactions (+5 %),
- 17,3 milliards d’opérations au total,
- une prédominance des virements (près de 90 % du volume), avec une forte montée des virements instantanés (+82 %),
- une hausse de l’usage de la carte (+6 %), dont +7,8 % pour les paiements physiques et +41 % pour les paiements mobiles,
- un recul marqué du chèque (‑15 %).
Cette densité de flux explique en partie les délais d’analyse, surtout lorsque les systèmes de détection doivent arbitrer entre fraude réelle, comportement inhabituel mais légitime et simple fausse alerte.
Répartition par moyens de paiement : des enjeux différents pour les délais
La fraude se concentre de manière inégale selon les instruments de paiement :
- Carte bancaire : environ 92 % des opérations fraudées en nombre, mais 34 % seulement en valeur.
- Virement : autour de 37 % en valeur, avec un effet fort des virements instantanés et des arnaques par manipulation.
- Chèque : près de 20 % en valeur, malgré une baisse constante de l’usage.
Les délais de remboursement reflètent ces différences :
- les fraudes par carte bancaire donnent souvent lieu à des remboursements plus rapides, grâce à des processus standardisés et au mécanisme de chargeback,
- les fraudes au virement, notamment instantané, imposent des enquêtes plus lourdes (traçage des fonds, demande de blocage auprès de la banque du bénéficiaire, coopération entre établissements),
- les fraudes au chèque s’inscrivent dans des circuits encore très administratifs, avec des délais parfois longs pour obtenir les copies, expertises et retours.
Comment réduire concrètement le délai de remboursement après une fraude bancaire
Si les textes fixent un cadre, votre attitude joue un rôle réel sur la durée du processus. Une approche structurée, dès les premières heures, limite les pertes de temps et ferme la porte aux arguments de négligence grave.
Réagir dès le premier jour : étapes prioritaires
Dès la découverte d’une opération suspecte, la séquence d’actions à engager reste stable, quel que soit le type de fraude :
- Opposition immédiate sur la carte ou le moyen de paiement utilisé.
- Recensement précis de toutes les opérations non reconnues : dates, heures, montants, lieux, bénéficiaires.
- Signalement formel via les canaux prévus (formulaire de contestation, courrier recommandé, messagerie sécurisée), en conservant une copie de chaque envoi.
- Demande de confirmation écrite de la prise en charge du dossier avec numéro de référence.
Ce socle réduit le risque de contestation ultérieure sur les délais ou sur la réalité de la fraude. Il facilite aussi, en interne, le travail des équipes de lutte contre la fraude.
Structurer son dossier pour limiter les allers-retours
Un dossier complet présenté dès le départ raccourcit mécaniquement la phase d’instruction. Les éléments les plus utiles incluent :
- une chronologie détaillée : date de découverte, date d’opposition, date de contestation, échanges clés,
- des captures d’écran de votre espace client mettant en évidence les débits litigieux,
- les e-mails, SMS ou messages reçus dans le cadre d’une arnaque par manipulation,
- le dépôt de plainte (ou au minimum la preuve de la démarche) lorsqu’il est sollicité,
- une explication écrite sur l’absence de négligence grave (aucun partage de codes, vérification des interlocuteurs, etc.).
Plus la banque perçoit un dossier clair, structuré, argumenté, moins elle dispose de prétexte pour prolonger indéfiniment l’analyse.
Escalader en cas de blocage : jouer sur les délais de réponse
Lorsque le dossier stagne ou que la banque dépasse largement les délais annoncés, plusieurs leviers existent :
- relance écrite auprès du conseiller et du service fraude, en rappelant les dates clés,
- saisine du service réclamations de la banque, distinct de l’agence,
- recours au médiateur bancaire après épuisement des voies internes,
- signalement auprès d’autorités compétentes (par exemple, l’autorité de supervision) en cas de manquements répétés.
Chaque niveau d’escalade impose des délais de réponse normés. En les rappelant dans vos courriers, vous renforcez la pression temporelle sur l’établissement et obtenez plus facilement des engagements clairs quant à la date de remboursement.
