

Plafond de carte saturé, retrait refusé au distributeur, paiement bloqué en plein week‑end… Ces situations ne relèvent pas du hasard. Elles découlent de règles précises de votre banque, de votre type de carte et même de la réglementation européenne.
En ajustant intelligemment le plafond de votre carte bancaire, vous reprenez la main sur vos paiements et vos retraits, sans mettre en danger votre trésorerie ni votre sécurité. Les marges de manœuvre existent, à condition de connaître les bons leviers, les seuils cachés et les arguments qui convainquent un conseiller.
| Élément clé | Synthèse rapide |
| Objectif 💳 | Obtenir un plafond bancaire plus élevé pour payer ou retirer davantage. |
| Méthodes | Demande via l’application bancaire, contact du conseiller ou mise à jour automatique selon vos usages. |
| Conditions | Revenus suffisants, gestion saine du compte, absence d’incidents. |
| Délais | Effet immédiat ou sous 24 à 48h selon les banques. |
Comprendre les différents plafonds de carte bancaire avant de demander une augmentation
Augmenter le plafond de sa carte bancaire ne se résume pas à « mettre un chiffre plus haut ». Plusieurs plafonds coexistent et chacun suit des règles précises. Sans cette vision d’ensemble, la demande reste vague et aboutit souvent à un refus ou à une modification peu adaptée à vos besoins réels.
Les banques distinguent en général deux grandes familles de plafonds : les plafonds de paiement (en magasin, en ligne, à l’étranger) et les plafonds de retrait (distributeurs, guichet, nouvelles solutions de retrait en commerce). À cela s’ajoute la gestion des espèces, les règles de signalement et les limites posées par la lutte contre le blanchiment.

Plafond de retrait distributeur : des limites plus strictes que pour les paiements
Les plafonds de retrait en distributeur automatique restent souvent les plus bas, car ils exposent directement la banque aux risques de fraude et de vol. Ils varient selon la gamme de carte, la banque et parfois votre profil client (revenus, ancienneté, historique).
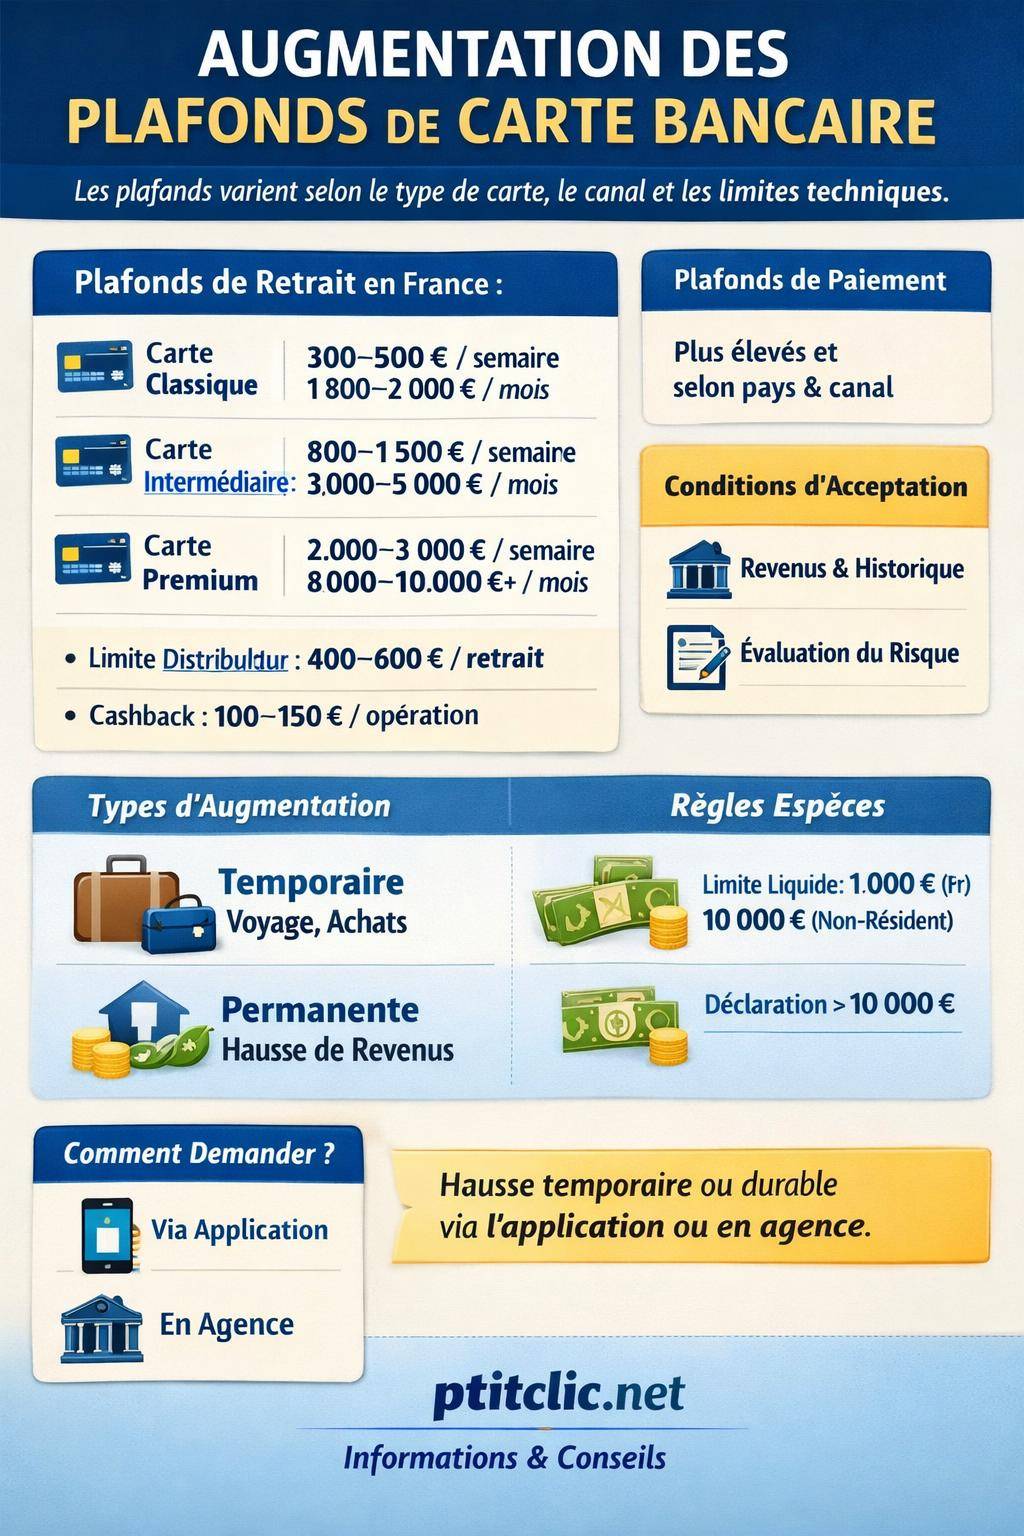
Voici une synthèse des plages courantes de plafonds de retrait en France :
| Type de carte | Plafond de retrait par semaine | Plafond de retrait par mois | Particularités |
|---|---|---|---|
| Carte classique | 300 – 500 € | 1 800 – 2 000 € | Plafond ajusté pour un usage courant |
| Carte intermédiaire | 800 – 1 500 € | 3 000 – 5 000 € | Adaptée aux dépenses plus fréquentes et voyages |
| Carte premium | 2 000 – 3 000 € | 8 000 – 10 000 €+ | Plafonds élevés, sous réserve d’un profil solide |
| Carte de banque en ligne (offre classique) | ~600 € | Variable selon la banque | Gestion du plafond souvent 100 % en ligne |
| Limite physique par distributeur | 400 – 600 € par opération | Limite technique, quel que soit le plafond carte | |
Deux éléments clés se superposent : le plafond global de la carte et la limite par transaction imposée par l’automate. Même si votre carte autorise 2 000 € par semaine, un distributeur limité à 400 € par retrait ne délivre pas plus à chaque opération. Il faut donc parfois répéter l’opération ou se tourner vers un autre guichet.
Plafond de paiement : magasin, internet et à l’étranger
Les plafonds de paiement fonctionnent souvent au mois glissant. Ils couvrent les dépenses en magasin, les paiements en ligne, parfois les règlements différés (carte à débit différé) et les paiements à l’étranger. Selon les contrats, les plafonds de paiement dépassent nettement les plafonds de retrait.
Carte BancaireDélai remboursement fraude bancaire : combien de temps faut-il attendrePour un lecteur déjà confronté à un plafond de carte atteint, la distinction entre plafond de paiement et plafond de retrait évite bien des incompréhensions. Un paiement refusé ne signifie pas toujours absence de fonds sur le compte, mais souvent un dépassement du plafond mensuel ou une alerte de sécurité.
Retraits en point de vente : cashback et cash-in-shop
La montée en puissance des retraits d’espèces chez les commerçants ajoute une couche supplémentaire à la notion de plafond. Deux services structurent ces nouveaux usages :
- Le cashback : retrait d’espèces lors d’un paiement par carte, avec un plafond d’environ 150 € par opération.
- Le cash-in-shop (dans le cadre de la DSP3) : mise à disposition d’espèces en magasin, avec des plafonds compris entre 100 et 150 € selon l’établissement.
Ces montants restent intégrés dans les plafonds globaux de retrait et/ou de paiement de votre carte, selon l’architecture de votre banque. Augmenter le plafond pour profiter davantage de ces services suppose donc de bien identifier la rubrique concernée dans votre contrat ou votre application.

Dépôts et retraits au guichet : marge de manœuvre plus large
Les retraits d’espèces au guichet bancaire fonctionnent selon une logique différente des distributeurs. Il n’existe pas de plafond légal général pour ces retraits, mais les montants restent conditionnés à plusieurs paramètres.
Les agences limitent souvent les sommes disponibles en caisse pour des raisons de sécurité. Pour des retraits importants ou une augmentation ponctuelle du plafond, un délai de préparation de plusieurs jours se révèle fréquent. Certaines banques proposent une augmentation temporaire de plafond de 1 000 à 1 500 € (voire plus) en échange de justificatifs précis (voyage, achat exceptionnel, déménagement).
« Pour les montants élevés, nous validons les retraits uniquement sur rendez‑vous, avec une justification écrite et parfois une trace dans le dossier client. » – Témoignage de conseiller bancaire.
À l’inverse, les dépôts d’espèces n’ont pas de limite légale stricte, mais les banques déclenchent des contrôles renforcés au‑delà de certains seuils internes. Le transport d’espèces supérieur à 10 000 € entraîne un signalement automatique, notamment dans le cadre de la lutte contre le blanchiment et le financement du terrorisme.
Identifier le plafond réellement bloquant : retraits, paiements, internet ou sécurité
Avant de demander une augmentation, la priorité consiste à identifier précisément quel plafond bloque. Les refus de paiement ou de retrait ont parfois peu à voir avec un plafond trop bas, et davantage avec une sécurité renforcée, une opposition ou un blocage automatique.

Cartes bloquées sur internet ou paiements refusés : distinguer plafond et sécurité
Une transaction en ligne refusée peut provenir d’un plafond atteint, mais aussi d’une suspicion de fraude, d’un problème d’authentification forte ou d’un blocage de la carte pour achats à distance. Dans ce cas, augmenter le plafond n’apporte aucune solution.
Une page de suivi sur les cartes bloquées pour achats internet aide à reconnaître les signaux typiques d’un blocage de sécurité : SMS de confirmation absent, notification d’alerte, demande de réactivation dans l’application, code 3D Secure échoué.
Transport d’espèces et paiements en liquide : cadre réglementaire
L’augmentation des plafonds ne vous dispense pas des règles liées aux espèces. En France, le paiement en liquide auprès d’un commerçant reste en principe limité à 1 000 € pour un résident fiscal français. Ce seuil monte à 10 000 € pour une personne non résidente payant un professionnel.
Transporter plus de 10 000 € en espèces expose à un signalement automatique aux autorités compétentes. Les banques surveillent aussi les retraits ou dépôts répétitifs à des montants élevés, même lorsqu’ils respectent les seuils légaux, afin de détecter d’éventuelles opérations suspectes.
Les critères analysés par la banque pour augmenter le plafond de votre carte
Chaque demande d’augmentation de plafond de carte bancaire passe par une évaluation de risque. La banque mesure la probabilité de défaut de paiement, la stabilité de vos revenus et votre comportement financier global. Cette grille de lecture explique pourquoi deux clients avec des revenus proches obtiennent parfois des réponses différentes.
Revenus, encours et type de carte : un trio décisif
Les critères les plus courants incluent :
- Le niveau de revenus réguliers : salaires, pensions, revenus professionnels.
- Le type de carte : classique, intermédiaire ou premium, les plafonds d’origine ne partent pas du même niveau.
- Les encours moyens : solde du compte, épargne détenue dans la banque, ancienneté de la relation.
- L’historique bancaire : incidents, rejets de prélèvements, découverts non autorisés, régularité des paiements.
Un client équipé d’une carte premium, disposant d’épargne et d’un historique stable, obtient généralement une hausse plus large de plafond qu’un client en début de relation, même à revenus équivalents. La banque ajuste surtout le risque d’impayé et l’exposition en cas de vol ou de fraude.
Score interne, incidents et risque de surendettement
Au‑delà des éléments visibles pour le client, les banques utilisent un score interne combinant de nombreux indicateurs : régularité des revenus, stabilité professionnelle, utilisation du découvert, fréquence des incidents, comportement de remboursement sur les crédits existants.
Ce score influe directement sur la marge d’augmentation possible. Plusieurs incidents récents, même régularisés rapidement, limitent souvent la capacité de la banque à relever fortement les plafonds, surtout pour les cartes à débit différé ou associées à une autorisation de crédit.
« Nous privilégions toujours la cohérence entre les plafonds de carte, le niveau de revenus et la capacité de remboursement globale. Une demande de plafond très haut sur un compte déjà fragile attire l’attention. » – Analyse d’un chargé de clientèle.
Contraintes internes : seuils et ratios non publiés
Les seuils exacts appliqués en 2026 (par exemple pourcentage des revenus ou encours minimum) ne figurent pas dans les documents contractuels. Chaque établissement ajuste ses propres ratios et politiques de risque, parfois même par segment de clientèle.
Cette absence de transparence ne signifie pas arbitraire total. En pratique, une augmentation raisonnable, alignée sur vos capacités financières, trouve souvent une issue favorable, surtout si vous arrivez avec un argumentaire structuré : projet précis, durée souhaitée, justification claire.
Comment demander une augmentation de plafond de carte bancaire : étapes concrètes
La démarche pour augmenter le plafond de sa carte bancaire suit généralement un parcours en trois canaux : application mobile, espace client en ligne et agence. Le bon choix dépend du degré d’urgence, du montant demandé et du niveau de personnalisation recherché.
Demande via application ou espace client : la voie la plus rapide
Les banques en ligne et la plupart des réseaux traditionnels proposent désormais un module d’ajustement des plafonds directement depuis l’application. Ce canal convient bien pour une augmentation modérée et temporaire, par exemple avant un week‑end prolongé, un achat d’équipement ou un voyage.
Dans ces outils, le client peut souvent sélectionner :
- le type de plafond à augmenter (paiement, retrait, internet, étranger) ;
- le nouveau montant souhaité ;
- la durée de l’augmentation (temporaire ou permanente selon les banques).
La validation reste parfois automatique jusqu’à un certain seuil, puis repasse entre les mains d’un conseiller au‑delà. En cas de refus partiel ou total, une prise de contact explique parfois la logique, mais ces retours ne sont pas systématiques.
Demande en agence : augmentation plus fine, parfois payante
Pour une augmentation significative ou durable, un rendez‑vous en agence apporte souvent plus de marge de négociation. Le conseiller dispose d’une vue globale sur votre situation, peut argumenter en interne et adapter les plafonds de manière plus nuancée : différenciation entre paiement France/étranger, entre retrait standard et retrait au guichet, ou encore mise en place d’une carte d’une gamme supérieure.
Dans certaines banques, la modification de plafond en agence reste facturée, souvent autour de 6 € pour un ajustement spécifique. Ce coût figure dans la brochure tarifaire annuelle. L’augmentation peut alors être enregistrée comme :
- augmentation permanente : plafonds relevés de manière durable, éventuellement révisables ultérieurement ;
- augmentation temporaire : sur une période donnée (par exemple un mois glissant), puis retour automatique aux niveaux initiaux.
Préparer un argumentaire solide pour obtenir gain de cause
Une demande d’augmentation formulée de manière vague (« j’aimerais un plafond plus élevé ») convainc rarement. Un dossier structuré, basé sur des données concrètes, renforce nettement la crédibilité de votre demande.
Quelques éléments à préparer :
- montant actuel des plafonds de paiement et de retrait ;
- montant souhaité et durée (définitif ou ponctuel) ;
- raison précise : voyage, travaux, achat d’équipement, période de dépenses professionnelles… ;
- évolution de vos revenus ou de votre situation (promotion, nouveau contrat, baisse des charges) ;
- engagement de rester dans des limites raisonnables, pour éviter une exposition excessive.
« Lorsqu’un client arrive avec un projet chiffré et des justificatifs (billets d’avion, devis, contrat), l’augmentation de plafond passe souvent mieux en comité de crédit. » – Retour d’expérience de conseiller.
Augmentation temporaire ou permanente : choisir la bonne stratégie
Toutes les augmentations de plafonds ne poursuivent pas le même objectif. Une confusion fréquente consiste à demander une hausse permanente pour un besoin ponctuel, ou une modification trop forte par rapport à la situation financière réelle.
Augmentation temporaire : idéale pour un projet précis
Une augmentation temporaire offre un bon compromis entre flexibilité et maîtrise du risque. Elle s’adapte particulièrement bien aux situations suivantes :
- voyage à l’étranger avec dépenses concentrées sur quelques jours ou semaines ;
- gros achat ponctuel (électroménager, meubles, matériel informatique) ;
- déménagement, travaux, frais de santé exceptionnels ;
- période de dépenses professionnelles avancées par le salarié puis remboursées.
La banque peut alors relever les plafonds pour une période donnée, puis les ramener automatiquement à un niveau plus bas ensuite. Cette solution rassure parfois davantage le service de risque, puisqu’elle limite la durée d’exposition.
Augmentation permanente : cohérence avec votre niveau de vie
Une augmentation permanente se justifie lorsque votre niveau de revenus et votre style de vie ont réellement évolué. Par exemple, en cas de promotion durable, de développement pérenne d’une activité indépendante ou de changement de situation familiale (dépenses plus élevées mais stables).
Dans ce cas, la banque apprécie des justificatifs pérennes : bulletins de salaire récents, attestation de revenus, historique de chiffre d’affaires pour un indépendant, contrat à durée indéterminée confirmé. L’ajustement peut accompagner une montée en gamme de la carte (passage d’une carte classique à une carte intermédiaire, puis premium).
Optimiser ses plafonds sans les exploser : arbitrages et bonnes pratiques
Augmenter le plafond de sa carte bancaire ne constitue qu’un des leviers pour fluidifier ses paiements. Une stratégie plus fine combine plusieurs réglages complémentaires, parfois plus efficaces qu’une hausse massive et indiscriminée.
Répartition des dépenses : carte principale, carte secondaire et virement
Une bonne gestion passe souvent par une répartition intelligente des moyens de paiement :
- utiliser la carte principale pour les achats du quotidien et les retraits courants ;
- affecter une carte secondaire (ou une carte virtuelle) à certains usages en ligne sensibles ;
- privilégier les virements pour les montants élevés (travaux, loyer, prestations de service importantes) ;
- recourir à un virement instantané en cas d’urgence, plutôt qu’à une augmentation précipitée de plafond.
Cette approche réduit le besoin d’un plafond unique très élevé sur une seule carte, tout en conservant un niveau de confort satisfaisant pour les paiements récurrents.
Suivi des alertes et maîtrise des paiements refusés
Un paiement refusé ne reflète pas toujours une erreur de la banque. Dans bien des cas, le plafond a réellement atteint sa limite. Un suivi régulier des notifications et des alertes dans l’application permet d’anticiper ces situations.
Pour les cas de paiement refusé par carte bancaire, plusieurs signaux doivent attirer l’attention :
- multiplication des achats de montants proches entre eux ;
- dépenses concentrées sur une courte période (week‑end, séjour) ;
- paiements répétés sur des sites étrangers ou à l’étranger ;
- message de plafond atteint ou de suspicion de fraude.
Adapter ensuite finement les plafonds selon les zones (France/étranger), les canaux (magasin/internet) et le type de dépenses permet de gagner en fluidité sans tout ouvrir en grand.
Articuler plafonds et autorisation de découvert
Les plafonds de carte fonctionnent de pair avec l’autorisation de découvert. Une carte avec un plafond élevé mais un compte fréquemment au‑delà du découvert autorisé génère de la tension et des frais. À l’inverse, un compte solide avec une autorisation de découvert cohérente rassure la banque sur une hausse de plafond.
Carte BancaireVotre carte bancaire est bloquée suite à 3 codes faux : nos solutions !Avant une demande importante, un rapide bilan de votre niveau de découvert, de vos frais d’incidents et de votre capacité d’épargne renforce nettement la qualité de l’échange avec le conseiller. Dans certains cas, une révision conjointe du découvert et des plafonds apporte une solution plus équilibrée.
Cas pratiques : augmenter le plafond de sa carte bancaire selon les situations de vie
Les besoins ne se ressemblent pas. Ajuster son plafond pendant des travaux ne suit pas la même logique qu’une préparation de tour du monde ou la gestion du budget d’un étudiant. Passons en revue plusieurs cas fréquents, avec une approche opérationnelle.
Voyage à l’étranger : anticiper retraits, paiements et change
Un séjour hors de France combine plusieurs contraintes : frais de change, retraits limités, paiements parfois moins acceptés selon le pays. Avant un voyage, un ajustement ciblé se révèle utile sur trois axes :
- Plafond de paiements à l’étranger : pour régler hôtels, transports, restaurants, billets d’avion ;
- Plafond de retraits internationaux : pour disposer d’espèces dans une devise locale ;
- Activation et sécurisation des paiements en ligne : pour réserver, payer des options ou des billets à distance.
En parallèle, certaines banques proposent une deuxième carte liée au même compte, avec un plafond distinct, utile en cas de perte ou de vol à l’étranger. Une répartition des plafonds entre les deux cartes limite l’impact d’un incident isolé.
Travaux, déménagement, achat de véhicule : montants élevés sur une période courte
Les projets lourds – rénovation, déménagement, achat de véhicule – concentrent souvent de nombreuses dépenses sur 1 à 3 mois. Dans ce cas, une augmentation temporaire de plafond se combine bien avec :
- des virements pour les montants les plus élevés ;
- des paiements fractionnés lorsque le professionnel le propose ;
- une discussion avec la banque sur un éventuel financement complémentaire (crédit travaux, prêt auto).
L’argumentaire présenté au conseiller gagne en force lorsque les devis et les échéances sont clairement listés. L’objectif consiste à éviter de solliciter le plafond au maximum en une seule fois, ce qui alerte davantage les systèmes de sécurité.
Étudiants, jeunes actifs et profils en transition
Pour un étudiant ou un jeune actif, la tentation d’augmenter fortement le plafond accompagne parfois la première indépendance financière. Une approche progressive reste plus adaptée, en lien avec la réalité des revenus et des charges.
Un plafond légèrement supérieur au budget mensuel, assorti d’alertes personnalisées sur l’application, fournit un bon compromis. En cas de stage rémunéré ou de nouveau contrat, la révision à la hausse se justifie avec des éléments concrets (contrat de travail, bulletins de salaire).
Quand l’augmentation de plafond ne suffit pas : solutions alternatives
Dans certains cas, la hausse du plafond de carte atteint ses limites. Différentes contraintes – profil de risque, type de carte, politique interne – peuvent limiter la marge d’augmentation. D’autres solutions prennent alors le relais pour fluidifier les paiements sans sur‑exposer le compte.
Changer de gamme de carte ou de banque
Lorsque les plafonds autorisés par la gamme de carte actuelle ne répondent plus à vos besoins, un changement de carte s’impose. Passer d’une carte classique à une carte intermédiaire, puis éventuellement à une carte premium, ouvre des marges plus larges, tant pour les paiements que pour les retraits.
Les banques en ligne proposent parfois des offres avec plafonds modulables dès la souscription, gérables depuis l’application. Pour un client déjà contraint par des plafonds serrés, un comparatif attentif des conditions, des frais et des services associés apporte une alternative structurée.
Combiner virements, chèques et solutions de paiement fractionné
Pour des montants élevés et ponctuels, les virements (classiques ou instantanés) se révèlent parfois plus adaptés qu’une augmentation massive de plafond. Ils s’inscrivent dans un cadre mieux maîtrisé, avec justificatif explicite (RIB du bénéficiaire, motif du virement), ce qui rassure les services de conformité.
Certains commerçants ou plateformes en ligne proposent en outre des solutions de paiement fractionné, parfois sans frais, en 3 ou 4 fois. Utilisées avec prudence, ces options limitent la pression sur le plafond mensuel tout en lissant la dépense.
Réviser son organisation financière globale
Une demande récurrente d’augmentation de plafond signale parfois un déséquilibre plus global du budget. Dans ce cas, un travail de fond sur la structure des dépenses, les charges fixes, la constitution d’une épargne de précaution et éventuellement la renégociation de certains crédits apporte davantage de stabilité.
La carte bancaire reste alors un outil d’accompagnement, non le principal régulateur de la trésorerie. Cette approche offre un confort psychologique supérieur, car les plafonds deviennent un filet de sécurité plutôt qu’une zone constamment atteinte ou frôlée.
