

Une carte bancaire volée, perdue ou utilisée à votre insu ne laisse aucune marge de manœuvre. La rapidité de réaction joue sur votre niveau de responsabilité, sur le montant remboursé et sur le risque de nouvelles opérations frauduleuses.
Encore faut-il composer le bon numéro, joindre le bon service et suivre une procédure carrée selon votre banque. Les lignes qui suivent détaillent, banque par banque, les numéros d’opposition à utiliser et toutes les règles à connaître pour sécuriser votre compte sans délai.
| Banque | Délai de prise en charge après l’opposition | Frais éventuels liés à l’opposition | Conseil pratique |
|---|---|---|---|
| Banques traditionnelles | Activation immédiate, remplacement sous 3 à 5 jours | Possible frais de renouvellement (variable) | Vérifier les plafonds de dépannage avant réception de la nouvelle carte |
| Banques en ligne | Traitement ultra rapide, carte renvoyée sous 48 à 72h | Généralement gratuit | Utiliser l’opposition via application pour un blocage instantané |
| Néobanques | Blocage immédiat depuis l’application | Remplacement parfois payant selon l’offre | Activer les notifications en temps réel pour repérer plus vite un usage frauduleux |
Opposition carte bancaire : mode d’emploi juridique et bancaire
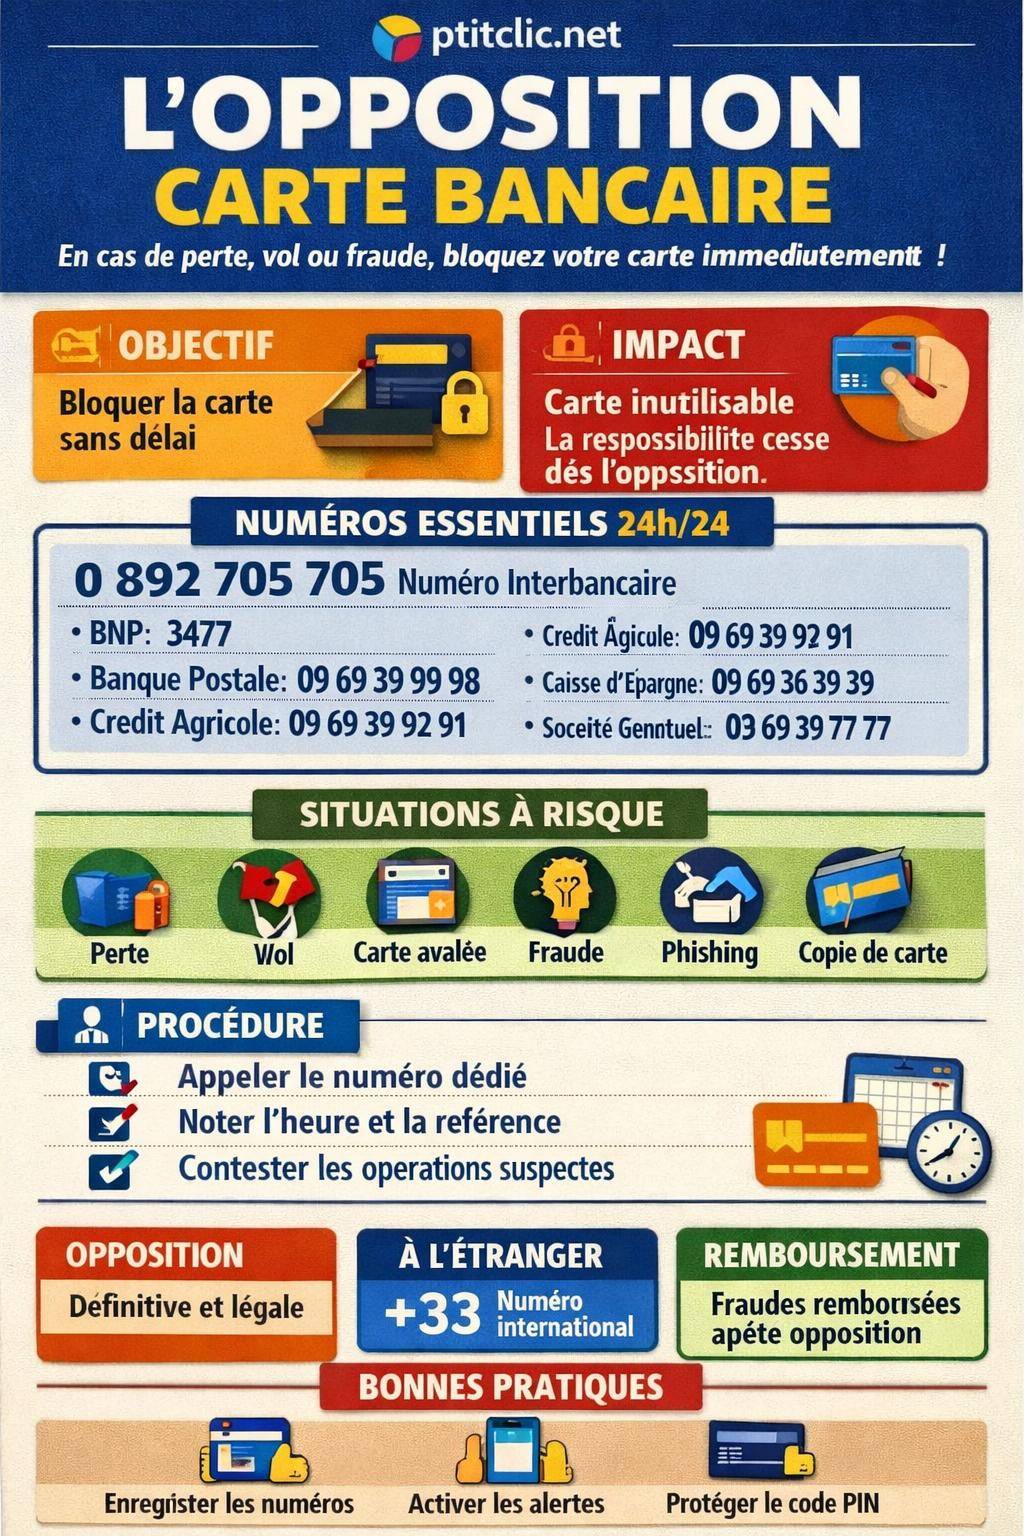
L’opposition carte bancaire correspond à une opération par laquelle le titulaire demande à sa banque de bloquer immédiatement son moyen de paiement. Cette démarche rend la carte inutilisable, en France comme à l’étranger, en paiement comme en retrait.
La procédure repose sur un cadre légal précis du Code monétaire et financier, mais aussi sur les règles internes de chaque établissement. Le titulaire de la carte engage sa responsabilité financière jusqu’au moment de l’opposition. Au-delà, la banque assume les opérations non autorisées, sous réserve de quelques conditions définies par la loi.
« L’utilisateur ne supporte aucune conséquence financière résultant de l’utilisation frauduleuse de son instrument de paiement après la notification à son prestataire de services de paiement de la perte, du vol ou du détournement de cet instrument. » – Extrait inspiré de l’article L133-19 du Code monétaire et financier
Tant que l’opposition n’est pas enregistrée, les débits continuent de passer et viennent impacter le solde, les plafonds hebdomadaires et la trésorerie. L’enjeu consiste donc à joindre immédiatement le bon numéro d’opposition carte bancaire, sans passer par des intermédiaires imprécis ou des sites tiers douteux.

Quand faire opposition à sa carte bancaire ? Les situations typiques
La loi et les conventions de compte encadrent précisément les cas dans lesquels le titulaire doit exiger une opposition. L’objectif : éviter un usage frauduleux ou limiter l’ampleur des débits non autorisés.
Les principaux cas de figure concernent :
- Perte de carte bancaire : carte introuvable, doute sérieux sur son emplacement.
- Vol de carte : sac à main arraché, portefeuille disparu, cambriolage, pickpocket.
- Retenue de carte au distributeur : DAB défectueux, carte aspirée sans restitution.
- Fraude sur internet : paiements en ligne non reconnus, abonnements fantômes.
- Usurpation de données : numérotation copiée, skim sur TPE, phishing bancaire.
- Suspicion de copie de carte : retraits en zone géographique incohérente, doublon de paiement.
Dès qu’un doute sérieux existe sur la confidentialité du code PIN ou sur la circulation des données de carte (numéro, date d’expiration, cryptogramme visuel), l’opposition se justifie. La banque contrôle ensuite, a posteriori, la chronologie des débits et détermine la part de responsabilité selon les règles légales.
Numéro d’opposition carte bancaire : liste complète par banque
Chaque établissement dispose de son propre numéro d’urgence, parfois doublé d’une ligne spécifique depuis l’étranger. En parallèle, un service interbancaire d’opposition centralise les demandes lorsque le client ne connaît pas le numéro de sa banque.
Les numéros ci‑dessous correspondent aux contacts d’opposition carte bancaire pour les principales banques opérant en France. Ils sont destinés à un usage immédiat en cas de vol, perte ou fraude constatée.
Tableau récapitulatif des numéros d’opposition carte bancaire
| Banque / Service | Numéro depuis la France | Numéro depuis l’étranger | Remarques utiles |
|---|---|---|---|
| Allianz Banque | 09 69 39 69 86 | 00 33 9 69 39 69 86 | Opposition sur carte Allianz, disponibilité large |
| BAMI | 03 88 39 85 78 | 00 33 3 88 39 85 78 | Contact direct centre d’opposition |
| Oney | 0 825 28 29 30 (lun–ven 8h-20h / sam 8h30-20h, 0,15 €/min) 0 969 39 54 54 (hors horaires, 0,35 €/min) |
00 33 969 39 54 32 (0,35 €/min) | Plusieurs lignes selon l’horaire et le lieu d’appel |
| Banque Casino | 0 800 90 13 87 | – | Numéro vert dédié à l’opposition |
| Banque Palatine | 01 49 37 80 34 | 00 33 1 49 37 80 34 | Service centralisé pour toutes les cartes Palatine |
| Banque Populaire | 01 77 86 24 24 | 33 1 77 86 24 24 | Numéro unique pour les différentes caisses régionales |
| Banque Postale | 09 69 39 99 98 | 00 33 9 69 39 99 98 | Service d’opposition national, 24 h/24 |
| Milleis Banque | 03 88 39 85 78 | 00 33 3 88 39 85 78 | Numéro aligné sur le centre interbancaire |
| BNP Paribas | 34 77 | 00 33 1 40 14 44 00 | Numéro court en France, ligne dédiée depuis l’étranger |
| Boursorama Banque | Visa Classic : 09 77 40 10 08 Visa Premier : 04 42 60 53 44 Visa Ultim : 08 00 10 51 53 |
– | Numéros distincts selon la gamme de carte |
| Caisse d’Épargne | 09 69 36 39 39 | 00 33 9 69 36 39 39 | Service téléphonique 24 h/24 pour toutes les cartes |
| CIC | 03 88 39 85 78 | 00 33 3 88 39 85 78 | Numéro partagé avec Crédit Mutuel et d’autres réseaux |
| Crédit Agricole | 09 69 39 92 91 | 00 33 9 69 39 92 91 | Opposition cartes domestiques et internationales |
| Crédit Mutuel | 03 88 40 10 00 | 00 33 3 88 40 10 00 | Centre d’opposition central du groupe |
| ING Direct | 01 57 22 54 09 | 00 33 1 57 22 54 09 | Service historique pour les clients ING en France |
| LCL | 09 69 32 03 10 | 00 33 9 69 32 03 10 | Opposition cartes LCL, accessible tous les jours |
| Société Générale | 09 69 39 77 77 | 00 33 1 76 77 39 33 | Service client et opposition cartes, France / étranger |
| Service interbancaire d’opposition | 0 892 705 705 0892 70 57 05 |
Valable pour les cartes françaises depuis l’étranger (via surcoût opérateur) | Service commun à la plupart des banques, 24 h/24, 7 j/7 |

Service interbancaire d’opposition : à quoi sert ce numéro mutualisé ?
Le service interbancaire d’opposition joue le rôle de filet de sécurité lorsque le titulaire :
- ne connaît pas le numéro d’opposition de sa banque ;
- ne retrouve plus sa carte et ignore l’établissement émetteur (cas de multi‑banques) ;
- se trouve à l’étranger sans accès à ses documents contractuels ;
- doit agir très vite après un vol ou un piratage massif.
Les numéros à composer sont :
- 0 892 705 705 (24 h/24, 7 j/7) ;
- 0892 70 57 05 (numéro alternatif).
Le conseiller identifie la banque et la carte à partir des informations fournies (type de carte, banque de rattachement, identité du porteur) et déclenche une opposition immédiate et irréversible. La banque émettrice est ensuite informée pour mettre à jour ses systèmes et traiter les contestations d’opérations.
« Une fois l’opposition enregistrée, la carte devient techniquement inutilisable. Les paiements et retraits ultérieurs sont refusés, même si le fraudeur dispose encore physiquement de la carte et du code confidentiel. » – Synthèse des pratiques interbancaires françaises
Le service interbancaire ne remplace pas totalement la relation avec la banque d’origine. Le client doit, dans un second temps, confirmer les circonstances de la fraude, fournir une éventuelle plainte et enclencher la procédure d’indemnisation auprès de son agence ou de son service client.
Opposition carte bancaire en France vs à l’étranger
Les réflexes à adopter varient légèrement selon le lieu où surviennent la perte, le vol ou la fraude. Les contraintes de réseau, de langue et de fuseaux horaires modifient la stratégie de contact.

Opposition en France métropolitaine ou DOM
Sur le territoire national, l’accès aux numéros d’opposition reste simple. Les appels vers les lignes non surtaxées sont inclus dans la plupart des forfaits mobiles et les temps d’attente se réduisent la nuit et tôt le matin.
Le titulaire dispose de plusieurs leviers :
- composer le numéro d’opposition de sa banque, disponible ci‑dessus ;
- passer par le service interbancaire 0 892 705 705 en cas de doute ;
- bloquer temporairement la carte dans l’application bancaire (si la fonctionnalité existe), puis appeler pour une opposition définitive.
Dans les DOM, les mêmes numéros s’appliquent, avec parfois une facturation spécifique selon l’opérateur téléphonique. La banque considère la chronologie en heure locale, mais enregistre l’opposition dans ses systèmes en temps universel ou en heure de Paris.
Opposition à l’étranger : réflexes spécifiques
Hors de France, l’enjeu consiste à :
- joindre rapidement un numéro accessible depuis le pays visité ;
- gérer les décalages horaires avec les centres d’appel ;
- préserver une preuve écrite de la demande (mail, capture d’écran d’app, relevé d’appel).
Les numéros à privilégier sont ceux qui débutent par 00 33 (ou +33) pour joindre les centres d’opposition français depuis l’étranger, ainsi que le service interbancaire lorsque la banque n’est pas clairement identifiée. Certains pays limitent l’accès aux numéros spéciaux ; l’utilisation d’un téléphone local ou de la connexion internet de l’hôtel accélère la démarche.
Étapes concrètes pour faire opposition à sa carte bancaire
Au‑delà du choix du numéro, la procédure suit toujours les mêmes grandes étapes. Une approche structurée facilite ensuite toute contestation et favorise un traitement fluide par la banque.
1. Rassembler les informations utiles avant d’appeler
Avant de composer le numéro d’opposition, le titulaire gagne du temps en préparant :
- son nom, prénom et date de naissance ;
- le nom de la banque et, si possible, de l’agence ;
- les 4 premiers et 4 derniers chiffres de la carte (si disponibles) ;
- la date approximative et le lieu de perte ou de vol ;
- la liste des dernières opérations non reconnues.
Le conseiller d’opposition ne demande jamais le code PIN ni le cryptogramme visuel complet. Toute demande de ce type révèle une tentative de phishing téléphonique.
2. Contacter le numéro d’opposition adapté
Une fois les éléments rassemblés, l’appel s’oriente vers :
- le numéro d’opposition spécifique à la banque (cf. tableau) ;
- ou, à défaut, le service interbancaire 0 892 705 705.
Le téléconseiller procède à l’authentification du client, en posant plusieurs questions de contrôle. L’objectif reste la sécurisation maximale avant de bloquer un moyen de paiement. La demande d’opposition est ensuite enregistrée informatiquement et un numéro de dossier ou un horodatage est communiqué.
« Conservez soigneusement la date, l’heure précise et, si possible, le numéro de dossier d’opposition. Ces éléments structurent la preuve de votre réactivité en cas de contestation de débit ultérieur. » – Recommandation inspirée des pratiques bancaires
3. Noter les références de l’opposition
À l’issue de l’appel, le client note :
- la date et l’heure de l’opposition ;
- le numéro appelé ;
- le nom ou matricule du conseiller (lorsqu’il est communiqué) ;
- le numéro de dossier ou de référence d’appel.
Ces données complètent le dossier de fraude, au même titre que la déclaration de fraude à la carte bancaire et, éventuellement, le dépôt de plainte. Elles facilitent la coordination entre le centre d’opposition, l’agence bancaire et les services de lutte contre la fraude.
Après l’opposition : que se passe‑t‑il sur le compte bancaire ?
L’opposition fige tous les paiements et retraits à venir sur la carte visée. En revanche, les opérations déjà passées en autorisation ou en cours de traitement suivent des règles distinctes, selon la chronologie par rapport à l’opposition.
Blocage des opérations futures
Dès l’enregistrement de l’opposition :
- les paiements de proximité sont refusés ;
- les retraits DAB ne passent plus ;
- les paiements sans contact sont invalidés ;
- les paiements en ligne sont rejetés, même avec l’ancien numéro.
La technologie de sécurisation (réseau interbancaire, autorisation systématique, HSM pour la cryptographie) met à jour les listes noires de cartes. Les terminaux marchands se synchronisent ensuite pour bloquer tout usage complémentaire.
Traitement des opérations déjà passées
Les débits présentés après l’opposition se divisent en plusieurs catégories :
- Opérations antérieures à l’opposition, mais débitées après : la banque analyse les logs d’authentification, les contrôles 3D Secure et la géolocalisation des retraits pour déterminer s’il s’agit de fraude.
- Opérations présentées après l’opposition : elles sont généralement rejetées. Si un commerçant passe une empreinte différée (hôtellerie, location), la responsabilité se discute au cas par cas.
- Abonnements ou paiements récurrents : certains flux continuent de se présenter, mais la banque examine leur légitimité et la date d’acceptation initiale.
En cas de contestation de débit, le porteur initie une procédure formelle, souvent décrite dans les conditions générales, pour enclencher un remboursement après fraude CB. Les délais de contestation sont encadrés par le Code monétaire et financier, notamment pour les opérations non autorisées.
Responsabilité, franchise et remboursement après opposition
Le cadre légal détermine la part de responsabilité du porteur selon la nature de la fraude (avec ou sans code), la négligence éventuelle et la rapidité de la réaction. Ces règles influencent directement le montant remboursé par la banque.
Règles générales de responsabilité
Avant l’opposition, lorsque la carte est utilisée avec saisie du code confidentiel par un tiers, la loi prévoit une franchise à la charge du porteur dans une limite monétaire définie (sauf cas de fraude sans utilisation physique de la carte). Lorsque l’utilisateur a fait preuve d’une vigilance normale, cette franchise reste encadrée.
Carte BancaireVotre carte bancaire est bloquée suite à 3 codes faux : nos solutions !Après l’enregistrement de l’opposition, le client ne supporte plus les opérations frauduleuses réalisées avec la carte ou les données volées. La banque doit recréditer les montants contestés, hormis les situations où elle démontre une négligence grave (code noté sur la carte, communication volontaire des identifiants de sécurité, etc.).
« Le prestataire de services de paiement rembourse immédiatement au payeur le montant de l’opération non autorisée et, le cas échéant, rétablit le compte débité dans l’état où il se serait trouvé si l’opération n’avait pas eu lieu. » – Principe tiré de l’article L133-18 du Code monétaire et financier
Fraude carte bancaire : articulation avec l’opposition
La demande d’opposition ne suffit pas à elle seule. Le client doit ensuite :
- identifier sur le relevé les opérations non autorisées ;
- remplir un formulaire de contestation spécifique à sa banque ;
- transmettre, si nécessaire, un dépôt de plainte ou une main courante ;
- relancer le service dédié si le traitement tarde.
Une bonne maîtrise de cette mécanique augmente les chances de réagir correctement en cas de fraude carte bancaire et de réduire l’impact financier. La chronologie opposition / contestation / plainte structure la défense en cas de litige prolongé.
Opposition carte bancaire vs verrouillage temporaire dans l’application
Les banques en ligne et de plus en plus de réseaux traditionnels proposent un verrouillage temporaire de carte directement dans l’application mobile. Cette option diffère d’une opposition définitive et n’obéit pas exactement aux mêmes règles.
Différences clés entre blocage temporaire et opposition
| Fonctionnalité | Blocage temporaire (appli) | Opposition définitive (téléphone) |
|---|---|---|
| Effet sur la carte | Carte bloquée, mais réversible | Carte annulée, irréversible |
| Portée juridique | Fonctionnalité contractuelle, interprétation variable | Acte formel, encadré par la loi |
| Déclenchement | Depuis l’app, par le titulaire | Via centre d’opposition ou agence |
| Remise en service | Possible par l’utilisateur lui‑même | Impossible, nouvelle carte nécessaire |
| Prise en compte des fraudes | Analyse au cas par cas | Référence nette pour les délais de remboursement |
Le blocage temporaire rend service lorsqu’un doute existe sur la localisation de la carte (perte momentanée, oubli chez un proche). En revanche, en cas de vol confirmé ou de fraude avérée, seule l’opposition téléphonique verrouille clairement la responsabilité légale et le traitement des débits non autorisés.
Questions fréquentes sur l’opposition carte bancaire et les numéros à appeler
Faut‑il déposer plainte avant ou après l’opposition ?
En pratique, le dépôt de plainte intervient après l’opposition. Le client contacte d’abord sa banque ou le service interbancaire, puis se rend au commissariat ou à la gendarmerie pour formaliser les faits. La plainte décrit le contexte (vol, piratage, escroquerie en ligne) et annexe parfois la liste des débits frauduleux.
Les services bancaires demandent souvent la copie de la plainte pour traiter les dossiers complexes (cartes copiées à l’étranger, réseaux d’escroquerie, opérations multisites).
Combien de temps dure la procédure d’opposition ?
Au téléphone, l’opposition proprement dite dure quelques minutes. Le temps d’attente peut varier selon l’heure et le volume d’appels, notamment en soirée ou après un incident de sécurité médiatisé. L’enregistrement informatique du blocage reste quasi instantané. Le délai visible sur le compte pour l’annulation ou le rejet des débits dépend ensuite des circuits interbancaires.
Que faire en cas de fraude malgré le 3D Secure ?
Des opérations non autorisées se produisent parfois malgré l’authentification forte (code SMS, notification appli, biométrie). Dans ce cas, l’opposition immédiate s’impose, puis une contestation détaillée des débits litigieux. La banque examine alors :
- les traces d’authentification 3D Secure ;
- la présence éventuelle de malware sur le téléphone ;
- la cohérence des montants et des pays concernés.
Le niveau de protection juridique vise à limiter l’exposition financière du client, sous réserve de l’absence de négligence manifeste dans la gestion de ses identifiants bancaires.
Comment suivre les contestations après opposition ?
Une fois la carte bloquée, le titulaire :
- surveille ses relevés et ses opérations en temps réel ;
- transmet rapidement les formulaires de contestation signés ;
- relance son conseiller ou le service fraude en cas d’absence de réponse dans les délais annoncés ;
- archive tous les échanges écrits (mails, courriers, accusés de réception).
Cette traçabilité structure le dossier et facilite toute escalade vers le médiateur bancaire en cas de désaccord sur le remboursement ou la qualification de négligence.
Bonnes pratiques à mettre en place avant même l’opposition
Une gestion préventive de ses moyens de paiement réduit le risque d’abus et simplifie les démarches en cas de sinistre. L’idée consiste à anticiper la perte ou la fraude, plutôt que de subir dans l’urgence totale.
Préparer un kit d’urgence bancaire
Un dispositif personnel d’anticipation comprend généralement :
- une liste à jour des numéros d’opposition de toutes ses cartes ;
- une copie des cartes (recto seulement, sans cryptogramme) pour identifier les numéros partiels ;
- une note des contacts agence (téléphone, mail, adresse) ;
- un mémo sur les délais de contestation prévus par la banque.
Ce kit peut être conservé en version papier à domicile et en version numérique sécurisée (coffre‑fort numérique, gestionnaire de mots de passe). Il complète les réflexes de base pour gérer une carte bancaire volée ou perdue.
Adopter des réflexes de sécurité au quotidien
Quelques habitudes limitent fortement la surface d’attaque :
- taper le code PIN à l’abri des regards ;
- refuser de confier sa carte à un tiers, même pour un simple encaissement ;
- utiliser une carte virtuelle pour les paiements en ligne sensibles ;
- éviter de stocker le numéro de carte dans des sites peu fiables ;
- activer les notifications temps réel sur l’application bancaire ;
- vérifier régulièrement les paiements récurrents et les abonnements.
Une vigilance constante, associée à une réactivité forte en cas d’anomalie, réduit considérablement l’impact financier d’une fraude et simplifie le dialogue avec la banque lors de l’analyse des opérations litigieuses.
