

Plafond de carte bancaire atteint alors que votre compte reste largement créditeur ? Paiement refusé en caisse, retrait impossible au distributeur, réservation qui bloque : la situation surprend, surtout quand le solde affiche plusieurs milliers d’euros. Ce blocage ne vient pas de votre argent disponible, mais des limites de fonctionnement programmées sur votre carte.
Ces plafonds restent pourtant modulables, parfois en quelques secondes depuis une application bancaire, parfois uniquement avec l’aide d’un conseiller. Entre plafonds de retrait, plafonds de paiement, périodes glissantes et solutions alternatives, plusieurs leviers existent pour réagir vite. La suite du guide détaille, cas par cas, les méthodes les plus efficaces pour débloquer la situation.
Plafond de carte bancaire atteint : synthèse rapide
| Problème | Solution rapide |
| Plafond de paiement atteint | Consulter l’application bancaire et demander une hausse temporaire ou immédiate. |
| Plafond de retrait dépassé | Retenter après remise à zéro automatique ou solliciter une augmentation rapide. |
| Blocage lors d’un achat important | Activer l’option d’achat exceptionnel ou contacter le service client. |
| Carte toujours refusée | Vérifier le solde, l’activation 3D Secure et la limite de sécurité paramétrée. |
💡 Astuce : La plupart des banques permettent un ajustement immédiat du plafond via l’application.

Plafond carte bancaire atteint : comprendre le mécanisme réel du blocage
Quand un terminal affiche « paiement refusé », beaucoup imaginent immédiatement un manque de fonds. En réalité, le refus provient très souvent du plafond de carte bancaire atteint. Le contrat de votre carte prévoit des limites chiffrées, indépendantes du solde de votre compte courant.
Carte BancaireDélai remboursement fraude bancaire : combien de temps faut-il attendreCes plafonds servent à encadrer les risques : fraude, perte de carte, dépenses imprévues. Ils structurent aussi la politique commerciale de la banque, différente pour une carte classique, une carte intermédiaire ou une carte premium. Comprendre ce fonctionnement reste la base pour débloquer rapidement la situation.
Plafond de retrait et plafond de paiement : deux limites distinctes
Une carte bancaire gère en général deux plafonds principaux :
- Le plafond de retrait : total maximum que vous pouvez retirer aux distributeurs (DAB/GAB) sur une période donnée.
- Le plafond de paiement : total cumulé des achats par carte (en magasin et en ligne) autorisé sur la période.
Ces deux plafonds fonctionnent séparément. Vous pouvez atteindre votre plafond de retrait tout en ayant encore de la marge sur vos paiements, ou l’inverse. Cette distinction pèse directement sur la solution de déblocage à mettre en place.
La logique des périodes glissantes : 7 jours et 30 jours
Les banques françaises utilisent en général un système de périodes glissantes :
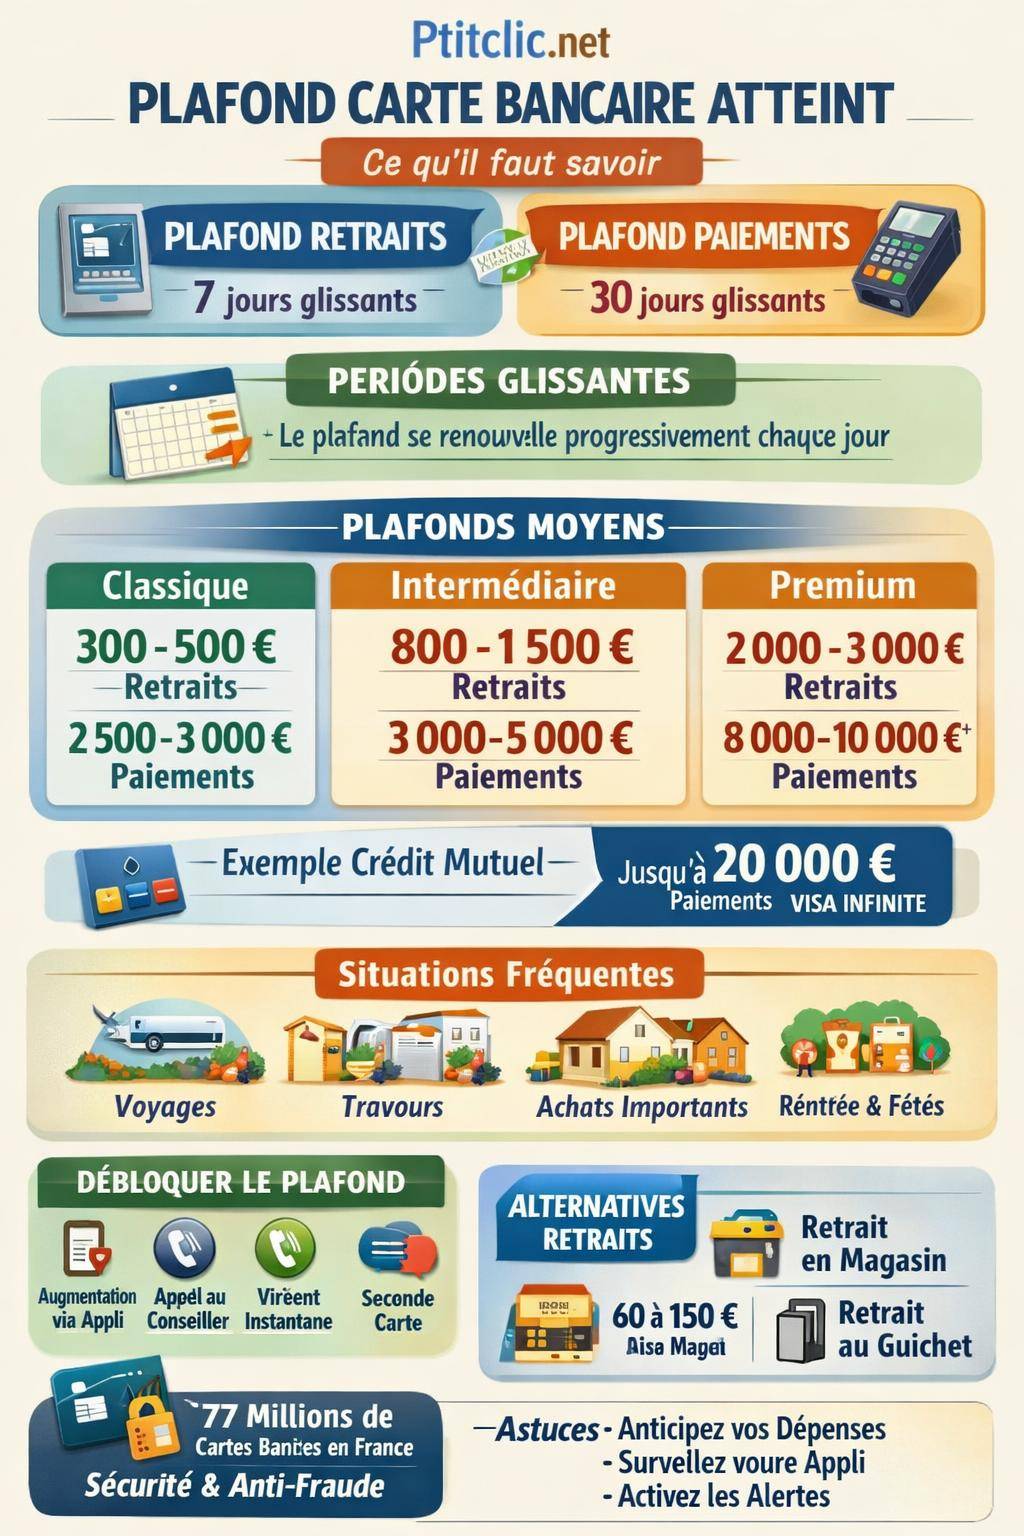
- Retraits : période de 7 jours glissants.
- Paiements : période de 30 jours glissants.
Une période glissante signifie que la banque regarde en permanence le montant cumulé de vos opérations sur les 7 ou 30 derniers jours, et non pas du 1er au 30 du mois. Le plafond se libère progressivement, au fur et à mesure que d’anciennes opérations « sortent » de la période de calcul.
Exemple : si vous avez un plafond de paiement à 3 000 € sur 30 jours et un solde de compte à 10 000 €, vous restez limité : dès que vos dépenses des 30 derniers jours atteignent 3 000 €, le prochain paiement sera refusé, même si vos avoirs dépassent largement ce montant.
« J’avais 10 000 € sur mon compte, mais ma carte refusait un paiement de 1 200 €. Mon plafond de 3 000 € sur 30 jours était déjà atteint avec des billets d’avion et des travaux. J’ai compris que le blocage venait du contrat de carte, pas de mon compte. »

Quels sont les plafonds habituels selon les cartes bancaires ?
Les plafonds varient fortement selon le type de carte, la banque et parfois votre profil client. Certaines cartes d’entrée de gamme limitent les usages quotidiens, alors que les cartes haut de gamme accompagnent des dépenses plus élevées, notamment en voyage.
Le tableau suivant synthétise les tendances observées sur le marché français, avec des valeurs indicatives :
| Type de carte | Plafond de retrait (hebdo / jour) | Plafond de paiement (30 jours) | Profil d’usage typique |
|---|---|---|---|
| Cartes classiques (Visa Classic, Mastercard Standard) | 300 à 500 € par semaine | Environ 2 500 à 3 000 € | Dépenses courantes, usage domestique |
| Cartes classiques en ligne | Environ 600 € par semaine | Variable, proche des cartes classiques | Clients bancaires digitalisés |
| Cartes intermédiaires (Visa Premier, Mastercard Gold) | 800 à 1 500 € | 3 000 à 5 000 € | Voyages, dépenses plus fréquentes, famille |
| Cartes premium (Visa Infinite, World Elite) | 2 000 à 3 000 € | 8 000 à 10 000 € et plus | Gros déplacements, hôtellerie, location, clientèle haut de gamme |
Certains réseaux donnent aussi des repères globaux :
- Visa Classic : plafond de paiement autour de 3 000 €.
- Visa Premier : plafond de paiement proche de 8 000 €.
- Visa Infinite : plafond de paiement pouvant atteindre environ 20 000 €.
Exemple concret : plafonds au Crédit Mutuel à horizon 2026
Certains établissements communiquent des plafonds distincts selon le lieu de retrait. Exemple indicatif avec des cartes du Crédit Mutuel :
| Carte | Retraits au Crédit Mutuel | Retraits autres banques / étranger | Remarques |
|---|---|---|---|
| CB Mastercard classique | 500 € sur 24h | 300 € sur 7 jours | Limite plus basse hors réseau Crédit Mutuel |
| Mastercard Cirrus | 500 € par jour | 300 € par semaine à l’étranger | Carte orientée retraits, notamment hors France |
| CB Visa Premier | 1 500 € par jour | 1 500 € par semaine | Plafonds renforcés pour déplacements |
| CB Mastercard Gold | 1 530 € par jour | — | Limite élevée sur les distributeurs Crédit Mutuel |
Ces chiffres illustrent une réalité : le niveau de service dépend directement du type de carte. Le choix de la carte constitue donc un levier structurel pour limiter les blocages de plafond, surtout si vous voyagez souvent ou si vous gérez des dépenses professionnelles avec une carte personnelle.

Situations typiques où le plafond carte bancaire est atteint
Certains contextes entraînent naturellement un dépassement de plafond, même pour des profils pourtant prudents. Le blocage survient alors au mauvais moment, souvent en déplacement ou lors d’un achat stratégique.
Achats importants et dépenses concentrées
Les plafonds de paiement sur 30 jours glissants se trouvent rapidement saturés dans plusieurs cas :
- Grands achats : téléviseur, électroménager, mobilier, bijoux, informatique.
- Cadeaux groupés sur une période courte (mariage, naissance, Noël, fêtes).
- Travaux : acomptes artisans, matériaux, location de matériel.
La combinaison de quelques grosses factures suffit à atteindre un plafond de 2 500 ou 3 000 € sur 30 jours. Le paiement suivant se retrouve alors bloqué, même si le compte reste bien approvisionné.
Voyages, vacances et réservations en chaîne
Les voyages et séjours concentrent de nombreuses dépenses sur une courte période :
- Billets d’avion ou de train, souvent plusieurs centaines d’euros.
- Hôtels, locations saisonnières, cautions de véhicules.
- Activités, restaurants, péages, carburant, retraits locaux.
Les vacances avec retraits fréquents au distributeur poussent aussi le plafond de retrait hebdomadaire à son maximum. Au bout de quelques jours, un DAB peut refuser une nouvelle opération, alors que vous n’avez pas atteint vos limites de paiement.
Multiples dépenses rapprochées dans la vie quotidienne
Certaines périodes de l’année concentrent des sorties d’argent :
- Rentrée scolaire : fournitures, assurances, inscriptions, transport.
- Changement de logement : déménagement, dépôt de garantie, ameublement.
- Dépenses médicales non remboursées immédiatement.
La répétition de transactions moyennes, payées quasi exclusivement par carte, remplit progressivement le compteur du plafond de paiement. Lorsque la somme cumulée atteint la limite, le terminal affiche un refus.
Comment vérifier si le refus vient vraiment du plafond carte bancaire ?
Avant de chercher à débloquer votre carte, il reste utile de confirmer l’origine du problème. Un paiement refusé malgré un solde suffisant peut aussi venir d’un autre motif que le plafond (opposition, incident technique, suspicion de fraude).
Indices à vérifier immédiatement
Quelques réflexes simples permettent de cibler l’origine du blocage :
- Contrôler le solde du compte en temps réel sur l’application ou le site.
- Regarder l’historique des dépenses sur les 7 et 30 derniers jours.
- Tester un petit paiement en magasin ou en ligne.
- Tenter un retrait de faible montant au distributeur.
Si le solde est suffisant et que plusieurs opérations se soldent par un refus, le plafond de carte devient un suspect sérieux. Un rapide coup d’œil à vos mouvements récents confirme souvent le diagnostic.
Pour explorer d’autres pistes quand un achat ne passe pas alors que le compte reste créditeur, la lecture de cette ressource complémentaire apporte des éléments utiles : paiement refusé malgré solde disponible.
Consulter les plafonds dans votre espace client
La plupart des banques en ligne et des banques traditionnelles proposent désormais un affichage clair des plafonds dans l’espace client :
- Montant maximum autorisé en retrait sur 7 jours.
- Montant maximum autorisé en paiement sur 30 jours.
- Sommes déjà consommées sur chaque période.
Certains tableaux de bord détaillent aussi, pour chaque plafond, la part déjà utilisée et la date de libération du prochain créneau (par exemple « plafond réinitialisé dans 3 jours »). Cette information oriente directement la stratégie de déblocage : augmentation temporaire, solution alternative, ou simple attente.
Débloquer rapidement un plafond carte bancaire : toutes les méthodes
Une fois le diagnostic posé, plusieurs leviers permettent de retrouver une marge de manœuvre. Selon les banques, certains ajustements se réalisent en moins d’une minute depuis le smartphone, d’autres exigent un échange avec votre conseiller.
Augmentation temporaire de plafond via l’application bancaire
De nombreuses banques proposent une augmentation temporaire de plafond directement depuis l’application mobile. Le principe :
- Connexion à l’espace client.
- Accès au menu « Carte bancaire », « Gérer mes plafonds » ou équivalent.
- Choix du plafond à ajuster : retraits ou paiements.
- Demande d’augmentation temporaire, souvent avec un curseur ou une liste de montants.
Les caractéristiques les plus courantes de ce service :
- Activation en moins de 30 secondes après validation.
- Validité d’environ 30 jours avant retour automatique au plafond initial.
- Service gratuit, compris dans la gestion de la carte.
Certaines conditions d’éligibilité restent fréquemment exigées :
- Ancienneté de compte de 6 mois minimum.
- Carte déjà activée et utilisée.
- Smartphone récent : Android 9.0+ ou iOS 15+ pour l’application.
« Mon plafond de paiement était saturé à quelques jours d’un départ en voyage. J’ai augmenté temporairement la limite depuis l’application : la nouvelle marge était active moins d’une minute plus tard et mes réservations sont passées normalement. »
Augmentation de plafond avec votre conseiller bancaire
Si l’application ne propose pas d’ajustement ou si vous visez une marge plus large, un contact direct avec votre conseiller reste la voie privilégiée. L’échange peut se faire :
- Par téléphone via l’agence ou le centre de relation client.
- En messagerie sécurisée dans l’espace client.
- En rendez-vous en agence pour les situations récurrentes ou complexes.
Le conseiller étudie plusieurs éléments :
- Votre profil de revenus et la régularité des entrées d’argent.
- Votre historique de fonctionnement du compte (incidents, découverts, épargne).
- La nature des dépenses justifiant l’augmentation (voyage, travaux, hospitalisation, projet ponctuel).
Selon la banque, les plafonds de carte ne peuvent être relevés que un nombre limité de fois par an (par exemple jusqu’à trois fois). Ce cadre incite à choisir avec précision les périodes où vous sollicitez une marge plus élevée.
Choisir une carte bancaire avec des plafonds plus adaptés
Si vous atteignez vos plafonds plusieurs fois par an, un simple ajustement ponctuel se révèle insuffisant. Un changement de gamme de carte devient alors cohérent :
- Passage d’une Visa Classic vers une Visa Premier.
- Évolution d’une Mastercard Standard vers une Gold ou World Elite.
- Choix d’une carte haut de gamme incluse dans une offre de compte ou de banque en ligne.
Cette évolution augmente simultanément :
- Les plafonds de paiement sur 30 jours.
- Les plafonds de retrait sur 7 jours.
- Les garanties d’assurance et d’assistance, utiles en voyage.
Le coût de la cotisation progresse généralement, mais les bénéfices (marge de dépense, sérénité en voyage, services associés) compensent largement dans de nombreux profils.
Que faire quand augmenter le plafond n’est pas possible immédiatement ?
Dans certains cas, la banque refuse une hausse ou le délai pour la mettre en place ne convient pas. D’autres solutions techniques permettent alors de contourner la limite, tout en respectant le cadre contractuel.
Utiliser des virements comme alternative aux paiements par carte
Le plafond de carte ne bloque pas les autres moyens de règlement. Plusieurs options existent :
- Virement instantané : transfert en quelques secondes vers le bénéficiaire, utilisation fréquente pour régler un achat important ou un acompte.
- Virement SEPA classique : exécution sous un à deux jours ouvrés, adapté aux paiements planifiables.
- Open Banking : initiation de virement depuis certains sites marchands, qui se connectent à votre banque pour un règlement direct, sans passer par la carte.
Pour un achat conséquent chez un professionnel (voiture, travaux, équipement), un virement depuis votre compte représente souvent la solution la plus stable, surtout si le plafond de carte reste bloquant même après une hausse.
Recourir aux solutions de paiement différé
De nombreux commerçants et sites e-commerce proposent désormais :
- Un paiement en 3 ou 4 fois par carte.
- Des solutions de crédit court terme, parfois en marque blanche.
Selon les acteurs, le montant total utilisé peut être réparti sur plusieurs périodes de facturation de carte, ce qui limite la pression sur un seul mois de plafond. Il convient toutefois de garder en tête le coût global de ces solutions, en particulier les frais éventuels.
Utiliser une autre carte bancaire ou un autre réseau
Lorsque vous disposez de plusieurs cartes (personnelle et professionnelle, compte joint, néobanque), les plafonds fonctionnent carte par carte. Il devient alors possible de :
- Finaliser un achat avec une seconde carte dont le plafond reste disponible.
- Répartir les dépenses sur plusieurs cartes pour éviter d’atteindre trop vite la limite de l’une d’elles.
En revanche, les cartes associées au même compte partagent parfois une limite globale. Un rapide contrôle des conditions contractuelles évite les mauvaises surprises.
Attendre le renouvellement de la période glissante
Quand aucune solution urgente n’est exigée, la stratégie la plus simple consiste à laisser passer le temps. À mesure que les jours avancent, les opérations les plus anciennes sortent de la période de calcul :
- Après 7 jours, un retrait ancien libère de nouveau de la marge sur le plafond de retrait.
- Après 30 jours, un paiement quitte la période de référence et redonne de la capacité sur le plafond de paiement.
Cette solution convient surtout lorsqu’un achat peut être repoussé, ou lorsqu’un autre moyen de paiement a déjà été trouvé. Elle ne modifie pas le contrat de carte, mais s’appuie simplement sur la mécanique de périodes glissantes.
Cas particulier : plafond atteint mais paiement refusé pour d’autres raisons
Parfois, le plafond n’explique pas à lui seul les refus répétés. D’autres éléments techniques ou contractuels entrent en ligne de compte.
Blocages de sécurité et suspicion de fraude
Les banques surveillent les transactions par des systèmes de détection des anomalies. Certaines opérations déclenchent un blocage préventif :
- Achat d’un montant élevé dans un pays inhabituel.
- Multiples tentatives de paiement rapprochées, parfois sur des sites étrangers.
- Utilisation de la carte juste après un retrait ou une opération jugée suspecte.
Dans ces situations, la banque bloque la carte au-delà du plafond, pour limiter un éventuel usage frauduleux. Un contact rapide avec le service client permet souvent de réactiver la carte après confirmation de votre identité et validation des dernières opérations.
Pour analyser plus en détail ce type de situation, ce guide complémentaire offre un tour d’horizon des causes fréquentes de refus : paiement refusé carte bancaire.
Solde suffisant mais autorisation bancaire refusée
Un paiement peut aussi échouer pour d’autres raisons que le plafond ou la fraude :
- Incident de fonctionnement chez le commerçant ou le réseau de paiement.
- Carte arrivée à expiration ou endommagée.
- Autorisation systématique refusée à cause d’un découvert non autorisé ou d’un incident de paiement récent.
Dans ce cas, le support client de la banque fournit des informations claires sur le code de refus et sur les actions nécessaires : régularisation d’un solde, renouvellement de carte, vérification d’identité, levée d’opposition.
Limiter à l’avenir les blocages de plafond carte bancaire
Au-delà du déblocage ponctuel, l’enjeu consiste à réduire la probabilité de nouveaux refus. Quelques bonnes pratiques évitent des situations tendues, notamment lors de voyages ou d’achats structurants.
Anticiper les pics de dépenses
Une planification simple apporte déjà un vrai confort :
- Évaluer à l’avance les montants de billets, hébergements, cautions pour un voyage.
- Regrouper autant que possible les gros achats sur une même période de plafond, après augmentation temporaire si besoin.
- Avertir votre conseiller quelques jours avant un projet de dépenses élevé (travaux, déménagement, cérémonie).
Une courte anticipation suffit souvent à obtenir une hausse de plafond ou à mettre en place une solution de paiement adaptée, sans se retrouver en difficulté au moment de régler.
Adapter le type de carte à votre profil réel
Le choix de la carte reste un facteur structurant. Un utilisateur qui voyage plusieurs fois par an ou qui règle régulièrement des montants élevés gagne à disposer d’une carte intermédiaire ou premium, plutôt que de rester sur une carte d’entrée de gamme.
Carte BancaireVotre carte bancaire est bloquée suite à 3 codes faux : nos solutions !En résumé :
- Carte classique : adaptée à une utilisation locale, dépenses modérées.
- Carte intermédiaire (Premier / Gold) : cohérente pour les familles, les voyages, les achats équipements réguliers.
- Carte premium (Infinite / World Elite) : orientée vers les déplacements fréquents, l’hôtellerie, les locations et les paiements élevés.
Combiner intelligemment plafonds et autres moyens de paiement
Pour les montants significatifs ou les projets structurants, la carte reste un outil parmi d’autres. Une stratégie efficace mêle :
- Paiements par carte pour les dépenses du quotidien et les réservations nécessitant une autorisation immédiate.
- Virements pour les gros règlements à des professionnels (artisans, notaires, concessionnaires).
- Solutions comme PayPal, qui prélèvent ensuite votre compte après validation, et réduisent l’usage direct du plafond de carte.
Cette organisation soulage directement la pression sur les plafonds et réduit la probabilité d’un blocage au mauvais moment.
Zoom spécifique : augmenter le plafond de carte, mode d’emploi détaillé
Pour les profils qui rencontrent souvent des limites, le sujet de l’augmentation de plafond de carte bancaire mérite un focus. L’objectif consiste à structurer une démarche claire, efficace et compatible avec les règles de la banque.
Préparer la demande d’augmentation de plafond
Avant de solliciter une hausse, réunissez quelques éléments concrets :
- Une estimation du montant à atteindre (ex. passer de 2 500 € à 5 000 € de plafond de paiement).
- Un calendrier : durée souhaitée pour l’augmentation (ponctuelle ou durable).
- La nature des dépenses : voyage, travaux, frais médicaux, achat de véhicule, etc.
Plus votre demande apparaît argumentée, plus la banque se montre réceptive. Une présentation claire de votre situation financière rassure le conseiller sur votre capacité à gérer cette marge supplémentaire.
Pour aller plus loin sur les démarches et les options possibles, un guide dédié apporte des précisions utiles : augmenter plafond carte.
Connaître les limites de fréquence et les conditions
Les banques encadrent souvent la fréquence des hausses de plafonds pour préserver la cohérence de la gestion du risque. On rencontre couramment des règles du type :
- Augmentation possible jusqu’à trois fois par an sans changement de gamme de carte.
- Examen plus poussé au-delà de ce seuil, avec étude du dossier.
- Refus possible en cas d’incidents de paiement récents ou de situation financière fragile.
Ces limites restent rarement mises en avant dans la communication commerciale, mais elles s’appliquent en pratique. Connaître ce cadre évite des incompréhensions lors d’un échange avec le conseiller.
Différence entre augmentation temporaire et permanente
Deux types d’ajustements coexistent :
- Augmentation temporaire : valable quelques semaines (souvent un mois), puis retour automatique au plafond initial.
- Augmentation permanente : nouvelle limite intégrée durablement au contrat de carte, parfois associée à un changement de gamme.
La première solution couvre bien les besoins ponctuels (voyage, travaux). La seconde se justifie lorsque votre niveau de dépenses récurrent évolue durablement (nouveaux revenus, changement de mode de vie, arrivée d’enfants, etc.).
« Après plusieurs hausses temporaires, j’ai opté pour une carte de gamme supérieure avec un plafond plus en phase avec mes voyages professionnels. Les refus de paiement se sont raréfiés et la gestion de mes déplacements est devenue plus fluide. »
Retraits d’espèces : alternatives lorsque le plafond est saturé
Le blocage du plafond de retrait génère un stress particulier, surtout lorsque des paiements se font encore principalement en espèces (hébergement, caution, petits commerçants). Plusieurs solutions existent en complément des distributeurs.
Retraits en magasin et réseau de commerçants partenaires
En France, le retrait d’espèces en magasin se développe progressivement. Le principe :
- Vous réalisez un achat par carte dans un commerce partenaire.
- Le commerçant vous remet une somme en espèces en plus, débitée en une seule fois sur la carte.
Les plafonds envisagés pour l’avenir se situent entre 60 et 150 € par opération, notamment via des réseaux comme La Poste et certains commerces partenaires. On compte déjà environ 27 000 points proposant ce service sur le territoire.
Ce retrait en magasin reste toutefois imputé au plafond de paiement, pas à celui de retrait au distributeur. Il devient utile lorsque le plafond de retrait est saturé, mais que la marge de paiement demeure disponible.
Retrait au guichet de la banque
En agence, le retrait au guichet offre une solution plus souple. Sauf contraintes particulières de l’établissement, les montants ne sont pas soumis aux mêmes limites qu’au distributeur. Les retraits restent néanmoins conditionnés :
- À la disponibilité des fonds sur votre compte.
- À la disponibilité des liquidités dans l’agence (pour les montants élevés).
- À d’éventuels délais de préparation pour des sommes très importantes.
Un appel préalable à l’agence facilite l’organisation et évite un déplacement inutile, surtout pour des montants inhabituels.
En résumé opérationnel : enchaînement de réflexes quand le plafond est atteint
Face à un plafond de carte bancaire atteint, une séquence de réflexes simples contribue à débloquer la situation avec méthode :
- Vérifier le solde du compte et l’historique des 7 et 30 derniers jours.
- Contrôler les plafonds affichés dans l’espace client.
- Tenter une augmentation temporaire dans l’application.
- Contacter le conseiller pour une hausse plus large ou durable, en préparant des arguments.
- En parallèle, envisager un virement, une autre carte, ou un retrait au guichet pour sécuriser les dépenses urgentes.
- Une fois l’urgence passée, adapter la carte ou l’organisation des paiements pour limiter la répétition de ces blocages.
Ce fonctionnement s’intègre à la gestion quotidienne d’un compte bancaire moderne. En articulant correctement plafonds, type de carte et moyens de paiement alternatifs, l’usage de la carte retrouve une vraie fluidité, y compris pendant les périodes de dépenses intenses.
