

Un paiement refusé sur un site étranger surprend toujours. Achat bloqué, message d’erreur obscur, SMS de sécurité… et la commande reste en attente. Derrière ce simple “transaction déclinée” se cache un enchaînement très technique entre votre banque, le réseau de cartes et le commerçant.
Entre règles antifraude, limites de carte, contraintes réglementaires SEPA et spécificités des paiements en devise, chaque détail compte. En comprenant ces mécanismes, vous reprenez la main sur vos paiements en ligne à l’étranger et vous réduisez fortement le risque de blocage lors de votre prochain achat.
| Causes fréquentes | Solutions rapides |
| Blocage de sécurité de la banque (paiement perçu comme risqué) | Activer les paiements internationaux ou valider l’opération via l’appli bancaire |
| Carte non compatible avec les paiements étrangers | Vérifier les options de la carte ou utiliser une carte virtuelle |
| Limite de paiement atteinte | Augmenter temporairement les plafonds 🧾 |
| Site étranger non sécurisé ou non reconnu | Vérifier la fiabilité du site ou passer par un moyen de paiement tiers (PayPal, etc.) |
Repartition des causes de paiement refuse sur un site etranger
Source indicative : donnees agregees a partir de rapports Stripe, Adyen et retours bancaires europeens (2023-2024)

Paiement refusé sur un site étranger : comprendre le fonctionnement en coulisses
Avant d’entrer dans les causes de refus, il faut poser le décor. Un paiement en ligne sur un site étranger ne se limite pas à votre carte et au site marchand. Plusieurs acteurs interviennent en chaîne : votre banque, le réseau de carte (Visa, Mastercard…), le prestataire de paiement du commerçant, parfois un intermédiaire local.
Chaque maillon applique des règles de sécurité, des filtres antifraude, des contrôles de limites et des vérifications réglementaires. Le moindre écart déclenche un refus automatique, souvent sans message lisible pour l’utilisateur. Comprendre cette mécanique clarifie déjà pourquoi un paiement passe sur un site français mais échoue sur un site situé à l’étranger.
Les acteurs d’une transaction à l’étranger
Lors d’un achat sur un site étranger, plusieurs systèmes informatiques dialoguent en quelques secondes :
- Votre banque émettrice (banque de la carte ou de votre compte).
- Le réseau de carte (Visa, Mastercard, parfois American Express…).
- Le prestataire de paiement du marchand (PSP, passerelle de paiement, acquéreur local).
- Les systèmes antifraude, internes à la banque, au réseau ou au commerçant.
Chaque acteur dispose de règles de scoring, de listes de pays à risque, de seuils de montant et de paramètres de géolocalisation. Une incohérence entre ces éléments déclenche un refus même si vous avez de l’argent sur votre compte.
Transactions en ligne internationales : contexte 2026
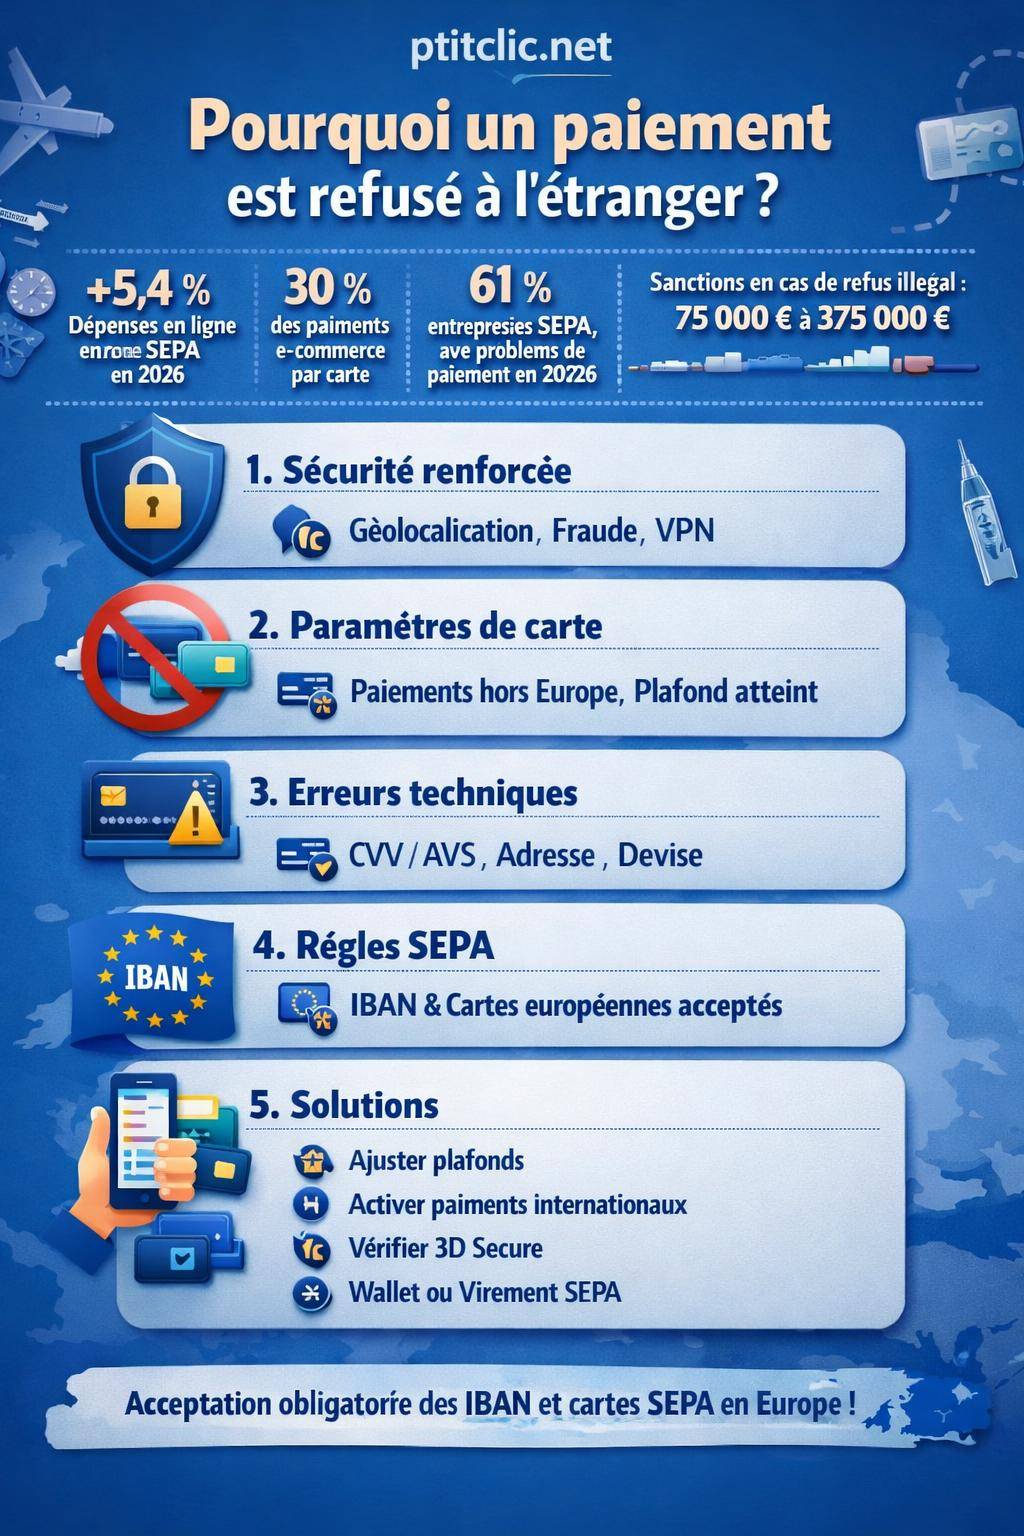
Les paiements à l’étranger se banalisent avec la montée du e‑commerce et des services numériques transfrontaliers. En zone SEPA, les dépenses en ligne progressent de +5,4 %, avec une part de la carte bancaire dans l’e‑commerce qui atteint 30 % contre 27 % en 2022. Plus d’un achat sur cinq s’effectue désormais via smartphone, souvent avec une carte ajoutée dans un wallet (Apple Pay, Google Pay…).
Parallèlement, les entreprises signalent davantage de retards et de problèmes de paiement : 61 % en 2026 contre 54 % en 2023 dans la zone SEPA (40 pays). Cette hausse reflète aussi les refus liés à des paramètres techniques, à des incompatibilités de systèmes ou à une application approximative des règles SEPA.
« Un paiement refusé n’implique pas systématiquement une absence de fonds. Il résulte très souvent d’un paramétrage de sécurité, d’une règle réglementaire ou d’un filtre antifraude déclenché par automatisme. »

Toutes les causes de paiement refusé sur un site étranger
Un paiement refusé sur un site étranger résulte rarement d’une seule cause. Dans la plupart des cas, plusieurs facteurs se combinent : paramètres de carte, sécurité renforcée, erreurs de saisie, contraintes géographiques ou problèmes de devise.
Carte BancaireDélai remboursement fraude bancaire : combien de temps faut-il attendreVoici les principaux scénarios qui conduisent au refus d’une transaction internationale, avec des exemples concrets pour les reconnaître rapidement.
1. Insuffisance de fonds ou limite dépassée
La cause la plus évidente reste l’absence de solde suffisant. Mais la notion de “fonds disponibles” devient plus subtile dès que l’on touche au paiement international :
- Solde du compte insuffisant au moment de l’autorisation.
- Montant déjà pré‑autorisé pour une autre transaction (hôtel, location de voiture…).
- Découvert non autorisé ou déjà entièrement utilisé.
- Limite de dépenses quotidienne ou mensuelle atteinte, notamment sur les cartes de débit.
Sur un site étranger, les pré‑autorisations sont fréquentes, surtout pour les réservations (voyage, billetterie, tourisme). Votre banque bloque alors une partie du plafond, même si le débit réel intervient plus tard.

2. Informations de carte ou de facturation incorrectes
Les informations de paiement erronées représentent une autre cause classique de refus, souvent sous‑estimée. Sur les sites étrangers, un détail de format ou de traduction multiplie les risques d’erreur :
- Numéro de carte mal saisi (inversion de chiffres, caractère manquant).
- Code CVV/CVC incorrect.
- Date d’expiration inexacte.
- Nom du titulaire de carte saisi différemment de celui connu par la banque.
- Adresse de facturation incorrecte ou incomplète.
Les systèmes d’autorisation comparent systématiquement les données envoyées par le commerçant avec celles détenues par la banque. Le moindre écart déclenche un rejet, parfois accompagné d’un code d’erreur non explicite.
3. Mesures antifraude et suspicion d’opération inhabituelle
Les algorithmes antifraude surveillent le contexte de chaque paiement. Une transaction jugée inhabituelle déclenche un blocage automatique, même si les données sont correctes :
- Achat depuis un pays dans lequel la carte n’a jamais été utilisée.
- Montant nettement plus élevé que vos habitudes de dépenses.
- Multiples tentatives ratées sur un même site ou sur plusieurs sites étrangers en quelques minutes.
- Paiement réalisé avec un VPN ou une adresse IP jugée à risque.
- Différence notable entre la localisation du téléphone, celle de l’adresse IP et le pays du commerçant.
Dans ces situations, la banque choisit de protéger la carte par principe de précaution. Selon le cas, elle envoie un SMS, pousse une notification dans l’application ou refuse silencieusement la transaction.
« Beaucoup de refus à l’étranger ne révèlent pas une fraude, mais un système de protection qui réagit à un changement de pays, de devise ou de canal d’achat. »
4. Restrictions géographiques et paramétrage de la carte
Nombreuses banques activent par défaut des restrictions d’usage pour limiter l’exposition au risque. Ces réglages impactent fortement les paiements à l’international :
- Carte autorisée uniquement en Europe ou dans certaines zones.
- Blocage automatique pour les sites basés dans des pays considérés à risque élevé.
- Interdiction des paiements hors zone SEPA sans activation préalable.
- Filtre spécifique sur certains secteurs d’activité (jeux d’argent, cryptomonnaies, paris, contenus adultes…).
Sans modification manuelle dans votre espace client, une transaction valide techniquement se heurte à ces barrières géographiques. Sur mobile, la plupart des banques proposent désormais une rubrique dédiée pour activer le paiement à l’étranger ou ajuster ces autorisations.
5. Problèmes liés à la devise et au taux de change
Un paiement refusé sur un site étranger s’explique aussi par la gestion de la devise. Les éléments suivants créent des frictions :
- Conversion automatique via la “Dynamic Currency Conversion” (DCC) mal gérée.
- Montant final soumis au réseau différent du montant affiché au client.
- Blocage de la carte pour certaines devises jugées sensibles.
- Dépassement d’un plafond dédié aux opérations en devise sur la carte.
Lorsque le système ne parvient pas à appliquer correctement le taux de change, ou si la banque estime l’opération trop risquée, l’autorisation tombe à “refusée”. Le client ne perçoit souvent que le message générique du site marchand.
6. Non‑concordances AVS, CVV et autres contrôles techniques
Les sites étrangers, notamment nord‑américains, utilisent des contrôles renforcés comme :
- AVS (Address Verification System) : vérification de l’adresse et du code postal.
- Contrôle systématique du CVV, parfois avec seuil de tentatives très bas.
- Validation de la cohérence entre pays de la carte, pays d’expédition et adresse IP.
Les non‑concordances AVS ou un échec CVV suffisent à bloquer la transaction, même en présence de fonds suffisants. Certaines plateformes étrangères refusent d’ailleurs par défaut les cartes émises hors de leur zone principale d’activité.
7. Blocages temporaires de sécurité sur achats à forte valeur
Les achats de forte valeur, surtout à l’étranger, déclenchent des vérifications particulières :
- Suspension temporaire de la carte en attendant une confirmation téléphonique.
- Envoi d’un code par SMS ou notification push à valider rapidement.
- Exigence de 3D Secure renforcé, qui échoue si votre téléphone n’est pas joignable.
En cas de non‑réponse ou de validation tardive, la banque laisse la transaction en statut refusé, même si le commerçant affiche un message plus nuancé (“erreur de paiement”, “autorisation non obtenue”…).
Zone SEPA, carte étrangère et droits du consommateur
La zone SEPA (Single Euro Payments Area) regroupe 40 pays et harmonise les virements, prélèvements et paiements par carte en euro. Pour un paiement en ligne, ce cadre modifie profondément la notion de “site étranger” lorsqu’il se situe dans cet espace.
Au sein de la zone SEPA, un commerçant ne peut pas traiter un IBAN ou une carte émise dans un autre pays européen comme un moyen de paiement “différent” ou moins légitime qu’une carte nationale.
Ce que prévoit l’article 9 du règlement SEPA
L’article 9 du règlement SEPA impose des obligations très claires aux entreprises, commerçants et plateformes qui encaissent des paiements :
- Acceptation obligatoire de tous les IBAN européens.
- Acceptation des virements et prélèvements vers ou depuis tous comptes SEPA.
- Acceptation des cartes bancaires émises dans les pays SEPA, dès lors que le schéma de carte (Visa, Mastercard…) est supporté.
- Acceptation des IBAN issus d’établissements de paiement ou de monnaie électronique (néobanques incluses).
En miroir, certaines pratiques sont explicitement interdites :
- Refuser un IBAN non français au seul motif de son pays d’émission.
- Refuser des cartes étrangères d’un pays SEPA lorsque le réseau de carte est accepté.
- Refuser des prélèvements depuis des comptes étrangers relevant de la zone SEPA.
| Situation | Autorisé en SEPA ? | Commentaire |
|---|---|---|
| Refuser un IBAN allemand pour un abonnement français | Non | Constitue une discrimination d’IBAN |
| Accepter Visa FR mais refuser Visa espagnole | Non | Contradictoire avec l’article 9 SEPA |
| Refuser un virement pour suspicion de fraude | Oui | Motif légitime, sous réserve de notification |
| Bloquer temporairement une carte pour achat inhabituel | Oui | Mesure de sécurité dès lors que le client est informé |
En cas de non‑respect, les sanctions peuvent atteindre 75 000 € pour une personne physique et 375 000 € pour une personne morale. L’autorité de contrôle reste la DGCCRF, avec un canal de signalement dédié via signal.conso.gouv.fr.
« Refuser un IBAN européen ou une carte étrangère SEPA constitue une discrimination, sauf motif explicitement prévu par la réglementation (fraude, données incorrectes, compte bloqué…). »
Motifs de refus admis par la réglementation
Même en zone SEPA, certains refus restent légitimes. La réglementation liste plusieurs motifs admissibles :
- IBAN ou données bénéficiaire incorrectes.
- Fonds insuffisants sur le compte du payeur.
- Suspicion de fraude ou d’opération non autorisée.
- Compte fermé, bloqué ou sous saisie.
- Délai d’exécution dépassé pour l’ordre donné.
- Informations insuffisantes pour identifier correctement l’expéditeur ou le bénéficiaire.
Les acteurs de paiement doivent alors respecter une règle de transparence : la notification du refus doit intervenir au plus tard le jour ouvré suivant la fin du délai d’exécution prévu. Un simple silence sans explication ne répond pas à l’obligation d’information.
Refus illégaux et blocages fréquents à l’étranger
En pratique, des blocages surviennent encore fréquemment malgré la clarté du cadre SEPA. Ils concernent autant les particuliers que les entreprises, et impliquent parfois des acteurs inattendus.
Les organismes qui pratiquent régulièrement des blocages contraires aux règles SEPA se retrouvent dans plusieurs catégories : néobanques, employeurs, bailleurs, organismes sociaux… souvent par simple méconnaissance de la réglementation.
Organismes fréquemment impliqués
Parmi les acteurs qui génèrent des difficultés avec les paiements transfrontaliers et les IBAN étrangers, on retrouve :
- Néobanques basées en Allemagne ou dans d’autres pays SEPA (N26, Revolut, Wise, Bunq…).
- Employeurs qui refusent de verser un salaire sur un IBAN non‑FR.
- Bailleurs ou agences immobilières qui rejettent un IBAN étranger pour le loyer.
- Organismes tels que la CAF ou certaines administrations.
Les causes de ces blocages restent souvent techniques ou culturelles :
- Systèmes informatiques anciens programmés pour n’accepter qu’un format de RIB français.
- Méconnaissance des règles SEPA par les équipes administratives.
- Craintes infondées de fraude ou de complexité de gestion.
Paiements hors Europe : cadre différent, moins harmonisé
Hors zone SEPA, les refus relèvent davantage de la politique de risque des banques et des réseaux de cartes. Les données disponibles restent insuffisantes pour tirer des comparaisons chiffrées fiables par région, mais plusieurs tendances se dégagent :
- Certains pays sont classés à risque élevé par les réseaux de cartes.
- Des secteurs d’activité entraînent des refus automatiques sur une partie des cartes.
- La réglementation locale des devises influence les possibilités d’encaissement.
Dans ces contextes, un paiement refusé ne signifie pas forcément un mauvais paramétrage de votre carte. Le cadre légal et les règles des réseaux limitent parfois réellement le passage des transactions.
Comment diagnostiquer un paiement refusé sur un site étranger
Lorsqu’un paiement ne passe pas, la tentation consiste à multiplier les essais. Pourtant, chaque tentative ratée aggrave le risque de blocage définitif, surtout à l’étranger. Un diagnostic méthodique donne des réponses plus rapides.
Ce diagnostic repose sur trois leviers : lire attentivement le message d’erreur, analyser le contexte de la transaction, puis vérifier les paramètres de la carte et de la banque.
1. Analyser le message d’erreur du site ou de la banque
Les sites étrangers affichent souvent des messages génériques (“payment declined”, “transaction failed”). Malgré leur caractère flou, certains indices orientent la recherche :
- Référence explicite à un “issuer” ou “issuing bank” : blocage côté banque.
- Mention “AVS mismatch”, “billing address incorrect” : souci d’adresse ou de code postal.
- Indication “CVV incorrect” ou “security code error” : problème sur le cryptogramme.
- Erreur “3D Secure” ou “authentication failed” : difficulté de validation de l’authentification forte.
En parallèle, un SMS ou une notification de la banque signale parfois que la transaction a été refusée pour “mesure de sécurité” ou “tentative de paiement inhabituelle”.
2. Vérifier le contexte : pays, montant, type de site
Le contexte de la transaction oriente aussi le diagnostic :
- Pays du commerçant et pays depuis lequel vous vous connectez.
- Montant de la transaction par rapport à vos habitudes.
- Nature du service (billetterie, jeux d’argent, trading, cryptomonnaies, abonnement…).
- Utilisation d’un VPN ou d’un proxy.
- Passage par un intermédiaire (marketplace, agrégateur de voyages…).
Une incohérence entre ces éléments signale un blocage probable par les systèmes antifraude, notamment si d’autres paiements domestiques passent sans difficulté le même jour.
3. Contrôler les paramètres de votre carte et de votre compte
Un passage par l’application ou l’espace client de votre banque apporte rapidement des réponses :
- Vérification du plafond de paiement en France, en Europe et hors Europe.
- Statut de la carte (active, bloquée, opposition, renouvellement en cours).
- Paramètres d’autorisation de paiement en ligne.
- Activation ou non des paiements à l’étranger et en devises.
- Numéro de téléphone associé pour la validation 3D Secure.
En cas de doute persistant, une consultation de l’historique des opérations montre si la demande d’autorisation est passée jusqu’à la banque ou si le refus intervient plus en amont, chez le commerçant ou son prestataire.
Solutions concrètes pour débloquer un paiement à l’étranger
Une fois la cause la plus probable identifiée, plusieurs leviers se combinent pour résoudre le problème. L’objectif consiste à sécuriser la transaction tout en respectant le cadre réglementaire, sans se contenter de “forcer” le paiement.
Les solutions suivantes couvrent la majorité des situations de refus sur les sites étrangers, qu’ils soient en zone SEPA ou hors Europe.
1. Adapter les paramètres de votre carte et de votre banque
De nombreuses transactions se débloquent simplement grâce à un ajustement des réglages :
- Augmenter temporairement le plafond de paiement pour la durée de l’achat.
- Activer l’option “paiements hors Europe” dans l’application bancaire.
- Autoriser les paiements en ligne si la carte était limitée aux retraits.
- Mettre à jour le numéro de téléphone pour recevoir les SMS 3D Secure.
- Désactiver momentanément certains filtres avancés si votre banque le permet.
Une fois ces modifications réalisées, un nouvel essai de paiement, sur un délai raisonnable, suffit souvent à valider la transaction.
2. Contacter le service client de votre banque
Lorsque le blocage reste incompris, l’échange avec la banque devient déterminant. Quelques questions précises facilitent l’analyse :
- Le paiement a‑t‑il bien été présenté à la banque ?
- Quel code de refus a été généré (insuffisance de fonds, suspicion de fraude, blocage pays…) ?
- La carte est‑elle soumise à une restriction particulière sur ce type de site ?
- Une levée temporaire de blocage est‑elle possible ?
En parallèle, certains établissements proposent un système de validation en temps réel dans l’application : une transaction suspecte apparaît alors sous forme de notification “confirmer ou refuser”.
3. Réessayer le paiement en ajustant les informations
En cas de doute sur les données de facturation ou les contrôles AVS, une nouvelle tentative avec des informations parfaitement alignées sur celles connues par la banque augmente nettement les chances de réussite :
- Reprendre l’adresse exactement telle qu’indiquée sur vos relevés bancaires.
- Respecter le format du code postal et du pays demandé par le site.
- Vérifier l’orthographe du nom et du prénom du titulaire.
- Contrôler la validité de la carte et la date d’expiration.
En cas d’erreur CVV répétée, mieux vaut arrêter les essais et vérifier la carte physiquement plutôt que de forcer la saisie.
4. Utiliser un moyen de paiement alternatif
Lorsque la carte reste bloquée malgré tout, la diversification des moyens de paiement offre une issue :
- Portefeuilles électroniques (PayPal, Apple Pay, Google Pay…) connectés à la carte.
- Virement bancaire SEPA lorsque le site le propose.
- Solutions de paiement locales compatibles (iDEAL, Giropay, Sofort…), en particulier en Europe.
- Cartes virtuelles générées par certaines néobanques pour un achat unique.
Ces solutions ne remplacent pas une carte mal configurée, mais offrent une alternative sécurisée pour finaliser une commande urgente, surtout lorsqu’un problème de paiement en ligne persiste sur un canal.
5. Clarifier la situation avec le commerçant étranger
Dans certains cas, le blocage vient du site ou de son prestataire de paiement :
- Filtre pays restreint aux cartes émises dans quelques régions.
- Montant maximal par transaction ou par client.
- Liste interne de pays ou de banques jugés à risque.
Un échange avec le service client du marchand permet parfois :
- D’obtenir une facture payable par virement.
- De passer par un autre canal de paiement (lien spécifique, plateforme partenaire).
- D’identifier une incompatibilité avec certaines cartes européennes.
Éviter les paiements refusés sur les sites étrangers : bonnes pratiques
Réagir après un refus résout une partie des situations. Anticiper réduit encore davantage les blocages, surtout pour les voyageurs fréquents, les freelances travaillant avec des plateformes étrangères ou les acheteurs réguliers sur des sites internationaux.
Une combinaison d’anticipation bancaire, de prudence numérique et de vérification de la conformité SEPA limite significativement les mauvaises surprises.
1. Préparer vos moyens de paiement avant un achat à l’étranger
Avant une commande importante ou un voyage, quelques vérifications rapides :
- Contrôler les plafonds de paiement et les ajuster au besoin.
- Activer les paiements en ligne et en devise étrangère.
- Enregistrer un numéro de secours pour les SMS 3D Secure si votre ligne principale ne passe pas à l’étranger.
- Ajouter votre carte à un wallet (Apple Pay, Google Pay) lorsque c’est proposé.
Une courte conversation avec votre banque sur un projet d’achat significatif à l’étranger réduit aussi les risques de suspicion de fraude injustifiée.
2. Sécuriser votre environnement numérique
Les systèmes antifraude réagissent fortement aux incohérences techniques. Quelques précautions améliorent la cohérence du signal envoyé :
- Éviter les VPN exotiques ou peu fiables pendant le paiement.
- Limiter les tentatives répétées sur plusieurs cartes en peu de temps.
- Vérifier l’orthographe et le format des données saisies.
- Mettre à jour votre navigateur et désactiver les bloqueurs qui interfèrent avec la page de paiement.
Un environnement numérique plus stable réduit les faux positifs côté antifraude.
3. Vérifier la conformité du site en zone SEPA
Pour les sites situés dans la zone SEPA, un regard sur leurs conditions de paiement apporte des informations utiles :
- Le site accepte‑t‑il explicitement les cartes européennes ?
- Refuse‑t‑il certains IBAN ou mentionne‑t‑il des restrictions par pays ?
- Propose‑t‑il des moyens de paiement alternatifs conformes SEPA ?
En cas de discrimination manifeste (refus systématique d’IBAN étrangers, exigence d’un RIB “FR” obligatoire), un signalement auprès de la DGCCRF via signal.conso.gouv.fr constitue un levier utile, surtout pour les acteurs professionnels.
4. Connaître vos recours en cas de refus abusif
Lorsque vous estimez qu’un refus de paiement ou d’IBAN contrevient aux règles SEPA ou aux obligations d’information, plusieurs recours existent :
- Réclamation écrite auprès de la banque ou du commerçant.
- Saisine du service réclamation puis du médiateur bancaire si le litige persiste.
- Signalement auprès de la DGCCRF pour les cas de discrimination d’IBAN.
Dans tous les cas, conserver les captures d’écran des messages d’erreur, des échanges avec le support et des conditions générales de vente renforce la solidité de votre dossier.
Cas particuliers : refus de paiement récurrents et multi‑plateformes
Certains utilisateurs rencontrent des refus répétés sur plusieurs sites étrangers, malgré des cartes théoriquement en règle. Ces situations traduisent souvent un problème plus structurel, lié au profil de risque, à la nature des opérations ou au type d’établissement bancaire.
Carte BancaireVotre carte bancaire est bloquée suite à 3 codes faux : nos solutions !Aborder ces cas particuliers de manière structurée évite de cumuler les frustrations et permet d’identifier des solutions plus adaptées.
Profils fréquemment concernés
Plusieurs profils rencontrent des blocages plus fréquents que la moyenne :
- Travailleurs nomades utilisant régulièrement des plateformes étrangères.
- Freelances facturant des clients hors Europe et payant des outils en devises.
- Utilisateurs de néobanques dont les IBAN ou les cartes sont moins bien reconnus par certains systèmes anciens.
- Clients de secteurs sensibles (crypto, trading, jeux…) pour lesquels de nombreuses banques appliquent des filtres renforcés.
Dans ces contextes, multiplier les cartes sans stratégie crée davantage de confusion. Une approche structurée s’avère plus efficace.
Mettre en place une stratégie de paiements internationale
Pour les utilisateurs exposés régulièrement aux paiements internationaux, quelques axes structurants :
- Disposer d’au moins deux cartes émises par des banques différentes (par exemple, une banque traditionnelle et une néobanque).
- Identifier clairement les cartes destinées aux paiements hors Europe.
- Utiliser des cartes virtuelles pour les abonnements ou les sites peu connus.
- Centraliser le suivi des refus pour repérer les schémas récurrents.
Cette organisation limite l’impact d’un blocage ponctuel et renforce votre capacité à négocier avec les banques en montrant des cas concrets et répétés.
Quand envisager un changement de banque ou de carte
Si, malgré des échanges répétés avec votre banque, les blocages restent systématiques sur les sites étrangers nécessaires à votre activité, la question du changement de carte ou d’établissement se pose réellement. Quelques signaux :
- Refus fréquents sur des sites reconnus comme fiables.
- Absence de flexibilité sur les plafonds ou les zones géographiques.
- Communication floue ou contradictoire sur les motifs de refus.
Dans ce cas, comparer les politiques des banques sur les paiements internationaux et choisir un acteur plus adapté à votre usage améliore concrètement votre confort de paiement en ligne.
Quand un paiement étranger refusé doit alerter sur une fraude
Un refus ne signale pas uniquement une gêne technique. Dans certains cas, il révèle aussi une tentative de fraude bloquée à temps. Reconnaître ces signaux permet de protéger votre carte et votre compte.
Les systèmes de détection automatisés bloquent régulièrement des transactions réellement frauduleuses, notamment à l’étranger, où les risques de compromission de carte restent plus élevés.
Signes qui suggèrent une tentative de fraude
Certaines situations doivent alerter immédiatement :
- Notification d’un paiement refusé dans un pays où vous ne vous trouvez pas.
- Tentatives répétées à quelques minutes d’intervalle sur des sites inconnus.
- Transactions dans des devises inhabituelles pour vous.
- SMS de validation 3D Secure reçus alors que vous n’êtes pas en train de payer.
Dans ces cas, le refus constitue plutôt une bonne nouvelle. Le réflexe à adopter reste de sécuriser rapidement la carte.
Réactions à adopter en cas de suspicion
Si vous suspectez une tentative de fraude à l’origine d’un refus :
- Mettre immédiatement la carte en opposition depuis l’application ou par téléphone.
- Demander un renouvellement de carte avec un nouveau numéro.
- Surveiller les mouvements du compte sur les jours suivants.
- Signaler toute opération non autorisée à la banque le plus tôt possible.
Un paiement refusé peut ainsi se transformer en alerte précoce qui vous évite des débits indésirables à l’étranger.
Lien entre paiements refusés à l’étranger et autres problèmes de paiement
Les refus de paiement sur les sites étrangers s’inscrivent dans un ensemble plus large de difficultés de paiement en ligne. Les mécanismes techniques restent similaires, qu’il s’agisse d’un site français ou international.
Comprendre ces liens aide à mieux interpréter les erreurs rencontrées au quotidien, y compris sur des plateformes locales.
Paiement refusé en France vs paiement refusé à l’étranger
Sur le fond, les causes de base restent identiques (fonds, plafond, CVV, fraude). Les spécificités du paiement à l’étranger ajoutent cependant plusieurs couches :
- Gestion de la devise et du taux de change.
- Vérifications supplémentaires sur l’adresse et la localisation.
- Politique différente selon les pays et les secteurs.
- Risque réglementaire plus complexe hors SEPA.
Les ressources consacrées aux paiements refusés par carte bancaire s’appliquent donc aussi à l’étranger, avec une attention accrue à la dimension géographique et à la devise.
Intégrer le paiement international dans votre gestion financière quotidienne
Pour les personnes qui paient régulièrement des services ou des fournisseurs étrangers, le paiement international devient un élément naturel de la gestion financière :
- Suivi des frais de change et des commissions.
- Comparaison des solutions de paiement transfrontalières (carte, virement, plateformes spécialisées).
- Contrôle régulier des notifications de blocage ou de suspicion de fraude.
Adopter cette logique de gestion en continu améliore la stabilité de vos paiements et réduit progressivement la fréquence des refus, en France comme à l’étranger.
