

Un paiement qui se bloque en caisse ou sur un site marchand interroge toujours. Message d’erreur flou, terminal qui bippe, achat en ligne annulé : le refus de carte bancaire n’arrive jamais par hasard.
Derrière ces incidents se cachent des règles techniques précises, des contrôles antifraude pointus, mais aussi des plafonds souvent méconnus. En analysant chaque cause possible, on comprend comment réagir immédiatement… et comment éviter que la situation ne se reproduise.
| Cause possible | Explication rapide |
| Plafond atteint | Limite de paiement ou retrait dépassée, même avec solde suffisant. |
| Fonds insuffisants | Compte trop bas pour couvrir l’achat ou la pré‑autorisation. |
| Problème technique | Terminal ou réseau indisponible, surtout à l’étranger. |
| Sécurité & blocage | Suspicion de fraude ou code PIN erroné plusieurs fois. |
| Carte expirée ou défectueuse | Date dépassée, puce abîmée ou carte démagnétisée. |
Comprendre un paiement par carte bancaire : ce qui se passe en coulisse
À chaque paiement, votre carte, le terminal et la banque échangent une série d’informations en quelques secondes. L’émetteur de la carte (votre banque ou un établissement de paiement) prend une décision d’autorisation sur la base de plusieurs paramètres : solde disponible, plafonds, historique récent, détection de fraude, configuration de la carte.
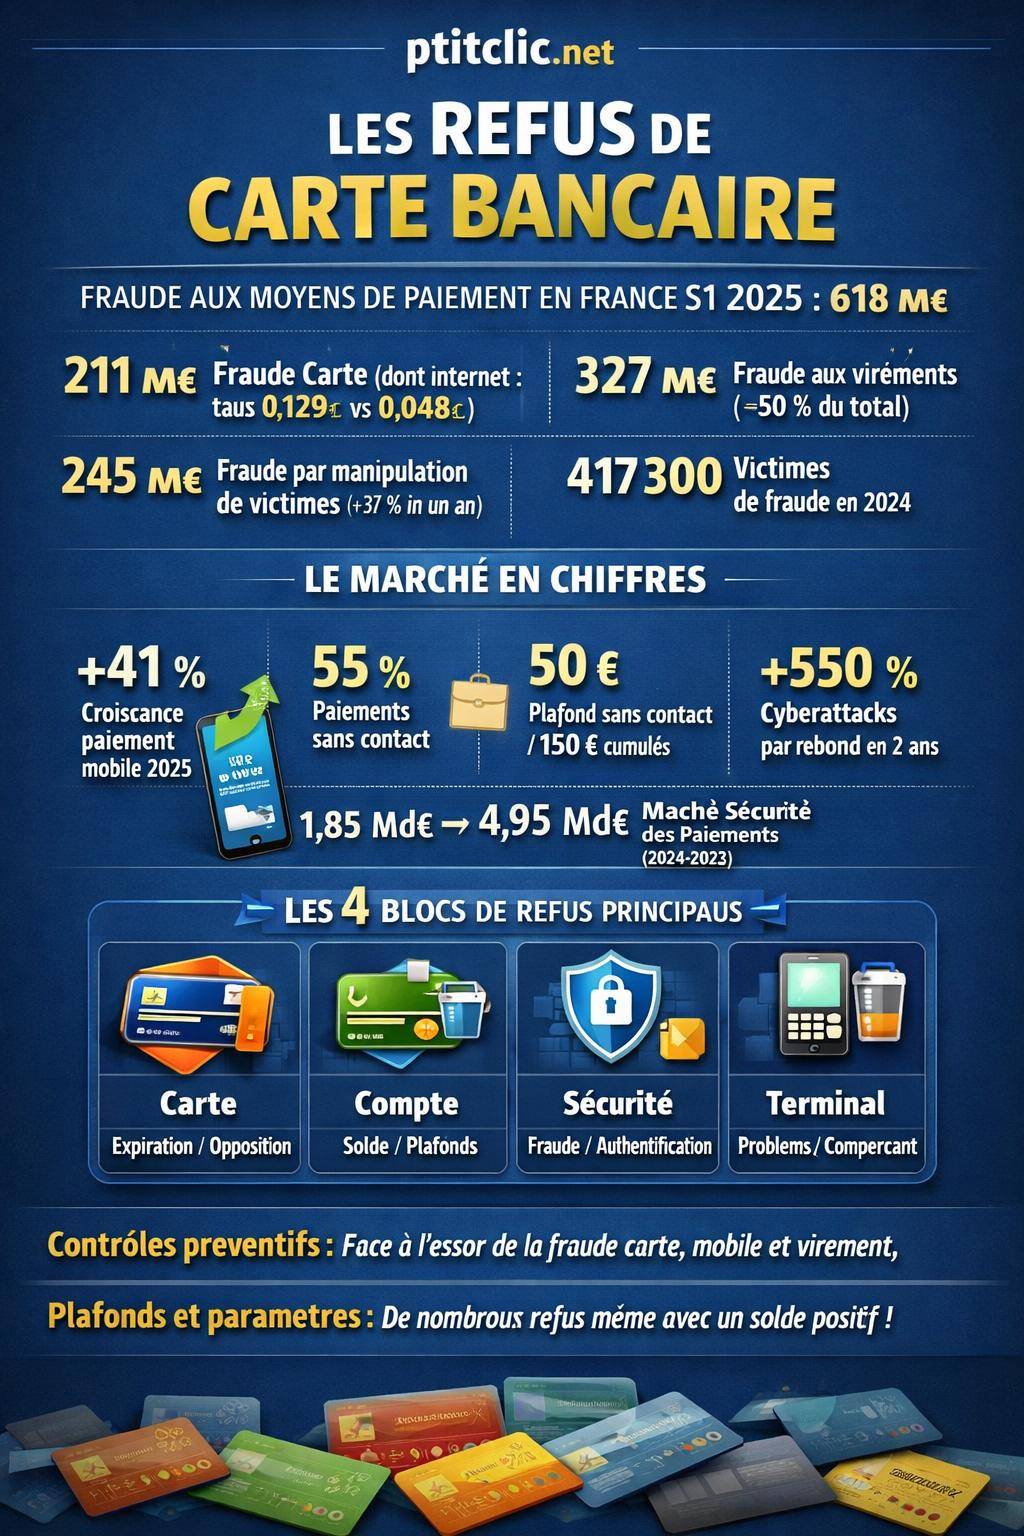
Un refus signifie que l’une de ces briques a déclenché un blocage automatique. Rien n’est laissé au hasard : le système applique des règles définies à l’avance pour protéger votre compte, limiter le risque d’impayé et lutter contre la fraude, qui atteint encore 618 millions d’euros au premier semestre 2025 pour l’ensemble des moyens de paiement en France.

Carte bancaire refusée en magasin : toutes les causes fréquentes
Un paiement refusé en magasin repose souvent sur des raisons techniques bien identifiées. Les systèmes de détection fonctionnent en temps réel et croisent plusieurs indicateurs : montant, type de carte, pays, historique récent, mode de paiement (puce, piste, sans contact, mobile).
Carte BancaireDélai remboursement fraude bancaire : combien de temps faut-il attendrePour y voir clair, il faut distinguer les motifs liés à votre carte, ceux liés à votre compte, puis ceux qui dépendent du terminal de paiement du commerçant.
1. Motifs liés directement à votre carte bancaire
Certains refus proviennent de la configuration ou de l’état de la carte. Ces situations se résolvent souvent auprès de votre banque ou via votre application mobile.
- Carte expirée : la date de validité est dépassée. Le terminal interroge la date inscrite sur la face avant de la carte et bloque toute transaction.
- Carte neuve non activée : après réception d’une nouvelle carte, une étape d’activation reste indispensable, en général via un retrait DAB ou un paiement avec code PIN.
- Carte en opposition ou verrouillée : en cas de perte, vol, suspicion de fraude ou blocage volontaire dans l’application, la carte passe en opposition totale.
- Carte à autorisation systématique : chaque paiement nécessite une interrogation du solde, ce qui peut entraîner des refus plus fréquents en cas de problème de réseau ou de solde limite.
- Carte endommagée : puce abîmée, piste magnétique illisible ou carte pliée. Le terminal n’arrive plus à lire les données correctement.
« Votre carte est refusée » ne signifie pas toujours un jugement sur votre situation financière. Dans de nombreux dossiers, l’origine tient à une carte arrivée à échéance, à une opposition encore active ou à une simple absence d’activation de la nouvelle carte.
2. Motifs liés à votre compte : solde, découvert, plafonds
Les règles de fonctionnement du compte bancaire déclenchent également des refus automatiques, surtout avec les cartes à autorisation systématique ou en cas de tension de trésorerie.
- Solde insuffisant : le montant du paiement dépasse les fonds disponibles en tenant compte des opérations déjà en cours de débit.
- Dépassement du découvert autorisé : lorsque le plafond de découvert convenu est atteint, tout nouveau paiement peut être rejeté.
- Dépassement des plafonds de paiement : chaque carte possède des plafonds de paiement et de retrait sur 7 ou 30 jours glissants, paramétrés par la banque.
- Blocage lié à une irrégularité du compte : incident récurrent, saisie, compte en procédure spécifique… certaines situations amènent la banque à restreindre les paiements par carte.

3. Paiement sans contact refusé : plafonds et sécurité
Le sans contact progresse fortement : il représente environ 55 % des paiements de proximité par carte en 2024. Il repose toutefois sur des règles spécifiques qui expliquent des refus en apparence incompréhensibles.
Les principaux paramètres en France tournent autour de deux limites :
- Montant maximal par opération sans contact : en général 50 € par transaction avec une carte physique.
- Plafond cumulé de paiements successifs : environ 150 € cumulés en sans contact, au-delà un paiement avec saisie du code est exigé.
Une fois ces limites atteintes, le terminal refuse le sans contact et impose un passage en mode « contact » (insertion de la carte et code PIN). Ce fonctionnement ne signale pas un problème de compte mais une mesure de sécurité pour réduire la fraude de proximité.
4. Problèmes côté commerçant ou terminal de paiement
Le refus ne provient pas toujours de votre carte ou de votre compte. Le terminal ou le réseau du commerçant influe également sur l’issue de la transaction.
- Panne de réseau : absence de connexion à la banque acquéreur, rendant l’autorisation impossible.
- Terminal paramétré de manière restrictive : limitations sur certaines cartes étrangères, certains types de cartes (prépayées, débit immédiat, cartes entreprises).
- Montant au-delà du plafond du terminal : certains commerçants configurent un montant maximal par transaction.
- Incident technique temporaire : bug logiciel, problème de mise à jour, terminal hors service partiel.
Dans ces cas, tester une autre carte, un paiement par mobile ou un retrait au distributeur permet souvent de distinguer un incident de compte d’un simple problème de terminal.

Paiement en ligne refusé : causes spécifiques aux achats sur internet
Les transactions sur internet concentrent un niveau de fraude plus élevé que les paiements de proximité : le taux de fraude sur carte atteint 0,129 ‰ sur internet, contre un taux global de 0,048 ‰ toutes opérations confondues. Les banques et les commerçants en ligne appliquent donc des filtres de sécurité plus stricts, qui se traduisent parfois par des refus.
Pour approfondir un blocage ciblé sur les paiements en ligne, une ressource dédiée détaille les différents scénarios : problème de paiement en ligne.
1. Authentification forte et 3D Secure : un passage obligé
La généralisation de l’authentification forte (Strong Customer Authentication – SCA) impose, lors de nombreux achats, une validation supplémentaire : code par SMS, notification dans l’application bancaire, reconnaissance biométrique. Sans cette étape, le paiement reste bloqué.
- Code 3D Secure non saisi ou saisi en retard.
- Notification dans l’application non validée : absence de confirmation dans le délai, problème de connexion, téléphone éteint.
- Numéro de téléphone non à jour auprès de la banque, rendant l’envoi du code impossible.
- Application bancaire désinstallée ou non configurée pour la validation des paiements en ligne.
« Votre paiement ne peut aboutir, veuillez contacter votre banque » : derrière ce message générique, l’échec d’authentification forte explique une part importante des refus sur internet.
2. Filtrage antifraude des banques et des sites marchands
La lutte contre la fraude carte reste très structurée. La fraude par carte atteint 211 millions d’euros au premier semestre 2025, soit environ 34 % de la fraude totale par instruments de paiement. Pour contenir ce chiffre, les banques et les e-commerçants combinent des algorithmes de scoring, des listes noires d’IP, des contrôles géographiques et des règles comportementales.
Quelques exemples de déclencheurs de refus :
- Montant inhabituel par rapport à vos achats habituels.
- Site établi dans un pays à risque ou peu connu de votre banque.
- Multiplication rapide de tentatives de paiement avec le même numéro de carte.
- Adresse IP ou appareil considéré comme suspect (VPN, appareil jamais utilisé auparavant, connexion depuis un pays différent du pays de résidence).
3. Erreurs de saisie ou paramètres de la carte en ligne
Un refus de paiement en ligne tient parfois à un simple détail de saisie ou de paramétrage. Les systèmes de contrôle restent stricts, notamment pour limiter la fraude par usurpation de carte.
- Numéro de carte incorrect ou comportant une erreur de frappe.
- Date d’expiration erronée ou dépassée.
- Cryptogramme visuel (CVC/CVV) saisi de manière inexacte.
- Paiements internet désactivés dans l’application bancaire pour la carte concernée.
- Plafond spécifique aux paiements en ligne atteint, distinct du plafond global de la carte.
Pour les difficultés récurrentes sur les sites marchands, un autre article cible les cas où la banque refuse une transaction malgré un compte approvisionné : paiement refusé malgré un solde suffisant.
Carte bancaire refusée malgré un solde suffisant : explications détaillées
De nombreux titulaires de carte se heurtent à un refus alors que le solde paraît largement positif. Ce type de situation interroge, d’autant plus qu’il survient aussi bien en magasin qu’en ligne.
Pour comprendre, il faut distinguer la notion de « solde affiché » du « disponible réellement mobilisable », puis intégrer les règles de sécurité et de fonctionnement des différents types de cartes.
1. Solde disponible, opérations en cours et pré-autorisations
Le solde présenté sur l’application ne reflète pas toujours les opérations en cours de traitement. Plusieurs éléments viennent réduire, en coulisse, la marge réellement utilisable :
- Prises d’empreinte bancaire chez certains commerçants (hôtels, stations-service, locations de voiture), qui réservent une somme temporaire.
- Opérations en débit différé non encore passées au débit mais prises en compte dans les contrôles de plafond.
- Paiements déjà autorisés mais non encore comptabilisés sur l’historique de compte.
- Chèques en circulation ou prélèvements à venir connus de la banque.
La banque préfère éviter qu’un paiement par carte crée une situation d’irrégularité avérée si plusieurs débits se présentent en même temps dans les heures ou jours suivants.
2. Plafonds de carte atteints sans s’en rendre compte
Les plafonds de paiement et de retrait fonctionnent par périodes (7 ou 30 jours glissants). Un client peut utiliser sa carte normalement pendant plusieurs jours, puis se heurter soudainement à un refus alors que le solde est créditeur.
Ces plafonds visent un double objectif : maîtriser le risque pour la banque et limiter le préjudice en cas de vol ou d’usurpation de carte. Ils varient en fonction du profil client, du type de carte (débit immédiat, différé, haut de gamme, carte entreprise) et parfois de la nature du commerçant.
3. Blocage pour suspicion de fraude ou activité inhabituelle
Les événements de sécurité pèsent de plus en plus dans les refus. Les cyberattaques par rebond ont progressé de près de 550 % en deux ans, et 417 300 personnes ont été victimes de fraude aux moyens de paiement en 2024. Les systèmes de surveillance déclenchent donc régulièrement un blocage préventif.
Quelques exemples de signaux déclencheurs :
- Achats rapprochés dans plusieurs pays ou régions éloignées.
- Série d’achats de montants croissants sur une période courte.
- Paiement sur un site inconnu immédiatement après une tentative de phishing signalée.
- Connexion récente à l’espace bancaire depuis un appareil inhabituel, suivie d’un achat élevé.
La banque préfère refuser plutôt que de laisser passer une opération potentiellement frauduleuse. Un simple appel au service client ou une validation dans l’application permet parfois de rétablir les paiements.
Carte bloquée pour les achats sur internet : cas particuliers
Certains titulaires constatent que la carte fonctionne en magasin mais se bloque systématiquement sur le web. Cette situation renvoie souvent à un paramétrage spécifique de la carte ou à une mesure de sécurité élargie aux paiements en ligne.
Pour explorer ces blocages ciblés, une section dédiée détaille les enjeux de paramétrage et de sécurité : carte bloquée pour les achats internet.
1. Fonction internet désactivée ou restreinte
De nombreuses banques proposent désormais un contrôle fin des usages de la carte. L’utilisateur sélectionne, dans son application, les types de paiements autorisés : France, étranger, internet, sans contact, mobile, retraits à l’étranger.
- Paiements en ligne désactivés pour renforcer la sécurité.
- Autorisation limitée à certains pays, avec blocage automatique pour les sites établis ailleurs.
- Cartes prépayées ou virtuelles à usage restreint à un site ou un montant spécifique.
2. Opposition partielle ou blocage ciblé sur le web
Après une tentative de fraude, la banque adopte parfois une stratégie graduée : l’usage en magasin reste autorisé, tandis que les opérations en ligne subissent un filtrage renforcé ou un blocage quasi systématique.
Dans ce cas, un remplacement de la carte ou une révision des paramètres de sécurité se révèle souvent nécessaire. Les services de lutte contre la fraude disposent de marges d’action importantes pour adapter le niveau de protection au profil de risque.
Comparatif des principaux motifs de refus par type de paiement
Selon le canal utilisé (magasin, internet, mobile, virement), les risques et les règles de contrôle varient. Le tableau suivant synthétise les causes fréquentes de refus et le niveau de fraude associé à chaque instrument.
| Type de paiement | Montant de fraude S1 2025 | Taux / part de fraude | Motifs fréquents de refus |
|---|---|---|---|
| Carte bancaire – global | 211 M€ | 0,048 ‰ de taux de fraude global | Plafonds, solde, carte expirée, opposition, suspicion de fraude |
| Carte – internet | Inclus dans les 211 M€ | 0,129 ‰ de taux de fraude | Échec d’authentification forte, filtrage antifraude, paramétrage « internet » désactivé |
| Carte – sans contact | Faible part de la fraude carte | Encadrée par des plafonds de 50 € / 150 € cumulés | Plafonds sans contact atteints, carte trop ancienne, sans contact désactivé |
| Virement bancaire | 312 M€ | Environ 50 % de la fraude totale | IBAN jugé à risque, suspicion de manipulation, dépassement de limites virement |
| Prélèvement | 23,8 M€ | Environ 4 % de la fraude totale | Mandat non valide, opposition au prélèvement, compte insuffisamment approvisionné |
| Chèque | 123 M€ | Tendance globale à la baisse | Absence de provision, chèque irrégulier, opposition, fraude au chèque |
Ces chiffres éclairent le contexte : les décisions de refus s’inscrivent dans une logique globale de sécurité, dans un environnement où la fraude par virement, par manipulation de victimes et par carte reste très surveillée.
Spécificités des paiements mobiles et du sans contact mobile
Le paiement mobile progresse avec vigueur. En 2025, la croissance atteint environ 41 %, et ces paiements pourraient représenter près de 49 % des transactions bancaires mondiales d’ici 2026. Les refus existent aussi sur ce canal, avec des particularités liées à l’appareil et au portefeuille numérique.
1. Configuration du wallet (Apple Pay, Google Pay, etc.)
Pour fonctionner, un portefeuille mobile doit associer une carte activée, un appareil compatible et un mode d’authentification sécurisé. Le moindre maillon manquant entraîne un refus en caisse.
- Carte non enregistrée correctement ou validation finale non réalisée.
- Carte expirée ou remplacée mais non mise à jour dans le wallet.
- Appareil rooté ou jailbreaké, jugé non conforme aux exigences de sécurité.
- Absence de code de déverrouillage ou de biométrie activée sur le téléphone, rendant l’authentification forte impossible.
2. Refus liés à la sécurité et à la fraude sur mobile
Le taux de fraude sur paiement mobile par carte reste actuellement faible (0,013 ‰). Les banques maintiennent un niveau d’exigence élevé, ce qui entraîne certains refus ciblés : modification récente de l’appareil, suspicion de malware, incohérence entre la géolocalisation de l’appareil et le lieu du paiement, ou anomalies dans la configuration réseau.
Quand le refus de carte cache une tentative de fraude par manipulation
Au-delà des aspects techniques, certains refus surgissent dans un contexte de fraude active. Les fraudeurs cherchent à contourner les protections de la carte en poussant la victime vers d’autres canaux (virements, codes de validation, installation d’applications de prise en main à distance).
1. Explosion des fraudes par manipulation de la victime
La fraude par manipulation progresse fortement. Au premier semestre 2025, elle représente environ 245 millions d’euros, en croissance de 37 % par rapport à 2024. Les escrocs se font passer pour :
- Un conseiller bancaire ou un service de sécurité.
- Un agent d’une plateforme de livraison ou de paiement.
- Un support technique d’un grand acteur du numérique.
Leur objectif : vous amener à valider vous-même un virement, un paiement en ligne ou l’ajout d’un bénéficiaire frauduleux. Lorsque le système bloque une tentative, ils ajustent leur discours pour contourner la sécurité en vous rassurant à tort.
Les techniques récentes utilisent notamment des numéros de portable classiques et des appels via messageries instantanées, afin de se fondre dans les usages courants et réduire la méfiance des victimes.
2. Indices d’une tentative de fraude derrière un refus
Certaines situations doivent immédiatement alerter, surtout lorsqu’un refus de carte survient juste après un contact téléphonique ou un message inattendu :
- Demande de valider un paiement « test » pour soi-disant sécuriser la carte.
- Incitation à partager un code reçu par SMS de la banque.
- Invitation à installer un logiciel de prise en main à distance sur l’ordinateur ou le téléphone.
- Pression pour ajouter un nouveau bénéficiaire de virement « sécurisé ».
Cartes, virements, prélèvements : un environnement global de sécurisation des paiements
Les refus de carte ne se comprennent pleinement qu’en les replaçant dans l’écosystème plus large de la sécurité des paiements. La fraude se déplace d’un instrument à l’autre : la fraude carte recule par endroits, tandis que la fraude aux virements progresse rapidement, notamment via manipulation des bénéficiaires.
1. Montée en puissance de la fraude aux virements
Au premier semestre 2025, la fraude aux virements atteint environ 312 millions d’euros, soit près de 50 % de la fraude totale sur les moyens de paiement scripturaux. Les virements frauduleux issus de manipulation de victimes augmentent de 31 % sur six mois et de 54 % sur un an.
Carte BancaireVotre carte bancaire est bloquée suite à 3 codes faux : nos solutions !Les banques réagissent en renforçant les contrôles :
- Surveillance accrue des nouveaux bénéficiaires.
- Limitation des virements instantanés suspects, dont le nombre progresse d’environ 70 % en 2025.
- Développement de fichiers d’IBAN à risque, opérationnels autour de mai 2026.
- Mise en place de la vérification de bénéficiaire (confirmation du nom associé à l’IBAN) à partir d’octobre 2025.
2. Impact sur la politique de refus des banques
Face à ces chiffres, les établissements bancaires adoptent une approche prudente : un comportement jugé risqué sur un canal (virements) peut entraîner un renforcement des contrôles sur d’autres canaux (carte, mobile, internet). Certains refus de carte s’inscrivent donc dans une stratégie globale de réduction des risques, et non dans une analyse isolée de la seule transaction.
Le marché de la sécurité des paiements suit cette évolution : évalué à environ 1,85 milliard d’euros en 2024, il pourrait atteindre près de 4,95 milliards en 2032, avec un taux de croissance annuel composé avoisinant 12,3 %. Les solutions de gestion de fraude dans le secteur bancaire devraient, elles aussi, croître rapidement, avec une projection à plusieurs dizaines de milliards d’euros.
Refus de carte et travail dissimulé : un angle moins connu
Les contrôles sur les paiements ne servent pas uniquement à lutter contre la fraude classique. Ils contribuent aussi à la lutte contre le travail dissimulé et certains circuits économiques opaques. Les redressements URSSAF liés au travail dissimulé atteignent environ 1,6 milliard d’euros en 2024, soit une multiplication par cinq depuis 2013.
1. Transactions jugées atypiques par les banques
Des séries d’achats dans des contextes particuliers, des volumes élevés de paiements récurrents vers certains acteurs ou des schémas de dépenses inhabituels peuvent déclencher des analyses complémentaires. Dans certains cas, un refus de carte résulte d’un blocage préventif dans l’attente de vérifications.
Les banques contribuent ainsi à la détection de montages frauduleux, en lien avec les autorités et organismes de contrôle (dont l’URSSAF pour les enjeux sociaux et fiscaux).
2. Taux de recouvrement et enjeux pour les clients
Le taux de recouvrement effectif des redressements liés au travail dissimulé reste modéré (autour de 10 %). Cette donnée rappelle que de nombreuses sommes en jeu transitent par des circuits où les paiements scripturaux se combinent avec des flux non bancarisés.
Les dispositifs de sécurité sur les cartes et les comptes servent donc un objectif plus large que la seule protection individuelle du titulaire. Ils participent à la traçabilité des opérations économiques et à la lutte contre l’économie souterraine.
Comment réagir immédiatement en cas de refus de carte bancaire
Face à un refus, la bonne réaction combine vérifications techniques rapides, sécurisation de la situation et, si besoin, contact avec la banque. Une démarche structurée permet de distinguer un simple paramètre technique d’un problème plus sérieux.
1. Vérifications rapides à effectuer sur place
En magasin ou sur un site marchand, quelques réflexes clarifient la situation :
- Tester un autre mode de passage de la carte : puce + code, sans contact, paiement mobile.
- Contrôler la date d’expiration et l’état physique de la carte.
- Consulter l’application bancaire pour vérifier le solde, l’état de la carte, les plafonds et les alertes.
- Retenter l’opération avec un montant légèrement différent si le commerçant l’accepte.
2. Actions à mener dans l’application bancaire
La plupart des banques permettent aujourd’hui de gérer en autonomie un grand nombre de paramètres :
- Vérifier si la carte est verrouillée ou limitée à certaines zones géographiques.
- Contrôler l’activation des paiements en ligne et du sans contact.
- Consulter le niveau de consommation des plafonds de paiement et de retrait.
- Mettre à jour le numéro de téléphone utilisé pour l’authentification forte.
3. Contacter la banque : les bonnes informations à préparer
Si le refus persiste, un contact avec la banque devient nécessaire. Quelques éléments facilitent le diagnostic :
- Date, heure et montant approximatif du paiement refusé.
- Type de paiement : magasin, internet, sans contact, mobile.
- Message affiché sur le terminal ou sur le site (même approximatif).
- Vérification préalable : solde, plafonds, état de la carte dans l’application.
Ces informations permettent au conseiller ou au service spécialisé d’identifier rapidement s’il s’agit :
- D’un simple paramétrage (plafonds, géolocalisation, internet désactivé).
- D’une mesure de sécurité liée à la fraude ou à une manipulation suspecte.
- D’une irrégularité de compte plus structurelle nécessitant une régularisation.
