

Un prélèvement vient d’être débité sur votre compte et quelque chose cloche : montant inhabituel, créancier inconnu, offre non respectée. Le compte bancaire reste lisible au premier regard, mais les règles juridiques, les délais de contestation et les responsabilités de chacun sont nettement moins transparents.
Pourtant, le cadre légal encadre précisément vos droits au remboursement, les obligations de la banque et la marche à suivre selon qu’il s’agit d’un prélèvement autorisé, non autorisé ou simplement erroné. Les lignes qui suivent mettent à plat ces mécanismes, étape par étape, pour reprendre la main sur vos opérations déjà débitées.
| Point clé | Résumé |
| Contester un prélèvement 💳 | Il est possible de remettre en cause un débit déjà passé, notamment s’il est non autorisé ou erroné. |
| Délais à connaître ⏳ | Jusqu’à 13 mois en cas d’opération frauduleuse ; plus court si le mandat était valide. |
| Démarches | Contacter rapidement la banque, fournir justificatifs et demander un remboursement ou une annulation. |
| Précaution utile 🔍 | Surveiller ses relevés pour repérer vite toute anomalie et agir dans les temps. |
Contester un prélèvement déjà débité : ce que le droit vous permet réellement
Un prélèvement déjà passé sur le compte ne devient pas intangible par magie. Le droit bancaire européen et français fixe des délais de contestation précis et distingue plusieurs situations : prélèvement autorisé mais contesté, opération non autorisée, fraude manifeste, ou encore erreur de montant.
Cette distinction conditionne la stratégie à adopter, les pièces à rassembler et la réaction attendue de la banque. En comprenant ces catégories, vous évitez les blocages inutiles avec le créancier, les rejets en cascade et les frais bancaires qui s’additionnent sans justification.
« En matière de prélèvements, le calendrier de contestation décide souvent de l’issue du litige, bien plus que la bonne foi du client ou de la banque. »
Dans les lignes suivantes, chaque type de prélèvement contestable est analysé finement, avec les délais associés, les recours utilisables et les conséquences possibles sur vos abonnements, contrats et relations commerciales.

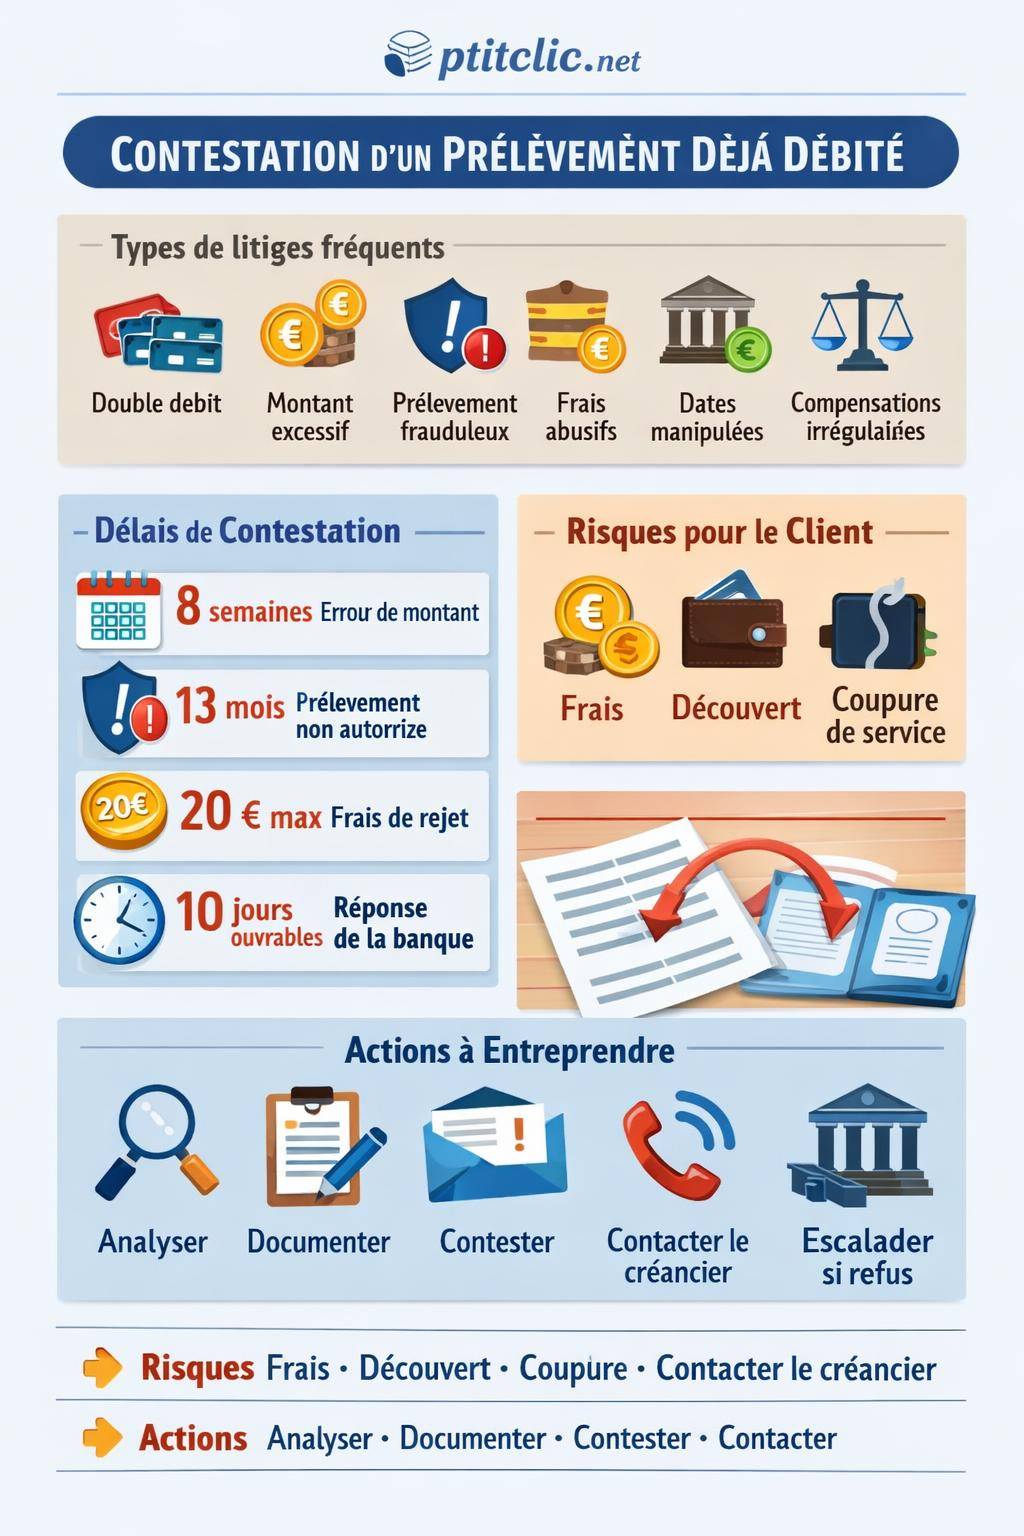
Les litiges les plus fréquents sur les prélèvements déjà débités
Les contestations touchent rarement un simple « bug » isolé. Elles résultent d’anomalies répétées, de pratiques tarifaires discutables ou d’erreurs techniques non corrigées. Identifier précisément le type de litige en jeu aide à choisir le bon argumentaire face à la banque et au créancier.
Double débit, crédit repris et doublons de paiement
Les doubles débits et doublons de paiement figurent parmi les anomalies les plus visibles pour le client. Un même prélèvement passe deux fois, ou un paiement par carte est facturé en double. Dans certains cas, un crédit accordé provisoirement est repris de manière irrégulière, avec enchaînement de rejets et de frais.
Ces erreurs provoquent souvent :
- un découvert non prévu,
- des frais de rejet en cascade,
- des agios sur plusieurs jours ou semaines,
- une perte de confiance envers l’établissement bancaire ou le créancier.
Le relevé de compte suffit en général à démontrer l’anomalie lorsque les dates et montants sont strictement identiques. Une capture d’écran de l’espace client ou un récapitulatif d’abonnement renforce le dossier.
Montants excessifs, erreurs de calcul et promotions mal appliquées
Autre situation courante : le prélèvement est autorisé, le créancier identifié, mais le montant débité dépasse largement le prévu. La source du litige se trouve souvent dans :
- une mauvaise application du tarif contractuel,
- l’oubli d’une remise ou d’une promotion annoncée,
- une erreur dans la consommation facturée (énergie, télécom, services numériques),
- un changement de grille tarifaire mal notifié.
Ce type de litige implique à la fois le créancier et parfois la banque lorsqu’elle facture des frais annexes. Le débat se concentre sur la preuve du contrat initial, des conditions particulières et des communications commerciales.

Frais bancaires jugés abusifs et plafonds légaux
Les frais bancaires associés aux prélèvements concentrent une part significative des réclamations : commissions d’intervention répétées, agios sur quelques jours, frais de rejet facturés malgré une provision suffisante, ou encore frais « exceptionnels » non prévus dans la convention de compte.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsLe droit français encadre certains de ces frais, notamment le plafond légal des frais de rejet de prélèvement : 20 euros maximum ou montant du prélèvement si celui-ci est inférieur. Ce plafond s’apprécie prélèvement par prélèvement, ce qui limite les dérives en cas de rejets multiples.
« Le plafonnement des frais de rejet vise à empêcher que les incidents de paiement entraînent une spirale d’endettement disproportionnée par rapport au montant initial. »
Lorsque la banque facture au-delà de ce plafond, ou applique des frais alors que le compte présentait une provision suffisante au moment du prélèvement, la contestation se fonde à la fois sur la loi et sur la convention de compte. La démarche doit être structurée, avec un relevé annoté et, si possible, une simulation des agios réellement justifiés.
Prélèvements non autorisés, fraudes et erreurs manifestes
Les opérations sans mandat valide représentent une catégorie à part. On rencontre notamment :
- les prélèvements non autorisés (absence totale de mandat),
- les prélèvements frauduleux sur la base de données bancaires compromises,
- le maintien de prélèvements après résiliation d’abonnement,
- les changements soudains de RIB du bénéficiaire sans information loyale.
Dans ce cas, le client n’a jamais donné d’autorisation ou l’a clairement retirée. Le litige porte alors sur la sécurité des moyens de paiement, l’authentification des ordres et la réaction de la banque face à des signaux d’alerte (montant atypique, pays inhabituel, fréquence anormale des débits).

Manipulation des dates de valeur et agios artificiels
Certains litiges naissent de décalages entre dates d’opération et dates de valeur. Le cas typique : un débit valorisé à J-1 ou un crédit valorisé à J+1, ce qui génère des agios alors que, dans les faits, le compte n’a pas réellement été à découvert sur la période considérée.
Lorsque ces pratiques se répètent, l’impact financier devient sensible sur une année entière. La contestation se construit sur l’historique des opérations, avec mise en parallèle :
- dates d’opérations visibles sur le relevé,
- dates de valeur retenues pour le calcul des intérêts,
- périodes exactes de découvert « réel ».
Un échange technique avec le conseiller, puis avec le service réclamation, permet de clarifier la méthode de calcul et de solliciter, le cas échéant, une régularisation partielle des agios.
Compensations irrégulières et prélèvements opérateurs contestés
Dernier bloc de litiges : les compensations réalisées directement par la banque entre différents comptes du même client, ou les facturations abusives d’opérateurs (télécom, énergie, services numériques).
La banque peut compenser certaines dettes internes (découvert, crédit impayé), mais sous conditions juridiques strictes. Une compensation réalisée sans information préalable ou en l’absence de dette exigible offre un terrain solide de contestation.
Côté opérateurs, de nombreux clients contestent :
- la non-application d’une remise annoncée,
- des options facturées sans accord,
- des consommations « hors forfait » mal expliquées,
- des hausses tarifaires communiquées de manière ambiguë.
Dans ces situations, la discussion porte d’abord sur les conditions contractuelles avant de se déplacer, si nécessaire, vers la banque si des frais annexes se sont ajoutés.
Délais pour contester un prélèvement déjà débité : calendrier complet
Le droit à remboursement ne se conçoit pas sans notion de délai. Passé un certain temps, l’opération est considérée comme définitivement acceptée. La marge de manœuvre varie selon que le prélèvement était autorisé ou non, et selon la localisation du bénéficiaire.
Prélèvement autorisé : droit au remboursement sous 8 semaines
Lorsqu’un mandat existe mais que le montant contesté dépasse le prévu, ou ne semble pas conforme à la consommation réelle, le client dispose de 8 semaines après la date de débit pour contester auprès de la banque.
Ce délai s’applique notamment pour :
- montant beaucoup plus élevé que les débits habituels,
- offre promotionnelle non respectée,
- facturation erronée d’un fournisseur légitime,
- hausse tarifaire contestée.
Dans ce cadre, la banque étudie la demande et décide du remboursement. Elle peut solliciter des justificatifs : contrat, factures détaillées, échanges avec le créancier.
Prélèvement non autorisé : jusqu’à 13 mois pour agir
Lorsque l’opération n’a jamais été autorisée par le client (absence totale de mandat valide, fraude, usurpation), le délai de contestation s’étend à 13 mois après la date de débit pour un paiement en zone SEPA.
Ce régime couvre :
- les prélèvements frauduleux,
- les opérations mises en place sans mandat,
- les prélèvements maintenus après résiliation si le mandat aurait dû être révoqué,
- les changements abusifs de RIB du bénéficiaire.
Au-delà de 13 mois, aucune demande de remboursement bancaire n’aboutit en principe. La voie judiciaire reste ouverte, mais le rapport de force se trouve fortement réduit face à la banque ou au créancier.
Prélèvement hors Union européenne : délai spécifique
Pour les bénéficiaires situés en dehors de l’Union européenne, les règles diffèrent. Le délai de contestation se situe entre 70 et 120 jours selon les contrats et les réseaux de paiement.
Lorsqu’un commerçant ou un prestataire en ligne étranger prélève un montant anormal, le client doit agir rapidement, en obtenant la référence de l’opération et en identifiant la devise et les frais de conversion potentiellement appliqués.
Délais juridictionnels : recours civil jusqu’à 5 ans
À côté des délais bancaires, le droit civil français offre une autre temporalité. En cas de litige persistant, un recours devant les juridictions civiles reste possible jusqu’à 5 ans à compter de la date de l’opération. Ce délai concerne notamment :
- les actions contre la banque pour défaut de conseil ou non-respect de la réglementation,
- les litiges complexes avec un créancier (opérateur, fournisseur, assureur),
- les contentieux liés à l’accumulation d’agios et de frais jugés abusifs.
Une telle démarche suppose un dossier solide, des preuves précises et, souvent, l’accompagnement d’un professionnel du droit ou d’une association de consommateurs.
Délais de remboursement : ce que la banque doit appliquer
Une fois la contestation reçue, la banque ne dispose pas d’une liberté totale dans la gestion du dossier. Le cadre réglementaire fixe un délai global et des obligations de transparence envers le client.
10 jours ouvrables pour rembourser ou motiver un refus
Après réception d’une contestation complète et des justificatifs nécessaires, la banque dispose en principe de 10 jours ouvrables pour :
- procéder au remboursement provisoire ou définitif sur le compte, ou
- motiver explicitement son refus, avec arguments à l’appui.
Ce délai vise à éviter des situations où le client reste plusieurs semaines sans réponse, alors même que son compte se trouve fragilisé par l’anomalie contestée. Un dépassement manifeste de ce délai justifie une nouvelle réclamation, voire la saisine du médiateur bancaire.
Remboursement, compensation ou geste commercial : les issues possibles
À l’issue de l’instruction, plusieurs scénarios se présentent :
- Remboursement intégral du prélèvement et des frais associés, lorsque l’erreur ou la fraude est reconnue.
- Remboursement partiel (par exemple, des frais et agios, mais pas de la totalité du prélèvement, lorsque le fondement de la dette reste valable).
- Refus de remboursement avec justification détaillée (contrat valable, absence de preuve de fraude, délai dépassé).
- Geste commercial de la banque ou du créancier, sans reconnaissance explicite de responsabilité.
Dans tous les cas, la réponse reçue mérite d’être archivée. Elle servira de base en cas d’escalade vers le médiateur bancaire ou la justice.
Conséquences possibles lors d’une contestation de prélèvement déjà débité
Contester un prélèvement n’est pas un acte isolé. Cette démarche interfère avec la relation au créancier, la continuité du service fourni et parfois la notation bancaire du client. Anticiper ces conséquences aide à choisir la bonne méthode.
Relations avec le créancier : tensions et négociations
Lorsque le prélèvement contesté correspond à une facture réelle (énergie, télécom, loyer, assurance), la contestation influence directement la relation commerciale. Le créancier interprète parfois la démarche comme une volonté de ne pas payer, alors que le litige porte sur le montant ou sur l’application du contrat.
Les risques principaux :
- dégradation de la relation, avec durcissement du ton dans les échanges,
- classement rapide du dossier en « contentieux »,
- menace de résiliation de contrat ou de recours à un recouvreur.
D’où l’intérêt d’informer directement le créancier, parallèlement à la contestation bancaire, en exposant clairement l’objet du litige et les pièces à l’appui.
Suspension de service, coupure et pénalités de retard
Une contestation entraîne parfois des répercussions sur le service fourni. Dans le cas d’un opérateur télécom, d’un fournisseur d’énergie ou d’une plateforme numérique, le fournisseur envisage :
- la suspension temporaire des prestations,
- la limitation de certaines fonctionnalités,
- l’application de pénalités de retard prévues par le contrat.
Lorsque le blocage du prélèvement résulte d’un dysfonctionnement bancaire ou d’un double débit, ces pénalités se révèlent souvent contestables. Le fournisseur doit alors ajuster sa position, surtout si le client démontre sa bonne foi et son intention de régler la partie réellement due.
Refus de remboursement, médiation et litiges lourds
Dans certains dossiers, la banque refuse le remboursement, considérant que le prélèvement était valide ou que le délai de contestation est dépassé. Le client se retrouve alors devant un choix : accepter la décision, ou déclencher des recours complémentaires.
Les situations typiques :
- contestation hors délai de 8 semaines ou 13 mois,
- preuve insuffisante de l’absence de mandat,
- litige purement contractuel avec le créancier, sans faute bancaire manifeste.
Lorsque les montants en jeu sont significatifs, le dossier prend une dimension contentieuse plus lourde : échanges écrits formalisés, saisine de la médiation, puis, le cas échéant, action devant les juridictions civiles.
Comment contester concrètement un prélèvement déjà débité : méthode pas à pas
La démarche gagne en efficacité lorsqu’elle suit un fil structuré. L’objectif : présenter un dossier cohérent, étayé par des pièces claires, pour faciliter le traitement par le conseiller, le service réclamation et, si besoin, le médiateur bancaire.
Étape 1 : analyser le prélèvement en détail
Avant toute action, il convient d’identifier finement l’opération contestée :
- nom du bénéficiaire,
- montant exact,
- date de débit,
- référence de mandat ou d’opération,
- périodicité (unique ou récurrente).
Cette analyse permet de distinguer clairement :
- un prélèvement non autorisé (aucun mandat, créancier inconnu),
- un prélèvement autorisé mais erroné,
- un simple décalage de date ou de montant lié à la facturation.
Une copie du relevé de compte avec surlignage de l’opération constitue la base du dossier. Un relevé détaillé en format PDF facilite ensuite les échanges par courriel ou via l’espace client sécurisé.
Étape 2 : rassembler les justificatifs utiles
La démarche de contestation repose sur des pièces concrètes. Selon la situation, le dossier intègre notamment :
- le contrat ou les conditions générales signées,
- les conditions particulières ou grilles tarifaires,
- les échanges de courriels avec le fournisseur,
- les factures détaillées,
- les captures d’écran d’offres ou de promotions,
- la lettre de résiliation datée en cas de mandat censé être révoqué.
Plus ces éléments sont précis, plus la banque peut identifier rapidement la nature exacte du litige et trancher entre remboursement, refus ou orientation vers le créancier.
Étape 3 : formuler la contestation auprès de la banque
La contestation se formalise, idéalement, par un écrit daté et archivé. Trois canaux sont généralement utilisés :
- message via l’espace client sécurisé,
- courriel au service réclamation,
- lettre recommandée avec accusé de réception pour les dossiers sensibles.
Le contenu doit rester factuel et structuré :
- rappel de l’opération contestée (montant, date, bénéficiaire),
- qualification du litige (prélèvement non autorisé, montant excessif, double débit, frais abusifs),
- références contractuelles et pièces jointes,
- demande explicite de remboursement et, le cas échéant, de suppression des frais et agios liés.
« Plus le courrier de contestation est précis, plus la banque peut traiter rapidement le dossier et limiter les allers-retours d’informations. »
Étape 4 : dialoguer avec le créancier en parallèle
En cas de désaccord sur le montant ou sur l’application d’une offre, la discussion se joue autant avec le créancier qu’avec la banque. Un contact direct permet parfois un ajustement amiable sans attendre la fin du traitement bancaire.
BanqueWero virement instantané : comment ça marche et comment l’utiliserLes leviers à mobiliser :
- rappel des engagements commerciaux du créancier,
- présentation des preuves (offre, promotion, conditions particulières),
- proposition d’un ajustement partiel ou d’un échéancier sur la partie non contestée.
Ce dialogue limite les risques de suspension de service et ouvre la porte à des régularisations rapides, parfois sous forme d’avoir sur la facture suivante.
Étape 5 : suivre la réponse de la banque et formaliser les suites
Une fois la contestation envoyée, le suivi s’organise :
- enregistrement de l’accusé de réception,
- suivi des mouvements sur le compte (remboursement, suppression de frais),
- analyse de la réponse écrite éventuelle.
En cas d’accord, l’affaire se clôt avec archivage de tous les échanges. En cas de refus, la réponse bancaire sert de base à l’étape suivante : saisine du médiateur bancaire, puis, si besoin, procédure judiciaire.
Quels recours en cas de refus ou d’issue insatisfaisante ?
Lorsque la réponse de la banque ou du créancier ne répond pas à vos attentes, plusieurs niveaux de recours restent disponibles, à coûts maîtrisés ou nuls. La progression logique évite les démarches précipitées et les frais disproportionnés par rapport aux sommes en jeu.
Recours interne auprès de la banque
Avant toute escalade externe, le client exploite les voies internes :
- nouvelle réclamation argumentée auprès du conseiller,
- saisine du service relation client ou réclamation,
- envoi d’un courrier plus détaillé en recommandé.
Cette phase permet parfois une révision de la position initiale, notamment si de nouveaux éléments apparaissent : pièce manquante, jurisprudence évoquée, argumentation plus structurée.
Médiateur bancaire : une voie gratuite et encadrée
En cas de désaccord persistant, le médiateur bancaire intervient comme tiers indépendant. La saisine reste gratuite pour le client et s’effectue généralement par courrier ou via un formulaire en ligne dédié.
Pour que la médiation soit recevable, le client doit :
- avoir déjà adressé une réclamation écrite à la banque,
- fournir la réponse (ou l’absence de réponse) de la banque,
- présenter un exposé clair de sa demande et les pièces justificatives.
Le médiateur rend un avis motivé. La banque s’engage à le respecter dans la plupart des cas, même si cet avis n’a pas valeur de jugement. Pour le client, cet avis constitue une base solide en cas de poursuite du litige devant les tribunaux.
Juridictions civiles : recours jusqu’à 5 ans
Lorsque les montants sont élevés ou que le principe même du prélèvement ou des frais associés est contesté, le recours aux juridictions civiles devient une option. L’action en justice se prescrit en général par 5 ans à compter de la date de l’opération ou de la découverte de l’anomalie.
Ce recours implique :
- une évaluation précise des sommes en jeu,
- une analyse juridique du contrat et des opérations bancaires,
- l’assistance possible d’un avocat ou d’une association de consommateurs.
La dimension contentieuse nécessite réflexion : coût, durée, impact sur la relation avec la banque ou le créancier. Pour des litiges plus modestes, des mécanismes simplifiés existent (tribunal de proximité, procédures allégées).
Plateformes et services d’assistance spécialisés
De nombreux consommateurs choisissent de se faire accompagner par des plateformes d’assistance spécialisées dans les litiges bancaires et de consommation. Ces services proposent :
- des modèles de courriers personnalisés,
- une analyse de la conformité des frais facturés,
- une simulation des remboursements potentiels,
- un suivi des démarches auprès de la banque et du médiateur.
Cette assistance ne remplace pas un avis juridique personnalisé, mais elle structure efficacement le dossier et renforce la cohérence des argumentaires envoyés aux différents interlocuteurs.
Prévenir les litiges de prélèvement : organisation, vigilance et outils
La contestation intervient souvent en réaction à un problème déjà installé. Une organisation simple limite pourtant la plupart des incidents, tant sur les prélèvements que sur les frais bancaires associés.
Suivi régulier du compte et alertes personnalisées
Le suivi régulier du compte bancaire reste le meilleur rempart contre les anomalies persistantes. Plusieurs réflexes s’installent facilement :
- consultation hebdomadaire de l’espace en ligne ou de l’application mobile,
- paramétrage des alertes SMS ou e-mail pour les débits supérieurs à un certain montant,
- vérification mensuelle des abonnements récurrents.
Ces outils permettent d’identifier rapidement un double débit, un prélèvement inconnu ou un changement soudain de montants facturés, et d’agir dans les délais de 8 semaines ou 13 mois.
Gestion des mandats de prélèvement et résiliations
Une bonne gestion des mandats de prélèvement réduit les risques d’opérations non autorisées. Quelques pratiques clés :
- conserver une copie numérique ou papier de chaque mandat signé,
- noter la date de mise en place et l’objet du prélèvement (loyer, énergie, assurance, télécom, etc.),
- lors d’une résiliation, exiger une confirmation écrite de l’arrêt des prélèvements,
- révoquer le mandat auprès de la banque si besoin, en complément de la résiliation auprès du créancier.
Cette double démarche (créancier + banque) évite les prélèvements persistants après la fin d’un contrat ou d’un abonnement.
Tableau de synthèse : délais et recours selon le type de prélèvement
| Situation | Délai de contestation | Interlocuteur principal | Issue possible |
|---|---|---|---|
| Prélèvement autorisé mais montant excessif | 8 semaines après le débit | Banque + créancier | Remboursement partiel ou ajustement de facture |
| Prélèvement non autorisé (fraude, absence de mandat) | 13 mois après le débit | Banque | Remboursement intégral et suppression des frais liés |
| Bénéficiaire hors UE | 70 à 120 jours | Banque | Remboursement selon règles spécifiques |
| Frais de rejet supérieurs au plafond légal | Dans les meilleurs délais | Banque | Remboursement des frais indus |
| Double débit ou doublon de paiement | Dans le cadre général (8 semaines ou 13 mois) | Banque + créancier | Annulation d’un des débits et régularisation des frais |
| Litige contractuel complexe | Jusqu’à 5 ans (recours civil) | Juridictions civiles | Jugement, dommages et intérêts éventuels |
Articuler contestation bancaire et organisation financière globale
Le traitement d’un prélèvement litigieux s’inscrit dans une vision plus large de la gestion de compte : maîtrise du découvert, arbitrage entre moyens de paiement, choix de la banque. Un suivi clair des mouvements aide à anticiper les tensions de trésorerie et les frais annexes.
Pour les personnes qui travaillent aussi sur l’équilibre émotionnel et le rapport à l’argent, certains s’intéressent à des approches complémentaires comme la symbolique des minéraux et des bijoux protecteurs. Des ressources existent sur la connaissance des pierres précieuses ou encore sur la signification énergétique des pierres en lithothérapie, parfois utilisées comme support de rituels de sécurité et de stabilité financière. Ces approches ne remplacent pas les démarches juridiques et bancaires, mais complètent une réflexion plus globale sur la relation à la sécurité matérielle.
Dans la même logique, certaines personnes explorent la dimension spirituelle des pierres pour travailler sur le sentiment de vulnérabilité face aux imprévus financiers. L’enjeu central reste identique : reprendre une forme de contrôle, que ce soit par le droit, par l’organisation ou par des outils symboliques.
