

Le mandat de prélèvement SEPA structure la manière dont vous payez vos factures récurrentes en Europe. Derrière un simple formulaire signé se cache un cadre juridique précis, des droits forts pour le payeur et des obligations strictes pour le créancier.
Entre délais de contestation, gestion d’un changement de banque, rôle exact de votre établissement bancaire et risques de prélèvements non autorisés, les zones d’ombre restent fréquentes. Les lignes qui suivent éclairent, étape par étape, le fonctionnement réel du mandat SEPA.
| Élément clé | Synthèse |
| Définition | Autorisation donnée par un client pour qu’une entreprise prélève automatiquement sur son compte. |
| Fonctionnement | Le client signe un mandat, l’entreprise transmet ensuite les prélèvements via sa banque. |
| Avantages | Paiements automatiques, sécurisés et sans action régulière du client. |
| Révocation | Peut être annulé à tout moment auprès du créancier ou de la banque. |
SEPA Core = particuliers | SEPA B2B = entreprises
Source : Reglement UE n 260/2012 – Schemas de paiement EPC
Mandat de prélèvement SEPA : définition juridique et rôle dans les paiements
Le mandat de prélèvement SEPA autorise un créancier à prélever directement sur votre compte bancaire, en euros, dans l’ensemble de la zone SEPA. Il matérialise par écrit votre consentement au paiement récurrent ou ponctuel, tout en encadrant les responsabilités du créancier et de votre banque.
Ce mandat n’est pas un simple formulaire administratif. Il constitue une preuve de votre accord, exigée par les règles SEPA et par la réglementation européenne des services de paiement. Sans mandat valide, aucun prélèvement ne devrait être présenté sur votre compte.
« Un prélèvement SEPA repose toujours sur un mandat signé par le débiteur, conservé par le créancier et présenté à la banque en cas de contestation. »
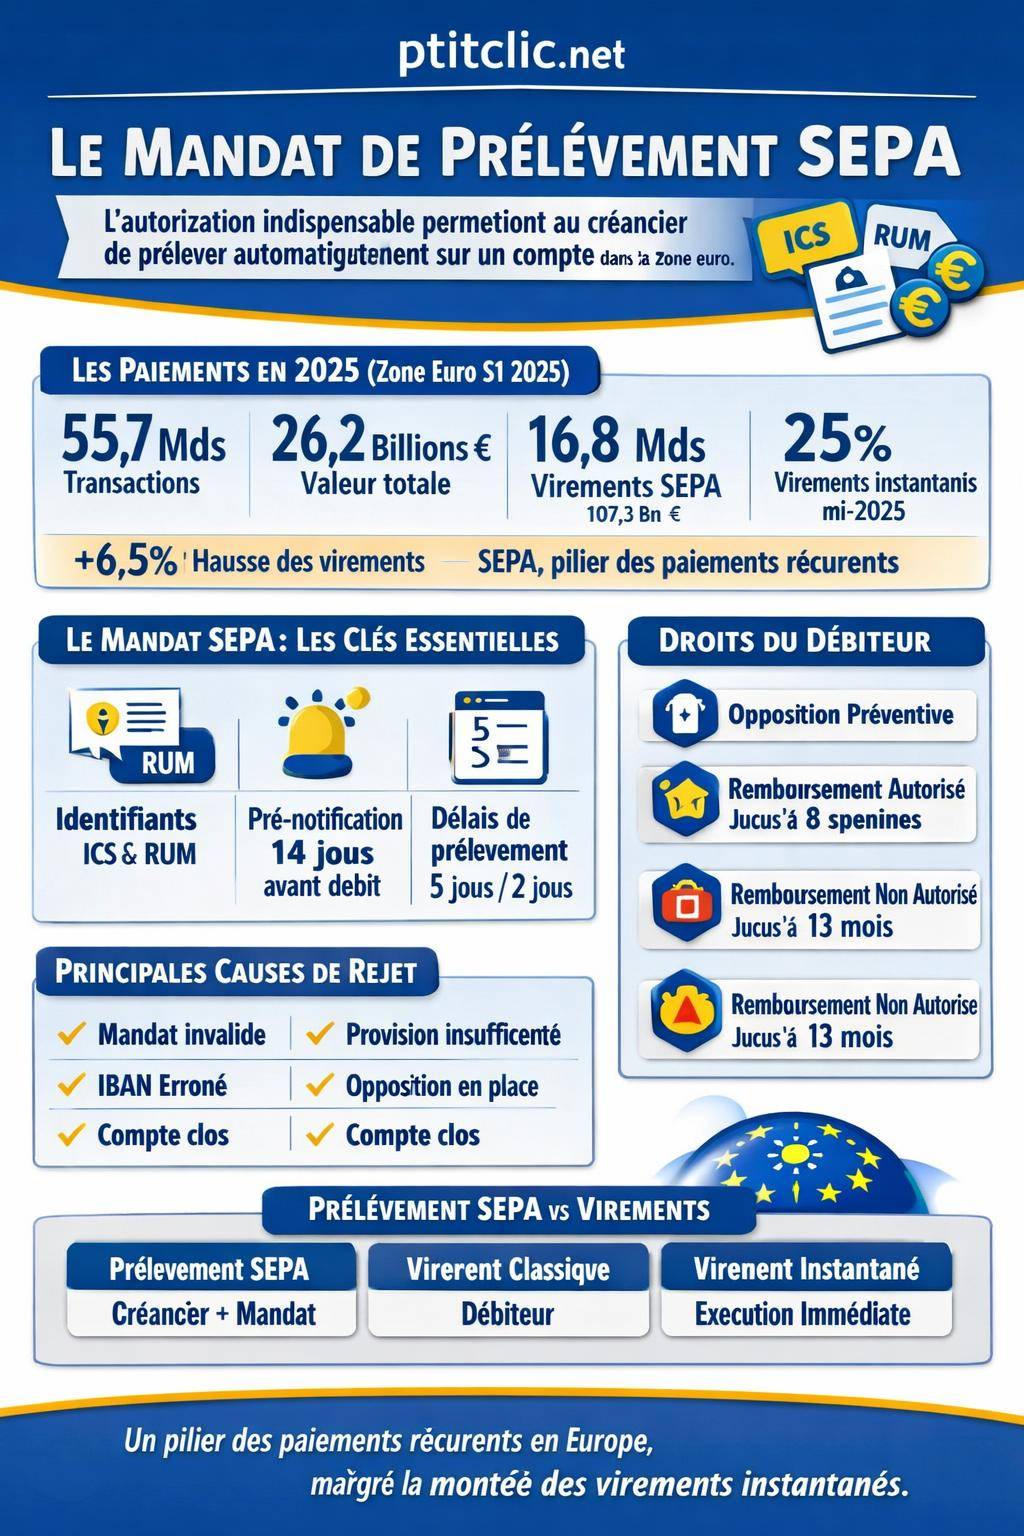
Dans le paysage actuel des paiements, les prélèvements SEPA coexistent avec les virements, les paiements instantanés et les cartes. Selon les données de la BCE pour le premier semestre 2025, les systèmes de paiement de détail de la zone euro ont enregistré 55,7 milliards de transactions, pour une valeur totale de 26,2 billions d’euros. Les virements de crédit SEPA représentent une part significative, avec 16,8 milliards d’opérations et une valeur de 107,3 billions d’euros, en progression par rapport à 2024.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsDans cet ensemble, le prélèvement SEPA occupe une place spécifique : il automatise le règlement des dépenses répétitives (énergie, téléphonie, abonnements, impôts, loyers) et limite les retards de paiement. L’essor parallèle des transferts instantanés SCT Inst, qui représentent déjà 23 % des virements en volume début 2025, complète l’écosystème, mais ne remplace pas le mandat, indispensable à la gestion automatisée des factures.

Les acteurs du mandat SEPA : qui fait quoi ?
Un prélèvement SEPA repose sur une chaîne d’acteurs. Comprendre le rôle de chacun permet d’identifier plus facilement les responsabilités en cas de problème ou de prélèvement contesté.
Le débiteur : titulaire du compte prélevé
Le débiteur est la personne (ou l’entreprise) dont le compte bancaire est prélevé. Son rôle ne se limite pas à la signature du mandat. Il doit :
- fournir des coordonnées bancaires exactes (IBAN, parfois BIC) ;
- vérifier les montants et échéances annoncés par le créancier ;
- surveiller régulièrement les opérations sur son compte ;
- signaler rapidement tout prélèvement jugé non autorisé ou incorrect ;
- gérer les changements de banque ou de type de compte (compte joint, individuel).
Le débiteur dispose de droits forts : droit de révocation du mandat, droit d’opposition à un prélèvement précis, droit de remboursement dans certains délais. Ces leviers permettent de reprendre la main en cas de désaccord avec le créancier.
Le créancier : entreprise, administration ou professionnel
Le créancier est l’entité qui perçoit les fonds par prélèvement. Il peut s’agir d’un fournisseur d’énergie, d’un opérateur télécom, d’un bailleur, d’une plateforme d’abonnement ou d’une administration fiscale. Sa responsabilité est particulièrement encadrée.
Le créancier doit notamment :
- obtenir un mandat SEPA valide avant toute présentation de prélèvement ;
- attribuer un numéro de Référence Unique de Mandat (RUM) ;
- conserver le mandat (ou sa preuve électronique) pendant toute sa durée de vie et au-delà, pour la gestion des litiges ;
- informer le débiteur avant chaque prélèvement (pré-notification) ;
- respecter les délais de présentation et les règles du schéma SEPA.
Les données de migration SEPA début 2025 montrent encore des lacunes : des créanciers demandent parfois une nouvelle signature de mandat alors que les anciens mandats restent théoriquement valides, ou gèrent difficilement les changements de coordonnées bancaires.

Les banques impliquées : de la collecte à la protection
Deux banques interviennent dans chaque prélèvement SEPA :
- la banque du débiteur (banque tirée), qui débite le compte de son client ;
- la banque du créancier (banque remettante), qui crédite le compte du bénéficiaire.
La banque du débiteur :
- reçoit l’ordre de prélèvement transmis par la banque du créancier via les systèmes interbancaires ;
- exécute le débit si le compte est approvisionné et si le prélèvement respecte les règles (format, délais, oppositions en place) ;
- gère les rejets (insuffisance de provision, compte clos, mandat expiré ou absent) ;
- applique les droits de remboursement prévus par la réglementation.
La banque du créancier contrôle à son tour la conformité des fichiers présentés et le respect des règles SEPA par l’entreprise. En cas de litige, elle peut demander la copie du mandat pour vérifier la réalité du consentement.
Le contenu d’un mandat SEPA conforme : les éléments obligatoires
Un mandat SEPA valide suit un format standardisé. Ce cadre vise à sécuriser la relation entre le débiteur, le créancier et les banques, tout en facilitant le traitement automatisé des prélèvements.

Les informations indispensables sur le titulaire du compte
Le mandat doit identifier clairement la personne prélevée. Les éléments classiques figurant dans le formulaire sont :
- nom et prénom ou raison sociale ;
- adresse postale complète ;
- IBAN du compte à débiter (et éventuellement BIC) ;
- pays de résidence.
Ces données permettent à la banque de relier le mandat à un compte précis. En cas de changement de compte, le mandat initial ne couvre plus automatiquement le nouveau RIB, sauf procédure formalisée avec le créancier.
Les données propres au créancier : ICS et RUM
Deux identifiants structurent la relation de prélèvement :
- ICS (Identifiant Créancier SEPA) : identifie de manière unique le créancier au sein de la zone SEPA ;
- RUM (Référence Unique de Mandat) : référence spécifique à chaque mandat, généralement visible sur vos relevés de compte.
L’ICS reste constant pour un même créancier, tandis que la RUM change pour chaque contrat ou chaque autorisation. Ce duo ICS / RUM permet de tracer l’origine exacte d’un prélèvement et de cibler le mandat concerné en cas de litige.
La formulation de l’autorisation et la signature
Le mandat contient une phrase type par laquelle le débiteur :
- autorise le créancier à envoyer des ordres de prélèvements à sa banque ;
- autorise sa banque à débiter son compte conformément à ces ordres.
Le document doit ensuite être daté et signé, ou validé par un processus électronique équivalent (case à cocher, double authentification, validation par code SMS, etc.). Cette étape formalise le consentement explicite exigé par la réglementation européenne.
| Élément du mandat | Rôle | Conséquence en cas de défaut |
|---|---|---|
| Coordonnées du débiteur (nom, adresse, IBAN) | Identifier le compte à débiter | Rejets, impossibilité de prélever |
| ICS du créancier | Identifier l’entreprise préleveuse | Non-conformité du prélèvement |
| RUM | Relier chaque prélèvement à un mandat précis | Difficulté de gestion des litiges |
| Date et signature / validation électronique | Matérialiser le consentement | Prélèvement potentiellement contestable |
Étapes de fonctionnement d’un prélèvement SEPA, du mandat au débit
Une fois le mandat signé, le prélèvement suit un circuit automatisé. Chaque étape est encadrée par des délais précis, différents pour un premier prélèvement et pour les suivants.
Remise du mandat au créancier
Après signature, le mandat est transmis au créancier :
- par courrier, pour les formulaires papier ;
- par validation en ligne, pour les mandats électroniques ;
- par remise en agence ou au guichet, dans certains secteurs (assurances, syndics, etc.).
Le créancier enregistre alors les données du mandat dans son système d’information, affecte une RUM et associe le mandat à votre contrat ou à votre dossier client.
Pré-notification : l’information avant le prélèvement
Le schéma SEPA prévoit que le créancier envoie une pré-notification avant le prélèvement, par exemple :
- une facture mentionnant la date et le montant du débit ;
- un échéancier annuel ;
- un e-mail ou un SMS récapitulatif.
Cette information doit parvenir au débiteur dans un délai raisonnable, généralement au moins 14 jours avant le débit, sauf accord spécifique prévoyant un autre délai. Ce temps permet au débiteur de vérifier les montants, d’organiser sa trésorerie ou de contester avant exécution si nécessaire.
Présentation bancaire et exécution du prélèvement
Le créancier prépare ensuite un fichier regroupant l’ensemble des prélèvements à présenter à la date souhaitée. Ce fichier est transmis à sa banque, qui l’envoie au système interbancaire puis aux banques des débiteurs.
Pour un premier prélèvement, le délai de présentation est généralement plus long (jusqu’à 5 jours ouvrés bancaires avant la date d’échéance). Pour les prélèvements récurrents suivants, le délai est réduit (environ 2 jours ouvrés bancaires). Ces marges permettent la gestion des rejets techniques et des contrôles automatiques.
Le jour prévu, la banque du débiteur :
- vérifie la présence de fonds suffisants ;
- contrôle l’absence d’opposition sur le mandat ou sur l’ICS ;
- débite le compte et crédite la banque du créancier.
Durée de validité et fin d’un mandat de prélèvement SEPA
Un mandat SEPA n’est pas limité à une durée fixe dans le temps. Il reste valable tant qu’il existe une relation contractuelle entre le débiteur et le créancier, sous réserve de quelques conditions.
Mandat actif, mandat caduc : comment la validité se détermine
Un mandat est considéré comme actif lorsque des prélèvements sont présentés régulièrement. En revanche, en l’absence totale de prélèvement, les règles SEPA prévoient une caducité automatique après une certaine période d’inactivité (souvent 36 mois, selon les pratiques bancaires et contractuelles).
Dans ce cas, un créancier qui souhaite reprendre les prélèvements doit :
- soit faire signer un nouveau mandat ;
- soit recueillir une nouvelle autorisation formelle (parfois via une réactivation du mandat existant, selon les conditions applicables).
Cette situation explique pourquoi certains créanciers demandent, début 2025, une nouvelle signature de mandat même pour d’anciens clients : leurs systèmes considèrent les mandats comme expirés après une longue période sans mouvement.
Révocation par le débiteur : mettre fin à l’autorisation
Le débiteur dispose du droit de révoquer un mandat SEPA à tout moment. Cette révocation :
- s’effectue en priorité auprès du créancier (courrier, e-mail, espace client) ;
- peut être doublée d’une demande auprès de la banque pour bloquer tout nouveau prélèvement avec un certain ICS ou une certaine RUM.
Une fois la révocation enregistrée, tout prélèvement ultérieur est considéré comme non autorisé. Le débiteur bénéficie alors des délais de remboursement renforcés pour exiger un retour de fonds.
Gestion des changements de banque, de compte joint et d’IBAN
Les changements de situation bancaire constituent une source fréquente de dysfonctionnement des prélèvements SEPA. Les problèmes relevés début 2025 montrent un manque de procédures claires, notamment lors du passage d’un compte joint à un compte individuel ou lors de la migration vers une nouvelle banque.
Changement de banque : que devient le mandat SEPA ?
Lors d’un changement d’établissement bancaire, plusieurs scénarios existent :
- service gratuit de mobilité bancaire proposé par la nouvelle banque, qui informe les créanciers et transmet le nouvel IBAN ;
- mise à jour manuelle par le débiteur auprès de chaque créancier, via son espace client ou un formulaire dédié ;
- résiliation de certains mandats et signature de nouveaux, selon les exigences du créancier.
Dans la plupart des pays de la zone euro, le mandat reste lié au débiteur et non à la banque. La mise à jour de l’IBAN suffit donc, mais certains créanciers préfèrent sécuriser la relation par une nouvelle signature, notamment pour se prémunir contre les contestations.
Compte joint, compte individuel : impact sur les prélèvements
Le passage d’un compte joint à un compte individuel, ou l’inverse, perturbe souvent les prélèvements. Le mandat signé sur un compte joint ne couvre pas automatiquement un nouveau compte individuel, même s’il appartient à l’un des titulaires d’origine.
Les problèmes observés début 2025 montrent :
- une absence de procédure standardisée chez certains créanciers ;
- des mandats laissés actifs sur un compte clos ;
- des demandes de nouvelle signature parfois mal expliquées aux clients.
En pratique, un changement de type de compte doit être traité comme une modification majeure : il convient d’informer rapidement les créanciers, de leur fournir un nouveau RIB et, si besoin, de signer un nouveau mandat.
Erreur d’IBAN ou coordonnées bancaires incomplètes
Les rejets de prélèvement liés à des données bancaires incomplètes ou erronées restent fréquents. Une simple inversion de chiffres dans l’IBAN suffit pour bloquer toute la chaîne. Les fichiers de prélèvement sont alors renvoyés au créancier avec un code de rejet.
Ce type d’incident provoque :
- des retards de règlement ;
- des frais éventuels (pénalités, intérêts) ;
- des relances automatiques, parfois vécues comme injustifiées par le débiteur.
Une vérification systématique du RIB transmis, notamment lors d’un changement de banque, évite ce genre de blocage. De plus en plus de banques et de services en ligne utilisent des outils de contrôle de validité IBAN pour limiter ces erreurs.
Droits du débiteur : opposition, contestation et délais de remboursement
Le cadre SEPA s’appuie sur des mécanismes de protection du payeur. Le débiteur ne se trouve pas pieds et poings liés après la signature d’un mandat. Il garde la possibilité d’agir à plusieurs niveaux, avant et après le débit.
Opposition préventive : bloquer un prélèvement avant son exécution
Avant la date de débit, le débiteur peut formuler une opposition :
- sur un mandat précis (via la RUM) ;
- sur un créancier donné (via l’ICS) ;
- sur un montant supérieur à un plafond défini ;
- sur tous les prélèvements, dans certains cas particuliers.
Cette opposition se gère auprès de la banque, souvent via l’espace en ligne ou l’application mobile. Elle devient alors un filtre qui empêche tout nouveau prélèvement correspondant aux critères posés.
Remboursement d’un prélèvement autorisé
Lorsqu’un prélèvement a bien été autorisé par un mandat valide, mais que le débiteur conteste le montant ou les conditions (erreur de facturation, double débit, échéance anormale), il dispose d’un droit au remboursement dans un délai limité.
BanqueWero virement instantané : comment ça marche et comment l’utiliserLa réglementation européenne prévoit un délai de 8 semaines (56 jours) à compter de la date de débit pour demander à la banque le remboursement d’un prélèvement autorisé. La banque crédite alors le compte du débiteur et se retourne ensuite vers le créancier.
Remboursement d’un prélèvement non autorisé : le délai de 13 mois
Les prélèvements non autorisés bénéficient d’un régime plus protecteur. Sont notamment concernés :
- prélèvements sans mandat signé ou accepté ;
- prélèvements après révocation du mandat ;
- prélèvements d’un créancier inconnu du débiteur.
Dans ce cas, le débiteur doit signaler l’opération à sa banque dans un délai maximum de 13 mois à compter du débit. Au-delà de ce délai, la banque n’est plus tenue d’accorder le remboursement, sauf cas spécifiques prévus par le droit national.
« Les prélèvements non autorisés doivent être signalés dans un délai de 13 mois. Ce délai long constitue un filet de sécurité face aux erreurs persistantes ou aux fraudes peu visibles. »
La banque peut demander une attestation de non‑autorisation, voire une copie du mandat au créancier pour vérifier les déclarations des deux parties. En l’absence de preuve de consentement, la banque doit généralement recréditer le compte du débiteur.
Rejets de prélèvements SEPA : causes, conséquences et bonnes pratiques
Un prélèvement peut être rejeté à différents stades : lors de la présentation à la banque, au moment du débit ou après coup. Comprendre ces mécanismes aide à assainir la relation avec les créanciers et à réduire les frais annexes.
Principales causes de rejet
Les banques et les créanciers identifient régulièrement plusieurs motifs récurrents de rejet :
- absence ou invalidité de mandat (mandat inexistant, achevé, données incomplètes) ;
- insuffisance de provision sur le compte au jour du débit ;
- erreur de format ou de saisie (IBAN erroné, ICS manquant, RUM incohérente) ;
- opposition préalable posée par le débiteur ;
- compte clos ou inactif ;
- délais de présentation non respectés par le créancier.
Les problèmes signalés début 2025 dans la migration SEPA montrent encore des rejets dus à des données incomplètes ou au manque de fonds. Dans certains secteurs, les systèmes d’information n’ont pas été entièrement adaptés aux exigences SEPA.
Conséquences pour le débiteur et pour le créancier
Un rejet de prélèvement entraîne plusieurs effets en chaîne :
- pour le débiteur : risque de frais facturés par la banque, de pénalités imposées par le créancier, de relances voire de suspension de service ;
- pour le créancier : coûts de traitement supplémentaires, risque de retard d’encaissement, incidence sur la trésorerie.
Un volume élevé de rejets peut également amener la banque du créancier à renforcer ses contrôles ou à ajuster les conditions proposées à l’entreprise (frais, délais de règlement).
Limiter les rejets : bonnes pratiques concrètes
Quelques mesures simples réduisent le risque de rejet :
- maintenir un solde suffisant à l’approche des échéances connues ;
- informer en amont le créancier en cas de difficulté de paiement, pour adapter si possible l’échéancier ;
- mettre à jour rapidement les coordonnées bancaires après un changement de banque ;
- vérifier les informations figurant sur les mandats avant signature (IBAN, nom, adresse) ;
- utiliser, côté entreprise, des outils de contrôle automatique des IBAN et des formats SEPA.
Mandat SEPA, virement, paiement instantané : quelles différences ?
Le mandat de prélèvement SEPA s’inscrit dans un paysage de paiements variés. Chaque instrument répond à des besoins distincts, avec des avantages et des limites.
Comparaison structurée des principaux moyens de paiement en euros
Le tableau ci‑dessous synthétise les caractéristiques clés des prélèvements SEPA, des virements classiques et des paiements instantanés SCT Inst.
| Moyen de paiement | Initiateur | Délai | Usage typique | Besoin de mandat |
|---|---|---|---|---|
| Prélèvement SEPA | Créancier (sur autorisation du débiteur) | Différé (jour J ou date convenue) | Factures récurrentes, abonnements, impôts | Oui, mandat SEPA signé |
| Virement SEPA classique | Débiteur | 1 à 2 jours ouvrés | Paiements ponctuels, règlements programmés | Non, ordre unitaire à chaque opération ou ordre permanent |
| Virement instantané (SCT Inst) | Débiteur | Environ 10 secondes | Urgences, paiements entre particuliers, règlements fournisseurs rapides | Non, consentement donné à chaque ordre |
Selon les données pour le début 2025, les transferts instantanés représentent déjà 23 % des virements en volume et 7 % en valeur, avec une part globale de 24,74 % dans les paiements instantanés. Les projections à mi‑2025 évoquent environ 25 % des virements SEPA effectués en mode instantané. Cette progression ne remet cependant pas en cause le rôle du mandat SEPA, qui reste adapté aux flux réguliers prévisibles.
Cadre juridique et responsabilités autour du mandat SEPA
Le mandat de prélèvement SEPA s’inscrit dans un ensemble de textes européens et nationaux. Ce cadre fixe les droits des utilisateurs, mais aussi les devoirs de diligence des banques et des créanciers.
Sources réglementaires principales
Le fonctionnement des prélèvements SEPA repose sur :
- la directive européenne sur les services de paiement (DSP2 et textes associés) ;
- les règles du schéma SEPA définies par l’European Payments Council (EPC) ;
- les dispositions du droit national de la consommation et des obligations contractuelles ;
- les conditions générales des banques et des créanciers.
Ces textes combinés encadrent :
- la forme de l’autorisation (mandat) ;
- les délais de contestation et de remboursement ;
- la responsabilité en cas de fraude ou de dysfonctionnement ;
- la sécurité des données bancaires.
« Le schéma SEPA harmonise les règles entre pays, mais laisse chaque État membre préciser certaines modalités. D’où des nuances dans la gestion concrète des litiges ou des délais de traitement. »
Responsabilité du créancier, de la banque et du débiteur
La responsabilité ne repose pas sur un seul acteur. Elle se répartit selon la nature de l’incident :
- Créancier : doit prouver l’existence du mandat, respecter les règles de pré‑notification, présenter des montants exacts, gérer correctement les révocations ;
- Banque du débiteur : doit appliquer les oppositions, assurer la sécurité des opérations, rembourser les prélèvements non autorisés dans les délais, informer clairement le client ;
- Débiteur : doit signaler sans délai les anomalies, surveiller son compte, communiquer les changements de coordonnées bancaires.
En pratique, un litige se traite souvent à trois : le débiteur sollicite sa banque, qui dialogue avec la banque du créancier et avec le créancier lui‑même. La conservation rigoureuse du mandat par l’entreprise constitue alors un élément clé de résolution.
Mandat SEPA et gestion financière au quotidien : conseils pratiques
Au‑delà des aspects juridiques, le mandat SEPA influence la manière d’organiser son budget, que l’on soit particulier ou professionnel. Bien utilisé, il simplifie la gestion des factures récurrentes et réduit les risques d’oubli.
Structurer son budget autour des échéances de prélèvement
L’un des atouts du prélèvement SEPA réside dans la prévisibilité des sorties de trésorerie. Un simple calendrier des dates de débit permet de :
- sécuriser le paiement des charges fixes (loyer, énergie, télécom, assurances) ;
- réduire les pénalités de retard et les coupures de service ;
- gagner du temps par rapport aux paiements manuels répétitifs.
Pour renforcer cette approche, certains utilisateurs complètent leur organisation avec des outils de suivi (tableurs, applications de budget, alertes bancaires). D’autres préfèrent garder une partie de leurs dépenses sur virement, pour conserver un contrôle manuel plus fin.
Suivi des prélèvements et sécurité du compte
La généralisation des espaces bancaires en ligne et des applications mobiles facilite le suivi des mandats SEPA. La plupart des banques proposent :
- une liste des mandats actifs ;
- la possibilité de bloquer un créancier spécifique ;
- des alertes par notification ou e‑mail en cas de prélèvement supérieur à un certain montant.
Cette visibilité renforce la sécurité : un mandat inconnu ou un prélèvement inhabituel est repéré plus rapidement. Les outils de catégorisation automatique des dépenses aident également à identifier les abonnements oubliés ou devenus inutiles.
Limites des données disponibles et évolution du paysage SEPA
Les chiffres utilisés ici proviennent principalement des statistiques de la Banque centrale européenne pour le premier semestre 2025. Ils couvrent le volume et la valeur des paiements en zone euro, ainsi que la montée en puissance des virements instantanés.
Ces données ne donnent pas encore une vision complète de l’année 2025, ni des particularités de chaque pays. Elles mettent cependant en relief plusieurs tendances :
- croissance régulière des transferts de crédit SEPA (+6,5 % en volume et +2,6 % en valeur par rapport à H1 2024) ;
- augmentation de la part des paiements instantanés ;
- ajustements encore en cours dans la migration SEPA pour certaines entreprises.
Le mandat de prélèvement SEPA reste néanmoins un pivot pour les paiements récurrents. Les évolutions réglementaires à venir viseront surtout la sécurité, la transparence et l’interopérabilité avec les nouveaux outils de paiement, plutôt qu’une remise en cause du principe même du mandat.
Pour approfondir d’autres thématiques financières et de gestion au quotidien, des ressources complémentaires existent, notamment sur les approches holistiques du bien‑être où la gestion des paiements récurrents côtoie d’autres routines personnelles. Par exemple, certains utilisateurs associent organisation financière et rituels de bien‑être, comme le port de bracelets en lithothérapie ou le choix d’accessoires adaptés à leur mode de vie, abordés dans des guides spécialisés tels que le guide des pierres en lithothérapie. Dans une logique de gestion globale, la maîtrise de ses mandats SEPA s’intègre alors dans un ensemble plus large de bonnes habitudes au quotidien.
