

L’investissement immobilier attire de nombreux épargnants, mais l’achat direct de biens nécessite des capitaux importants et impose une gestion active chronophage. Les REITs (Real Estate Investment Trusts) offrent une alternative séduisante : accéder au marché immobilier avec un ticket d’entrée réduit, bénéficier d’une gestion professionnelle et percevoir des dividendes réguliers.
L’investissement en REIT résumé
- Les REITs sont des sociétés cotées qui investissent dans l’immobilier et distribuent 90% de leurs bénéfices aux actionnaires
- Trois types principaux existent : Equity REITs (propriété directe), Mortgage REITs (financement) et Hybrid REITs
- Avantages : diversification géographique / sectorielle, liquidité immédiate et dividendes réguliers
- Inconvénients : volatilité boursière importante, sensibilité aux taux d’intérêt et risque de change pour les REITs américains
- Depuis la France : investissement via ETF REIT sur CTO, assurance-vie ou PER, avec taxation PFU 30%
gestion directe. Ces fonds cotés combinent la liquidité des actions traditionnelles avec l’exposition à différents secteurs immobiliers (bureaux, logistique, santé, data centers). Leur obligation de distribution garantit des revenus réguliers mais génère une volatilité supérieure à l’immobilier physique.
Pour les investisseurs français, les ETF REIT constituent la solution la plus pratique, permettant une diversification instantanée avec des frais réduits tout en bénéficiant des avantages fiscaux des enveloppes réglementées.

Qu’est-ce qu’un REIT ? (Real Estate Investment Trust)
Définition et fonctionnement du REIT
Un REIT (Real Estate Investment Trust) est une société d’investissement immobilier de droit américain qui possède, exploite ou finance des biens immobiliers productifs de revenus.
Ces fonds permettent aux particuliers d’investir dans des portefeuilles immobiliers diversifiés sans acquérir directement de propriétés. Contrairement à un investissement immobilier traditionnel, les REIT offrent une liquidité immédiate puisque leurs actions se négocient sur les marchés boursiers comme n’importe quelle autre société cotée.
Les REIT sont nés aux États-Unis dans les années 1960 pour démocratiser l’investissement immobilier. Pour bénéficier du statut de REIT américain, une société doit respecter des critères stricts :
- Détenir au moins 75% d’actifs immobiliers
- Générer 75% de ses revenus de la location immobilière
- Compter minimum 100 actionnaires
- Distribuer 90% de son bénéfice imposable
Cette dernière obligation distingue les REIT des autres véhicules d’investissement immobilier tels que les SCPI.
Le modèle REIT à travers le monde
Le modèle REIT, structuré aux États-Unis en 1960 avec son cadre fiscal privilégié, a inspiré de nombreux pays à développer leurs propres véhicules d’investissement immobilier cotés :
- La France a développé les SIIC (Sociétés d’Investissement Immobilier Cotées)
- Le Japon propose les J-REIT
- Le Royaume-Uni a établi les UK-REIT
- L’Allemagne exploite ses foncières cotées
- Le Canada utilise ses fiducies de placement immobilier (FPI)

Comparaison REITs américains vs SIIC françaises
Les SIIC françaises constituent l’équivalent local des REIT américains, mais avec des spécificités réglementaires adaptées au cadre juridique français. Les principales différences portent sur les obligations de distribution et les critères d’éligibilité.
| Critère | REIT US | SIIC française |
| Distribution minimum | 90% du bénéfice imposable | 70% plus-values / 95% loyers |
| Actifs immobiliers minimum | 75% minimum | 60% minimum |
| Critère de détention publique | ≥100 actionnaires et pas >50% détenus par 5 pers. max | ≥15% du capital détenu par le public (hors 10 principaux actionnaires) |
| Fiscalité société | Exonération complète | Exonération sur revenus distribués |
Cette réglementation française offre plus de souplesse sur les actifs détenus mais impose une approche différenciée de la distribution selon la nature des revenus.
Au-delà des différences réglementaires, les SIIC présentent des avantages pratiques pour les investisseurs français. Les frais de courtage sur les actions françaises sont généralement inférieurs à ceux pratiqués sur les marchés étrangers.
De plus, contrairement aux REIT américains, l’investissement dans les SIIC via des courtiers comme Boursobank se fait entièrement en euros, éliminant les variations de change euro-dollar susceptibles d’affecter les rendements des REIT américains.
Les différents types de REITs
Il existe plusieurs types de REIT, classés selon leur structure de financement et leur secteur d’activité immobilier.
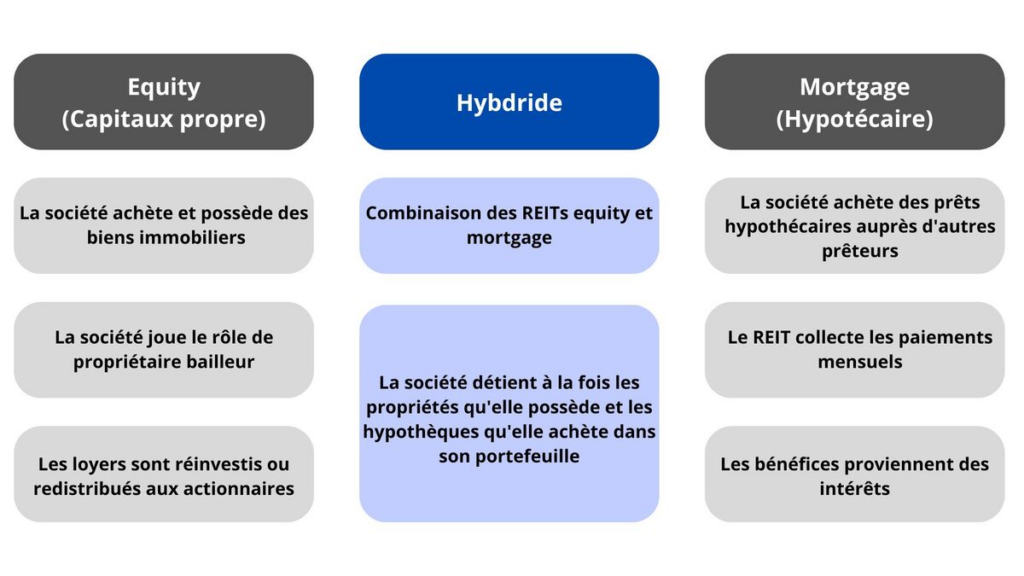

Les equity REITs (les plus courants)
Les Equity REITs sont davantage accessibles aux investisseurs particuliers et représentent environ 90% du marché. Ces sociétés achètent, possèdent et gèrent directement des biens immobiliers générant des revenus locatifs. Leurs bénéfices proviennent principalement des loyers perçus et des plus-values réalisées lors de cessions.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsCes REITs à capitaux propres offrent une exposition directe au marché immobilier physique, permettant aux investisseurs de bénéficier à la fois de la valorisation des actifs et des revenus locatifs réguliers. La gestion professionnelle assure l’optimisation des rendements et la maintenance des propriétés.
Les mortgage REITs
Les Mortgage REITs investissent dans des prêts hypothécaires ou des titres adossés à des créances immobilières plutôt que dans l’immobilier physique. Leurs revenus proviennent des intérêts perçus sur ces financements, créant un profil de risque fondamentalement différent des Equity REITs.
Attention : les mREIT (ou REIT hypothécaires) présentent des risques élevés, particulièrement sensibles aux variations de taux d’intérêt et aux cycles de crédit. La crise des subprimes de 2008 a démontré leur volatilité extrême. Ces produits complexes conviennent mieux aux investisseurs expérimentés capables d’analyser les risques de crédit et de liquidité.
Les hybrid REITs
Les REITs hybrides combinent les stratégies des Equity et Mortgage REIT, détenant à la fois des biens immobiliers physiques et des instruments de financement immobilier. Cette diversification peut offrir une stabilité relative mais complexifie l’analyse de performance et dilue l’exposition pure à l’immobilier physique.
Classification des REITs par secteur
Les REITs se spécialisent généralement par secteur immobilier, chacun présentant des caractéristiques distinctes :
- REITs de bureaux : sensibles aux cycles économiques et au télétravail
- REITs résidentiels : bénéficient de la demande structurelle de logement
- REITs de santé : profitent du vieillissement démographique avec des baux longs
- REITs industriels / logistique : portés par l’e-commerce et la mondialisation
- REITs de centres commerciaux : fragilisés par le commerce en ligne
- REITs de stockage : secteur défensif en croissance constante
- REITs de data centers : bénéficient de la digitalisation
Comment fonctionnent les REITs ?
Les REITs collectent des capitaux en émettant des actions sur les marchés boursiers, permettant aux investisseurs particuliers et institutionnels d’acquérir des parts du portefeuille immobilier. Ces fonds servent à acquérir, développer et gérer un patrimoine immobilier diversifié géographiquement et sectoriellement.
La cotation boursière offre une liquidité permanente aux investisseurs, contrairement aux SCPI où les parts peuvent être difficiles à céder. Cette flexibilité facilite les ajustements de portefeuille selon l’évolution des marchés immobiliers et des objectifs d’investissement.
Une fois investis, les actionnaires perçoivent des revenus générés différemment selon le type de REIT. Les Equity REIT génèrent leurs revenus par deux canaux principaux :
- Les revenus locatifs constituent la source principale et récurrente, provenant des baux signés avec les locataires des propriétés détenues. Ces flux sont généralement sécurisés par des contrats à long terme, souvent indexés sur l’inflation.
- Les plus-values de cession représentent la seconde source, réalisées lors de la vente de biens valorisés. Cette composante, plus volatile, dépend des cycles immobiliers et de la stratégie d’arbitrage du gestionnaire.
Les Mortgage REIT fonctionnent sur un modèle différent :
- Leurs revenus proviennent des intérêts perçus sur les prêts hypothécaires qu’ils détiennent ou financent.
- Ces REITs génèrent également des revenus par l’écart de taux entre le coût de leur propre financement et le rendement des créances hypothécaires dans lesquelles ils investissent.
Leurs performances dépendent fortement de l’évolution des taux d’intérêt et des conditions de crédit.
Une fois les revenus générés (quel que soit leur type), tous les REIT sont soumis à des contraintes légales strictes concernant leur redistribution. L’obligation de distribuer la quasi-totalité de leurs bénéfices (90% aux États-Unis, 100% au Canada) garantit aux investisseurs des dividendes réguliers, souvent supérieurs au rendement des actions traditionnelles. Les versements s’effectuent généralement trimestriellement et permettent de prévoir les flux de revenus.
Cette obligation limite cependant la capacité d’autofinancement des REITs, les contraignant à recourir aux marchés de capitaux pour financer leur croissance. Cette dépendance aux financements externes peut fragiliser leur développement, notamment en période de resserrement du crédit.
Comment investir dans un REIT depuis la France ?
En France, les investisseurs souhaitant accéder aux REIT disposent de deux approches principales.
L’investissement direct dans des REIT individuels est techniquement possible via un CTO, mais les frais élevés sur les marchés étrangers et la complexité du suivi rendent cette approche peu pratique pour la plupart des investisseurs particuliers.
L’investissement via les ETFs REITs constituent une alternative pratique en regroupant des dizaines de REIT dans un seul produit, offrant une diversification instantanée pour un ticket d’entrée réduit. Cette approche simplifie la gestion et réduit les risques de concentration sur quelques fonds. Les frais de gestion restent modérés, généralement inférieurs à 0,5% annuels.
Ces ETF REIT peuvent être détenus via différents supports d’investissement :
- Le compte-titres ordinaire (CTO) permet d’accéder directement aux ETF REIT cotés sur les principales places boursières, avec une flexibilité maximale mais une fiscalité pleine.
- L’assurance-vie offre une fiscalité avantageuse après huit ans de détention avec un abattement annuel de 4 600€ (9 200€ pour un couple) sur les gains retirés, mais limite la sélection selon les contrats.
- Les contrats de capitalisation bénéficient de la même fiscalité que l’assurance-vie (abattement après huit ans) mais sans contrainte de versement minimum ni de clause bénéficiaire, offrant plus de souplesse en cas de transmission.
- Le Plan d’Épargne Retraite (PER) permet une déduction fiscale à l’entrée mais bloque les fonds jusqu’à la retraite, convenant aux projets de long terme.
La fiscalité des REITs en France
En France, les investissements en REIT étrangers supportent le prélèvement forfaitaire unique (PFU) de 30%, composé de 12,8% d’impôt sur le revenu et 17,2% de prélèvements sociaux. Cette taxation s’applique dès le premier euro perçu, sans abattement possible sur les revenus de capitaux mobiliers étrangers.
L’option pour le barème progressif reste disponible si elle s’avère plus favorable, notamment pour les investisseurs dans les tranches d’imposition faibles. Les plus-values de cession suivent la même règle : taxation à 30% ou au barème selon l’option choisie.
Les avantages des REITs en bourse
Les REIT présentent plusieurs avantages qui expliquent leur attrait croissant auprès des investisseurs. La diversification géographique et sectorielle constitue le premier atout des REITs. Un seul investissement donne accès à des dizaines ou centaines de propriétés réparties sur plusieurs marchés, réduisant les risques de concentration.
BanqueWero virement instantané : comment ça marche et comment l’utiliserAu-delà de cette diversification, la liquidité élevée différencie fondamentalement les REITs de l’immobilier direct. Les transactions s’effectuent instantanément en bourse, permettant d’ajuster rapidement son exposition selon l’évolution des marchés.
Autre atout majeur, les REITs bénéficient d’une exonération d’impôt sur les sociétés sur leurs bénéfices distribués, évitant la double imposition traditionnelle (société puis actionnaire). En contrepartie, cette exonération impose des contraintes strictes sur la composition des actifs, les sources de revenus et les modalités de distribution. Le non-respect de ces critères entraîne la perte du statut fiscal privilégié et l’application de la fiscalité normale des sociétés.
Cette transparence fiscale permet aux REIT de proposer des dividendes réguliers et prévisibles qui séduisent les investisseurs en quête de revenus. Les rendements distribués oscillent généralement entre 3% et 8% annuels, souvent supérieurs aux obligations d’État ou aux livrets d’épargne. Cette rémunération s’accompagne d’un potentiel d’appréciation du capital.
Les inconvénients des REITs en bourse
La volatilité boursière expose les REITs aux fluctuations des marchés actions, parfois déconnectées des fondamentaux immobiliers. L’analyse des performances sur la période 2015-2024 illustre cette volatilité, avec des rendements oscillant entre -24,90% (2022) et +41,30% (2021).
| Année | FTSE Nareit All Equity REITs | S&P 500 | Écart (REITs – S&P 500) |
| 2015 | 2,80 % | 1,38 % | +1,42 pts |
| 2016 | 8,60 % | 11,96 % | -3,36 pts |
| 2017 | 8,70 % | 21,83 % | -13,13 pts |
| 2018 | – 4,00 % | – 4,38 % | +0,38 pts |
| 2019 | 28,70 % | 31,49 % | -2,79 pts |
| 2020 | – 5,10 % | 18,40 % | -23,50 pts |
| 2021 | 41,30 % | 28,71 % | +12,59 pts |
| 2022 | – 24,90 % | – 18,11 % | -6,79 pts |
| 2023 | 11,40 % | 26,29 % | -14,89 pts |
| 2024 | 4,90 % | 25,02 % | -20,12 pts |
| Moyenne | 7,24 % | 14,26 % | -7,02 pts |
Cette volatilité boursière peut être déconnectée de la valeur réelle du patrimoine immobilier détenu par les REIT. Ainsi, les cours peuvent chuter de 25% alors que la valeur des biens sous-jacents ne baisse que de quelques pourcents.
Au-delà de cette instabilité générale des marchés, les REIT présentent des risques spécifiques, tels que la sensibilité aux taux d’intérêt. En cas de hausse des taux, le coût de financement des acquisitions devient plus onéreux et les investissements alternatifs comme les obligations deviennent alors plus attractifs en comparaison des dividendes des REITS. À l’inverse, la baisse des taux stimule généralement la performance de cette classe d’actifs.
Pour les investisseurs français, le risque de change constitue un enjeu supplémentaire avec les REIT américains libellés en dollars. Les fluctuations euro-dollar peuvent amplifier ou réduire les performances selon l’évolution des parités. Une appréciation de l’euro face au dollar diminue mécaniquement la valeur des investissements, même si les REIT progressent en devise locale.
