


Entre les 8 semaines souvent mentionnées par les banques et les 13 mois prévus par la réglementation, le délai pour contester un prélèvement semble flou. De nombreux clients renoncent par peur d’être hors délai, alors qu’ils disposent encore de marges de manœuvre bien réelles.
Les textes européens, le droit français, les pratiques des établissements et les règles en cas de fraude ne visent pas les mêmes situations. En regardant de près ces différents cadres, on comprend pourquoi les réponses varient autant… et comment utiliser chaque délai à son avantage.
| Situation | Délai applicable | Qui est concerné ? | Pourquoi ce délai ? |
|---|---|---|---|
| Prélèvement autorisé mais contesté | 8 semaines | Tous les titulaires d’un compte SEPA | Correspond au droit de demander le remboursement d’un prélèvement légitime mais indésirable. |
| Prélèvement non autorisé | 13 mois | Consommateurs et entreprises | Protection renforcée en cas de fraude ou absence de mandat SEPA. |
| Opposition à un prélèvement avant débit | Immédiatement | Toute personne souhaitant bloquer un prélèvement à venir | Permet de stopper un paiement avant qu’il n’apparaisse sur le compte. |
| Blocage d’un créancier | Sans limite dans le temps | Utilisateurs se protégeant d’un organisme | Évite tout nouveau prélèvement d’un créancier donné. |
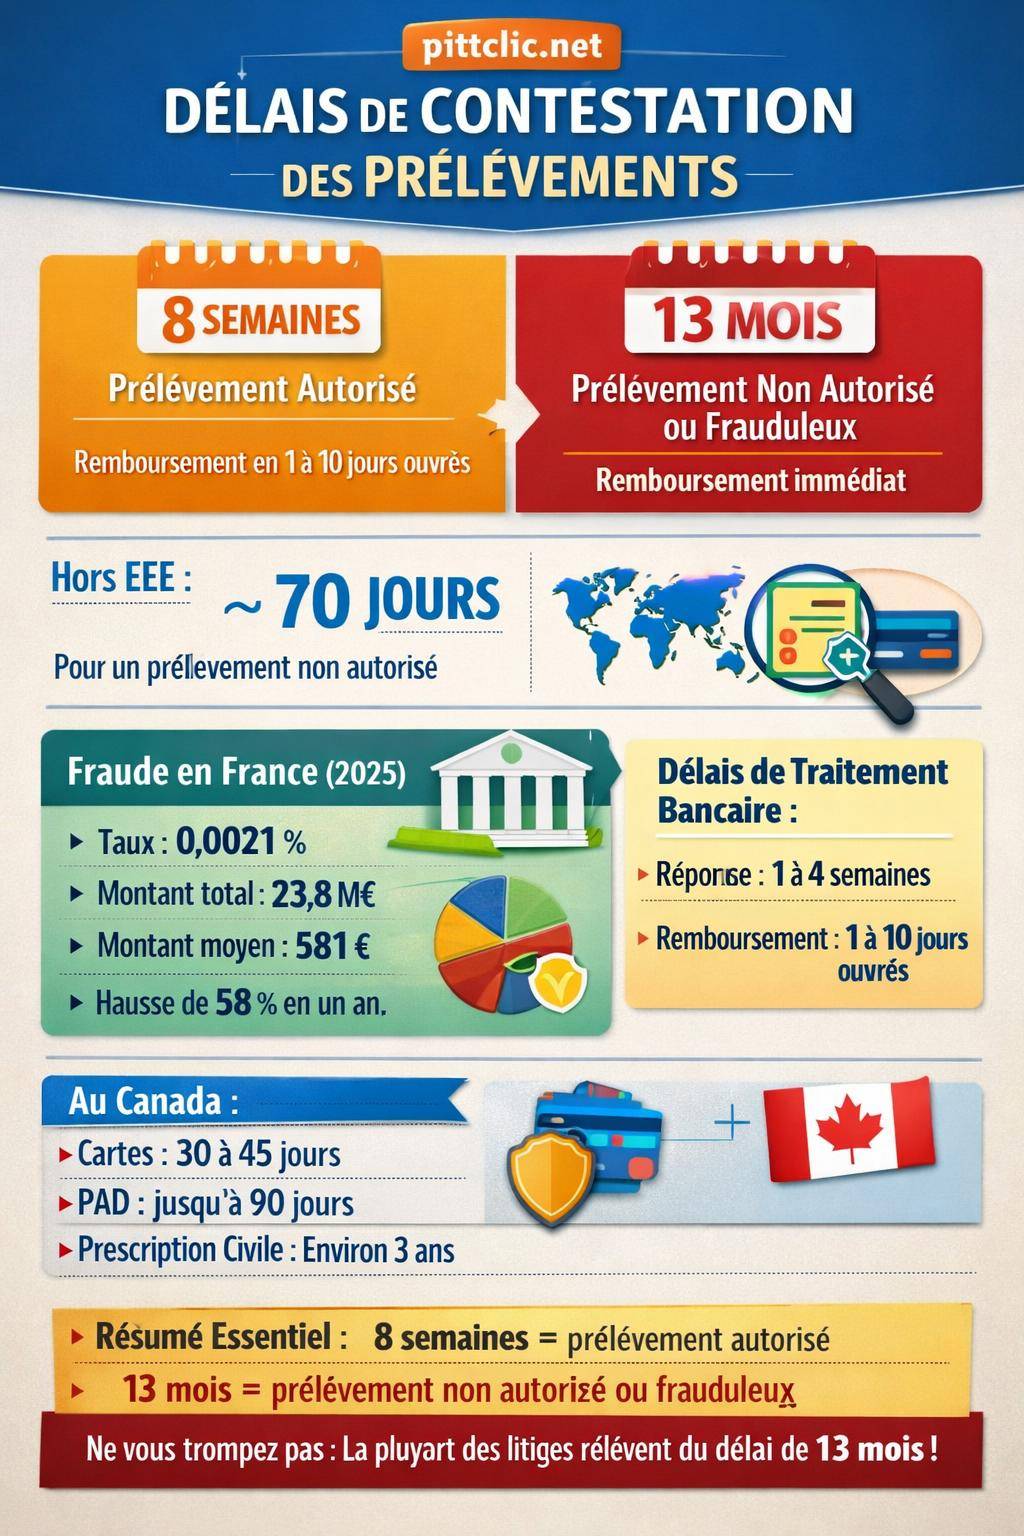
Délai pour contester un prélèvement : 8 semaines ou 13 mois ?
Le débat vient d’une confusion entre plusieurs régimes juridiques. En France, les prélèvements SEPA obéissent à des délais distincts selon deux critères : l’existence ou non d’une autorisation de prélèvement (mandat SEPA) et le caractère frauduleux ou non de l’opération.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsLes délais de référence pour un consommateur résident en France sont les suivants :
- Prélèvement autorisé (mandat signé, opération conforme au mandat) : contestation pour remboursement possible pendant 8 semaines après le débit.
- Prélèvement non autorisé (aucun mandat, mandat expiré, mandat révoqué, erreur manifeste) : droit au remboursement jusqu’à 13 mois après le débit pour les opérations dans l’Espace économique européen (EEE).
- Prélèvement non autorisé hors EEE : délai ramené à environ 70 jours selon les conventions.
Les banques communiquent souvent uniquement le délai de 8 semaines, qui concerne les prélèvements SEPA autorisés. Le délai de 13 mois vise les opérations non autorisées ou mal exécutées, incluant de nombreuses situations de litige ou de fraude.
« Le client dispose d’un délai de 13 mois pour signaler à sa banque une opération de paiement non autorisée ou mal exécutée » – Extrait synthétique des règles issues de la directive européenne sur les services de paiement (DSP2) transposées en droit français.
Pour clarifier, il faut distinguer précisément les types de prélèvements, la notion d’autorisation et la présence éventuelle de fraude ou de négligence.

Comprendre la différence entre 8 semaines et 13 mois
Prélèvement autorisé : le délai de 8 semaines expliqué
Un prélèvement est considéré comme autorisé lorsque :
- Un mandat SEPA a été signé avec le créancier (fournisseur d’énergie, opérateur télécom, assurance, etc.).
- Le mandat est toujours valide (ni révoqué, ni arrivé à expiration).
- Le montant et la fréquence de prélèvement respectent le contrat.
Dans ce cas, tu peux demander à ta banque le remboursement d’un prélèvement autorisé sans avoir à justifier une erreur technique ou une fraude, dans un délai de 8 semaines à compter de la date de débit. Ce mécanisme correspond au droit au « remboursement inconditionnel » prévu pour les prélèvements SEPA, sous conditions.
Ce délai s’applique par exemple si :
- Le montant, bien que conforme au contrat, est plus élevé que prévu dans ton budget.
- Tu contestes un changement tarifaire que tu estimes insuffisamment expliqué.
- Tu réalises finalement que tu ne souhaites plus ce service et que tu veux récupérer le dernier prélèvement, même si le mandat existe.
La banque n’a pas, en principe, à examiner le fond du litige commercial : elle procède au remboursement, puis se retourne vers le créancier si besoin. Tu restes cependant engagé contractuellement vis‑à‑vis du créancier, qui pourra réclamer les sommes par d’autres voies.
En pratique, les données récentes indiquent :
- Délai théorique de remboursement annoncé : environ 10 jours ouvrables après réception de la demande.
- Délai observé en 2025‑2026 : généralement entre 1 et 10 jours ouvrés pour un remboursement simple, hors litige complexe.
Prélèvement non autorisé : le délai de 13 mois détaillé
Le délai de 13 mois répond à une logique différente. Il s’applique aux opérations de paiement non autorisées ou mal exécutées, notamment lorsque :
- Tu n’as jamais signé de mandat SEPA.
- Le mandat a été révoqué avant la date du débit.
- Le prélèvement intervient après la fin d’un contrat résilié en bonne et due forme.
- Les coordonnées bancaires ont été utilisées à ton insu.
La directive européenne DSP2 et le Code monétaire et financier imposent alors à la banque de te rembourser sans tarder, sauf s’il existe une preuve de négligence grave ou de fraude de ta part. Le délai maximal pour signaler une telle opération est fixé à 13 mois à partir de la date de débit pour les opérations en zone EEE.
« En cas d’opération de paiement non autorisée, le prestataire de services de paiement du payeur rembourse immédiatement au payeur le montant de l’opération non autorisée » – Synthèse des règles de la DSP2 transposées dans le Code monétaire et financier.
Cette règle couvre un large champ de situations :
- Prélèvements frauduleux après vol de données bancaires.
- Mandat jamais signé mais utilisé par erreur ou abus.
- Erreur d’IBAN entraînant un prélèvement sur le mauvais compte.
La banque peut refuser le remboursement si elle démontre :
- Une négligence grave (par exemple communication volontaire du code confidentiel de carte ou accès volontaire donné au compte en ligne sans contrôle).
- Une fraude du titulaire (fausse déclaration, montage volontaire pour obtenir un remboursement indu).
La charge de la preuve repose sur la banque : elle doit établir les éléments justifiant un refus, pas l’inverse.

Pourquoi certaines banques ne parlent que de 8 semaines
De nombreuses documentations commerciales se concentrent sur le délai de 8 semaines, plus simple à expliquer et plus facilement gérable dans les processus internes. Cela crée une impression trompeuse de délai unique.
En réalité, les conditions générales de compte reprennent presque toujours la règle des 13 mois pour les opérations non autorisées ou mal exécutées. La difficulté tient à la qualification de l’opération : la banque peut tenter de considérer un prélèvement comme autorisé alors que tu estimes l’inverse.
Tableau récapitulatif des délais de contestation des prélèvements SEPA
Pour y voir clair, voici un tableau comparatif synthétique des délais selon la situation.
| Type de prélèvement | Situation | Délai de contestation | Zone géographique | Règle applicable |
|---|---|---|---|---|
| SEPA autorisé | Mandat valide, opération conforme | 8 semaines après le débit | EEE | Droit au remboursement inconditionnel |
| SEPA non autorisé | Pas de mandat ou mandat révoqué | 13 mois après le débit | EEE | Opération non autorisée / mal exécutée |
| Prélèvement non autorisé hors EEE | Utilisation hors SEPA, conventions spécifiques | En pratique ~70 jours | Hors EEE | Conventions de compte et droit local |
| Prélèvement frauduleux | Opération non autorisée avec usage abusif des données | Jusqu’à 13 mois, signalement sans tarder | EEE | Protection contre la fraude, DSP2 |
Ces délais juridiques s’articulent avec des pratiques internes : temps de traitement, vérifications, échanges avec le créancier, voire médiation.

Prélèvements frauduleux : délais et statistiques récentes
Délais maximaux de contestation en cas de fraude
En droit français, les opérations frauduleuses sur compte de paiement ou carte bancaire sont soumises à un délai maximal de 13 mois. Le client doit les signaler à sa banque sans tarder après découverte. Ce critère temporel joue souvent un rôle clé dans l’analyse de la banque.
En cas de fraude sur prélèvement, la banque a l’obligation de :
- Rembourser rapidement le montant contesté, sauf si elle prouve une négligence grave ou une fraude du client.
- Réexaminer la sécurité du compte (blocage, renouvellement de moyens de paiement, sécurisation de l’accès en ligne).
Pour refuser le remboursement, l’établissement doit démontrer l’une des conditions suivantes :
- Accès aux identifiants transmis de manière manifeste et non prudente (partage de codes, absence totale de précaution).
- Participation active du titulaire à la fraude.
« La banque ne peut opposer au client sa propre négligence qu’en rapportant une preuve concrète de comportement gravement imprudent » – Position de principe souvent retenue par la médiation bancaire en France.
Les chiffres de la fraude aux prélèvements en France
Les statistiques récentes éclairent le phénomène :
- Taux de fraude sur les prélèvements en France au premier semestre 2025 : environ 0,0021 % du volume des opérations.
- Valeur totale de la fraude sur cette période : environ 23,8 millions d’euros.
- Montant moyen d’une fraude : autour de 581 €.
- Évolution du volume de fraudes : +5 % sur un an.
- Évolution en valeur : +58 % par rapport au 1er semestre 2024.
Les volumes restent limités en proportion du nombre de prélèvements, mais les montants unitaires progressent. Les fraudeurs ciblent davantage des montants significatifs, sur des périodes répétées, pour exploiter le manque de suivi des relevés de compte.
Comment contester un prélèvement : méthode pas à pas
Étape 1 : analyser la nature du prélèvement
Avant de lancer une procédure formelle, la première étape consiste à identifier précisément le type d’opération. Les éléments à vérifier sont :
- Nom du créancier indiqué sur le relevé.
- Référence du mandat SEPA (RUM) éventuellement affichée.
- Date de début de la relation contractuelle (abonnement, contrat de service, prêt, assurance).
- Éventuelle résiliation déjà envoyée.
Pose-toi trois questions simples, qui orientent toute la suite :
- Un mandat a-t-il réellement été signé ?
- Le contrat est-il encore en cours ou déjà résilié ?
- Reconnais-tu l’opération ou l’estimes-tu frauduleuse/inconnue ?
Les réponses permettent de classer le prélèvement dans l’une des catégories : autorisé, non autorisé, ou potentiellement frauduleux.
Étape 2 : contacter le créancier avant la banque
Les règles évoquées prévoient, dans de nombreux cas, une tentative de règlement direct avec le commerçant ou le prestataire avant l’escalade auprès de la banque. Cette étape est particulièrement utile lorsque :
- Tu connais le créancier, mais contestes le montant.
- Une résiliation a été envoyée, mais le prélèvement continue.
- Une erreur de facturation est évidente.
Les documents à rassembler à ce stade :
- Relevé de compte mentionnant le prélèvement.
- Contrat ou conditions générales du service concerné.
- Preuve de résiliation ou de non-renouvellement (courrier recommandé, e‑mail, accusé de réception).
- Échanges antérieurs avec le service client.
Une résolution amiable évite parfois un blocage de prélèvement et limite les tensions ultérieures avec le créancier.
Étape 3 : formaliser la contestation auprès de la banque
Si le contact avec le créancier reste infructueux ou si tu es face à une fraude manifeste, l’étape suivante consiste à adresser une contestation écrite à la banque. Pour maximiser les chances d’aboutir, le courrier ou message doit contenir :
- La référence précise de l’opération (date, montant, libellé).
- La qualification que tu demandes : prélèvement autorisé contesté, ou prélèvement non autorisé/frauduleux.
- Un rappel du délai applicable (8 semaines ou 13 mois) avec mention de la DSP2 et de l’obligation de remboursement en cas d’opération non autorisée.
- Les pièces jointes : relevé de compte, preuves de résiliation ou de non‑souscription, échanges avec le créancier, dépôt de plainte en cas de fraude avérée.
Pour une meilleure traçabilité, l’envoi par courrier recommandé avec accusé de réception ou via la messagerie sécurisée de l’espace client constitue souvent la solution la plus appropriée.
Étape 4 : suivre le traitement et les délais de remboursement
Une fois la contestation déposée, la banque doit la traiter dans des délais raisonnables. Les données observées récemment indiquent :
- Traitement des demandes : généralement entre 1 et 4 semaines, selon la complexité et les vérifications nécessaires.
- Remboursement : en pratique entre 1 et 10 jours ouvrés après acceptation de la demande.
En cas de désaccord ou d’absence de réponse, plusieurs leviers existent :
- Réclamation écrite auprès du service réclamations de la banque.
- Recours au médiateur bancaire compétent, qui doit répondre dans un délai maximal de 90 jours après la recevabilité du dossier.
La médiation intervient en dernier ressort, après épuisement de la procédure interne de réclamation.
Opposition, contestation et remboursement : ne pas tout confondre
Faire opposition à un prélèvement à venir
L’opposition consiste à empêcher un prélèvement déjà annoncé de se présenter ou de passer à nouveau. Ce geste permet de bloquer un créancier en amont, surtout lorsque tu as déjà contesté un prélèvement et que le litige ne se règle pas.
Pour comprendre les subtilités de l’opposition et les conditions à respecter, y compris les risques de blocage abusif, un guide détaillé est disponible : opposition à un prélèvement : guide pratique.
BanqueWero virement instantané : comment ça marche et comment l’utiliserEn parallèle de l’opposition, le remboursement des sommes déjà prélevées suit les délais de 8 semaines ou 13 mois, selon la qualification de l’opération.
Contestation d’un prélèvement déjà débité
La contestation vise un prélèvement déjà passé. L’objectif est d’obtenir :
- Un remboursement par la banque, lorsque le cadre légal le prévoit.
- Ou un remboursement direct par le créancier, dans le cadre d’un arrangement commercial ou contractuel.
En pratique, deux temps forts se dessinent :
- Dépôt de la contestation dans les délais réglementaires.
- Décision de la banque, qui peut : accepter, refuser, ou proposer un remboursement partiel ou conditionné.
En cas de refus, il devient utile de vérifier si la banque a correctement interprété les délais. Un refus sous prétexte que le délai de 8 semaines est dépassé, alors que l’opération est non autorisée, doit être réexaminé sous l’angle du délai de 13 mois.
Remboursement spécifique en cas de fraude
Lorsqu’une fraude est caractérisée (phishing, usurpation d’identité, vol de données), le remboursement suit un régime renforcé. La banque doit restituer les fonds, parfois avec reconstitution des intérêts ou frais induits, sauf à établir la responsabilité du client.
Pour une vue plus précise des démarches et des délais d’indemnisation en cas de fraude, y compris sur d’autres moyens de paiement, tu peux consulter la ressource dédiée : remboursement d’un prélèvement frauduleux.
Délais de contestation : focus sur les cartes et les opérations au Canada
Délais de contestation sur cartes de crédit au Canada
Pour les cartes de crédit au Canada, les délais varient selon les institutions et les types d’opérations. Les pratiques courantes reposent sur un délai court après la réception du relevé de carte :
- OBS (exemple type) : contestation entre 30 et 45 jours après la date du relevé.
- TD Canada Trust : délai de 30 jours après la date de l’opération ou du relevé.
- Desjardins : contact recommandé avec le commerçant dans les 15 jours suivant l’opération contestée.
Cette logique rejoint celle évoquée plus haut : tentative préalable avec le commerçant, puis, en cas d’échec, contestation formelle via une procédure de « chargeback » ou de différend de paiement.
Délais de contestation sur cartes de débit au Canada
Pour les cartes de débit, les délais restent également encadrés :
- TD Canada Trust : environ 30 jours pour signaler une opération contestée.
- CIBC : jusqu’à 10 jours ouvrables en cas de fraude pour enclencher un recours rapide.
Les banquiers canadiens insistent sur une réactivité élevée. Plus l’opposition intervient vite, plus le remboursement devient probable, surtout en cas de fraude ou de retrait suspect.
Prélèvements automatiques au Canada : délais spécifiques
Les prélèvements automatiques (PAD – Pre-Authorized Debits) au Canada fonctionnent avec des règles de délai propres :
- Signalement d’un prélèvement incorrect : jusqu’à 90 jours civils après le retrait pour demander une correction.
- Prescription du remboursement : autour de 3 ans pour engager certaines démarches en recouvrement ou en litige civil.
- Banque Nationale : délai de 1 à 3 jours ouvrables pour arrêter un prélèvement automatique à venir, selon la proximité de la date de débit.
Les enquêtes bancaires au Canada s’étalent généralement sur une période pouvant atteindre 30 jours ouvrables, temps nécessaire à l’analyse de l’opération contestée, à l’échange avec le commerçant et à la décision finale.
« Le client doit collaborer à l’enquête en fournissant sans délai les documents et explications nécessaires à l’examen de la transaction contestée » – Extrait type des conditions d’utilisation de cartes et prélèvements au Canada.
Documents à fournir et bonnes pratiques pour un dossier solide
Liste des pièces souvent demandées
Les banques et prestataires de paiement exigent un ensemble de documents pour instruire une contestation. Les pièces fréquemment requises incluent :
- Relevé de compte ou de carte mentionnant le prélèvement ou l’opération contestée.
- Reçu ou facture liée à l’opération, si elle existe.
- Contrat de service ou conditions générales signées.
- Correspondances avec le commerçant ou le créancier (e‑mails, lettres, réponses reçues).
- Preuves de fraude : dépôt de plainte, captures d’écran de phishing, témoignages, échanges suspects.
Une contestation étayée par des preuves claires limite les allers-retours avec la banque et réduit le risque de refus.
Exigences communes des établissements financiers
Au-delà des spécificités nationales, plusieurs exigences communes se retrouvent :
- Respect d’un délai initial de contestation, souvent compris entre 30 et 90 jours pour de nombreuses opérations hors SEPA.
- Effort réel de contact préalable avec le commerçant, surtout pour les litiges commerciaux classiques.
- Collaboration active pendant l’enquête interne : réponse rapide aux demandes de pièces, explications circonstanciées.
Plus le dossier est complet, plus la banque peut trancher rapidement sur la qualification de l’opération (autorisée, non autorisée, frauduleuse) et sur le délai effectivement applicable.
Que faire en cas de retard ou de silence de la banque ?
Si la banque tarde à répondre ou laisse le dossier sans suite, plusieurs leviers restent disponibles :
- Relance écrite en rappelant la date de contestation et le délai légal de réponse raisonnable.
- Saisine du service réclamations de l’établissement si le canal habituel n’aboutit pas.
- Recours au médiateur bancaire après l’échec de la procédure interne. Le médiateur dispose d’un délai maximal de 90 jours pour se prononcer une fois la demande jugée recevable.
Dans la démarche de contestation, la dimension temporelle joue sur deux axes : le respect de ton délai de saisine (8 semaines, 13 mois, 30 jours…) et le contrôle des délais de réponse et de traitement de la banque.
Pour aller plus loin sur les aspects de délai, notamment le calcul précis des 8 semaines ou des 13 mois selon la date de débit, tu peux consulter : délai d’opposition et contestation d’un prélèvement. Ce contenu approfondit les nuances de calcul de date et les cas limites.
