

Bloquer un prélèvement sur l’application Société Générale rassure en cas de litige, d’erreur de facture ou de service résilié qui continue d’être facturé. L’opération se fait en quelques gestes depuis votre smartphone, à condition de bien distinguer opposition, contestation et simple blocage ciblé.
Entre les délais à respecter, les risques en cas de blocage abusif et les recours possibles si la banque refuse un remboursement, chaque étape mérite une méthode claire. Le tutoriel qui suit déroule le parcours complet dans l’appli et détaille toutes les règles à connaître pour agir au bon moment.
| Étape | Action |
| 1️⃣ Accéder à l’application | Ouvrir l’appli Société Générale et se connecter. |
| 2️⃣ Trouver les prélèvements | Aller dans « Comptes », puis consulter la liste des mandats SEPA. |
| 3️⃣ Choisir le prélèvement | Sélectionner le créancier concerné. |
| 4️⃣ Bloquer le mandat | Utiliser l’option « Bloquer » pour empêcher les futurs prélèvements. |
| 5️⃣ Vérifier | Confirmer l’opération et vérifier que le statut du mandat est bien mis à jour. |
Bloquer un prélèvement Société Générale depuis l’appli mobile : principes de base
Bloquer un prélèvement sur l’application Société Générale revient à ordonner à la banque de ne plus exécuter un débit pour un créancier précis ou pour une opération donnée. Cette action s’inscrit dans le cadre du mandat SEPA et des règles de paiement européennes.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsLa Société Générale doit respecter vos ordres d’opposition, dans les délais prévus. En parallèle, la banque reste tenue de rembourser les opérations non autorisées ou exécutées à tort, avec des échéances bien encadrées par la réglementation.
Pour utiliser efficacement l’appli mobile, il convient de comprendre trois notions clés :
- Blocage préventif d’un prélèvement à venir.
- Contestation d’un prélèvement déjà débité.
- Paramétrage avancé (liste noire, liste blanche, plafonds, fréquence).

Accéder à la gestion des prélèvements dans l’application Société Générale
La navigation peut évoluer légèrement selon les mises à jour de l’appli, mais la logique générale reste similaire. L’objectif consiste à rejoindre la zone « prélèvements » ou « mandats SEPA » de votre compte.
Étape 1 : se connecter à l’application
Ouvrez l’application Société Générale sur votre smartphone, puis identifiez-vous avec votre code client et votre mot de passe, ou via votre solution d’authentification (Face ID, empreinte digitale, code sécurisé). La connexion sécurisée déclenche la synchronisation de vos opérations récentes, dont les derniers prélèvements.
Depuis l’écran d’accueil, sélectionnez le compte courant concerné par le prélèvement à bloquer. Cette sélection conditionne la liste des mandats SEPA affichés et les options d’opposition disponibles.
Étape 2 : rejoindre la rubrique « Prélèvements » ou « Mandats SEPA »
Dans la vue détaillée de votre compte, un menu ou un onglet permet d’accéder à la gestion des prélèvements automatiques. Selon les versions de l’application, les intitulés les plus fréquents sont :
- « Prélèvements »
- « Mandats SEPA »
- « Opérations récurrentes » ou « Paiements automatiques »
En entrant dans cette section, l’appli liste les mandats actifs, les émetteurs enregistrés et parfois l’historique des prélèvements récents. C’est à partir de là que se gèrent blocage, opposition et limitations.

Identifier le prélèvement à bloquer sur votre compte
La réussite du blocage repose sur une identification précise du créancier et du mandat SEPA. Un mauvais choix peut empêcher le paiement d’un autre service ou laisser passer un débit non souhaité.
Lire les informations d’un prélèvement SEPA
En ouvrant le détail d’un prélèvement, plusieurs éléments apparaissent généralement :
- Nom du créancier (fournisseur internet, assurance, opérateur mobile, bailleur, etc.).
- Référence unique du mandat (RUM).
- Montant prélevé et date d’échéance.
- Type de prélèvement (ponctuel ou récurrent).
La Référence Unique de Mandat donne l’empreinte officielle de l’autorisation que vous avez signée (sur papier ou en ligne). Elle sert à relier chaque débit à un accord spécifique entre vous et le créancier.

Prélèvement autorisé ou non autorisé : faire la distinction
Avant de bloquer un prélèvement, la réglementation impose de distinguer deux cas :
- Prélèvement autorisé : mandat SEPA signé, consentement donné, mais montant ou fréquence contesté (abonnement résilié, montant erroné, service non conforme).
- Prélèvement non autorisé : aucun mandat signé, mandat frauduleux ou débit initié sans votre consentement valable.
Ce diagnostic influence vos délais de contestation et le comportement attendu de la banque pour le remboursement. Il conditionne aussi la stratégie : blocage immédiat des prochains débits, demande de remboursement des débits passés, voire dépôt de plainte en cas de fraude manifeste.
« On parle de prélèvement non autorisé dès lors que le titulaire du compte n’a jamais donné de consentement valable au débit, ou que ce consentement résulte d’un mandat frauduleux. Dans ce cas, la banque doit restaurer le compte dans l’état où il se serait trouvé si l’opération n’avait pas eu lieu. »
Bloquer un prélèvement Société Générale avant son échéance
Le blocage préventif agit sur un prélèvement futur. L’opération doit intervenir dans un délai précis pour être prise en compte avant la date d’échéance.
Délai pour faire opposition avant le débit
La réglementation prévoit un délai jusque très proche de l’échéance :
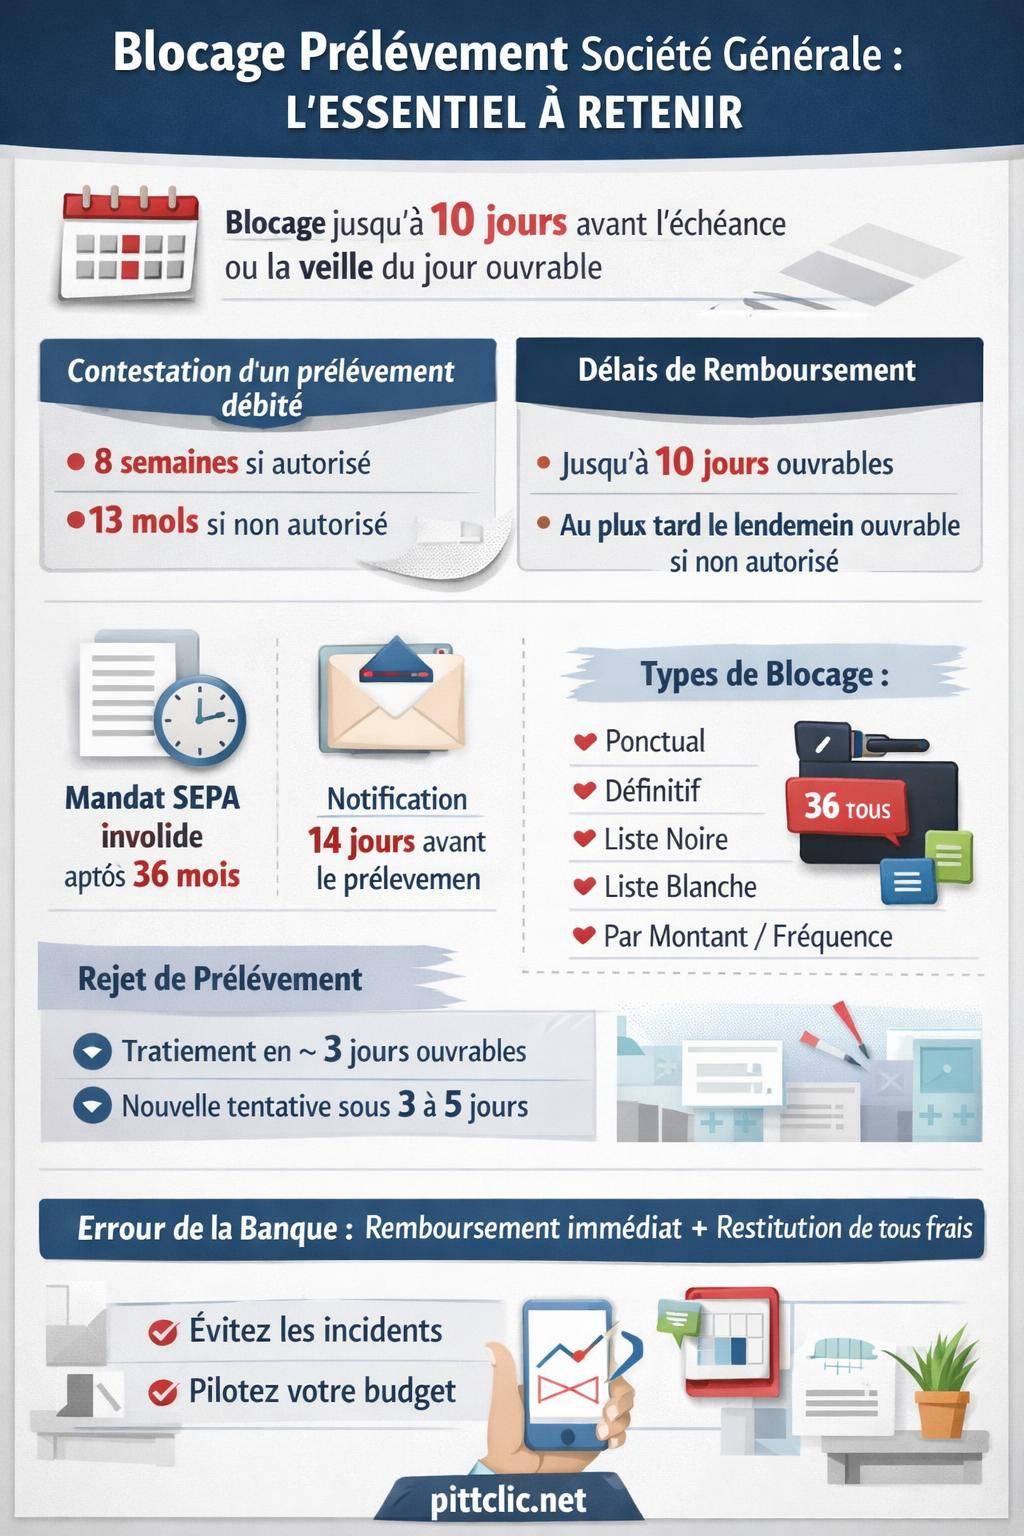
- Vous pouvez bloquer un prélèvement jusqu’à 10 jours avant la date prévue.
- Au plus tard, l’opposition doit parvenir à la banque la veille de l’échéance, avant la fin du jour ouvrable.
Au-delà de ces limites, la banque ne garantit plus l’exécution du blocage pour l’échéance en cours. L’opposition pourra toutefois s’appliquer aux échéances suivantes, selon la configuration choisie.
Étapes de blocage dans l’appli mobile
Une fois dans la rubrique « Prélèvements » ou « Mandats SEPA », la logique reste souvent la suivante :
- Choisissez le mandat ou le créancier à bloquer.
- Sélectionnez une option du type « Bloquer ce prélèvement », « Mettre en opposition » ou « Refuser ce créancier ».
- Confirmez l’opération via votre moyen de sécurité (validation forte, code, SMS sécurisé).
Le blocage peut viser uniquement l’échéance à venir ou s’étendre à tous les prélèvements futurs de ce créancier. L’appli indique en général la portée exacte de votre opposition.
Contester un prélèvement Société Générale déjà débité
Lorsque le prélèvement a déjà été débité, l’appli Société Générale permet de contester l’opération directement depuis le détail du mouvement. Le traitement, les délais et le remboursement dépendent de la nature du prélèvement.
Délais de contestation après le débit
Deux grands cas se présentent :
- Prélèvement autorisé contesté : vous disposez de 8 semaines à partir de la date de débit pour demander le remboursement, sans obligation de justifier votre demande auprès de la banque. Le litige commercial avec le créancier reste toutefois à clarifier directement avec lui.
- Prélèvement non autorisé : vous bénéficiez d’un délai de 13 mois à compter du débit pour signaler l’opération irrégulière. Pour un créancier situé hors UE/EEE, ce délai passe à 70 jours, avec une prolongation possible jusqu’à 120 jours si un contrat le prévoit.
Si la banque n’a pas fourni les informations requises sur l’opération (par exemple absence de relevé ouvrant le détail du prélèvement), ces délais ne s’appliquent pas. Vous gardez alors la possibilité de contester au-delà, en invoquant le défaut d’information.
Demander le remboursement dans l’application
Dans l’historique des opérations de votre compte, appuyez sur le prélèvement concerné. L’appli affiche généralement une option du type « Contester cette opération » ou « Demander un remboursement » pour les prélèvements SEPA.
La procédure se déroule en plusieurs actions :
- Sélection de la contestation : autorisé contesté ou non autorisé (selon les choix proposés).
- Validation électronique de la demande.
- Réception d’une confirmation (notification, mail, message dans la messagerie sécurisée).
En cas de refus ou d’incompréhension, la messagerie de l’appli ou un rendez-vous en agence permet d’exposer le contexte (résiliation, fraude, double débit, erreur de montant).
« Lorsque le client nie avoir autorisé une opération de prélèvement, la banque doit rembourser immédiatement le montant de l’opération contestée et rétablir le compte dans l’état où il se serait trouvé si le débit n’avait pas eu lieu, sauf en cas de suspicion de fraude du titulaire. »
Délais de remboursement par la banque
Les règles de temps de traitement diffèrent selon la nature du prélèvement :
- Prélèvement autorisé contesté : la banque dispose de 10 jours ouvrables maximum après votre demande pour procéder au remboursement.
- Prélèvement non autorisé : la banque doit rembourser au plus tard à la fin du premier jour ouvrable suivant la demande de contestation, sauf si une fraude du titulaire du compte est suspectée.
Les frais annexes engendrés par un prélèvement non autorisé ou passé en dépit d’une opposition valide (agios, commissions, frais d’incident) doivent également être remboursés. La restauration de la situation antérieure inclut ces éléments.
Blocage ponctuel, blocage définitif, liste noire et liste blanche
L’application Société Générale ne se limite pas à un simple bouton d’opposition. Plusieurs types de blocages et de filtres autorisent une gestion fine des débits, adaptée à votre profil de paiements.
Blocage d’un prélèvement précis
Le blocage ponctuel consiste à refuser une échéance particulière, tout en laissant le mandat actif pour les prélèvements suivants. Cette solution convient, par exemple, en cas de facturation isolée discutable ou de correction en cours avec le créancier.
Dans l’appli, cette action correspond souvent à un refus de l’opération planifiée sur une date donnée, sans résiliation générale du mandat SEPA. Vous gardez la marge de manœuvre pour ajuster la situation avec votre fournisseur, sans remettre en cause la relation de long terme.
Blocage définitif d’un créancier
Le blocage définitif interdit tous les prélèvements futurs émis par un créancier identifié. La durée n’est pas imposée par la loi : l’opposition reste active jusqu’à sa levée par le titulaire du compte, sans échéance automatique.
BanqueWero virement instantané : comment ça marche et comment l’utiliserCette approche s’avère utile en cas de conflit durable avec un prestataire, de résiliation confirmée, ou lorsqu’un créancier présente un risque ou un comportement jugé abusif.
Listes noires, listes blanches et limitations avancées
En complément du blocage, la réglementation autorise plusieurs types de restrictions sur les prélèvements :
- Liste noire : regroupe les émetteurs pour lesquels aucun prélèvement ne doit être autorisé.
- Liste blanche : limite les prélèvements aux seuls créanciers autorisés, tous les autres sont refusés par défaut.
- Limitations par montant ou fréquence : plafonnement du montant de chaque prélèvement, limitation du nombre de débits sur une période donnée.
Certaines de ces fonctionnalités sont directement accessibles dans l’appli, d’autres nécessitent un paramétrage via votre conseiller ou l’espace client web. Cette granularité permet de cadrer vos autorisations de paiement, notamment si vous gérez un budget serré ou plusieurs abonnements sensibles.
Effets d’un rejet de prélèvement et tentative de représentation
Un blocage ou une opposition conduit souvent à un rejet de prélèvement. Le créancier ne reçoit pas son paiement, et la banque enregistre l’incident sur le compte.
Calendrier d’un rejet pour solde insuffisant ou opposition
En pratique, un prélèvement non honoré (solde insuffisant, blocage, dépassement des conditions définies) fait l’objet d’un rejet environ 3 jours ouvrables après la date prévue du débit. Ce délai dépend des circuits de compensation interbancaire.
Après ce rejet, certains créanciers représentent le prélèvement :
- Une seconde tentative intervient souvent entre 3 et 5 jours après le premier échec.
- Selon la configuration de l’appli et votre décision, l’opposition peut bloquer aussi cette nouvelle tentative.
Une surveillance régulière de vos notifications bancaires et de vos e-mails évite de laisser passer ces secondes tentatives sans réaction, surtout lorsque le service concerné vous est utile au quotidien.
Impact sur votre relation avec le créancier
Un blocage répété peut avoir des conséquences contractuelles, même si la banque exécute correctement vos ordres :
- Suspension du service : coupure de ligne téléphonique, interruption d’accès internet, suspension d’assurance ou de prestations diverses.
- Pénalités de retard ou frais de recouvrement, prévus dans les conditions générales de vente.
- Dégradation de la relation commerciale : menace de résiliation, inscription en incident chez certains prestataires.
Le blocage bancaire sert donc de levier de protection, mais il ne remplace pas une gestion contractuelle avec le créancier. Un échange écrit ou un accord amiable clarifie souvent la situation et limite les conflits.
Mandat SEPA inactif, information préalable et validité juridique
Pour qu’un prélèvement soit exécuté, un mandat SEPA valide doit exister, assorti d’une information préalable sur chaque débit. L’application Société Générale reflète ces éléments à travers l’affichage des mandats et des opérations planifiées.
Durée de validité d’un mandat SEPA
Un mandat SEPA ne reste pas valable indéfiniment dans tous les cas. En l’absence totale de prélèvement pendant une période prolongée, l’autorisation devient caduque :
- Un mandat inactif pendant 36 mois est considéré comme invalide.
Au-delà de cette durée, un nouveau consentement doit être recueilli par le créancier pour relancer les prélèvements. Une reprise automatique sans nouveau mandat peut s’analyser comme un prélèvement non autorisé, avec les conséquences qui en découlent en matière de contestation.
Obligation d’information préalable du créancier
Avant chaque prélèvement, le créancier doit adresser une information préalable au débiteur :
- Facture ou avis d’échéance indiquant le montant et la date de débit.
- Envoi au moins 14 jours avant la date de prélèvement, sauf accord différent dans le contrat.
Si l’information préalable fait défaut ou ne respecte pas les délais convenus, le prélèvement risque d’être contesté pour non-respect des règles de notification. Cette absence d’information peut aussi influencer la manière dont la banque appréciera votre demande de remboursement, surtout si la contestation intervient tardivement.
« L’information préalable au débiteur constitue un élément du consentement au prélèvement. En cas d’absence de notification, la régularité du débit au regard des règles SEPA se trouve remise en cause, ce qui renforce la position du client dans sa demande de remboursement. »
Responsabilité de la Société Générale et voies de recours
La loi encadre strictement la responsabilité de la banque en matière de prélèvements SEPA, qu’ils soient autorisés, non autorisés ou exécutés en violation d’une opposition valide. L’application mobile agit comme interface, mais la responsabilité juridique reste celle de l’établissement.
Obligations de la banque en cas d’erreur
Lorsque la banque exécute un prélèvement qui n’aurait pas dû avoir lieu, soit parce qu’il était non autorisé, soit parce qu’une opposition régulière existait, elle doit :
- Rembourser immédiatement l’opération litigieuse.
- Rétablir le compte dans l’état où il se serait trouvé si le débit n’avait pas eu lieu (solde, frais, intérêts).
- Restituer tous les frais liés à cette erreur : agios, commissions, incidents de paiement liés au prélèvement en cause.
La banque ne peut s’exonérer de cette responsabilité qu’en cas de fraude imputable au titulaire du compte, ou lorsque la contestation s’écarte des délais prévus par les textes sans motif valable.
Médiation en cas de refus de remboursement
Si la Société Générale refuse un remboursement ou applique une interprétation que vous jugez inadaptée, plusieurs niveaux de recours existent :
- Réclamation via la messagerie sécurisée de l’appli ou par courrier.
- Escalade auprès du service réclamation de la banque, avec argumentation fondée sur les délais et la nature autorisée ou non autorisée du prélèvement.
- Saisine du Médiateur de la banque, instance indépendante chargée d’examiner les litiges clients/banque.
La médiation intervient en second recours, une fois les échanges directs avec la banque épuisés. Son avis oriente fréquemment la résolution du différend, même si la voie judiciaire reste toujours ouverte en dernier ressort.
Organiser et sécuriser son budget grâce au suivi dans l’appli
Au-delà du blocage pur et simple, l’application Société Générale devient un outil de pilotage du budget : repérage des abonnements dormants, prévention des découverts, anticipation des prélèvements sensibles.
Mettre en place une routine de vérification
Une fois par semaine, ou au minimum une fois par mois, un passage rapide dans la rubrique « Prélèvements » permet de :
- Repérer les nouveaux créanciers qui se présentent.
- Identifier les montants anormaux ou en hausse.
- Décider d’un blocage, d’une contestation ou d’une résiliation auprès du fournisseur.
Ces habitudes réduisent les risques de débit inattendu et renforcent la maîtrise de vos engagements financiers, notamment pour les services par abonnement.
Anticiper les prélèvements pour éviter les incidents
Le calendrier des prélèvements visibles sur l’appli sert aussi de base pour :
- Ajuster votre solde avant les grosses échéances (loyer, crédit, assurance).
- Négocier un changement de date de prélèvement avec certains créanciers.
- Réduire les incidents pour solde insuffisant, qui entraînent parfois rejets et frais.
En combinant blocage ciblé, listes de créanciers maîtrisées et suivi du calendrier des débits, l’utilisateur garde une vision claire des flux automatiques qui impactent son compte au quotidien.
Tableau récapitulatif : délais et comportements à adopter
Pour synthétiser les points clés, le tableau suivant reprend les principaux délais et réactions possibles selon la situation rencontrée.
| Situation | Délai d’action | Action conseillée dans l’appli | Remboursement par la banque |
|---|---|---|---|
| Blocage d’un prélèvement à venir | Jusqu’à 10 jours avant l’échéance, au plus tard la veille (fin de jour ouvrable) | Opposition ou blocage sur le mandat ou sur l’échéance planifiée | Sans objet, le débit n’a pas lieu |
| Prélèvement autorisé contesté (montant, résiliation…) | 8 semaines après la date de débit | Contestation du prélèvement déjà passé | Jusqu’à 10 jours ouvrables pour rembourser |
| Prélèvement non autorisé (fraude, mandat inexistant) | 13 mois (70 jours hors UE/EEE, extensible à 120 jours par contrat) | Déclaration de prélèvement non autorisé et demande de remboursement | Remboursement au plus tard fin du premier jour ouvrable suivant |
| Mandat SEPA inactif | Inactivité de 36 mois | Surveillance des nouveaux prélèvements relancés, blocage si reprise injustifiée | Possibilité de requalification en prélèvement non autorisé |
| Blocage de créancier (liste noire) | Sans limite de durée, levée manuelle | Paramétrage du blocage permanent pour le créancier | Prélèvements refusés, pas de débit à rembourser |
Blocage de prélèvement, gestion globale des finances et bien-être
Maîtriser les prélèvements automatiques allège la charge mentale liée aux finances. Un compte mieux cadré limite les surprises, sécurise la trésorerie et clarifie l’espace disponible pour l’épargne ou les projets personnels.
Pour certains, ce travail sur le budget s’accompagne d’une démarche plus globale sur la gestion du stress financier et la recherche d’un meilleur équilibre de vie. Dans cet esprit, quelques lecteurs s’intéressent aussi à des accessoires symboliques ou rituels autour de la confiance et de l’ancrage, comme le bracelet de lithothérapie et ses bienfaits, ou des modèles dédiés au bracelet lithothérapie femme et au bracelet lithothérapie homme.
