

Un prélèvement inconnu vient d’apparaître sur votre compte et vous voulez le bloquer sans attendre un rendez-vous en agence ? Les banques françaises proposent des outils en ligne efficaces, mais les démarches varient beaucoup d’un établissement à l’autre.
Entre opposition ponctuelle, blocage définitif d’un mandat, délais légaux de contestation et remboursement par la banque, la moindre erreur coûte cher. En suivant ce guide détaillé par banque, vous gardez la main sur vos prélèvements et vous limitez au maximum les risques de fraude.
| Banque | Méthode la plus rapide pour bloquer | Délai d’effet moyen | Infos pratiques / particularités |
|---|---|---|---|
| Banque en ligne (général) | Depuis l’espace client, rubrique Prélèvements | Immédiat ou < 24h | Souvent possibilité de bloquer un créancier ou un mandat précis. |
| Banque traditionnelle | Conseiller ou appli mobile | 24 à 48h | La plupart exigent une confirmation écrite pour une opposition permanente. |
| Banques mutualistes | RDV en agence recommandé | 1 à 3 jours ouvrés | Possibilité d’activer un blocage par type de prélèvement (assurance, énergie…). |
| Banques 100% mobiles | Blocage en 1 clic dans l’application | Quasi instantané | Affichage clair de l’historique et des créanciers actifs. |
Comprendre le fonctionnement d’un prélèvement SEPA avant de le bloquer
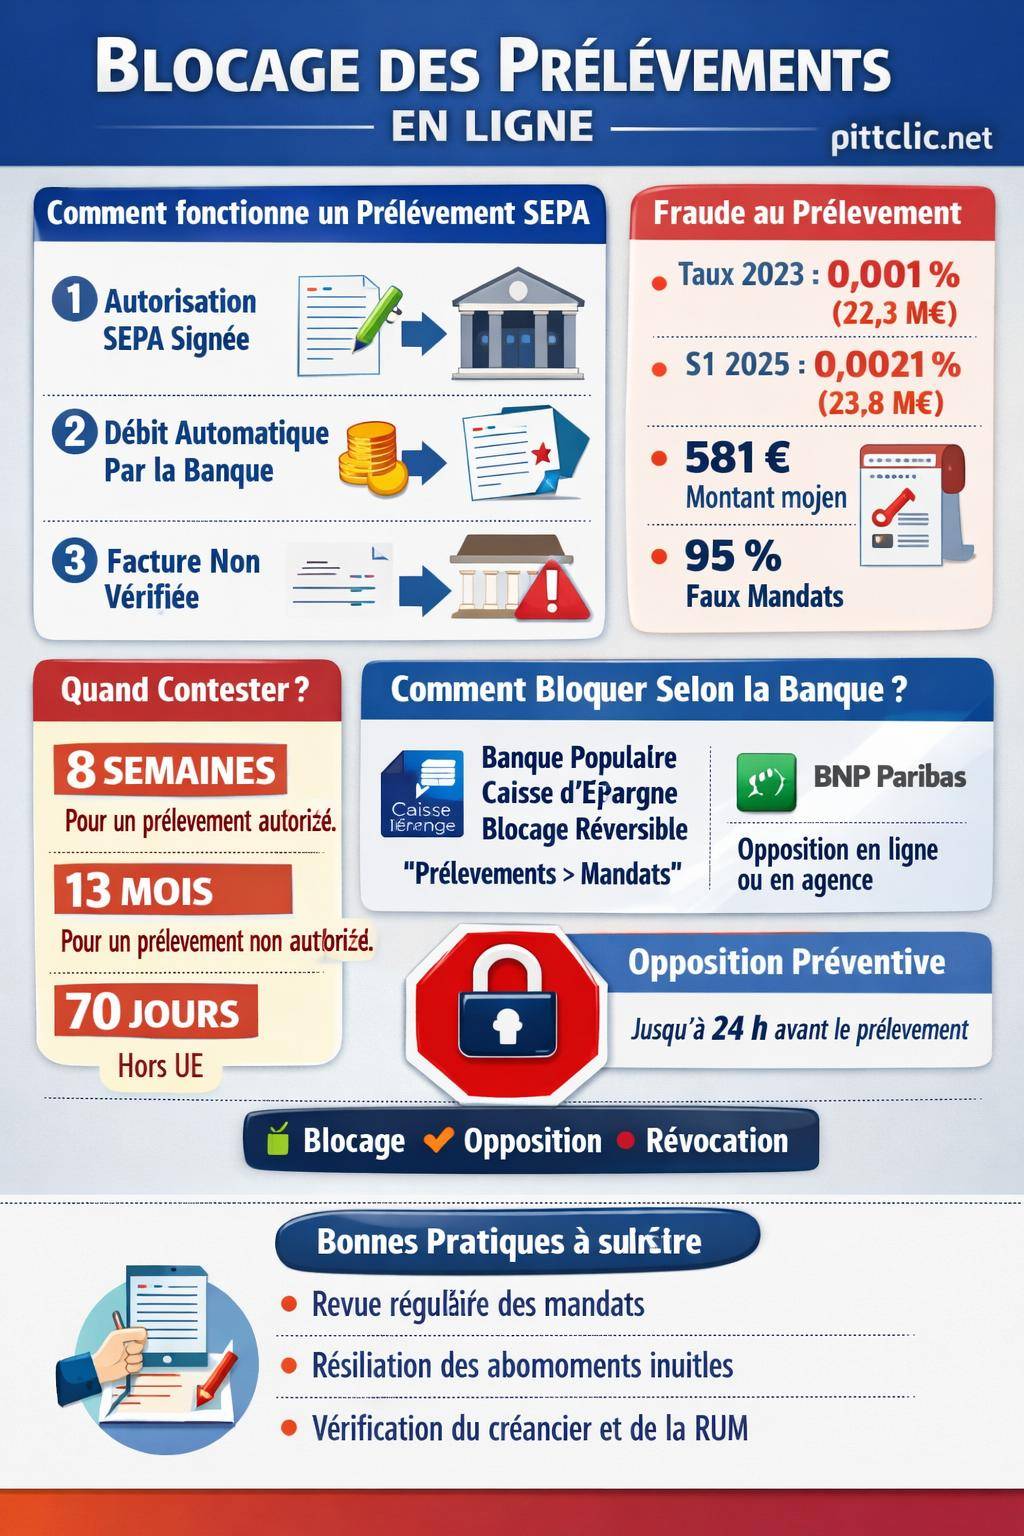
Un prélèvement SEPA repose sur un mandat signé entre vous et le créancier (fournisseur d’énergie, opérateur téléphonique, bailleur, organisme public, service d’abonnement, etc.). Ce mandat autorise le créancier à débiter votre compte de manière récurrente ou ponctuelle.
La banque exécute ensuite le prélèvement sur la base de ce mandat, sans vérifier le bien-fondé de la facture. Elle contrôle surtout les aspects techniques : identifiant créancier, format SEPA, coordonnées bancaires, référence unique de mandat (RUM).
Bloquer un prélèvement revient donc à agir sur le mandat (blocage, révocation, opposition) ou sur l’opération elle‑même (contestation, rejet). Les outils en ligne proposés par chaque banque permettent de piloter ces différents leviers avec une certaine finesse, à condition de bien connaître les règles.
« Le prélèvement ne constitue pas une preuve de dette. La banque doit rembourser immédiatement toute somme prélevée indûment, dès lors que le client le signale dans les délais légaux. »

Fraude aux prélèvements : chiffres récents et risques réels
Les données récentes montrent une progression mesurée mais régulière de la fraude aux prélèvements. En 2023, le taux de fraude restait limité à 0,001 % pour une valeur totale de 22,3 M€. Le montant global reste contenu, mais la tendance impose une vigilance accrue.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsSur le premier semestre 2025, le taux grimpe à 0,0021 %, avec une valeur totale de 23,8 M€ et un montant moyen de fraude de 581 €, en hausse par rapport aux 386 € de moyenne sur le premier semestre 2024. Le volume progresse de +5 % par rapport au S1 2024.
La typologie des fraudes reste très concentrée :
- 95 % de faux mandats (autorisation jamais donnée, signature imitée, mandat créé sans accord)
- 5 % de détournements (mandat authentique mais utilisé de manière abusive ou détourné de son usage initial)
Les délais légaux pour contester ou bloquer un prélèvement
La gestion d’un prélèvement repose autant sur la technique (blocage en ligne, opposition) que sur le respect des délais légaux. Ces délais varient selon que le prélèvement est autorisé ou non, et selon la zone géographique du créancier.
Prélèvement autorisé : contestation possible jusqu’à 8 semaines
Lorsqu’un mandat existe mais que le montant débité vous semble erroné ou inattendu (facture anormale, prélèvement supérieur à ce qui était prévu, double débit, échéance facturée après résiliation), la loi prévoit une protection spécifique.
Pour un prélèvement autorisé :
- contestable jusqu’à 8 semaines après la date de débit sur votre compte
- la demande se fait auprès de votre banque (en ligne, en agence ou par courrier recommandé selon les établissements)
- la banque analyse le caractère autorisé du mandat et les conditions de variation du montant

Prélèvement non autorisé : contestation jusqu’à 13 mois
En cas de prélèvement non autorisé (aucun mandat signé, usurpation d’identité, faux créancier, RUM inconnue), la réglementation prévoit un délai plus long, car la situation est considérée comme une véritable fraude au paiement.
Dans ce cas :
- contestable jusqu’à 13 mois après le débit sur votre compte
- hors Union européenne / EEE, le délai est réduit à 70 jours
- la banque a l’obligation de rembourser la somme indûment prélevée immédiatement, puis d’enquêter ensuite
« En cas de prélèvement non autorisé, la banque doit rembourser immédiatement toute somme prélevée indûment, au plus tard dans un délai de dix jours ouvrables à compter de la demande du client. »
Opposition préventive : bloquer avant exécution
Lorsque vous anticipez un prélèvement problématique (litige avec un fournisseur, résiliation d’abonnement, déménagement, changement de prestataire), vous avez la possibilité de mettre une opposition avant exécution.
Ce mécanisme permet d’empêcher un débit futur identifié, sans attendre qu’il apparaisse sur votre compte :
- opposition possible jusqu’à 24 heures avant la date prévue de débit
- l’opération visée est alors rejetée automatiquement par la banque
- selon les banques, cette opposition peut s’appliquer à une opération unique ou à un mandat complet

Bloquer un prélèvement en ligne à la Banque Populaire
La Banque Populaire propose un blocage de mandat réversible et sans durée limitée directement depuis l’application mobile ou l’espace web. Cette approche offre un contrôle fin sur chaque créancier, sans annuler pour autant votre relation contractuelle avec lui.
Bloquer un prélèvement sur l’application mobile Banque Populaire
Depuis l’appli, la procédure se déroule en plusieurs étapes simples :
- Connexion à votre application mobile Banque Populaire
- Accès à la section « Plus »
- Menu « Prélèvements > Mandats »
- Sélection du mandat correspondant au créancier à bloquer
- Choix de l’option « Gérer > Bloquer »
- Confirmation de l’opération, avec envoi d’un mail récapitulatif
Une fois le mandat bloqué, toutes les tentatives de prélèvement issues de ce créancier sont rejetées automatiquement. Le blocage reste entièrement réversible : vous pouvez réactiver le mandat depuis le même menu si la situation évolue.
Bloquer un prélèvement depuis l’espace web Banque Populaire
Sur l’interface web, la logique reste la même, avec une navigation adaptée à l’écran d’ordinateur.
Étapes à suivre :
- Connexion à votre espace client Banque Populaire
- Rubrique « Moyens de paiement »
- Section « Prélèvements > Mandats »
- Sélection du mandat concerné
- Menu « Gérer > Bloquer »
Le blocage prend effet immédiatement pour tous les prélèvements à venir. Les opérations déjà passées restent contestables dans les délais légaux (8 semaines pour un prélèvement autorisé, 13 mois pour un prélèvement non autorisé).
Bloquer un prélèvement en ligne à la Caisse d’Épargne
La Caisse d’Épargne met également à disposition un système de blocage de mandat accessible depuis le mobile et le web. L’effet est clair : toutes les opérations futures émises par le créancier visé sont rejetées.
Blocage d’un prélèvement sur l’application mobile Caisse d’Épargne
Sur smartphone, la procédure est conçue pour être courte et directe.
En pratique :
- Accès au menu « Plus » dans l’application Caisse d’Épargne
- Ouverture de la section « Prélèvements > Mandats »
- Sélection du mandat ou du créancier à bloquer
- Clic sur « Gérer > Bloquer »
- Confirmation immédiate, avec envoi d’un mail de confirmation
Le blocage agit comme un refus systématique de toutes les opérations venant de ce créancier. Les tentatives de débit ultérieures se retrouvent rejetées, ce qui évite les débits indésirables.
Blocage d’un prélèvement depuis l’espace web Caisse d’Épargne
Sur le site internet, la démarche reprend la même logique, avec un accès via les menus « Moyens de paiement ».
Les étapes :
- Connexion à l’espace client Caisse d’Épargne
- Rubrique « Moyens de paiement »
- Section « Prélèvements > Mandats »
- Sélection du mandat concerné
- Option « Gérer > Bloquer » puis validation
La confirmation est immédiate, et l’historique des mandats permet de visualiser quels créanciers sont actifs ou bloqués.
Bloquer un prélèvement chez BNP Paribas
BNP Paribas permet la mise en opposition ou le blocage d’un prélèvement directement en ligne ou en agence. Les modalités précises d’interface évoluent régulièrement, mais le principe général reste le même : cibler un mandat ou une opération donnée pour en empêcher l’exécution.
En pratique :
- depuis l’espace client en ligne, un menu dédié aux prélèvements SEPA donne accès à la liste des créanciers
- vous pouvez déclencher une opposition sur un prélèvement à venir ou révoquer un mandat
- en agence, un conseiller formalise l’opposition ou le blocage selon votre situation (litige commercial, fraude, résiliation de contrat)
En cas de prélèvement frauduleux ou non reconnu, BNP Paribas applique le cadre légal : remboursement immédiat dans la limite de 13 mois pour un prélèvement non autorisé, analyse du mandat pour les opérations autorisées contestées sous 8 semaines.
Banques non couvertes en détail : comment réagir ?
Pour certaines banques, aucune procédure détaillée n’est disponible dans les informations ci‑dessus. C’est le cas notamment de :
- Crédit Agricole
- Société Générale
- Crédit Mutuel
- LCL
Cependant, la logique reste proche d’un établissement à l’autre, car tous se conforment au cadre SEPA et aux mêmes exigences réglementaires.
Réflexes généraux pour toute banque
En l’absence de tutoriel précis, adoptez une démarche structurée.
Méthode recommandée :
- Connectez‑vous à votre espace en ligne et cherchez une rubrique « Prélèvements », « Mandats SEPA » ou « Moyens de paiement »
- Affichez la liste de vos créanciers et identifiez le mandat concerné
- Cherchez une option « Bloquer », « Opposition », « Révoquer » ou « Refuser »
- Si le chemin n’est pas clair, contactez le service client ou votre conseiller pour une mise en opposition manuelle
Opposition sur un prélèvement : blocage, révocation, contestation… quelle stratégie ?
Plusieurs leviers existent pour gérer un prélèvement, et chacun répond à une situation différente. Bien choisir la méthode évite de bloquer par erreur des débits légitimes ou de se retrouver en impayé vis‑à‑vis d’un fournisseur.
| Action | Effet | Situation typique | Impact sur le contrat |
|---|---|---|---|
| Blocage de mandat | Rejet systématique des prélèvements du créancier ciblé | Litige ponctuel, besoin de geler les débits en attendant une régularisation | Le contrat reste en théorie en vigueur, sauf résiliation parallèle |
| Opposition sur prélèvement à venir | Refus d’une opération future identifiée | Facture contestée, échéance litigieuse | Contrat maintenu, mais impayé possible vis‑à‑vis du créancier |
| Révocation de mandat | Suppression définitive de l’autorisation de prélèvement | Fin de relation avec un fournisseur, résiliation d’abonnement | Accompagne ou suit la résiliation du contrat |
| Contestation de prélèvement passé | Demande de remboursement d’une opération déjà débitée | Montant erroné, prélèvement non autorisé | Contrat inchangé, sauf démarche spécifique auprès du créancier |
Quand privilégier le blocage en ligne plutôt que la contestation ?
Le blocage en ligne s’impose dès que vous anticipez des débits futurs non souhaités : résiliation d’un abonnement, contentieux avec un opérateur, désaccord durable sur des factures. Il évite les mauvaises surprises et limite les démarches de remboursement répétées.
BanqueWero virement instantané : comment ça marche et comment l’utiliserLa contestation, elle, vise un ou plusieurs prélèvements déjà passés. Elle intervient pour rectifier une anomalie ou une fraude qui s’est déjà produite. Dans certains cas, vous combinez les deux approches : contestation des opérations passées, blocage du mandat pour l’avenir.
Gestion globale de ses prélèvements : bonnes pratiques numériques
Avec la généralisation des abonnements en ligne, des services digitaux et des paiements récurrents, la maîtrise de ses prélèvements devient un volet essentiel de la gestion de budget.
Mettre en place un suivi régulier des mandats
Un contrôle mensuel ou bimestriel des prélèvements améliore nettement la sécurité de votre compte.
Bonnes pratiques :
- Consultation régulière de la rubrique « Mandats SEPA » dans votre espace bancaire
- Repérage des créanciers inconnus ou des mandats inactifs depuis longtemps
- Révocation ou blocage des mandats dont vous n’avez plus l’usage
Articuler contrôle bancaire et gestion contractuelle
Le réflexe de blocage bancaire en ligne se révèle utile, mais il ne remplace pas la gestion contractuelle avec les fournisseurs.
Pensez à :
- résilier proprement les abonnements inutilisés (plateformes, box, services numériques …)
- conserver un double des mails de résiliation et des courriers recommandés
- demander un solde de tout compte ou une confirmation de clôture lorsque c’est possible
En cas de doute sur un prélèvement : méthode de vérification
Avant de bloquer un prélèvement ou de lancer une contestation, une vérification rapide réduit le risque d’erreur. Certains débits proviennent de marques ou de filiales inconnues alors que le contrat est parfaitement légitime.
Grille de vérification rapide
Pour chaque prélèvement suspect, posez‑vous une série de questions simples :
- Reconnaissez‑vous le nom du créancier ou celui de son groupe ?
- La référence de mandat (RUM) apparaît‑elle sur un document contractuel ou un mail d’activation ?
- Le montant correspond‑il à une facture, un abonnement ou une échéance connue ?
- Un proche (conjoint, enfant majeur) utilise‑t‑il un service lié à ce prélèvement ?
En cas de doute persistant, contactez le service client du créancier ou votre banque pour une clarification. En parallèle, préparez les éventuels justificatifs (contrat, capture d’écran, mails) utiles à la contestation si la fraude se confirme.
Compléter votre culture financière et vos protections personnelles
La gestion des prélèvements s’inscrit dans une démarche plus large de maîtrise de vos finances personnelles et de protection contre les fraudes. Mieux vous comprenez les mécanismes bancaires, plus vous agissez vite en cas d’anomalie.
Si vous vous intéressez à d’autres domaines de bien‑être et d’équilibre au quotidien, vous pouvez aussi parcourir des ressources complémentaires, par exemple sur la lithothérapie et le choix des pierres ou sur la signification détaillée des minéraux. La gestion financière et la recherche d’un meilleur équilibre de vie se complètent souvent de manière fluide.
Pour approfondir encore ces approches, un tableau complet des pierres et de leurs propriétés permet d’explorer un autre volet de votre organisation personnelle, tourné cette fois vers l’ancrage, la sérénité et la clarté dans les décisions du quotidien.
