

Un prélèvement inconnu vient d’apparaître sur votre relevé bancaire. Le libellé vous semble flou, le montant ne vous dit rien, et vous ne retrouvez aucun contrat correspondant. La question arrive vite : s’agit‑il d’une erreur, d’un abonnement oublié, ou d’un véritable prélèvement frauduleux ?
Avant de paniquer ou de tout bloquer, une méthode structurée permet de vérifier l’origine du débit, de le contester efficacement et de limiter les risques de récidive. Les chiffres de la fraude montrent une intensification nette des attaques, mais aussi des marges de manœuvre concrètes pour réagir à temps.
| Étape | Action à effectuer |
| 1. Vérification | Confirmer que le prélèvement n’est pas autorisé ou ne correspond pas à un achat. |
| 2. Opposition rapide | Bloquer la transaction depuis votre banque en ligne ou contacter votre établissement. |
| 3. Contestation | Déposer une réclamation officielle pour demander le remboursement. |
| 4. Suivi | Surveiller son compte et conserver les preuves pour tout complément. |
Signaler un prélèvement frauduleux : comprendre ce qui se joue sur votre compte
Un prélèvement frauduleux correspond à un débit réalisé sans votre mandat ou en contradiction avec l’autorisation que vous avez donnée. Il ne s’agit pas d’un simple litige commercial, mais d’une utilisation abusive de vos coordonnées bancaires ou d’un mandat détourné. La nuance compte, car elle oriente vos démarches, vos délais et la responsabilité de la banque.
Dans la pratique, la fraude aux prélèvements repose souvent sur un enchaînement discret : création d’une entité douteuse, émission de SEPA non autorisés, libellés volontairement vagues et processus de contestation complexe pour décourager les victimes. Les fraudeurs misent sur la routine des relevés de compte et sur le manque de suivi des petits débits récurrents.

Des chiffres qui montrent une intensification de la fraude en 2025
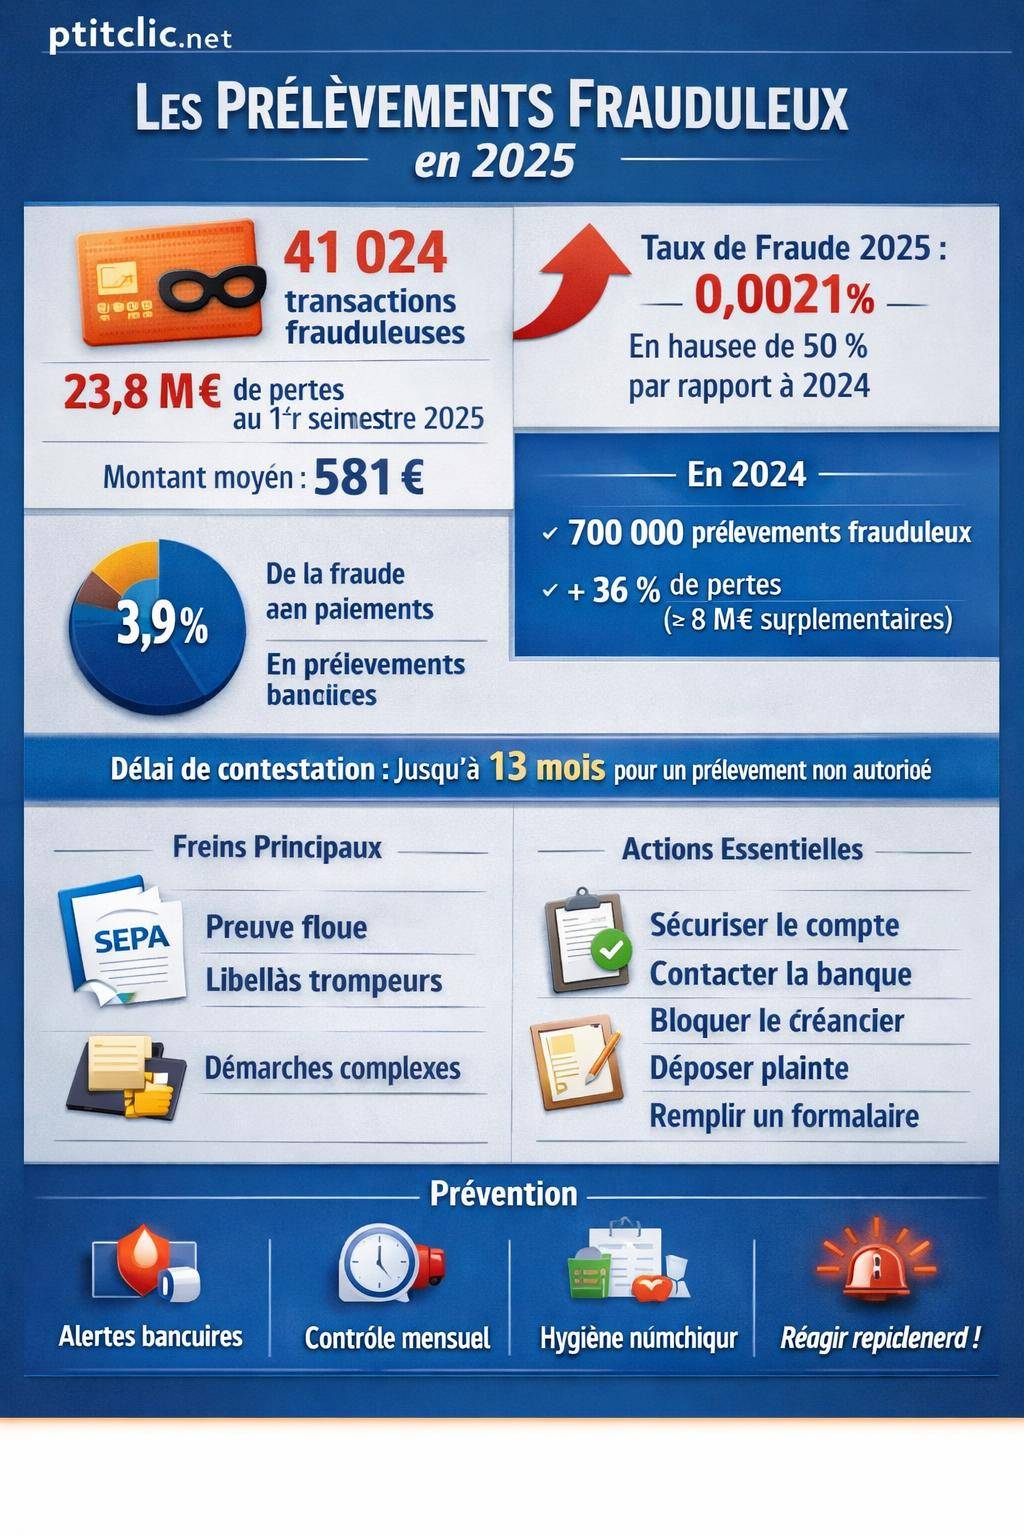
Les données du 1er semestre 2025 illustrent la montée en puissance du phénomène. On recense 41 024 transactions frauduleuses au titre des prélèvements, pour un montant total d’environ 23,8 millions d’euros. Le montant moyen d’une opération frauduleuse atteint 581 €, alors qu’il tournait autour de 386 € sur la même période en 2024.
Le taux de fraude sur les prélèvements reste faible par rapport aux autres moyens de paiement, autour de 0,0021 % sur le premier semestre 2025. Mais la progression interpelle : +50 % de hausse du taux de fraude par rapport au 1er semestre 2024 (0,0014 %). Le volume total de fraude sur les prélèvements représente désormais 3,9 % de la fraude globale sur les moyens de paiement scripturaux.
| Période | Transactions frauduleuses | Montant total | Montant moyen | Taux de fraude |
|---|---|---|---|---|
| 2024 – 1er semestre | 39 168 | 15,103 M€ | 386 € | 0,0014 % |
| 2025 – 1er semestre | 41 024 | 23,8 M€ | 581 € | 0,0021 % |
Sur l’ensemble de l’année 2024, les banques ont identifié environ 700 000 prélèvements frauduleux. Le montant total de fraude a progressé de 36 % par rapport à 2023, soit environ 8 millions d’euros supplémentaires. La tendance traduit une professionnalisation des fraudeurs et un recours massif aux scripts automatisés pour générer des ordres SEPA.
Les principales techniques utilisées par les fraudeurs
Derrière les chiffres, on retrouve plusieurs scénarios bien rodés. Dans plus de 95 % des cas, la fraude repose sur de faux ordres de prélèvement. Des sociétés fictives, parfois créées uniquement pour encaisser quelques séries de débits, émettent des prélèvements SEPA sans aucun mandat valable.
Le reste, environ 5 %, relève de détournements : un mandat réel existe au départ, mais le montant, la fréquence ou le bénéficiaire glisse vers une utilisation abusive. Ce type de fraude se retrouve notamment dans certains écosystèmes d’abonnement ou de services peu réglementés.
« La fraude aux prélèvements reste marginale en volume, mais son augmentation régulière impose une vigilance accrue des particuliers comme des banques. »
Certains montages supposent aussi des complicités bancaires ou des failles de contrôle : validation trop rapide de comptes créditeurs, analyse insuffisante des patterns de débit, ou tolérance vis‑à‑vis d’entités juridiques au passé opaque. D’où l’intérêt d’une réaction ferme lorsque vous repérez un prélèvement suspect.
Comment reconnaître un prélèvement frauduleux : signaux d’alerte concrets
Avant de signaler la fraude, vous devez qualifier la situation. Un prélèvement inconnu ne signifie pas toujours escroquerie. Il peut s’agir d’un changement de raison sociale, d’un contrat ancien oublié, ou d’un paiement légitime pris sous une autre forme. La démarche passe par quelques vérifications rapides mais structurées.

Analyser précisément le libellé de l’opération
Chaque prélèvement SEPA contient plusieurs informations clés : nom du créancier, identifiant créancier SEPA (ICS), référence du mandat, date d’exécution, montant. Vous pouvez consulter ces détails depuis votre espace bancaire en ligne, parfois en cliquant sur l’opération ou sur un onglet « détails du prélèvement ».
Certains signaux doivent attirer votre attention :
- Nom de créancier totalement inconnu ou sans rapport avec vos dépenses habituelles.
- Libellé très générique, semblant cacher l’activité réelle.
- Référence de mandat vide ou incohérente.
- Multiplication de petits montants similaires vers le même créancier.
- Montant inhabituel par rapport à vos factures passées (assurance, téléphone, énergie, etc.).
En cas de doute, une recherche rapide sur le nom du bénéficiaire ou sur l’ICS révèle souvent la nature de l’entreprise : site marchand, régie, opérateur télécom, ou structure inexistante.
Faire le tri entre litige commercial et fraude avérée
Un prélèvement discutable entre parfois dans le cadre d’un différend contractuel plutôt que d’une fraude. Par exemple, une société qui préleverait un montant supérieur à celui prévu au contrat, ou qui prolongerait un abonnement alors que vous pensiez l’avoir résilié. Dans ce scénario, il existe bien un mandat initial, même si son application pose problème.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsOn parle de prélèvement frauduleux lorsque :
- Vous n’avez jamais signé de mandat SEPA avec le créancier.
- Vous n’avez jamais communiqué vos coordonnées bancaires à cette structure.
- Le compte est débité alors que le contrat n’existe plus depuis longtemps (résiliation confirmée).
- Le mandat aurait été falsifié, usurpé ou détourné vers un autre bénéficiaire.
Cette distinction influence les recours. En présence de fraude, la responsabilité de la banque est engagée de manière plus directe, sous réserve que vous ayez respecté les délais et fourni les éléments nécessaires.

Les obstacles qui freinent souvent la contestation
De nombreux usagers renoncent ou tardent à agir à cause de plusieurs freins récurrents. Le cadre juridique vous autorise à contester, mais l’expérience pratique reste parfois déroutante.
Les principaux obstacles rencontrés :
- Charge de la preuve lourde : la banque demande des justificatifs, alors que vous n’avez justement jamais signé de mandat.
- Délai maximal de contestation de 13 mois : au‑delà, la marge de manœuvre se réduit fortement.
- Évaluation de la bonne foi : l’établissement financier apprécie votre crédibilité et peut se montrer réticent en l’absence de pièces écrites.
- Risque de suspension de services : bloquer un prélèvement légitime peut entraîner l’arrêt d’un abonnement ou d’un service indispensable.
- Libellés flous : difficile de savoir à qui vous avez réellement affaire et donc de documenter votre réclamation.
Démarches immédiates pour signaler un prélèvement frauduleux
Une fois la fraude raisonnablement identifiée, la priorité consiste à stopper l’hémorragie et à sécuriser votre compte. Cette phase se joue en quelques heures, idéalement dans la journée où vous repérez l’anomalie.
Étape 1 : sécuriser votre compte et vos moyens de paiement
Commencez par vérifier si d’autres mouvements suspects apparaissent sur vos relevés récents : virements sortants inconnus, paiements carte inhabituels, nouveaux prélèvements au même créancier. Une fraude sur prélèvement peut s’inscrire dans un ensemble plus large d’usurpation de vos coordonnées bancaires.
En fonction de la situation, plusieurs actions se combinent :
- Demander à votre banque la mise sous surveillance renforcée de votre compte.
- Changer vos identifiants de banque en ligne (mot de passe, codes d’authentification).
- Vérifier vos adresses de contact (email, téléphone) dans l’espace client pour repérer une modification.
- Si vous suspectez une fuite plus large de données, envisager un changement d’IBAN ou l’ouverture d’un nouveau compte pivot pour vos prélèvements.
Étape 2 : contacter immédiatement votre banque
Le contact avec votre conseiller ou le service réclamations ne doit pas se limiter à un simple appel informel. Formalisez la situation et obtenez une trace. La plupart des banques proposent désormais une fonction de contestation de prélèvement en ligne depuis l’historique des opérations.
Lors du signalement :
- Identifiez précisément l’opération : date, montant, nom du créancier, ICS, référence du mandat.
- Expliquez que vous n’avez jamais signé de mandat ni transmis vos coordonnées à ce créancier.
- Demandez un blocage immédiat de tout nouveau prélèvement au même identifiant créancier.
- Sollicitez la mise en opposition du mandat et, si besoin, une liste noire de ce bénéficiaire.
« Conformément aux règles SEPA, un client peut contester un prélèvement non autorisé dans un délai pouvant aller jusqu’à 13 mois à compter du débit sur son compte. »
Pensez à noter l’heure, la date de l’appel et le nom de l’interlocuteur. En parallèle, préparez une réclamation écrite, plus détaillée, pour enclencher les délais officiels de traitement.
Étape 3 : déposer plainte ou signalement officiel
Le dépôt de plainte ou de signalement renforce considérablement la crédibilité de votre dossier. Il montre que vous ne vous limitez pas à une demande de remboursement, mais que vous engagez une démarche pénale contre l’auteur de la fraude.
Deux voies se complètent :
- Plainte en gendarmerie ou commissariat pour débit frauduleux, escroquerie ou usurpation d’identité bancaire.
- Pré‑plainte en ligne pour préparer le dossier et gagner du temps lors du rendez‑vous.
Joignez à votre plainte : relevé de compte mentionnant le prélèvement, éventuelles correspondances avec la banque, captures d’écran de votre espace client, et tout document prouvant que vous n’avez jamais été en relation contractuelle avec le créancier.
Contester un prélèvement frauduleux : délais, formulaires et preuves
La phase de contestation formelle constitue le cœur de vos démarches. Elle repose sur des règles de délai et sur un jeu de responsabilités entre vous, la banque et le créancier. Connaître ces règles évite les arguments flous ou imprécis lors de vos échanges avec l’établissement bancaire.
Comprendre le délai de 13 mois et ses implications
Le cadre juridique européen prévoit un délai maximal de 13 mois pour contester un prélèvement non autorisé sur un compte de particulier. Au‑delà, l’établissement bancaire n’est plus tenu de rembourser, sauf situation très spécifique ou faute démontrée de la banque.
Ce délai se décompose en pratique :
- Pour un prélèvement autorisé mais contesté (montant, fréquence, résiliation non prise en compte) : le délai standard de contestation atteint souvent 8 semaines selon les banques.
- Pour un prélèvement totalement non autorisé (fraude) : le délai légal s’étend jusqu’à 13 mois.
En cas de série de prélèvements frauduleux répétés sur plusieurs mois, la banque apprécie généralement le délai à partir de la date de chaque débit. D’où l’enjeu d’un contrôle régulier de vos relevés pour ne pas laisser filer des mois de fraude.
Constituer un dossier de preuve clair et structuré
La contestation se renforce avec un dossier précis. Même si vous ne disposez pas d’un mandat, vous pouvez documenter votre absence de lien contractuel et votre vigilance. Un dossier bien organisé facilite l’analyse du service fraude de la banque.
Éléments utiles à rassembler :
- Relevés bancaires sur plusieurs mois montrant l’apparition du prélèvement.
- Éventuels échanges d’emails où le créancier admet ne pas disposer de mandat ou reste silencieux.
- Historique de vos contrats (assurances, abonnements, téléphonie, énergie) pour montrer l’absence de lien.
- Récépissé de plainte ou de pré‑plainte déposée.
- Copie de votre pièce d’identité (souvent demandée par la banque).
« La banque doit démontrer que l’opération a été authentifiée, correctement enregistrée et qu’aucune défaillance technique ou autre n’est survenue dans son système. »
Cet aspect renverse partiellement la charge de la preuve. La banque ne peut pas se contenter d’affirmer que le prélèvement semble normal. Elle doit justifier l’authentification de l’opération et la validité du mandat invoqué par le créancier.
Remplir le formulaire de contestation de prélèvement
La plupart des établissements disposent d’un formulaire spécifique pour la contestation de prélèvements SEPA. Il est parfois accessible en ligne, parfois transmis par votre conseiller ou par le service client. Prenez le temps de le remplir avec soin.
Les rubriques courantes demandent :
- Vos coordonnées complètes et celles du compte débité.
- La description précise de l’opération contestée (date, montant, créancier, ICS).
- La nature de la contestation : prélèvement non autorisé, mandat inexistant, montant incorrect, résiliation non prise en compte.
- La date à laquelle vous avez pris connaissance de la fraude.
- Les pièces jointes que vous fournissez.
Conservez une copie complète du formulaire et des pièces associées. Transmettez‑le par un canal traçable : courrier recommandé, dépôt en agence contre récépissé, ou téléversement sur un espace sécurisé avec accusé de réception électronique.
Relations avec la banque : blocage, remboursement et arbitrage
Une fois la contestation déposée, s’engage une phase de dialogue avec votre banque. Les acteurs internes (conseiller, back‑office, service fraude, service juridique) analysent votre dossier, la nature du prélèvement et la responsabilité éventuelle de l’établissement.
Blocage du mandat et paramétrage de votre compte
Le blocage ne se limite pas au prélèvement déjà passé. L’objectif consiste à empêcher toute tentative ultérieure par le même créancier ou via le même mandat. Plusieurs leviers existent, selon les fonctionnalités offertes par votre banque.
Les options classiques incluent :
- Opposition sur un mandat : interdit les débits futurs sous la même référence.
- Blocage d’un identifiant créancier SEPA : la banque rejette systématiquement tout ordre émis par ce bénéficiaire.
- Plafonds ou alertes personnalisées : notification en temps réel en cas de prélèvement supérieur à un certain montant.
- Liste blanche de créanciers autorisés sur votre compte, dans les banques qui proposent cette granularité.
Discutez avec votre conseiller des paramétrages possibles, surtout si vous avez déjà été victime de fraude ou si vous gérez un compte très exposé (indépendant, association, trésorerie d’entreprise).
Remboursement du prélèvement frauduleux : ce que vous pouvez attendre
En cas de prélèvement non autorisé, le principe général prévoit le remboursement intégral du débit injustifié, sous réserve du respect des délais et d’une absence de négligence grave de votre part. La banque peut néanmoins demander un délai d’analyse, surtout si le montant en jeu est élevé.
Selon les établissements, le processus se déroule ainsi :
- Accusé de réception de votre contestation (souvent sous 10 jours).
- Instruction interne du dossier, avec possible contact du créancier.
- Décision de remboursement ou de refus motivé.
- En cas de remboursement, valeur datée parfois rétroactive pour limiter les agios.
Si la banque conclut à une fraude caractérisée, elle procède généralement à un crédit sur votre compte égal au montant contesté. Dans certains cas, un geste commercial complémentaire intervient pour compenser des frais annexes (découvert, intérêts).
« Lorsque le payeur nie avoir autorisé une opération, il incombe au prestataire de services de paiement de prouver que l’opération a été authentifiée, dûment enregistrée et comptabilisée, et qu’elle n’a pas été affectée par une déficience technique ou autre. »
Ce principe issu du cadre réglementaire encadre le dialogue. Vous n’avez pas à démontrer en détail la fraude technique, mais à signaler l’absence de mandat et votre absence de lien contractuel. La banque, elle, doit vérifier comment le mandat a été présenté par le créancier.
En cas de désaccord : médiation bancaire et recours externes
Il arrive que la banque minimise la fraude et assimile la situation à un simple litige commercial. Dans ce cas, le remboursement est refusé ou partiel. Vous conservez alors plusieurs moyens de pression, à exercer de façon méthodique.
Les recours à envisager :
- Médiateur bancaire indépendant, saisi par écrit après échec de la réclamation interne.
- Association de consommateurs pour obtenir un accompagnement dans la rédaction de vos courriers.
- Avocat spécialisé en droit bancaire, pour les montants importants ou les situations complexes.
- Signalement auprès de l’ACPR (autorité de contrôle prudentiel et de résolution) si vous constatez des manquements répétés d’une banque à ses obligations.
Conséquences possibles pour vos services et vos relations commerciales
Signaler un prélèvement frauduleux soulève parfois une inquiétude : la peur de voir un service utile coupé ou un contrat utile résilié à tort. Une gestion prudente du blocage permet de protéger votre compte tout en limitant les effets indésirables.
Blocage ciblé plutôt que refus systématique des prélèvements
Un réflexe compréhensible consiste à bloquer tous les prélèvements SEPA pour éviter toute nouvelle fraude. Cette approche génère cependant des effets collatéraux : loyers impayés, coupures de fourniture d’énergie, suspension d’abonnements essentiels. Une solution plus fine repose sur le paramétrage sélectif.
Deux stratégies se combinent :
- Blocage ciblé uniquement sur le créancier ou le mandat frauduleux.
- Surveillance active des autres prélèvements avec alertes SMS ou notifications.
Cette méthode vous laisse le temps de vérifier chaque nouveau prélèvement potentiel, sans interrompre brutalement vos contrats légitimes. Elle évite aussi une dégradation inutile de votre historique de paiement auprès de fournisseurs sérieux.
Gérer le risque de suspension de services
Dans certaines situations, le prélèvement contesté provient d’une entreprise avec laquelle vous entretenez un contrat réel, mais dont vous contestez le montant ou la reconduction. Bloquer le prélèvement entraîne alors presque automatiquement une suspension du service (hébergement web, logiciel, abonnements numériques, etc.).
Pour limiter le risque :
- Prévoyez un paiement alternatif sous réserve (par virement ou carte) le temps de résoudre le litige.
- Demandez explicitement au fournisseur le maintien du service pendant la phase de vérification.
- Conservez tous les échanges écrits montrant votre volonté de régler uniquement la somme réellement due.
Dans le cadre d’une fraude pure, la question ne se pose pas : aucun service légitime n’est lié au mandat en cause. En revanche, la clarté de vos explications auprès de la banque et, si besoin, des prestataires autour de vous, réduit les malentendus.
Prévenir les prélèvements frauduleux : hygiène numérique et organisation bancaire
Une fois la situation stabilisée, un travail de fond renforce la sécurité de votre compte. L’objectif consiste à rendre la vie plus difficile aux fraudeurs et à détecter rapidement toute tentative. L’enjeu ne se limite pas à vos coordonnées bancaires : vos habitudes numériques, vos mots de passe et vos réflexes de vérification jouent un rôle central.
Renforcer vos paramètres bancaires et vos alertes
Les interfaces de banque en ligne offrent de plus en plus d’outils de suivi. Beaucoup d’usagers les laissent pourtant désactivés. Activez les fonctions utiles et adaptez‑les à votre profil de dépenses.
Actions concrètes à mettre en place :
- Activer les alertes SMS ou push pour tout prélèvement supérieur à un seuil prédéfini.
- Programmer un export mensuel de vos opérations pour un contrôle manuel.
- Limiter le nombre de comptes sur lesquels transitent vos prélèvements (éviter la dispersion).
- Éviter de transmettre votre IBAN sur des formulaires non chiffrés ou à des interlocuteurs peu identifiés.
Hygiène numérique et protection de vos données bancaires
Les fraudeurs obtiennent souvent les IBAN par hameçonnage (phishing), usurpation de sites web ou récupération de documents mal détruits. Un IBAN reste une donnée sensible, surtout lorsqu’il est associé à d’autres informations personnelles (adresse, numéro de téléphone, copie de pièce d’identité).
BanqueWero virement instantané : comment ça marche et comment l’utiliserQuelques pratiques limitent le risque :
- Vérifier systématiquement l’URL et le certificat des sites sur lesquels vous saisissez des coordonnées bancaires.
- Éviter d’envoyer un RIB en pièce jointe non chiffrée à des inconnus.
- Détruire correctement les documents papier contenant vos coordonnées bancaires (déchiqueteuse plutôt que simple poubelle).
- Utiliser des mots de passe distincts entre votre espace bancaire et vos autres comptes en ligne.
Cas spécifiques : professionnels, associations et comptes très exposés
Les comptes professionnels et associatifs concentrent souvent davantage de prélèvements, avec des montants plus élevés. Les fraudeurs le savent et ciblent volontiers ces profils. La gestion manuelle devient vite insuffisante si le volume d’opérations explose.
Pour ces comptes, une organisation plus structurée se révèle pertinente :
- Mettre en place une procédure interne de validation des nouveaux prélèvements.
- Désigner un référent chargé de vérifier les relevés chaque semaine.
- Recourir à un outil de gestion de trésorerie avec alertes et catégorisation automatique.
- Négocier avec la banque des paramètres de sécurité avancés (liste blanche, validation manuelle de certains débits, double signature).
Quand la fraude au prélèvement révèle un problème plus large
Un prélèvement frauduleux isolé peut exister, mais représente parfois le symptôme d’une exposition plus étendue de vos données. L’analyse de ce qui s’est passé offre une occasion de revoir l’ensemble de votre sécurité numérique et financière.
Identifier la source probable de la fuite
Retraçez les évènements récents : changement de fournisseur, inscription sur une plateforme en ligne, réponse à un email suspect, perte de documents physiques. Même si la source reste incertaine, certains indices orientent vos actions correctrices.
Questionnez‑vous notamment sur :
- Les sites ou applications où vous avez saisi votre IBAN au cours des derniers mois.
- Les emails ou SMS reçus vous demandant une « mise à jour de coordonnées ».
- Les documents papier déposés dans des bennes ou des poubelles communes.
- Les éventuels accès partagés à votre ordinateur ou à votre messagerie.
Coordonner vos démarches avec d’autres protections
En cas de suspicion d’usurpation d’identité plus large, la contestation du prélèvement n’est qu’une brique de la réponse globale. Vous pouvez en parallèle :
- Surveiller vos autres comptes bancaires et instruments de paiement.
- Demander un gel temporaire de certains services sensibles (crédit renouvelable, augmentation de plafond).
- Vérifier votre historique de crédits auprès des organismes spécialisés, si nécessaire.
- Informer vos proches ou vos associés pour qu’ils renforcent également leur vigilance.
Aller plus loin : ressources utiles et organisation personnelle
Au‑delà du signalement ponctuel et de la contestation de prélèvements frauduleux, plusieurs habitudes renforcent durablement votre maitrise budgétaire et votre capacité de réaction. L’objectif consiste à transformer une mauvaise expérience en levier d’organisation et de clarté financière.
Mettre en place un suivi régulier de vos prélèvements
Un suivi rigoureux ne prend pas forcément beaucoup de temps si vous le ritualisez. Quelques minutes hebdomadaires suffisent souvent pour repérer rapidement une anomalie et réagir dans les délais. Cette routine améliore aussi votre visibilité sur vos dépenses récurrentes.
Méthodes possibles :
- Créer un tableau récapitulatif de tous vos prélèvements légitimes : créancier, montant habituel, date de débit.
- Comparer chaque mois les débits réels avec votre tableau de référence.
- Noter toute variation importante ou toute apparition de nouveau prélèvement.
- Archiver vos contrats et confirmations de mandat dans un dossier numérique dédié.
Cette approche structurée s’apparente à une forme d’inventaire financier. Elle complète vos autres outils de pilotage budgétaire et renforce votre autonomie face aux incidents bancaires.
Intégrer la gestion des risques bancaires dans votre culture personnelle
La fraude aux prélèvements s’inscrit dans un environnement plus large de menaces financières et numériques. Plutôt que de la considérer comme un évènement isolé, intégrez‑la dans une « culture de sécurité » personnelle : méfiance raisonnée, vérification systématique, archivage méthodique.
En parallèle d’autres démarches (épargne de précaution, diversification de vos comptes, formation aux arnaques en ligne), cette culture réduit votre exposition globale. Vous devenez plus réactif face aux signaux faibles et plus serein lors des échanges avec votre banque.
Si vous vous intéressez déjà à la gestion fine de vos ressources ou aux approches de bien‑être global, vous pouvez par ailleurs explorer des thématiques comme la lithothérapie et les propriétés des pierres ou encore consulter un tableau comparatif des minéraux. Ces approches n’ont évidemment aucun impact direct sur la fraude bancaire, mais elles s’intègrent parfois dans une démarche plus large d’équilibre de vie et de clarification des priorités.
En consolidant vos défenses techniques, vos réflexes administratifs et votre organisation quotidienne, vous abordez chaque incident bancaire non comme une fatalité, mais comme un évènement gérable, cadré et limité dans ses conséquences.
