

Un prélèvement inconnu vient d’apparaître sur votre relevé bancaire et vous ne parvenez pas à remettre un nom, un abonnement ou une commande dessus. Le libellé est obscur, l’intitulé raccourci, et le service client de votre banque ne répond pas immédiatement.
Pourtant, derrière chaque débit se cachent des informations techniques très précises : identifiants SEPA, historique des mandats, registre des créanciers… En les exploitant correctement, vous remontez à l’origine d’un prélèvement, vous distinguez une opération légitime d’une fraude et vous adoptez les bons réflexes pour la suite.
| Méthode | Utilité |
| Analyse de l’intitulé du prélèvement | Repérer un nom d’entreprise ou un service connu 🔍 |
| Consultation de l’historique bancaire | Identifier un abonnement ou un achat antérieur |
| Recherche du SEPA Mandate ID | Retrouver l’entreprise via son identifiant officiel |
| Contact de la banque | Obtenir des détails non visibles sur le relevé |
| Recherche en ligne | Associer un nom ou un code à une entreprise |
Trouver l’origine d’un prélèvement bancaire : comprendre le fonctionnement des prélèvements SEPA
Avant de remonter à l’origine d’un prélèvement bancaire, il reste utile de comprendre la mécanique d’un prélèvement SEPA. Chaque débit s’appuie sur un mandat signé ou validé lors d’une souscription en ligne, d’un contrat d’assurance, d’un abonnement télécom ou d’un service numérique. Ce mandat contient des données normées, qui servent ensuite d’indicateurs pour identifier l’émetteur.
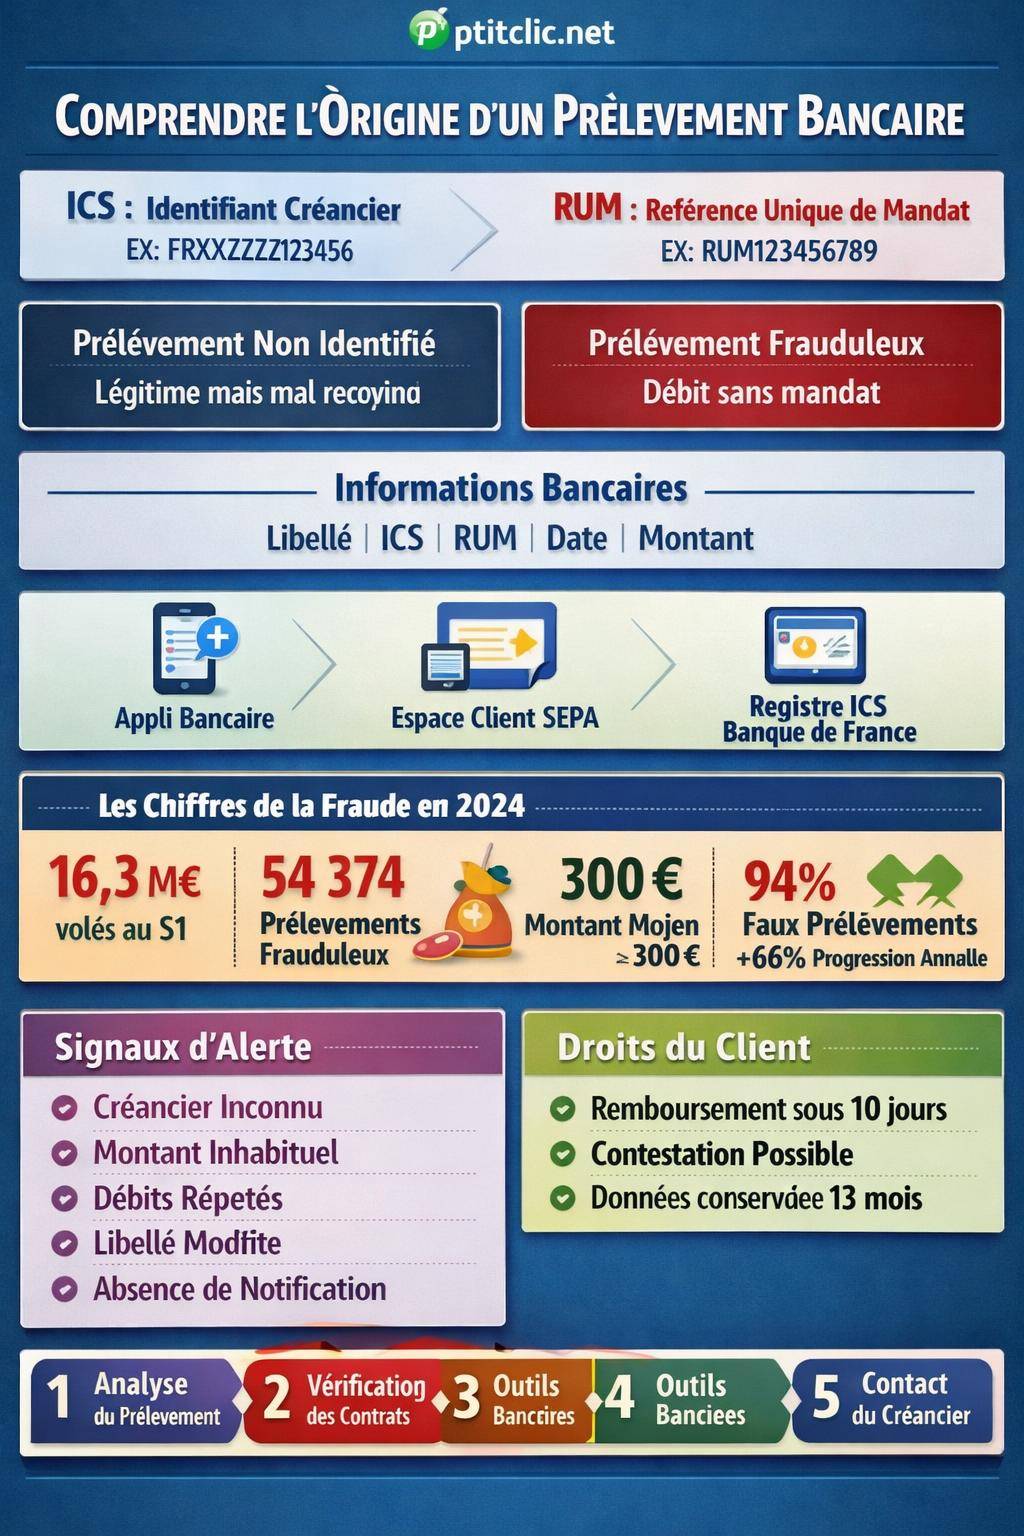
Dans la zone SEPA, un prélèvement repose sur deux identifiants clés : l’ICS (Identifiant Créancier SEPA) et le RUM (Référence Unique de Mandat). Ces codes permettent de tracer le créancier, de vérifier l’existence du mandat et de confirmer que le prélèvement correspond bien à un accord donné auparavant.

Différence entre prélèvement non identifié et prélèvement frauduleux
De nombreux clients confondent encore prélèvements non identifiés et prélèvements frauduleux. Cette nuance joue pourtant un rôle central dans la manière de réagir face à un débit suspect.
Les prélèvements non identifiés correspondent à des transactions légitimes, mais que le client ne reconnaît pas immédiatement. Il peut s’agir d’un abonnement ancien, d’un service souscrit au nom d’un proche, d’un prélèvement au libellé abrégé ou d’un prestataire inconnu derrière une marque blanche.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsLes prélèvements frauduleux, eux, sont des transactions criminelles avérées. Aucune autorisation n’a été donnée par le titulaire du compte. On parle alors de fraude au mandat, d’usurpation d’identité bancaire ou de faux créancier.
| Type de prélèvement | Caractéristiques | Réaction adaptée |
|---|---|---|
| Prélèvement non identifié | Mandat existant, créancier réel, contrat souvent ancien ou mal mémorisé | Vérifier contrat, historique d’abonnement, demander précisions au créancier |
| Prélèvement frauduleux | Aucun accord donné, identité usurpée, ICS inconnu, absence de contrat | Contester immédiatement, demander remboursement, signaler la fraude |
« Les prélèvements non identifiés ne correspondent pas automatiquement à de la fraude. Ils regroupent aussi des transactions légitimes non reconnues par le client, distinctes des prélèvements frauduleux au sens criminel. »
Les données à analyser sur chaque prélèvement pour remonter à l’origine
Chaque mouvement de prélèvement renferme un ensemble d’indices techniques. En les relisant point par point, vous isolez rapidement l’organisme à l’origine du débit, le type de mandat et parfois même la nature du contrat initial.
Les banques affichent généralement les données SEPA suivantes dans l’historique :
- Libellé du prélèvement (intitulé du créancier, parfois tronqué)
- ICS (Identifiant Créancier SEPA) qui renvoie au créancier déclaré
- RUM (Référence Unique de Mandat) associée à votre autorisation de prélèvement
- Date d’exécution du débit
- Montant prélevé
En combinant ces éléments, on reconstitue souvent le contexte : contrat d’énergie, forfait téléphonique, site e-commerce, abonnement à une plateforme numérique, mutuelle, service public ou société d’affacturage.
Interpréter le libellé du prélèvement
Le libellé reste le premier repère. Pourtant, il figure souvent sous une forme abrégée : nom du groupe au lieu de la marque commerciale, code interne, mention d’un prestataire de paiement ou d’une société de recouvrement. Un libellé du type « XXX SERVICES » ou « YYY FACTUR » peut en réalité masquer une enseigne bien connue.
Pour remonter à l’origine, une recherche ciblée sur internet du libellé exact, complété par le mot-clé « ICS » ou « SEPA », fournit déjà des pistes. Certaines bases publiques, forums d’usagers ou pages d’aide recensent les correspondances entre libellés bancaires et marques commerciales.

Utiliser l’ICS pour identifier le créancier
L’Identifiant Créancier SEPA (ICS) constitue une clé d’accès. Cet identifiant, attribué au créancier et enregistré dans le registre français des ICS, permet de rattacher le prélèvement à une entreprise, une administration ou un organisme financier.
En communiquant cet ICS à votre conseiller bancaire ou au service client, vous obtenez généralement :
- la raison sociale du créancier derrière le prélèvement,
- sa catégorie (assurance, opérateur télécom, finance, énergie, association…),
- parfois des coordonnées de contact.
Certains créanciers changent de nom commercial, fusionnent, ou externalisent leur facturation. L’ICS reste alors le lien structurel entre l’ancien et le nouvel intitulé, ce qui vous aide à comprendre l’origine réelle du débit.
Comprendre la RUM pour relier le prélèvement au mandat
La Référence Unique de Mandat (RUM) identifie précisément l’autorisation que vous avez accordée. Elle sert notamment lors des contestations, résiliations de mandat ou demandes de précisions auprès du créancier.
En fournissant la RUM au service client d’un organisme, vous lui permettez de retrouver rapidement :
- la date de souscription du mandat,
- l’offre ou le contrat associé,
- les anciennes échéances déjà prélevées,
- les éventuelles modifications de coordonnées bancaires.
La banque conserve les données de mandat pendant au moins 13 mois. Ce délai de conservation garantit un minimum de traçabilité pour reconstituer l’historique en cas de litige ou de difficulté d’identification.

Identifier l’origine d’un prélèvement via l’application mobile bancaire
Les applications mobiles bancaires offrent aujourd’hui des fonctionnalités très détaillées pour analyser les prélèvements. Elles ne se limitent plus à un simple relevé de compte, mais intègrent des filtres, des alertes et des liens vers les formulaires de contestation.
Pour rechercher l’origine d’un prélèvement, l’historique mobile regroupe généralement :
- un historique des transactions par ordre chronologique,
- un filtrage par date, montant, type d’opération,
- l’affichage du créancier et de l’ICS, parfois avec un logo ou un nom commercial lisible.
En ouvrant le détail du mouvement, la fiche opération affiche souvent la RUM, la date de présentation du prélèvement, le statut (accepté, rejeté, en attente) et, pour certains établissements, un bouton direct de contestation.
Exploiter les filtres et le moteur de recherche de l’application
Pour remonter à l’origine d’un prélèvement récurrent, les filtres intégrés rendent l’analyse bien plus rapide qu’un simple balayage visuel du relevé. Vous limitez l’affichage à une plage de dates, un type « prélèvement SEPA » ou un montant similaire.
Cette approche fonctionne particulièrement bien pour :
- repérer la première occurrence du prélèvement inconnu,
- voir s’il s’agit d’un prélèvement ponctuel ou récurrent,
- comparer les montants et déceler une hausse anormale par rapport aux mois précédents.
En observant la récurrence et le montant, vous faites le lien avec un contrat d’abonnement mensuel, une échéance d’assurance annuelle ou un prélèvement d’impôts étalé.
Retrouver l’origine d’un prélèvement dans l’espace client bancaire en ligne
L’espace client en ligne sur ordinateur va plus loin que l’application mobile sur certains points, notamment le suivi des mandats SEPA et la gestion des oppositions.
On y retrouve plusieurs sections utiles pour identifier l’origine d’un débit :
- une rubrique « mandats SEPA » présentant la liste des créanciers autorisés,
- un historique des prélèvements récurrents,
- un moteur de recherche par libellé ou montant, parfois très fin.
Le croisement entre la liste des mandats et l’historique des débits permet de voir si un prélèvement repose sur un mandat encore actif, expiré, ou récemment créé.
La section « mandats SEPA » : une mine d’informations
Dans cette section, chaque mandat est associé à un ICS, une RUM, une date de création et souvent un statut (actif, résilié, suspendu). L’identification devient plus simple : quand vous repérez l’ICS du prélèvement contesté dans la liste, vous accédez directement au créancier rattaché.
Vous obtenez ainsi :
- le nom officiel du créancier,
- les coordonnées de contact éventuelles,
- la date du dernier prélèvement exécuté,
- les montants moyens prélevés.
Cette vision consolide les informations éparpillées dans vos relevés mensuels et rend plus lisible l’ensemble de vos engagements par prélèvement.
Les formulaires de contestation en ligne
Lorsque des doutes subsistent malgré ces recherches, la plupart des banques proposent des formulaires de contestation directement en ligne. Ils s’accompagnent d’un numéro de dossier et d’un suivi dans l’espace client.
En utilisant ces formulaires, vous :
- signalez le prélèvement comme non reconnu ou frauduleux,
- joignez des pièces justificatives (emails, contrats, courrier),
- suivez l’avancement du traitement,
- gardez une trace formalisée en cas de litige ultérieur.
Recourir au service client bancaire et au registre ICS de la Banque de France
Quand l’analyse personnelle ne suffit pas, le service client de la banque reste un interlocuteur clé. Les conseillers disposent d’outils internes plus complets pour interpréter un ICS, recouper les libellés et interroger le registre des créanciers.
Ils accèdent à des bases de données étendues, dont le registre ICS de la Banque de France. À partir de l’ICS figurant sur votre relevé, ils remontent au créancier déclaré, même si le libellé présenté au client se révèle imprécis.
« Le service client peut utiliser le registre ICS de la Banque de France pour faire correspondre un identifiant SEPA avec un créancier, une raison sociale et, dans certains cas, une activité déclarée. »
Lors de l’appel ou de l’échange par messagerie sécurisée, transmettez systématiquement toutes les données de l’opération : libellé complet, ICS, RUM, date, montant, mais aussi vos hypothèses (ancien abonnement, essai en ligne, achat via une marketplace…). Plus vous fournissez d’éléments, plus l’identification avance rapidement.
Le rôle des notifications et des alertes bancaires
Les systèmes de notifications bancaires jouent un rôle de surveillance continue. En paramétrant des alertes sur les prélèvements, vous êtes averti dès qu’un nouveau créancier se présente ou qu’un montant dépasse un certain seuil.
BanqueWero virement instantané : comment ça marche et comment l’utiliserCe paramétrage limite les mauvaises surprises en fin de mois, et vous laisse le temps de :
- contacter le créancier avant l’échéance suivante,
- bloquer un mandat litigieux,
- vérifier si un proche n’a pas utilisé vos coordonnées bancaires pour un abonnement.
Fraude aux prélèvements : chiffres 2024 et signaux d’alerte
Les chiffres récents montrent une progression nette de la fraude aux prélèvements. Sur le premier semestre 2024, le montant de la fraude atteint environ 16,3 millions d’euros, pour 54 374 transactions frauduleuses. Le montant moyen par prélèvement frauduleux se situe autour de 300 euros.
Le taux de fraude reste limité par rapport au volume total de transactions, autour de 0,0015 %, mais la tendance évolue. Sur S1 2024, la croissance par rapport au premier semestre 2023 atteint environ 31 %. Les criminels adaptent leurs méthodes, notamment sur les faux créanciers et le détournement de mandats.
| Indicateur | Données 2024 |
|---|---|
| Montant de fraude S1 2024 | 16,3 M€ |
| Nombre de transactions frauduleuses S1 2024 | 54 374 |
| Montant moyen par prélèvement frauduleux | ≈ 300 € |
| Part des faux prélèvements | 94 % |
| Part des détournements de prélèvements | 6 % |
| Progression annuelle estimée 2024 vs 2023 | +36 % en montant, +8 M€ |
Les faux prélèvements représentent environ 94 % des cas recensés, contre 6 % pour les détournements (usage abusif d’un mandat existant, changement non autorisé de compte ou de montant).
Repérer les signaux typiques de fraude
Certains indices reviennent régulièrement dans les scénarios de fraude aux prélèvements :
- créancier complètement inconnu, sans rapport avec vos contrats habituels,
- montant inhabituel, souvent arrondi, sans lien avec une facture attendue,
- multiplication rapide de prélèvements de même nature sur une courte période,
- modification soudaine du libellé pour un contrat ancien, sans information préalable,
- absence totale d’e-mail, SMS ou courrier avant le débit.
En cas de doute sérieux, la consultation de ressources spécialisées peut compléter vos recherches sur l’origine du prélèvement : l’article prélèvement suspect : que faire ? approfondit ces réflexes.
Comment remonter à la source d’un prélèvement suspect étape par étape
Pour identifier rigoureusement l’origine d’un prélèvement qui interroge, une méthode structurée limite les erreurs de jugement et distingue plus clairement la simple méconnaissance d’une fraude réelle.
Étape 1 : analyser en détail la ligne de prélèvement
Commencez par relever systématiquement tous les éléments affichés :
- libellé exact tel qu’il apparaît sur le relevé,
- montant précis,
- date de débit et éventuelle date de présentation,
- ICS et RUM, si visibles.
Notez également si le débit se répète d’un mois sur l’autre, si le montant varie, et s’il existe d’autres opérations associées (paiement CB, virement vers le même acteur).
Étape 2 : croiser avec vos contrats et abonnements
Reprenez vos principaux postes de dépenses par prélèvement :
- énergie (électricité, gaz),
- télécoms et internet,
- assurances (auto, habitation, santé, prévoyance),
- plateformes numériques et services en ligne,
- adhésions associatives, salles de sport, abonnements presse.
Comparez les montants, les dates d’échéance et le nom des sociétés sur vos contrats ou emails de confirmation. Un prélèvement incompris correspond souvent à un contrat oublié, à un service souscrit pour un proche ou à un essai gratuit devenu payant.
Étape 3 : utiliser les outils bancaires d’identification
Rendez-vous ensuite dans votre application mobile ou votre espace client en ligne :
- consultez la rubrique « mandats SEPA » pour rechercher l’ICS ou la RUM,
- utilisez les filtres pour retrouver les occurrences passées du même créancier,
- observez si le mandat est ancien ou récemment créé.
À ce stade, vous reliez souvent le prélèvement à un contrat clairement identifié. Si ce n’est pas le cas, l’étape suivante consiste à solliciter directement la banque.
Étape 4 : contacter le service client bancaire
Transmettez au conseiller tous les éléments collectés. Demandez-lui de vérifier dans les bases internes et, si nécessaire, d’interroger le registre ICS de la Banque de France.
Le service client dispose d’un accès privilégié aux informations déclarées par les créanciers, ce qui permet souvent de retrouver :
- la raison sociale complète,
- l’adresse du siège,
- un identifiant interne ou une référence client associée au mandat.
Étape 5 : joindre le créancier identifié
Une fois le créancier retrouvé, adressez-lui une demande de clarification en mentionnant :
- la RUM,
- le montant,
- la date,
- votre nom et vos coordonnées.
Le créancier vous indiquera à quel contrat correspond le mandat, fournira si besoin une copie de l’autorisation signée ou du récapitulatif de souscription en ligne. Cette étape permet de confirmer ou d’infirmer la légitimité du prélèvement.
Que faire une fois l’origine du prélèvement identifiée ?
Une fois l’origine du prélèvement clarifiée, plusieurs cas de figure se présentent : opération légitime mais mal comprise, contrat à résilier, montant erroné ou fraude avérée.
Cas d’un prélèvement légitime mais non reconnu au départ
Si l’analyse montre qu’il s’agit d’un mandat valide correspondant à un service utile, une simple mise à jour de vos notes personnelles suffit. Vous pouvez :
- archiver la référence du mandat dans un document dédié,
- noter la date d’échéance et le montant attendu,
- vérifier régulièrement l’absence d’augmentation injustifiée.
Dans certains cas, l’identification met en lumière un abonnement devenu superflu. Vous choisissez alors d’interrompre le mandat en respectant la procédure de résiliation indiquée dans le contrat.
Cas d’un montant anormal ou d’une erreur de facturation
Quand le créancier est légitime mais que le montant semble incohérent, le dialogue direct prime. Demandez :
- le détail de la facture à l’origine du prélèvement,
- le mode de calcul (régularisation, rattrapage, frais ponctuels),
- un éventuel remboursement partiel en cas d’erreur.
En parallèle, votre banque peut vous orienter vers la meilleure façon d’exercer votre droit de contestation, selon que l’erreur relève du créancier ou d’un dysfonctionnement de présentation.
Cas d’un prélèvement frauduleux
Si les recherches confirment qu’aucun mandat valide n’existe et que vous n’avez jamais consenti au débit, la situation relève de la fraude. Il convient alors de :
- signaler immédiatement le prélèvement comme frauduleux à votre banque,
- remplir un formulaire de contestation spécifique,
- envisager un changement d’IBAN si les risques de réutilisation persistent,
- porter plainte en cas de fraude caractérisée (usurpation d’identité, phishing, etc.).
Les banques s’engagent à traiter le remboursement d’un prélèvement frauduleux dans un délai d’environ 10 jours ouvrables, sous réserve de la complétude du dossier et des preuves fournies. Ce droit s’inscrit dans le cadre de la réglementation sur les services de paiement.
Les délais, droits et recours en matière de prélèvements SEPA
La réglementation encadre strictement les droits des payeurs pour les prélèvements SEPA. Ces règles définissent des délais de contestation, des procédures de remboursement et des obligations de conservation des données de mandat.
Les banques conservent les données relatives aux mandats pendant au moins 13 mois. Ce délai permet de remonter à l’origine des débits, de vérifier l’autorisation et de traiter les litiges.
« En cas de prélèvement frauduleux avéré, les établissements doivent rembourser le client dans un délai maximal de 10 jours ouvrables, sous réserve de l’analyse du dossier. »
Pour les prélèvements autorisés mais contestés (montant ou exécution), les droits diffèrent selon la nature de l’erreur et les clauses du mandat. L’échange avec le créancier reste souvent le passage obligé, avant une éventuelle médiation.
La montée en puissance des outils de contrôle : focus FNC-RF 2026
À l’horizon 2026, un nouvel outil renforcera la détection des comptes sensibles : le fichier national des comptes signalés (FNC-RF). Sa mise en service prévue en mai 2026 vise à centraliser certaines informations sur les comptes présentant des risques particuliers, dans le cadre de la lutte contre la fraude.
Ce fichier ne concernera pas directement le grand public au quotidien, mais il participera à la sécurisation globale des opérations, dont les prélèvements. Les établissements disposeront alors de davantage de repères pour détecter des comportements anormaux et bloquer plus en amont des tentatives de fraude.
Mettre en place une stratégie personnelle de suivi des prélèvements
Trouver l’origine d’un prélèvement devient beaucoup plus simple lorsque l’on structure son suivi au quotidien. Quelques habitudes réduisent fortement le nombre de débits « incompris ».
Centraliser ses mandats et abonnements
Une bonne pratique consiste à tenir un inventaire de vos mandats sur un document personnel : tableau, application de gestion de budget, outil de suivi de dépenses. Pour chaque créancier, mentionnez :
- le nom de l’organisme,
- l’objet du contrat,
- la périodicité et le montant attendu,
- la date de souscription,
- les modalités de résiliation.
En cas de prélèvement étrange, ce tableau sert de référence rapide pour vérifier si l’origine correspond à un engagement existant ou non.
Utiliser les ressources spécialisées sur les prélèvements
Pour aller plus loin, des contenus dédiés détaillent les mécanismes des prélèvements et les solutions en cas de doute. Un article spécifique comme comprendre le prélèvement bancaire aide à décrypter la terminologie, tandis qu’un guide tel que trouver l’origine d’un prélèvement complète les méthodes pratiques détaillées ici.
En combinant ces ressources avec les informations techniques fournies par votre banque, vous construisez un environnement de surveillance cohérent autour de vos comptes, capable d’identifier rapidement l’origine de tout nouveau débit.
