

Le prélèvement SEPA structure une grande partie des paiements récurrents en France : abonnements, factures d’énergie, assurances, impôts, crédits… Pourtant, beaucoup de consommateurs ignorent encore les règles précises qui encadrent ce mode de paiement et les droits qu’ils peuvent exercer face à une erreur, un abus ou une fraude.
Entre chiffres en forte hausse, mécanismes techniques parfois opaques et procédures de contestation très encadrées, le sujet mérite un tour d’horizon clair. Les données récentes montrent des tendances marquées, autant sur l’usage quotidien que sur la fraude. Les lignes qui suivent éclairent ces enjeux en détail.
| Élément clé | Synthèse |
| Principe du prélèvement SEPA | Autorisation donnée à une entreprise pour prélever automatiquement un paiement sur un compte bancaire en Europe. |
| Rôle du mandat | Document signé qui valide l’accord du consommateur et permet à la banque d’exécuter les débits. |
| Droits du consommateur | Possibilité d’annuler un mandat, bloquer un prélèvement ou en contester un après débit. |
| Sécurité | Encadrement strict et traçabilité grâce au numéro de mandat et à l’identifiant du créancier. |
Prélèvement SEPA : définition, cadre et enjeux pour le consommateur
Le prélèvement SEPA est un moyen de paiement scriptural permettant à un créancier de débiter directement le compte bancaire d’un client, dans l’espace SEPA (Single Euro Payments Area). Il repose sur un mandat signé par le débiteur, qui autorise la présentation de prélèvements, ponctuels ou récurrents.
Ce dispositif harmonise les règles de prélèvement au sein de l’Union européenne et de plusieurs pays associés, afin de faciliter les paiements transfrontaliers en euros. Pour le consommateur, l’enjeu principal réside dans la maîtrise des autorisations données, dans la compréhension des délais de contestation, et dans la capacité à exercer un droit au remboursement rapide en cas d’anomalie.
Dans le quotidien, ce mécanisme reste étroitement lié à la gestion des factures (énergie, télécoms, loyers, impôts) et à la sécurisation des échéances de crédits ou de contrats d’assurance. Le cadre réglementaire européen et français encadre précisément les obligations de la banque, du créancier et du titulaire du compte.

Chiffres clés du prélèvement SEPA : usage massif et hausse des montants
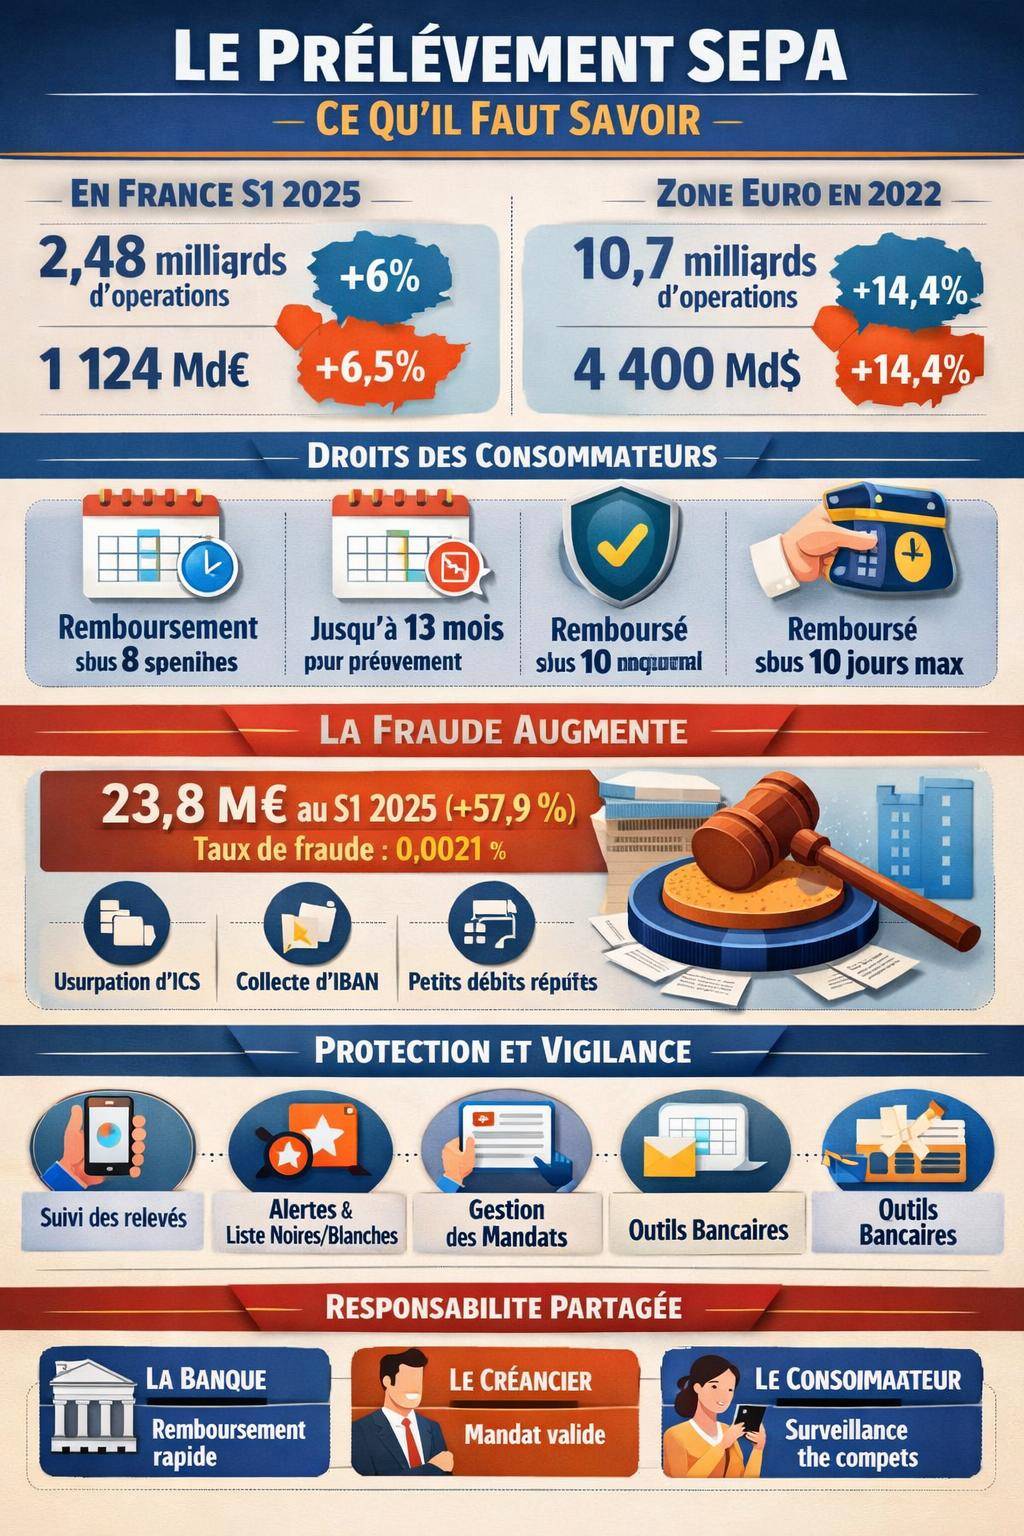
En France, le prélèvement bancaire connaît une dynamique soutenue. Sur le premier semestre 2025, on enregistre 2 481 millions de transactions, contre 2 340 millions sur le premier semestre 2024. Cette progression d’environ 6 % en volume traduit l’ancrage de ce moyen de paiement dans la gestion budgétaire des ménages comme des entreprises.
En valeur, la tendance est encore plus marquée. Les montants prélevés atteignent 1 124 milliards d’euros au S1 2025, contre 1 055 milliards d’euros au S1 2024, soit une croissance d’environ 6,5 %. L’augmentation des factures liées à l’énergie, des loyers, et l’indexation de nombreux contrats sur l’inflation contribuent à cette progression.
Le prélèvement SEPA dans la zone euro
À l’échelle de la zone euro, les prélèvements SEPA sont devenus un pilier des paiements récurrents. En 2022, on comptabilise environ 10,7 milliards de prélèvements pour un montant global proche de 4 400 milliards de dollars (équivalent), avec une croissance en valeur de 14,4 % sur un an. Ce mouvement reflète la numérisation des paiements, la dématérialisation des factures et la généralisation des abonnements.
BanqueRappel de virement bancaire : la procédure pour récupérer ses fondsCette expansion renforce la nécessité pour les consommateurs de comprendre les droits associés à ce moyen de paiement, car la multiplication des contrats récurrents augmente mécaniquement l’exposition aux erreurs de facturation, aux prélèvements non souhaités ou aux fraudes organisées.
| Périmètre | Période | Volume | Montant | Évolution valeur |
|---|---|---|---|---|
| France | S1 2024 | 2 340 M de prélèvements | 1 055 Md€ | – |
| France | S1 2025 | 2 481 M de prélèvements | 1 124 Md€ | +6,5 % |
| Zone euro | Année 2022 | 10,7 Md de prélèvements | ~4 400 Md$ | +14,4 % |
Fonctionnement technique du prélèvement SEPA : du mandat au débit bancaire
Le fonctionnement du prélèvement SEPA repose sur une chaîne d’acteurs coordonnés : le débiteur, le créancier, la banque du débiteur, la banque du créancier et les systèmes interbancaires. Chaque étape est encadrée par des règles harmonisées dans l’espace SEPA.

Le mandat de prélèvement SEPA : cœur juridique du dispositif
Le mandat de prélèvement SEPA formalise l’autorisation donnée par le client à un créancier pour débiter son compte. Il comporte des mentions obligatoires : identité complète du débiteur, IBAN, BIC (si requis), coordonnées du créancier, Identifiant Créancier SEPA (ICS), type de prélèvement (ponctuel ou récurrent), ainsi qu’une référence de mandat.
Le mandat peut être signé sur papier ou par voie électronique. Dans les parcours en ligne, la validation par code SMS, signature électronique ou double authentification remplace la signature manuscrite. Le créancier conserve ce mandat et doit être en mesure de le produire en cas de contestation.
Pour approfondir les aspects juridiques et pratiques liés au mandat, un dossier spécifique détaille ces éléments sur la page mandat de prélèvement SEPA.
« Le mandat de prélèvement SEPA constitue l’autorisation donnée par le payeur au créancier et à sa banque de débiter son compte. Il doit être conservé par le créancier pendant toute la durée de la relation contractuelle et au-delà, selon les délais de prescription applicables. »
Rôle de l’Identifiant Créancier SEPA (ICS)
L’Identifiant Créancier SEPA est un numéro attribué au créancier par la Banque de France (ou l’autorité compétente dans les autres pays SEPA). Il permet d’identifier clairement l’émetteur du prélèvement auprès du débiteur et des banques, et figure sur les relevés de compte.
Un ICS légitime suppose une procédure d’enregistrement préalable, avec vérifications de l’identité du créancier. Cependant, des acteurs malveillants cherchent parfois à contourner ces contrôles ou à abuser d’un ICS existant, ce qui alimente certains scénarios de fraude.

Chaîne de traitement d’un prélèvement SEPA
Une fois le mandat en place, le créancier transmet un ordre de prélèvement à sa banque, qui l’achemine vers la banque du débiteur via les systèmes interbancaires SEPA. Le compte est débité à la date prévue, et une ligne apparaît sur le relevé avec plusieurs informations clés :
- nom du créancier,
- ICS,
- référence du mandat,
- montant prélevé,
- date de débit.
Le débiteur conserve un droit de regard et de contestation sur chaque opération, même après son exécution. La réglementation impose par ailleurs l’envoi préalable d’une pré-notification (avis d’échéance, facture, échéancier), permettant au client d’anticiper le montant et la date du prélèvement.
Typologie des prélèvements SEPA et usages courants
Le prélèvement SEPA se décline en plusieurs catégories selon le type de client et la nature de la relation contractuelle. La distinction principale oppose le prélèvement SEPA Core (standard consommateurs) au prélèvement SEPA B2B (entre entreprises).
Prélèvement SEPA Core : cadre standard du consommateur
Le SEPA Core s’applique à la quasi-totalité des prélèvements des particuliers : abonnements téléphoniques, internet, services de streaming, factures d’électricité, de gaz, d’eau, loyers, mensualités de crédit, impôts, mutuelle et assurance auto ou habitation.
Ce schéma prévoit des droits renforcés pour le débiteur, notamment des délais de contestation étendus et un droit au remboursement sans justification pour un prélèvement autorisé contesté dans un certain délai. Ces garanties distinguent fortement le Core du B2B, beaucoup plus strict en matière d’irrévocabilité.
Prélèvement SEPA B2B : un régime plus strict
Le SEPA B2B concerne les prélèvements entre entreprises et professionnels. Il offre moins de possibilités de retour pour le débiteur, ce qui explique qu’il soit réservé à des relations commerciales supposées équilibrées. La banque du débiteur vérifie en principe l’existence du mandat B2B avant d’autoriser le premier prélèvement.
Pour un consommateur, ce schéma ne s’applique en principe pas. Si un particulier se retrouve sous un schéma assimilable à du B2B, il dispose alors d’un argument sérieux pour contester et exiger la requalification de la relation ou la restitution de montants indûment prélevés.
Comparatif synthétique des principaux schémas
| Caractéristique | SEPA Core (consommateur) | SEPA B2B (professionnels) |
|---|---|---|
| Public visé | Particuliers, associations | Entreprises, pros |
| Droit au remboursement sans motif | Oui, sous 8 semaines | Non |
| Contestation prélèvement non autorisé | Jusqu’à 13 mois | Très limitée |
| Vérification mandat par la banque du débiteur | Non systématique | Obligatoire |
| Souplesse pour le débiteur | Élevée | Réduite |
Droits du consommateur : contestation, remboursement et protection
Le cadre SEPA accorde au consommateur une palette de droits opposables à sa banque et au créancier. Ces droits varient selon la nature du prélèvement (autorisé ou non), le délai de réaction du client et la capacité à produire des éléments de preuve.
Délais légaux de contestation d’un prélèvement SEPA
La réglementation distingue deux grandes situations : les prélèvements autorisés (mandat signé) et les prélèvements non autorisés (absence de mandat ou falsification manifeste). Les délais applicables sont les suivants :
- Prélèvement autorisé mais contesté (montant ou fréquence jugés non conformes à l’accord) : 8 semaines à compter de la date de débit pour exiger un remboursement sans obligation de justification détaillée.
- Prélèvement non autorisé (aucun mandat signé, fraude manifeste, IBAN usurpé) : 13 mois pour signaler l’opération à la banque et obtenir un remboursement, sous réserve de bonne foi et d’absence de négligence grave.
En parallèle, la banque dispose d’un délai de 1 à 10 jours ouvrés pour rembourser, avec une obligation stricte de remboursement sous 10 jours maximum en cas de prélèvement non autorisé avéré.
« En cas d’opération de paiement non autorisée, le prestataire de services de paiement doit rembourser immédiatement au payeur le montant de l’opération contestée, et au plus tard à la fin du jour ouvrable suivant la constatation de l’irrégularité. »
Procédure de contestation d’un prélèvement SEPA
La contestation suit une séquence structurée. Le respect de chaque étape augmente la probabilité d’un remboursement rapide et limite les risques de blocage administratif.
- Contact écrit auprès de la banque : première alerte via messagerie sécurisée, e-mail officiel ou courrier, en précisant la date, le montant, le créancier, la référence du prélèvement, la nature de la contestation (autorisé ou non autorisé).
- Opposition sur le mandat concerné : demande formelle de blocage de tout prélèvement futur de ce créancier, parfois via un paramétrage en ligne (liste blanche/noire d’émetteurs) ou à l’agence.
- Lettre recommandée : en cas d’absence de réponse ou de refus injustifié, envoi d’une lettre recommandée avec accusé de réception, joignant pièces justificatives et rappel des textes applicables.
- Saisine du médiateur bancaire : recours amiable si le litige persiste, avec un dossier complet retraçant l’historique.
- Alerte à l’ACPR : signalement auprès de l’Autorité de Contrôle Prudentiel et de Résolution en ultime recours, pour dénoncer un comportement bancaire contraire aux règles.
Facteurs qui accélèrent ou bloquent un remboursement
Dans la pratique, les banques examinent certaines caractéristiques du dossier avant de statuer. Plusieurs éléments influencent directement la vitesse de remboursement.
Les accélérateurs classiques sont :
- Réaction rapide du client après la date de débit, idéalement dans les premiers jours.
- Preuve d’absence de mandat ou divergence manifeste avec les conditions contractuelles (montant inattendu, double prélèvement, échéance après résiliation).
- Historique bancaire cohérent, sans incidents répétés ni comportements assimilables à de la négligence (codes d’accès communiqués, absence totale de vigilance sur les relevés).
Les blocages fréquents proviennent de :
- Mandat signé difficilement contestable : le créancier fournit un mandat conforme, ce qui réduit la marge de manœuvre, sauf non-respect des conditions contractuelles.
- Contestation tardive : signalement proche de l’expiration des délais ou au-delà, avec un préjudice cumulé sur plusieurs mois.
- Dossier lacunaire : absence de pièces, contradictions dans les déclarations, ou manque de clarté sur la chronologie des faits.
Fraude au prélèvement SEPA : mécanismes, chiffres et vigilance
La progression des volumes de prélèvements s’accompagne d’une montée en puissance des fraudes ciblant ce moyen de paiement. L’analyse des chiffres récents permet de mesurer le phénomène et de mieux comprendre les méthodes employées.
Chiffres récents de la fraude en France
Au premier semestre 2025, le montant de la fraude au SEPA en France atteint 23,8 millions d’euros, avec une hausse de 57,9 % par rapport au premier semestre 2024. Le nombre de transactions frauduleuses progresse d’environ 4,7 %.
Rapporté au volume global, le taux de fraude reste autour de 0,0021 %. Le risque statistique par opération demeure donc faible, mais la sévérité potentielle des préjudices, notamment en cas de multiplicité de petits débits, justifie une vigilance continue.
Mécanismes typiques de la fraude SEPA
Les fraudes au prélèvement SEPA suivent souvent une logique structurée, avec une exploitation méthodique de failles organisationnelles ou de négligences de sécurité. Trois étapes reviennent régulièrement dans les dossiers analysés :
- Obtention d’un Identifiant Créancier SEPA (ICS) : par création frauduleuse d’une entité, usurpation d’identité ou détournement d’un ICS existant.
- Acquisition massive d’IBAN et d’identités : via des marchés illicites, des fuites de données, des escroqueries par e-mail ou SMS (phishing, smishing) amenant les victimes à communiquer leurs coordonnées bancaires.
- Débits de petits montants : présentation de prélèvements de faible valeur, espacés, pour passer sous les radars des systèmes de détection automatiques et des consommateurs peu attentifs à leurs relevés.
« Les fraudeurs privilégient désormais les opérations discrètes et récurrentes plutôt que les attaques massives visibles. La faible visibilité unitaire de chaque débit leur permet de rester plus longtemps sous les seuils de détection comportementale. »
Réflexes de protection contre la fraude au prélèvement
La réduction du risque repose sur une combinaison de mesures techniques (outils bancaires) et de réflexes personnels. Plusieurs actions renforcent la protection du compte :
- Consultation régulière des relevés : surveillance hebdomadaire ou mensuelle pour repérer immédiatement un créancier inconnu ou un montant incohérent.
- Activation des alertes SMS ou e-mail : notification automatique pour tout prélèvement au-delà d’un certain seuil.
- Paramétrage de listes blanches/noires : limitation des prélèvements à certains créanciers, lorsque la banque propose cette fonctionnalité.
- Refus de communication de l’IBAN à des interlocuteurs non vérifiés, même en cas de démarche présentée comme urgente ou officielle.
Gérer, suivre et optimiser ses prélèvements SEPA au quotidien
La maîtrise du prélèvement SEPA passe par une organisation simple mais régulière. Le consommateur dispose d’outils concrets pour structurer ses autorisations et anticiper l’impact des débits sur sa trésorerie.
Suivi pratique de ses prélèvements bancaires
Un suivi rigoureux commence par un inventaire des prélèvements actifs. L’espace client bancaire permet généralement d’exporter la liste des opérations récurrentes sur plusieurs mois. À partir de ces données, un tableau synthétique facilite la compréhension de l’ensemble :
- nom du créancier,
- montant moyen,
- date habituelle de prélèvement,
- périodicité (mensuelle, trimestrielle, annuelle),
- date de fin de contrat ou d’engagement éventuel.
Une page spécialisée détaille les mécanismes généraux du prélèvement bancaire et les subtilités de gestion à connaître pour éviter les mauvaises surprises en fin de mois.
Ajuster ses dates et anticiper la trésorerie
Plusieurs créanciers acceptent de modifier la date de prélèvement sur demande, afin de l’aligner avec les revenus (salaire, pension, allocations). Un regroupement des prélèvements juste après le crédit des ressources simplifie l’arbitrage budgétaire et limite les découvertes non planifiées.
De nombreuses banques proposent en outre une vision prévisionnelle des débits récurrents. Cet outil permet d’afficher un solde projeté à plusieurs jours ou semaines, en intégrant les prélèvements attendus. L’usage systématique de cet affichage rapproche la gestion d’un compte courant de celle d’un budget prévisionnel structuré.
Résiliation de contrats et impact sur les prélèvements
Lorsqu’un contrat lié à un prélèvement se termine (abonnement, assurance, service numérique), deux démarches doivent être distinguées : la résiliation auprès du prestataire et la gestion du mandat SEPA. Confondre les deux entraîne souvent des incompréhensions et des débits persistants.
Beaucoup de contrats prévoient un préavis de résiliation de 2 mois. En cas de non-respect de ce délai, le contrat peut se prolonger automatiquement d’un an, entraînant la poursuite des prélèvements. L’enjeu consiste donc à anticiper ces échéances et à conserver une preuve écrite de la demande de résiliation.
Si des prélèvements continuent après une résiliation en bonne et due forme, la double action suivante se révèle particulièrement efficace :
- nouvelle mise en demeure du prestataire avec preuve de la résiliation, demande de remboursement des sommes et menace de saisine du médiateur ou d’une association de consommateurs,
- opposition ciblée auprès de la banque sur le mandat du créancier concerné, afin d’empêcher toute nouvelle opération.
Outils bancaires de maîtrise des prélèvements : opposition, plafonds et filtres
Les banques enrichissent progressivement leurs interfaces pour offrir plus de contrôle aux clients sur leurs prélèvements. Ces fonctionnalités ne remplacent pas les droits légaux, mais les complètent de manière opérationnelle.
Opposition à un prélèvement SEPA : modes et enjeux
Un client peut formuler une opposition à un prélèvement SEPA auprès de sa banque. Cette démarche vise à empêcher la présentation d’un prélèvement futur, soit de manière ciblée (un créancier précis), soit de manière plus large (tous les prélèvements, dans des cas extrêmes).
BanqueWero virement instantané : comment ça marche et comment l’utiliserLes modalités d’opposition, les délais et les effets concrets sont décrits plus en détail sur la page dédiée opposition prélèvement SEPA, qui explore aussi les limites de ce levier lorsqu’un contrat reste actif.
Filtres et plafonds de prélèvements
Certaines banques proposent des filtres avancés sur les prélèvements : autorisation d’un ensemble de créanciers désignés, blocage systématique des nouveaux créanciers, plafonds de montants par opération ou par période. Ces outils renforcent le contrôle, mais exigent une gestion régulière pour éviter des refus de paiement non souhaités.
La mise en place de tels filtres nécessite une évaluation fine du risque et des besoins. Un blocage trop large peut entraîner le rejet d’un prélèvement d’assurance ou de crédit, avec des conséquences contractuelles potentiellement lourdes (majorations, inscription au fichier des incidents de paiement).
Articulation entre droits légaux et outils contractuels
Les protections offertes par les banques via leurs interfaces en ligne restent complétées par les droits légaux issus du cadre SEPA et du droit de la consommation. Un refus de mise en place d’un filtre ou un dysfonctionnement technique ne suppriment jamais le droit à remboursement d’un prélèvement non autorisé ou irrégulier.
Inversement, l’utilisation d’outils de blocage n’exonère pas le client d’une certaine vigilance, par exemple en respectant les échéances contractuelles, en mettant à jour ses coordonnées bancaires auprès des créanciers légitimes, ou en lisant les communications signalant un changement d’IBAN de la part d’un prestataire.
Prélèvement SEPA et responsabilité : banque, créancier, consommateur
La gestion des incidents de prélèvement met en jeu un partage de responsabilités entre la banque, le créancier et le consommateur. Comprendre ce partage aide à cibler les bons interlocuteurs et à structurer un recours efficace.
Responsabilité de la banque
La banque du débiteur doit exécuter fidèlement les ordres dans le respect des règles SEPA et des délais de remboursement. En cas de prélèvement non autorisé, son obligation de rembourser dans un délai maximal de 10 jours demeure très encadrée. Elle doit aussi fournir les informations nécessaires pour identifier le créancier, l’ICS et la référence de mandat.
En parallèle, la banque doit mettre à disposition des moyens raisonnables de surveillance (relevés, alertes, historique détaillé), ainsi qu’un canal de réclamation accessible. Un défaut manifeste dans ces domaines peut justifier une mise en cause plus large de sa responsabilité.
Responsabilité du créancier
Le créancier est responsable de la légalité du mandat, de la conformité des montants prélevés et du respect de la pré-notification. Il doit être capable de produire le mandat à première demande de la banque ou du client. En cas d’erreur (double prélèvement, montant erroné), il doit procéder au remboursement sans délai excessif, indépendamment de la procédure SEPA.
Une absence de mandat ou un usage manifestement détourné de l’autorisation constitue un manquement contractuel grave, susceptible d’engager sa responsabilité civile, voire pénale en cas de fraude avérée.
Responsabilité du consommateur
Le consommateur doit veiller à la confidentialité de ses moyens d’accès (identifiants, mots de passe, codes), vérifier régulièrement ses relevés et signaler sans délai toute anomalie. Une négligence caractérisée, comme la communication volontaire du code de validation 3D Secure ou l’acceptation de contrats manifestement abusifs, peut limiter l’indemnisation.
Cependant, la charge de la preuve de la négligence incombe à la banque. Un simple retard de consultation des relevés, sans comportement imprudent manifeste, ne suffit pas à remettre en cause le droit à remboursement prévu par les textes.
