

Un prélèvement refusé pour solde insuffisant ne se résume jamais à un simple « incident technique ». Entre frais bancaires, relances du créancier, risques avec le fisc et impacts sur votre relation avec la banque, chaque rejet laisse une trace concrète sur votre budget.
En comprenant précisément comment la banque traite ces opérations, quelles sont les marges de manœuvre possibles et à quels frais vous vous exposez, vous transformez un incident bancaire en véritable levier de pilotage de votre trésorerie personnelle.
| Point clé | Résumé |
| Motif du rejet | Le prélèvement échoue lorsque le solde du compte est insuffisant. |
| Conséquences | Le paiement n’est pas effectué et peut entraîner un retard, des frais ou un nouveau prélèvement. |
| Nouvelle tentative | Le créancier peut représenter le prélèvement quelques jours plus tard. |
| Comment éviter le problème | S’assurer d’un solde suffisant, activer les alertes bancaires ou ajuster la date du prélèvement. |
Rejet de prélèvement pour solde insuffisant : mécanisme exact et acteurs concernés
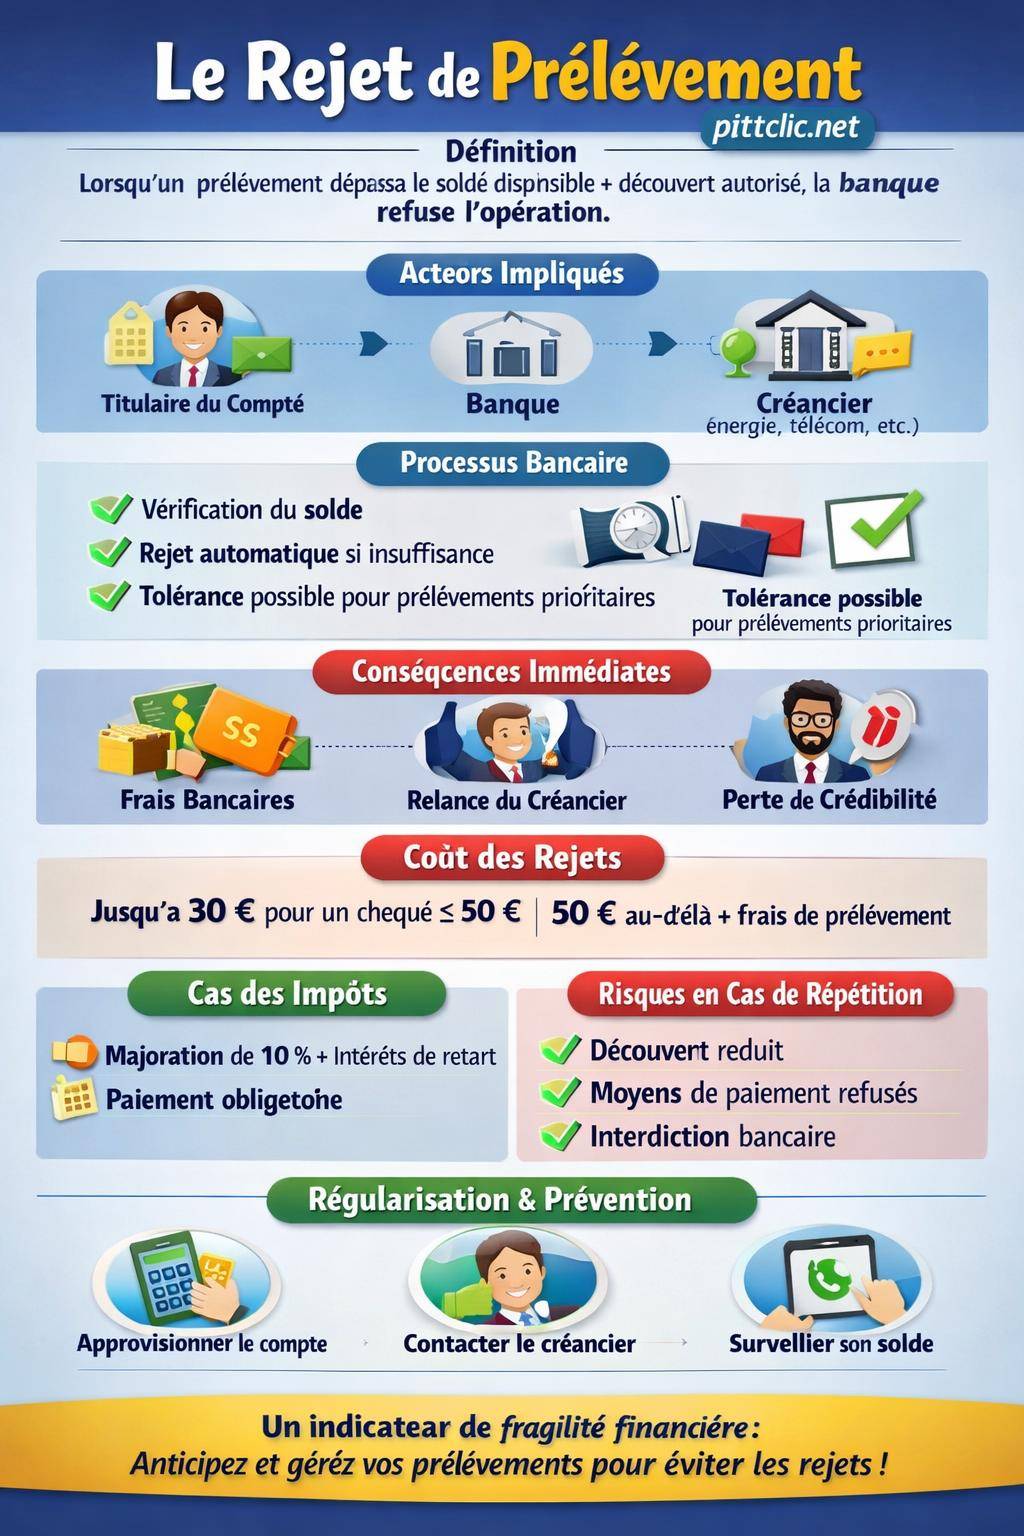
Un rejet de prélèvement pour solde insuffisant intervient lorsque le montant présenté par le créancier dépasse le solde disponible de votre compte, en tenant compte du découvert autorisé. La banque évalue alors automatiquement la situation et décide d’honorer ou non l’ordre de paiement.
Ce processus implique trois acteurs : vous (le titulaire du compte), votre banque et le bénéficiaire du prélèvement (fournisseur d’énergie, opérateur téléphonique, impôts, bailleur, organisme de crédit…). Chacun applique ses propres règles contractuelles, mais le rejet suit une logique commune encadrée par la réglementation bancaire.

Comment la banque traite un prélèvement présenté sur un compte insuffisamment provisionné
Lorsque le prélèvement arrive en compensation, le système informatique de la banque vérifie :
- Le solde disponible au moment précis de la présentation
- Le plafond de découvert autorisé indiqué dans votre convention de compte
- Les éventuels engagements en attente (paiements CB non encore débités, chèques en circulation)
Si le montant du prélèvement dépasse la somme disponible + votre découvert autorisé, la banque rejette l’opération. Certaines banques appliquent une légère tolérance exceptionnelle : elles peuvent accepter une fois un dépassement modéré pour vous éviter des complications avec un créancier stratégique (loyer, impôts, assurance). Cette tolérance reste discrétionnaire et ne constitue jamais un droit acquis.
Le rejet génère alors une écriture spécifique sur votre compte (souvent libellée « prélèvement rejeté – solde insuffisant »), accompagnée de frais de rejet prélevés par votre établissement, dans la limite des plafonds réglementaires.
Conséquences immédiates d’un rejet de prélèvement pour solde insuffisant
Un prélèvement refusé entraîne une série de conséquences à la fois bancaires, contractuelles et parfois administratives. L’impact ne se limite pas à la ligne rejetée : il concerne aussi votre crédibilité financière et la relation avec le créancier.
Frais BancairesComment contester des frais bancaires : lettre type et démarchesLes retombées se décomposent en trois blocs : frais bancaires, réactions du créancier et effet sur votre profil client auprès de la banque.
Frais bancaires en cas de rejet : structure et plafonds
Les frais liés à un refus de paiement pour solde insuffisant sont encadrés par la réglementation. Pour les chèques, les plafonds légaux sont très précis, et servent de repère pour comprendre la logique générale des incidents de paiement.
| Type d’incident | Base de facturation | Montants/plafonds usuels | Particularités |
|---|---|---|---|
| Rejet de chèque ≤ 50 € | Par chèque rejeté | 30 € maximum | Plafond réglementaire, fréquemment appliqué par les banques |
| Rejet de chèque > 50 € | Par chèque rejeté | 50 € maximum | Tarif souvent aligné sur le plafond autorisé |
| Rejet de prélèvement SEPA | Par prélèvement rejeté | Montant variable selon la banque | Doit rester dans la limite des plafonds d’incidents de paiement |
| Commissions d’intervention | Par opération engendrant une irrégularité | Plafond global mensuel | Souvent ajoutées aux frais de rejet |
Selon les données de la tarification bancaire, la majorité des établissements appliquent les montants maximums autorisés pour les rejets de chèques : 30 € pour un chèque inférieur ou égal à 50 €, et 50 € au-delà. Pour les prélèvements, les banques fixent un tarif propre, tout en restant encadrées par la réglementation sur les incidents de paiement.
À ces montants s’ajoutent parfois des frais complémentaires :
- Commissions d’intervention en cas de dépassement du découvert ou d’irrégularité
- Frais pour lettre d’information préalable en cas de chèque sans provision
- Frais de relance ou de gestion d’incident prélevés par certains créanciers

Traitement spécifique des clients fragiles et plafonnement des frais
Les personnes identifiées comme clientes fragiles bénéficient d’un plafonnement renforcé des frais d’incidents. Depuis 2019, les banques appliquent un plafond mensuel oscillant entre 20 € et 25 € selon l’offre souscrite.
Ce plafonnement concerne l’ensemble des incidents liés à un fonctionnement irrégulier du compte : rejets de prélèvements, refus de chèques, commissions d’intervention. L’objectif consiste à limiter l’effet d’engrenage pour les personnes déjà en situation financière tendue.
De nombreux clients fragiles ignorent l’existence de l’offre spécifique plafonnée. Un échange direct avec le conseiller bancaire permet souvent d’accéder à un cadre tarifaire plus protecteur pour les incidents de paiement.
Impact du rejet sur la relation avec le créancier
Au-delà des frais prélevés par la banque, le rejet d’un prélèvement modifie la relation entre vous et le créancier concerné. Celui-ci se retrouve sans règlement alors qu’un mandat de prélèvement est en place.
Chaque secteur (énergie, télécom, assurance, bailleurs, organismes sociaux, crédit) dispose de ses propres procédures : relance, suspension de service, inscription en fichier interne, voire contentieux.

Réactions habituelles des créanciers après un prélèvement rejeté
Lorsqu’un prélèvement échoue pour solde insuffisant, le créancier dispose de plusieurs leviers :
- Représentation du prélèvement quelques jours plus tard
- Émission d’une facture de rattrapage payable par carte, virement ou chèque
- Relance par courrier, email ou SMS avec indication d’une nouvelle date limite
- Facturation de frais de rejet ou de recouvrement prévus au contrat
En cas d’incidents répétés, certains fournisseurs décident :
- De résilier les facilités de paiement (mensualisation, échéanciers)
- De passer en paiement d’avance ou par carte bancaire uniquement
- D’orienter le dossier vers un service de recouvrement externe
Conséquences spécifiques pour les prélèvements fiscaux rejetés
Les prélèvements fiscaux (impôt sur le revenu, mensualisation, acompte) suivent une logique différente. En cas de rejet, l’administration applique une majoration automatique de 10 % sur le montant du prélèvement annulé.
À cette majoration s’ajoutent des intérêts de retard, calculés jusqu’à la date de régularisation effective. Aucune négociation directe n’a lieu avec la banque : la relation se fait exclusivement avec l’administration fiscale.
La régularisation s’effectue uniquement via votre espace en ligne sur impots.gouv.fr. Vous pouvez :
- Effectuer un paiement par carte bancaire
- Mettre en place un nouvel échéancier si les conditions le permettent
- Adapter vos acomptes futurs (dans certaines limites) pour réduire le risque d’incidents ultérieurs
« En cas de rejet de mensualité, le contribuable doit procéder au règlement par un autre moyen de paiement, via son espace en ligne, afin d’éviter l’accumulation de majorations et d’intérêts de retard. » – Rappel de pratique administrative courante.
Rejet de prélèvement, découvert et autres paiements : une mécanique commune
Le rejet de prélèvement s’inscrit dans une logique plus globale de gestion du découvert. Lorsque le compte dépasse le seuil autorisé, la banque peut refuser différents types d’opérations : prélèvements, paiements par carte, virements, chèques.
Chaque refus renforce l’image d’un compte en tension et alimente la facturation d’incidents. Comprendre cette mécanique aide à hiérarchiser les paiements essentiels et à limiter les frais.
Rejets automatiques en cas de dépassement du découvert autorisé
Quand votre compte franchit la limite de découvert autorisé, la banque se retrouve en zone de découvert non autorisé. Dans ce contexte, elle peut :
- Rejeter les prélèvements présentés
- Refuser les paiements par carte différés
- Bloquer l’exécution de certains virements sortants
- Rejeter les chèques si l’insuffisance de provision persiste
Les rejets entraînent alors des frais, et éventuellement des commissions d’intervention pour chaque opération nécessitant un arbitrage manuel ou semi-automatisé de la banque.
Tolérance ponctuelle de la banque : dans quelles limites ?
Les banques disposent d’une marge de manœuvre interne. Dans certaines situations, elles acceptent exceptionnellement un prélèvement malgré un dépassement léger du découvert. Cette tolérance vise souvent des paiements jugés prioritaires (logement, assurance, santé, impôt).
Cependant, cette pratique reste liée à l’évaluation globale de votre dossier : historique du compte, régularité de vos revenus, fréquence des incidents. Aucune obligation légale n’impose à la banque d’honorer un prélèvement au-delà du découvert convenu.
Rejets répétés, chèques sans provision et risque d’interdiction bancaire
Si les rejets concernent surtout des prélèvements, les conséquences restent principalement financières et relationnelles. En revanche, lorsque les incidents s’étendent aux chèques, la situation prend une tournure plus lourde avec un risque d’interdiction bancaire.
Les rejets répétés de chèques sans provision peuvent déclencher une procédure très encadrée, qui modifie profondément l’usage de votre compte et de vos moyens de paiement.
Déclenchement et conséquences de l’interdiction bancaire
L’interdiction bancaire intervient lorsqu’un ou plusieurs chèques sont rejetés pour défaut de provision, sans régularisation rapide. La banque signale alors l’incident à la Banque de France, qui inscrit votre nom au Fichier Central des Chèques (FCC).
Frais BancairesComment signaler un mail de phishing : où et à qui l’envoyerLes principales conséquences sont les suivantes :
- Interdiction d’émettre des chèques pendant toute la durée de l’interdiction
- Restitution obligatoire de tous les chéquiers aux banques concernées
- Retrait possible de la carte bancaire en fonction de la politique de l’établissement
- Difficultés accrues pour ouvrir de nouveaux comptes ou obtenir des moyens de paiement avancés
La durée maximale de l’interdiction bancaire atteint 5 ans, tant que le ou les chèques ne sont pas régularisés. En cas de régularisation (approvisionnement du compte et paiement du bénéficiaire), la banque demande généralement la levée de l’inscription avant le terme des 5 ans.
Sur un compte joint, l’interdiction bancaire frappe les deux cotitulaires, même si l’un d’eux n’avait pas connaissance de l’émission du chèque sans provision. Cette solidarité constitue une source fréquente de tensions au sein du foyer.
Lien entre incidents de prélèvement et confiance bancaire
Les rejets de prélèvements, même sans aller jusqu’à l’interdiction bancaire, pèsent sur l’évaluation globale de votre profil par la banque. Un historique marqué par des incidents fréquents conduit l’établissement à :
- Reduire ou supprimer le découvert autorisé
- Refuser certains moyens de paiement (carte haut de gamme, chéquier)
- Appliquer une tarification moins favorable sur d’éventuels crédits
À l’inverse, un dialogue ouvert avec le conseiller et une stratégie de régularisation rapide des incidents renforce la confiance et facilite la négociation des conditions (échéancier, lissage de frais, ajustement du découvert).
Régulariser un rejet de prélèvement et éviter les incidents en série
La gestion d’un prélèvement rejeté repose sur deux axes : régler la somme due au créancier et stabiliser le fonctionnement du compte pour éviter la répétition des incidents. Chaque acteur (banque, créancier, administration) propose ses propres canaux de régularisation.
Étapes clés pour traiter un prélèvement rejeté
Dès la notification de rejet (alerte SMS, email ou consultation de compte), la séquence d’action la plus efficace se déroule généralement ainsi :
- Vérifier le motif exact du rejet dans le détail de l’opération (solde insuffisant, opposition, mandat expiré…)
- Analyser la chronologie des opérations autour de la date d’incident (débit de carte, chèques, virements sortants)
- Approvisionner le compte si possible (virement interne, dépôt d’espèces, avance de salaire…) pour rétablir un solde positif ou dans le découvert autorisé
- Contacter le créancier pour convenir d’un mode de règlement alternatif (paiement par carte, virement, nouveau prélèvement à date convenue)
Dans certains cas, le créancier peut relancer automatiquement le même prélèvement quelques jours plus tard. Si vous anticipez cette nouvelle présentation, un simple rapprochement entre la date de réapprovisionnement et la prochaine tentative évite un deuxième rejet.
Spécificités de la régularisation pour les prélèvements fiscaux
Pour les prélèvements d’impôt, la régularisation ne transite pas par la banque mais par votre espace personnel impots.gouv.fr. Après un rejet :
- La mensualité ou l’acompte est considéré comme non payé
- Une majoration de 10 % est appliquée au montant dû
- Des intérêts de retard courent jusqu’à la date de règlement
Vous devez alors :
- Effectuer un paiement par carte ou virement depuis l’espace en ligne
- Évaluer la pertinence de maintenir la mensualisation ou de passer à un autre mode de règlement
- Adapter, si possible, le montant des acomptes futurs pour aligner les débits sur votre flux de trésorerie
Anticiper les rejets : organisation des prélèvements et gestion du calendrier
La meilleure façon de limiter les rejets consiste à structurer l’ensemble de vos prélèvements bancaires autour de vos dates de revenus et de vos dépenses incompressibles. Une organisation fine du calendrier réduit la pression sur le découvert.
Une réflexion sur l’ordre de priorité des créanciers et sur la répartition dans le mois renforce votre marge de manœuvre face aux imprévus.
Maîtriser le calendrier de vos prélèvements récurrents
La plupart des organismes acceptent d’ajuster la date de prélèvement. Les postes concernés incluent :
- Abonnements téléphoniques et internet
- Assurances (habitation, auto, santé)
- Crédits à la consommation et prêts immobiliers
- Contrats d’énergie et d’eau
En alignant ces débits sur la date de versement de votre salaire ou de vos prestations sociales, vous diminuez le risque d’insuffisance de provision. Une répartition sur tout le mois évite les « pics » de prélèvements concentrés sur quelques jours.
Pour aller plus loin sur la compréhension globale du fonctionnement des débits automatiques, un détour par une ressource dédiée aux prélèvements bancaires aide à consolider les bases.
Suivi des opérations en attente et marge sur le découvert
De nombreux incidents surviennent alors que le titulaire du compte pense disposer encore de marge, sans tenir compte :
- Des paiements par carte déjà autorisés mais pas encore débités
- Des chèques remis mais non encore présentés
- Des prélèvements programmés dans les 2 à 3 jours à venir
Une bonne pratique consiste à suivre régulièrement la rubrique « opérations à venir » de votre espace en ligne et à conserver un matelas de sécurité sur le compte courant, distinct de vos dépenses quotidiennes.
Frais de rejet, contestation et transparence tarifaire
La facturation des incidents, notamment des frais de rejet de prélèvement, suscite régulièrement des questions. La réglementation impose pourtant une information claire et une certaine transparence dans la manière dont ces frais s’appliquent.
Comprendre et vérifier les frais facturés
Les frais liés aux rejets doivent figurer dans :
- La convention de compte signée lors de l’ouverture
- La brochure tarifaire mise à jour chaque année
- L’information annuelle récapitulative envoyée par la banque
En cas de doute sur un montant prélevé, il convient de :
- Comparer le frais avec le libellé exact (rejet de prélèvement, commission d’intervention, lettre d’information…)
- Vérifier le respect des plafonds réglementaires pour les incidents de paiement
- Contrôler l’éventuel plafonnement si vous êtes identifié comme client fragile
Demander un geste commercial ou contester des frais
Lorsqu’un incident reste ponctuel et que votre historique est globalement sain, de nombreuses banques acceptent un geste commercial sur les frais d’incident, surtout s’il s’agit d’un premier rejet ou d’un contexte exceptionnel (retard de virement, erreur ponctuelle).
La démarche passe généralement par :
- Une prise de contact rapide avec votre conseiller
- Une explication précise de la situation (date, opération, raison du rejet)
- Une demande claire de remise partielle ou totale des frais
En cas de désaccord persistant, vous pouvez formaliser une réclamation écrite, puis saisir le médiateur de la banque. Une bonne compréhension des mécanismes de rejet et des plafonds réglementaires renforce la solidité de votre argumentaire.
Rejet de prélèvement : absence de statistiques nationales mais tendances observables
À ce jour, aucune donnée publique consolidée ne recense précisément le nombre de rejets de prélèvements pour solde insuffisant en France pour l’année 2025. Les établissements communiquent peu sur ces volumes, et les statistiques officielles couvrent surtout les incidents de chèques et les interdictions bancaires.
Cependant, plusieurs tendances se dessinent :
- Les incidents se concentrent fréquemment autour de quelques dates clefs du mois
- Les rejets concernent souvent des petits montants, mais répétés, qui génèrent des frais cumulatifs
- Les profils en situation de fragilité financière subissent un enchaînement d’incidents plus marqué
Au final, le rejet de prélèvement pour solde insuffisant s’inscrit à la croisée de trois dimensions : fonctionnement technique des paiements, structure des frais bancaires et gestion quotidienne de votre trésorerie. Une compréhension fine de chacun de ces volets renforce votre capacité à limiter les incidents et à préserver la relation avec vos partenaires financiers.
