

Un rejet de prélèvement ne se résume jamais à un simple « incident technique ». À chaque opération refusée, des frais parfois élevés s’ajoutent, viennent grever le budget et déclenchent souvent une cascade de conséquences : pénalités du créancier, relances, voire fichage bancaire.
Entre les plafonds légaux, les politiques commerciales de chaque banque et les protections prévues pour les clients fragiles, la facture varie fortement. Comprendre comment se forment ces frais, ce que chaque banque applique réellement et dans quels cas obtenir un remboursement change concrètement la gestion de vos prélèvements.
| Élément clé | À retenir | Impact pour le client |
|---|---|---|
| Origine des frais | Rejet pour provision insuffisante ou blocage technique | Peut entraîner des coûts supplémentaires imposés par la banque |
| Variations entre banques | Chaque banque fixe librement ses tarifs | Important de comparer pour éviter les mauvaises surprises |
| Plafonnement légal | Certaines catégories de clients bénéficient d’un plafond | Protection contre les frais excessifs |
| Solutions pour éviter les rejets | Alertes bancaires, suivi du solde, découvert autorisé | Réduction des frais et meilleure gestion financière |
Cout d un rejet de prelevement par banque
Plafond legal : 20 euros par rejet | Source : Tarifs bancaires en vigueur – 2024
Les montants peuvent varier selon les conventions de compte. Verifier les conditions tarifaires de chaque etablissement.

Coût d’un rejet de prélèvement : combien la banque peut-elle vous facturer en 2026 ?
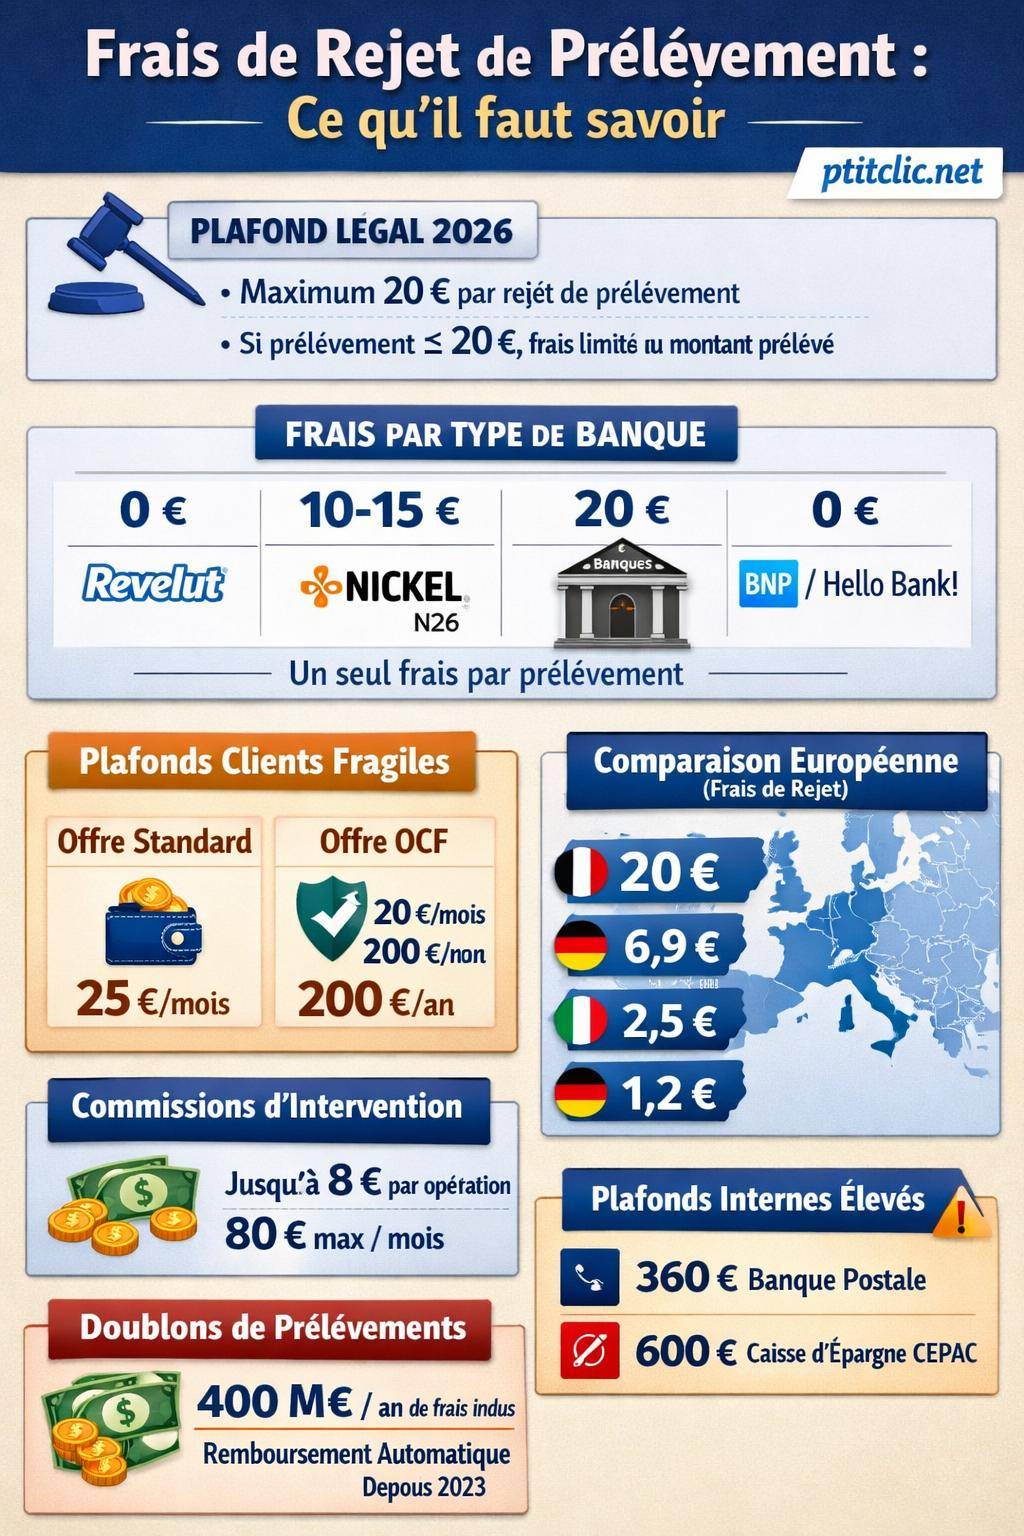
En France, le coût d’un rejet de prélèvement repose sur un cadre légal précis, complété par la politique tarifaire de chaque établissement. Le terme exact utilisé sur les brochures tarifaires est souvent « frais de rejet de prélèvement pour défaut de provision » ou « incident de paiement sur prélèvement ».
Depuis plusieurs années, ces frais sont encadrés par des plafonds réglementaires. Les banques ne peuvent plus facturer librement des montants déconnectés du service rendu. Les montants restent toutefois élevés en comparaison d’autres pays européens, ce qui justifie de bien maîtriser le sujet.
Plafonds légaux des frais de rejet de prélèvement en 2026
Pour 2026, la réglementation fixe des plafonds très clairs pour les frais bancaires liés au rejet de prélèvement. Ces limites s’appliquent à toutes les banques traditionnelles, en ligne, néobanques établies en France, dès lors que le compte est soumis au droit français.
| Type de frais / Client | Plafond par opération | Plafond mensuel | Plafond annuel |
|---|---|---|---|
| Rejet de prélèvement (règle générale) | 20 € maximum | Pas de plafond légal global | Pas de plafond légal global |
| Prélèvement ≤ 20 € | Frais limités au montant du prélèvement | — | — |
| Client « fragile » (régime standard fragiles) | Jusqu’à 20 € | 25 € / mois | Non défini spécifiquement |
| Client en « offre spécifique » (OCF) | Jusqu’à 20 € | 20 € / mois | 200 € / an |
Autre règle majeure : pour un même prélèvement, même si le créancier le représente plusieurs fois à quelques jours d’intervalle, la banque ne peut facturer qu’un seul frais de rejet. Cette règle limite précisément les doublons excessifs qui ont donné lieu à des remboursements massifs ces dernières années.
« Pour un même prélèvement, représenté plusieurs fois, un seul frais peut être prélevé. » — Synthèse des règles de plafonnement des frais d’incidents de paiement (Code monétaire et financier, art. D131-25 et D133-6)
Info pratique : si un prélèvement de 18 € est rejeté, votre banque ne peut pas facturer plus de 18 €. Si son tarif standard prévoit 20 €, elle doit appliquer le montant du prélèvement comme plafond.
Conditions qui déclenchent des frais de rejet de prélèvement
Les frais de rejet ne surviennent pas au hasard. La banque applique ces montants lorsque certaines conditions précises se produisent. Comprendre ces causes permet d’anticiper les risques et d’ajuster ses habitudes de gestion de compte.

Principales situations déclenchant des frais
Les frais de rejet de prélèvement surviennent en général dans les cas suivants :
- Compte insuffisamment approvisionné : le solde disponible ne couvre pas le montant du prélèvement à la date de présentation.
- Information de mandat de prélèvement incorrecte : erreur sur l’IBAN, le BIC ou une référence de mandat SEPA non valide.
- Compte créditeur fermé : le compte a été clôturé ou transformé, mais le créancier n’a pas mis à jour ses coordonnées.
- Blocage du compte demandé par le débiteur : suspension volontaire des prélèvements (exemple : opposition sur un organisme) qui entraîne un rejet systématique.
- Découvert non autorisé ou dépassement de découvert : la banque refuse de laisser dépasser la limite accordée sur le compte.
Derrière ces motifs, la logique reste la même : le règlement ne peut pas être exécuté dans les conditions prévues. La banque facture alors l’analyse de la situation et le traitement administratif de l’incident.
Conseil de gestion : en cas de budget tendu, suivez précisément les dates de prélèvement récurrent (loyer, énergie, télécoms). En décalant parfois une échéance ou en négociant une date de prélèvement différente, vous réduisez nettement le risque de rejet payant.
Combien coûte un rejet de prélèvement selon les banques ?
Si la loi impose un plafond de 20 € par opération, chaque banque est libre de fixer un tarif en dessous de ce maximum. En pratique, la majorité des établissements appliquent systématiquement 20 €, sauf rares exceptions ou segments de clientèle spécifiques.

Tendance générale et pratiques courantes
Les données récentes montrent une forte homogénéité : la plupart des banques françaises alignent leurs frais de rejet sur le plafond maximal autorisé. Ce choix reflète une logique commerciale simple : limiter la complexité tarifaire et préserver une source de revenus considérable.
Frais BancairesComment contester des frais bancaires : lettre type et démarchesEn moyenne, les établissements interrogés indiquent des frais annuels liés aux incidents de paiement autour de 196,96 € par client concerné, sur un panel de 126 banques. Les incidents de prélèvement participent directement à ce montant global.
Banques sans frais ou à frais réduits sur les rejets
Quelques acteurs se distinguent par des politiques moins coûteuses :
- Revolut : aucune facturation de frais de rejet de prélèvement sur les comptes grand public, sauf évolution future des conditions tarifaires.
- Nickel et N26 : tarification intermédiaire, souvent comprise entre 10 € et 15 € par rejet de prélèvement.
- BNP Paribas / Hello Bank! : facturation limitée aux prélèvements supérieurs à 20 €. Les rejets de petits montants restent sans frais facturés par la banque.
- Certaines banques traditionnelles : exonération de frais en cas d’incident exceptionnel ou isolé, sur appréciation du conseiller.
Ces politiques traduisent une volonté de se différencier sur le terrain des frais d’incidents, sujet de plus en plus surveillé par les autorités comme par les associations de consommateurs.
| Type de banque | Niveau de frais habituel | Commentaires |
|---|---|---|
| Banques traditionnelles de réseau | Souvent 20 € par rejet | Application quasi systématique du plafond légal |
| Banques en ligne liées à un grand groupe | 15 à 20 € selon la grille | Quelques aménagements pour les petits montants |
| Néobanques (Revolut, Nickel, N26…) | 0 à 15 € | Positionnement commercial sur des frais réduits ou nuls |
À savoir : le tarif affiché dans la plaquette n’empêche pas une remise ponctuelle. En cas de difficulté exceptionnelle, un geste commercial reste négociable au cas par cas avec votre conseiller.
Comparaison internationale : la France dans le haut du tableau
Les frais de rejet de prélèvement ne sont pas harmonisés au niveau européen. Chaque pays applique sa propre réglementation et ses propres usages bancaires. Le contraste avec la France ressort nettement lorsque l’on met les montants côte à côte.
| Pays | Frais typiques de rejet de prélèvement | Commentaires |
|---|---|---|
| France | 20 € (plafond légal) | Tarifs appliqués souvent au maximum autorisé |
| Belgique | ≈ 6,9 € | Niveau de frais plus modéré, encadrement différent |
| Italie | ≈ 2,5 € | Incidents facturés à un niveau bien inférieur |
| Allemagne | ≈ 1,2 € | Prélèvements rejetés largement moins onéreux |
Les écarts illustrent une spécificité française : les incidents de paiement constituent une source de revenus significative, longtemps peu contestée. Les réformes successives (plafonds, protection des clients fragiles, contrôle des doublons) visent justement à encadrer cette situation.
Clients fragiles : plafonds spécifiques et protection renforcée
Les personnes identifiées comme clients en situation de fragilité financière bénéficient d’un régime particulier. L’objectif consiste à limiter l’accumulation de frais d’incidents, qui aggrave encore une situation déjà délicate.
Qui est considéré comme « client fragile » ?
La qualité de client fragile repose sur plusieurs critères, parmi lesquels un indicateur clé : au moins 5 incidents de paiement dans un même mois. D’autres éléments sont également étudiés (revenus, régularité des découverts, inscription au FICP…).
Une fois le statut de client fragile accordé, la banque doit l’appliquer sur une durée minimale de 3 mois. Pendant ce laps de temps, les plafonds spécifiques sur les frais d’incidents de paiement, y compris pour les rejets de prélèvements, s’appliquent.
Offre spécifique (OCF) et plafonds réduits
Pour les clients fragiles bénéficiant d’une offre spécifique dite OCF (offre clientèle fragile), les plafonds de frais sont encore plus stricts :
- Plafond mensuel de frais d’incidents : 20 €
- Plafond annuel : 200 € tous incidents confondus
Pour les clients fragiles « standard » (hors offre OCF), le plafonnement mensuel des frais d’incidents est de 25 € par mois. Ces plafonds englobent l’ensemble des frais d’incidents (rejets de prélèvements, chèques refusés, commissions d’intervention…).
Conseil ciblé : si vous enchaînez les rejets de prélèvements, sollicitez un rendez-vous formel avec votre conseiller. En remplissant les critères, la mise en place d’une offre spécifique OCF réduit directement les frais futurs et encadre plus strictement la facturation.
Commission d’intervention et autres frais liés aux rejets
Un rejet de prélèvement ne se limite pas toujours au seul « frais de rejet ». Dans certains cas, la banque ajoute une commission d’intervention, liée à l’analyse manuelle de la situation du compte et à la décision de paiement ou de refus.
Plafonnement de la commission d’intervention
Les commissions d’intervention sont, elles aussi, plafonnées au niveau national :
- 8 € maximum par opération
- 80 € maximum par mois
Ces plafonds s’appliquent à l’ensemble des opérations concernées (prélèvements, virements, paiements cartes dépassant le découvert autorisé, etc.). Le cadre juridique repose notamment sur l’article R312-4-1 du Code monétaire et financier.
« Les commissions d’intervention, prélevées à l’occasion d’opérations de paiement entraînant un dépassement de découvert, sont plafonnées par opération et par mois. » — Code monétaire et financier, art. R312-4-1
Dans la pratique, un rejet de prélèvement peut donc générer à la fois :
- un frais de rejet de prélèvement (jusqu’à 20 €) ;
- une commission d’intervention (jusqu’à 8 €), si la banque considère qu’un examen particulier du compte a été réalisé.
À ces sommes s’ajoutent parfois des frais extérieurs à la banque : pénalités de retard du créancier, frais de recouvrement, voire intérêts majorés sur un prêt ou un crédit à la consommation.
Doublons et trop-perçus : quand les frais de rejet doivent être remboursés
Les contrôles menés par les autorités ont mis en lumière une réalité sensible : une part non négligeable des frais liés aux rejets de prélèvements correspond à des doublons ou à des encaissements excessifs.
Des centaines de millions d’euros de trop-perçus
Les chiffres communiqués pour 2018 et 2020 illustrent l’ampleur du phénomène :
- En 2018, environ 420 millions d’euros de frais indus auraient été prélevés au titre des incidents de paiement.
- En 2020, le montant estimé avoisine 400 millions d’euros.
- Environ 20 % des encaissements recensés relèveraient de doublons ou de facturations non conformes.
Ces montants colossaux ont conduit à des ajustements réglementaires et à des engagements des banques sur le remboursement automatique des frais en trop.
Remboursement des doublons : avant et après 2023
Depuis 2023, les règles de remboursement des frais de rejets facturés en double se sont clarifiées :
- Depuis 2023 : remboursement automatique des doublons de frais sur une période de 4 à 10 jours après identification de l’anomalie par la banque.
- Avant 2023 : remboursement effectué uniquement sur demande explicite du client, généralement après réclamation ou contestation détaillée.
Le point clé reste le suivant : pour un même prélèvement représenté plusieurs fois, un seul frais de rejet est autorisé. Toute facturation supplémentaire se trouve hors cadre légal et doit être restituée au client.
Réflexe à adopter : examinez périodiquement votre relevé bancaire, repérez les lignes « frais de rejet de prélèvement » et vérifiez si elles correspondent à des incidents distincts. En cas de doute, demandez par écrit le détail de chaque frais.
Rejet de prélèvement : conséquences au-delà des seuls frais bancaires
Les frais de rejet de prélèvement ne représentent qu’une partie de l’impact financier. Le créancier concerné peut lui aussi appliquer des pénalités ou engager une procédure de recouvrement qui renchérit encore la note finale.
Pénalités et frais appliqués par le créancier
Selon la nature du contrat (abonnement, crédit, facture d’énergie, loyer), un rejet de prélèvement peut entraîner :
- des pénalités de retard prévues dans les CGV ou le contrat initial ;
- des frais de relance (courriers recommandés, mise en demeure) ;
- la facturation de frais de recouvrement lorsque le dossier est confié à une société spécialisée ;
- des intérêts supplémentaires pour les prêts et crédits, voire une déchéance du terme dans les cas extrêmes.
Un simple rejet de prélèvement à 20 € peut alors conduire à une facture globale nettement supérieure, en combinant frais bancaires, pénalités du créancier et éventuels intérêts supplémentaires.
Impact sur la relation bancaire et le scoring interne
Au-delà des montants prélevés, les rejets de prélèvements répétés dégradent le « profil risque » du client auprès de la banque :
- augmentation de la probabilité d’être classé client fragile ;
- vigilance accrue lors des demandes de crédit ou de renouvellement de découvert ;
- réduction possible des avantages commerciaux ou des autorisations de paiement.
Une accumulation d’incidents de paiement finit par peser sur les décisions internes, parfois sans que le client en ait pleinement conscience.
Incidents répétés : plafonds mensuels spécifiques par banque
En plus des plafonds légaux liés aux clients fragiles et à l’offre spécifique, certaines banques ont instauré des plafonds mensuels internes pour les frais de rejet. Ces limites visent à encadrer le coût global des incidents pour un même client sur un mois donné.
Exemples de plafonds mensuels en pratique
Parmi les établissements ayant communiqué des plafonds de frais d’incidents de paiement, on retrouve :
- La Banque Postale : plafond mensuel pouvant atteindre 360 € pour l’ensemble des frais d’incidents.
- Caisse d’Épargne CEPAC : plafond mensuel montant à 600 € pour les incidents de paiement.
Ces plafonds ne s’appliquent pas uniquement aux rejets de prélèvements, mais également aux chèques rejetés, paiements par carte refusés pour insuffisance de provision, commissions d’intervention, etc.
Point de vigilance : un plafond mensuel à 360 € ou 600 € n’est pas une garantie de protection confortable. Il s’agit d’une limite maximale. En pratique, atteindre ces montants signifie déjà une série prolongée d’incidents de paiement à réguler.
Comprendre et maîtriser le fonctionnement du prélèvement bancaire
Pour limiter le risque de rejet, mieux vaut comprendre finement le mécanisme du prélèvement bancaire, depuis le mandat SEPA jusqu’aux délais de représentation des opérations refusées.
Mandat SEPA, présentation et représentation
Un prélèvement SEPA repose sur un mandat signé entre le débiteur (vous) et le créancier (fournisseur, bailleur, organisme public…). Ce mandat autorise le créancier à prélever directement sur le compte, via votre banque.
En cas de rejet, le créancier dispose souvent d’un délai de 4 à 10 jours pour représenter le prélèvement. Cette nouvelle tentative n’autorise pas un nouveau frais bancaire si l’incident concerne exactement le même mandat et la même échéance.
Pour un éclairage détaillé sur le fonctionnement global des prélèvements, une ressource utile figure ici : /prelevement-bancaire-comprendre/. Ce type de contenu aide à relier le coût des incidents à la mécanique technique sous-jacente.
Frais de rejet trop élevés : négocier, contester, faire réduire la facture
Les frais de rejet de prélèvement ne restent pas toujours figés. Une marge de négociation existe, surtout lorsque l’incident présente un caractère exceptionnel ou lorsque la facturation dépasse les plafonds réglementaires.
Négocier au cas par cas avec la banque
La plupart des banques indiquent, parfois discrètement, que les frais sont négociables au cas par cas. Les situations les plus favorables pour une remise partielle ou totale :
- incident isolé sur un compte habituellement bien géré ;
- erreur technique avérée de la banque ou d’un tiers ;
- événement exceptionnel (maladie, perte d’emploi, séparation) dûment expliqué ;
- franchissement récent du seuil menant au statut de client fragile.
Une demande écrite, argumentée, adressée au conseiller puis au service réclamation améliore nettement les chances d’obtenir un geste commercial.
Contester des frais non conformes
Lorsqu’un frais de rejet dépasse les plafonds légaux ou que plusieurs frais concernent un même prélèvement, la contestation se justifie pleinement. La démarche se déroule généralement en trois étapes :
- demander le détail écrit de chaque frais prélevé ;
- vérifier la conformité avec les plafonds (20 € par rejet, montant du prélèvement s’il est ≤ 20 €, un seul frais par prélèvement même représenté plusieurs fois) ;
- formuler une réclamation argumentée, en citant si besoin les références réglementaires du Code monétaire et financier.
Pour approfondir la démarche et structurer un courrier de contestation, un contenu complémentaire utile se trouve ici : /contester-frais-bancaires/. Ce type de ressource permet de s’appuyer sur un cadre juridique précis.
Frais BancairesComment signaler un mail de phishing : où et à qui l’envoyerAstuce : en cas de rejets en chaîne, négocier un rééchelonnement avec le créancier réduit fortement le volume d’incidents futurs. Moins de prélèvements présentés en même temps signifie moins de probabilités de blocage et donc moins de frais bancaires.
Rejet de prélèvement et solde insuffisant : gérer l’anticipation et les plafonds
La cause la plus fréquente d’un rejet reste un solde insuffisant le jour de la présentation. La banque refuse alors le paiement, applique les frais de rejet, et le créancier enclenche ses propres procédures.
Une bonne compréhension des mécanismes d’alerte, des dates de valeur et des autorisations de découvert aide à anticiper ces situations. L’utilisation d’alertes SMS, d’applications mobiles avec prévisionnel de solde ou de calendriers d’échéances permet de limiter les mauvaises surprises.
Pour un approfondissement spécifique sur le lien entre solde insuffisant et rejets de prélèvement, ainsi que sur la façon de limiter les incidents, une ressource annexe se révèle pertinente : /rejet-prelevement-solde-insuffisant/. Elle met en perspective les frais, les mécanismes de rejet et les solutions pratiques à mettre en place.
Synthèse des règles clés à garder en tête sur le coût d’un rejet de prélèvement
En regroupant l’ensemble des éléments exposés, le coût d’un rejet de prélèvement en France en 2026 se résume à plusieurs règles structurantes :
- 20 € maximum par rejet de prélèvement, toutes banques confondues.
- Pour un prélèvement inférieur ou égal à 20 €, les frais ne peuvent jamais excéder le montant du prélèvement lui-même.
- Un seul frais facturable par prélèvement, même en cas de représentations multiples.
- Pour les clients fragiles, plafonds globalisés : 25 € / mois en régime standard, 20 € / mois et 200 € / an dans l’offre spécifique OCF.
- Commission d’intervention plafonnée à 8 € par opération et 80 € par mois.
- Possibilité de remboursement automatique des doublons depuis 2023, dans un délai de 4 à 10 jours.
- Frais de rejet et pénalités du créancier qui se cumulent, avec un impact budgétaire global parfois lourd.
Une gestion plus préventive des prélèvements (suivi de solde, dialogue avec les créanciers, adaptation des dates, recours éventuel au statut de client fragile) réduit profondément la fréquence des rejets, donc le coût global de ces incidents bancaires.
