

Des frais bancaires viennent d’être prélevés sur votre compte et vous ne comprenez ni le montant, ni la raison ? Vous n’êtes pas obligé d’accepter ces débits sans réagir, surtout lorsqu’ils résultent d’erreurs, d’un manque d’information ou d’une augmentation non justifiée.
Entre la hausse régulière des frais de tenue de compte, les commissions de carte, les frais pour incidents de paiement ou encore les prélèvements rejetés, un client informé dispose de leviers concrets pour défendre ses droits. Les démarches à enclencher, la lettre à envoyer, les délais à surveiller et les recours possibles forment un véritable parcours qu’il vaut mieux maîtriser avant d’écrire à sa banque.
| Éléments clés | Synthèse express |
| Objectif de la démarche | Obtenir l’annulation ou le remboursement de frais bancaires jugés injustifiés. |
| Première étape | Contacter sa banque rapidement et demander une explication ou un geste commercial. |
| Lettre de contestation | Envoyer un courrier clair mentionnant le type de frais, la date et la raison de la contestation ✉️. |
| Escalade possible | Saisir le service réclamation puis, si nécessaire, le médiateur bancaire. |
| Points à retenir | Conserver les preuves, agir vite, et rester factuel dans toutes les démarches. |
Comprendre les frais bancaires avant de les contester
Contester des frais bancaires exige une compréhension claire de ce qui vous est facturé. Une réclamation solide s’appuie toujours sur des éléments concrets : type de frais, fondement contractuel, niveau de tarification et historique des augmentations. Sans cette base, la banque opposera souvent ses conditions générales.
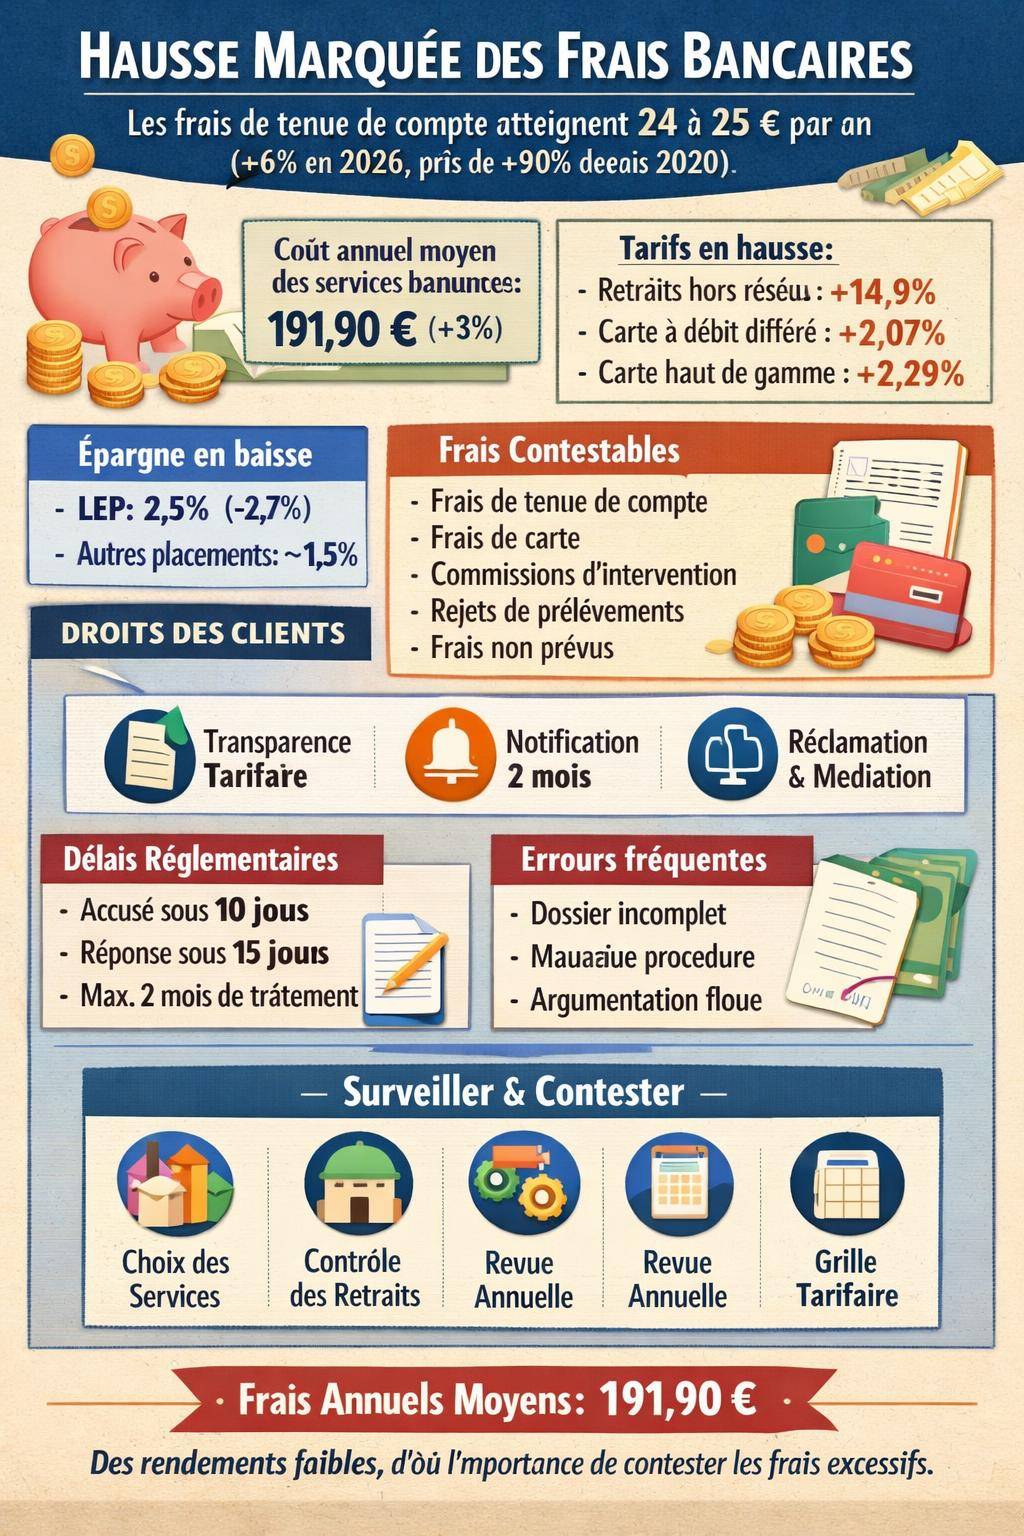
Les études récentes montrent une progression constante des frais facturés aux particuliers. Les frais de tenue de compte atteignent en moyenne 24,64 € par an, avec une variation annuelle de 6,39 %. Une autre analyse les situe à 23,40 €, en hausse de 5,9 %. Depuis 2020, la hausse cumulée approche 90 %. Sur 91 établissements étudiés, 60 facturent désormais des frais de tenue de compte, avec par exemple 31,20 € chez BNP Paribas et 25,20 € à La Banque Postale.
En élargissant au « panier » global des services, les frais bancaires totaux atteignent en moyenne 191,90 € par an, avec une hausse globale de 3 % en 2026. Les petits consommateurs subissent une variation de 2,98 % tandis que les profils moyens supportent environ 3,77 %. Les cartes à débit différé progressent de 2,07 % et les cartes haut de gamme de 2,29 %. À cela s’ajoutent des hausses à deux chiffres sur les retraits aux distributeurs concurrents : +14,9 % en un an, en supposant quatre retraits déplacés par mois.
En parallèle, les produits d’épargne évoluent de manière moins favorable : le taux du LEP descend à 2,5 % (-2,7 %) et d’autres placements tournent autour de 1,5 % (-1,7 %). Dans ce contexte, chaque euro payé en frais grignote votre rendement global. D’où l’intérêt d’examiner attentivement chaque ligne de frais et d’utiliser les voies de contestation prévues par le droit bancaire.

Quels frais bancaires peut-on contester ?
Tous les frais ne se contestent pas de la même manière. Le point clé consiste à distinguer les frais prévus par contrat, ceux qui découlent d’un incident de paiement, et ceux que vous jugez disproportionnés ou non conformes à la réglementation. Un examen systématique permet de cibler les demandes de remboursement les plus légitimes.
Frais de tenue de compte et frais de carte bancaire
Les frais de tenue de compte rémunèrent la gestion administrative du compte : suivi des opérations, mise à disposition de relevés, accès en ligne, etc. Leur montant figure dans la convention de compte et dans la brochure tarifaire. Malgré cela, leur progression rapide interroge. Une hausse de près de 90 % depuis 2020, comme observé en moyenne, justifie un contrôle attentif.
Frais BancairesCombien coûte un rejet de prélèvement : frais par banque ?Les frais liés à la carte bancaire (débit immédiat, débit différé, carte haut de gamme) augmentent également, avec +2,07 % pour les cartes à débit différé et +2,29 % pour les cartes plus haut de gamme. Une banque peut ajuster sa tarification, mais doit informer le client à l’avance, en respectant des délais légaux. En cas de défaut d’information, la contestation se trouve renforcée.
- Vérifier si la hausse a été notifiée dans les délais (souvent 2 mois avant application).
- Comparer l’ancien tarif avec le nouveau sur vos relevés ou documents contractuels.
- Contrôler la date d’entrée en vigueur mentionnée sur la brochure tarifaire.
Un client attentif aux offres concurrentes peut également s’appuyer sur ces comparaisons pour négocier une réduction ou un geste commercial, surtout lorsque son profil (ancienneté, niveau d’encours, comportement de paiement) présente un intérêt pour l’établissement.
Frais pour incidents de paiement et rejets de prélèvements
Les frais pour incidents de paiement regroupent notamment les commissions d’intervention, les frais de rejet de prélèvement, les pénalités sur chèque sans provision ou encore les dépassements de découvert. Ces frais touchent directement les clients fragiles, souvent déjà en difficulté de trésorerie.
En pratique, les rejets de prélèvements entraînent fréquemment des coûts élevés, alors même que le montant du prélèvement est parfois modeste. Leur contestation repose sur plusieurs axes : plafond réglementaire non respecté, cumul de frais disproportionné ou absence d’information préalable sur les conséquences financières.
Pour approfondir les mécanismes de tarification des rejets et leurs plafonds, un article dédié détaille ces aspects : frais de rejet de prélèvement : montants et recours.

Frais non prévus, erreurs et anomalies de facturation
Certains frais ne reposent sur aucune base contractuelle claire. Ils résultent d’erreurs de paramétrage, d’une application trop large d’une clause ou d’un dysfonctionnement interne. Dans ce cas, la contestation se fonde sur l’absence de consentement éclairé du client et sur le principe de transparence tarifaire.
On rencontre souvent :
- Une facturation de service alors que l’option a été résiliée.
- Des frais appliqués à la suite d’une opération annulée ou non exécutée.
- Des doublons de prélèvements de frais lors du même incident.
- Une facturation sur un compte clôturé ou inactif.
Dans ces situations, la demande de remboursement repose sur la preuve. Les relevés de compte, la copie du contrat et la chronologie précise des faits permettent de démontrer l’irrégularité et d’obtenir un réexamen rapide.
Vos droits de client bancaire pour contester des frais
Le cadre juridique offre au client une protection structurée. Les droits du client bancaire encadrent l’information tarifaire, les modalités de contestation, les délais de réponse et l’accès aux recours amiables. Une connaissance précise de ces droits renforce considérablement la portée d’une lettre de réclamation.
Pour une vue détaillée de vos prérogatives, un contenu spécifique approfondit ces points : droits du client face à sa banque.

Information tarifaire et transparence
La banque doit remettre avant l’ouverture du compte une convention de compte et une brochure tarifaire. Toute modification ultérieure de ces tarifs doit être notifiée par un support durable (courrier, e-mail, espace client) dans un délai raisonnable. Sans cette information préalable, la banque ne peut imposer la hausse sans contestation possible.
La transparence implique aussi la lisibilité des libellés de frais sur les relevés de compte. Un intitulé vague ou incomplet nuit au droit de compréhension du client. En cas de doute, la banque doit expliquer par écrit l’origine du frais contesté.
Droit de réclamation et recours amiables
Tout client dispose d’un droit de réclamation auprès de son établissement bancaire. Ce droit inclut la possibilité de demander la justification d’un frais, son recalcul, voire son annulation. La démarche suit généralement trois niveaux : conseiller d’agence, service réclamations, puis médiation bancaire.
Ce mécanisme reste amiable et gratuit. Il suspend souvent les procédures de recouvrement sur le frais contesté lorsque le litige porte sur son existence même et non sur un retard de paiement avéré. La suspension de la prescription lors de la saisine du médiateur constitue également un point essentiel pour préserver vos droits sur la durée.
« Le droit à l’information claire et loyale sur les tarifs figure au cœur de la relation bancaire : sans transparence, aucun consentement valable du client ne peut être invoqué pour justifier la facturation de frais contestés. »
Étapes pour contester des frais bancaires : du relevé à la médiation
Une contestation efficace suit une progression structurée. Chaque étape alimente la suivante en pièces justificatives et en arguments. L’objectif consiste à résoudre le litige au niveau le plus bas possible, tout en se réservant la possibilité de saisir des instances externes si nécessaire.
1. Identifier précisément le frais sur le relevé
La première action consiste à repérer la ligne de frais en cause. Notez :
- La date d’opération et la date de valeur.
- Le libellé exact du frais (ex. : « Frais tenue de compte », « Commissions d’intervention », « Frais rejet prélèvement »).
- Le montant débité et, le cas échéant, le montant de l’opération à l’origine (montant du prélèvement, chèque, carte, etc.).
Ce repérage permet ensuite de comparer le montant aux grilles tarifaires fournies par votre établissement. Une simple discordance tarifaire constitue déjà un motif de réclamation.
2. Vérifier le contrat et la grille tarifaire
Comparez la facturation observée avec les conditions générales et la brochure tarifaire en vigueur à la date de l’opération. Recherchez :
- La présence explicite du type de frais dans la brochure.
- Le tarif unitaire applicable et son éventuel plafond mensuel ou annuel.
- La date d’entrée en vigueur de la grille tarifaire.
- Une éventuelle mention de gratuité liée à votre formule de compte.
Si la banque n’a pas respecté ses propres conditions ou si la clause manque de clarté, votre argumentation gagne en force. Un client informé de manière insuffisante peut légitimement réclamer un geste commercial ou un remboursement complet selon la gravité de l’écart.
3. Prendre contact avec son conseiller ou l’agence
Avant d’envoyer un courrier formel, une prise de contact avec le conseiller peut débloquer certains litiges simples. Expliquez calmement les raisons de votre contestation, les points contractuels que vous invoquez et les pièces dont vous disposez. Demandez une régularisation ou, au minimum, une explication écrite.
Cette étape permet parfois d’obtenir une solution rapide : suppression du frais, remboursement partiel, modification de la formule de compte. Notez néanmoins le nom de l’interlocuteur, la date et le contenu de l’échange, afin de pouvoir les rappeler en cas d’escalade au service réclamations.
4. Adresser une réclamation écrite à la banque
Si l’échange informel n’aboutit pas, il faut passer à la réclamation écrite. Cette étape est obligatoire avant toute saisine du médiateur bancaire. La lettre doit rester factuelle, structurée et étayée par des pièces annexes.
Envoyez-la de préférence en recommandé avec accusé de réception au service réclamations de la banque, ou par messagerie sécurisée de votre espace client lorsque ce canal est reconnu pour les réclamations. Conservez une copie intégrale du courrier et des justificatifs.
5. En l’absence de réponse satisfaisante : la médiation bancaire
Si la réponse de la banque ne vous satisfait pas ou si elle ne répond pas dans les délais, le recours au médiateur bancaire constitue l’étape suivante. Ce recours demeure gratuit pour le client et s’exerce par écrit, en ligne ou par courrier, selon les procédures indiquées dans vos documents contractuels.
Frais BancairesComment signaler un mail de phishing : où et à qui l’envoyerLa saisine du médiateur suppose toutefois de respecter une procédure précise, notamment un délai minimal après la réclamation écrite et l’envoi de certaines pièces obligatoires. Une saisine bien préparée augmente la probabilité d’un avis favorable.
Délais de réponse de la banque : que prévoit la réglementation ?
Les délais de traitement des réclamations bancaires obéissent à un cadre encadré. Ces échéances structurent votre calendrier de contestation et conditionnent le moment opportun pour saisir le médiateur bancaire.
Délais de traitement par la banque
Après réception de votre réclamation écrite, la banque doit respecter plusieurs jalons :
- Accusé de réception dans un délai maximal de 10 jours ouvrables.
- Réponse initiale dans un délai indicatif de 15 jours ouvrables.
- Délai global maximal : deux mois pour apporter une réponse définitive.
Pour les litiges portant sur les services de paiement (carte, virement, prélèvement, etc.), un délai particulier s’applique : 35 jours ouvrables au maximum.
| Étape | Délai indicatif / maximal | Observations |
|---|---|---|
| Accusé de réception de la réclamation | Jusqu’à 10 jours ouvrables | Permet de dater officiellement le début du traitement |
| Réponse initiale de la banque | Environ 15 jours ouvrables | Peut être provisoire, avec indication du délai final |
| Réponse définitive (litige général) | 2 mois maximum | Au-delà, la saisine du médiateur devient recevable |
| Réponse pour services de paiement | 35 jours ouvrables | Couvre cartes, virements, prélèvements, etc. |
Si la banque ne respecte pas ces délais sans justification valable, vous pouvez considérer que la réclamation n’a pas reçu de réponse satisfaisante. Cette situation ouvre la voie à la médiation, sous réserve de respecter les conditions de saisine.
Lettre type pour contester des frais bancaires
Une lettre de contestation efficace suit une structure précise. Elle identifie clairement les frais, expose le fondement de la réclamation et formule une demande explicite. Un ton ferme mais courtois facilite le traitement par les services internes de la banque.
Structure d’une lettre de contestation de frais bancaires
Votre courrier doit contenir plusieurs blocs essentiels :
- Vos coordonnées complètes et celles de la banque.
- Les références du compte concerné.
- L’objet du courrier : contestation de frais bancaires.
- La description détaillée des frais litigieux.
- Les arguments juridiques et contractuels.
- La demande de remboursement ou de régularisation.
- La liste des pièces jointes.
>
Un style clair et chronologique renforce la compréhension. Chaque élément contesté doit être relié à une date, un montant et une référence contractuelle, lorsque cela est possible.
Modèle de lettre à adapter à votre situation
Voici un modèle de lettre à personnaliser en fonction de votre cas :
Objet : Contestation de frais bancaires et demande de remboursement
Madame, Monsieur,
Je suis titulaire du compte n° [référence du compte] ouvert dans votre établissement. En consultant mon relevé de compte en date du mercredi 23 septembre, j’ai constaté le prélèvement de frais intitulés « [intitulé des frais] » pour un montant de [montant] €, débités le mercredi 23 septembre.
Après vérification de la convention de compte et de votre brochure tarifaire en vigueur à cette date, ces frais apparaissent [non prévus / supérieurs au tarif annoncé / appliqués en double / non conformes aux plafonds en vigueur].
Je conteste en conséquence la facturation de ces frais et vous demande de bien vouloir procéder à leur remboursement intégral sur mon compte, ainsi qu’à la rectification de toute conséquence liée à ce débit (agios, incidents, etc.).
Vous trouverez ci-joint les pièces suivantes :
– Copie de mon relevé de compte mentionnant les frais en question ;
– Extrait de la grille tarifaire applicable ;
– [Toute autre pièce utile : correspondances, capture d’écran, etc.].Conformément à vos procédures de traitement des réclamations, je vous remercie de bien vouloir m’adresser une réponse écrite et motivée dans les délais réglementaires.
À défaut de solution satisfaisante, je me réserve la possibilité de saisir le médiateur de votre établissement.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Constituer un dossier solide : pièces et arguments à réunir
Un dossier complet augmente nettement les chances d’obtenir gain de cause. Il facilite le travail des équipes de la banque et du médiateur, qui peuvent alors analyser rapidement la situation et vérifier vos affirmations.
Les pièces indispensables
Pour la phase bancaire puis la médiation, certaines pièces reviennent systématiquement :
- La réclamation écrite adressée à la banque et la preuve d’envoi ou la réponse reçue.
- Les relevés de compte ou captures d’écran montrant les opérations contestées.
- Le contrat de compte ou les conditions générales de banque.
- La chronologie détaillée des faits, avec les dates clés.
Ces éléments figurent d’ailleurs parmi les pièces expressément demandées par les services de médiation pour instruire un litige portant sur des frais bancaires. Sans eux, le risque de rejet pour dossier incomplet augmente.
Arguments techniques à mettre en avant
Au-delà des faits, le dossier gagne en poids lorsqu’il s’appuie sur des arguments précis :
- Non-conformité au tarif indiqué dans la brochure en vigueur.
- Absence d’information préalable sur une hausse de tarif.
- Clarté insuffisante de la convention de compte ou des conditions générales.
- Cumul de frais jugé disproportionné au regard du montant de l’incident.
- Application de frais sur un service résilié ou non utilisé.
- Non-respect de plafonds réglementaires sur certains frais d’incident.
Chaque argument doit s’accompagner d’une référence concrète : paragraphe de contrat, extrait de tarif, date de notification, etc. Un raisonnement structuré rassure l’interlocuteur et légitime votre demande de remboursement.
La médiation bancaire : fonctionnement, délais et issue possible
Lorsque le désaccord persiste malgré la réclamation écrite, la médiation bancaire intervient comme recours amiable indépendant. Le médiateur émet un avis sur le litige après examen des pièces et échanges avec les deux parties. Son rôle vise à rétablir un équilibre dans la relation client/banque.
Conditions d’accès à la médiation
L’accès à la médiation repose sur quelques règles simples :
- Vous devez avoir adressé au préalable une réclamation écrite à la banque.
- Un délai de deux mois doit s’être écoulé depuis cette réclamation ou une réponse insatisfaisante doit vous avoir été notifiée.
- Le litige doit relever de la compétence du médiateur : frais bancaires, opérations contestées, clôture de compte, erreurs de traitement, etc.
La saisine s’effectue par courrier, formulaire en ligne ou e-mail selon les indications fournies par votre établissement. L’accès reste gratuit pour le client, et l’intervention du médiateur suspend les délais de prescription de certaines actions.
Étapes et délais de la médiation
Le traitement d’un dossier de médiation se décompose en plusieurs phases :
- Réception de votre saisine et enregistrement du dossier.
- Vérification de la recevabilité dans un délai de 1 à 3 semaines.
- Instruction du dossier pendant 1 à 3 mois, avec échanges d’informations.
- Émission d’un avis motivé dans un délai pouvant aller jusqu’à 90 jours.
En pratique, le délai moyen global avoisine 2,5 mois, avec une médiane autour de 47 jours pour certains types de litiges. Le délai moyen jusqu’à l’avis se situe proche de 3,5 mois, avec une médiane d’environ 77 jours.
| Phase | Délai indicatif | Contenu |
|---|---|---|
| Réclamation auprès de la banque | 1 à 8 semaines | Échange direct, réponse écrite attendue |
| Saisine du médiateur | Jour J | Envoi du dossier complet |
| Contrôle de recevabilité | 1 à 3 semaines | Vérification des conditions d’accès |
| Instruction du dossier | 1 à 3 mois | Analyse des pièces, échanges avec la banque |
| Avis du médiateur | Jusqu’à 90 jours | Proposition de solution amiable |
Pièces requises pour la médiation
Le médiateur exige généralement les pièces suivantes pour ouvrir et instruire le dossier :
- La réclamation écrite adressée à la banque et sa preuve d’envoi ou la réponse de la banque.
- Les relevés de compte ou captures des opérations contestées (frais inclus).
- Le contrat ou les conditions générales applicables.
- Une chronologie précise des événements, datée et détaillée.
Sans ces éléments, le médiateur risque de déclarer la saisine irrecevable ou de demander des compléments, ce qui allonge le délai global de traitement. Un dossier structuré dès le départ permet d’éviter ces retards.
Erreurs fréquentes lors d’une contestation de frais bancaires
Plusieurs erreurs récurrentes fragilisent les démarches des clients et retardent la résolution des litiges. Les éviter améliore nettement l’efficacité de votre contestation, que ce soit auprès de la banque ou du médiateur.
Dossier incomplet ou illisible
Des pièces illisibles ou partielles nuisent à la crédibilité du dossier. Les copies floues, les captures tronquées ou les relevés non datés empêchent les services de reconstituer les faits. Une simple vérification de la lisibilité du dossier avant l’envoi évite de nombreux allers-retours.
Pensez à :
- Numériser vos documents avec une résolution suffisante.
- Annoter clairement les opérations contestées sur les relevés (surlignage, encadrement).
- Classer les pièces dans l’ordre chronologique.
Mauvaise procédure ou mauvais canal
Une autre erreur fréquente consiste à saisir directement le médiateur sans réclamation écrite préalable à la banque, ou à envoyer la réclamation au mauvais service. Dans ces cas, la procédure recommence, ce qui repousse d’autant la résolution du litige.
Respectez la séquence suivante :
- Réclamation écrite adressée au service clients ou au service réclamations identifié par votre banque.
- Attente de la réponse ou de l’expiration du délai réglementaire de deux mois.
- Saisine du médiateur bancaire, avec l’ensemble des pièces justificatives.
Argumentation floue ou incomplète
Un courrier trop général, sans dates ni montants précis, perd en efficacité. De même, une argumentation fondée uniquement sur un ressenti (« frais trop élevés ») convainc rarement. L’argumentaire doit articuler ressentis et fondements objectifs : clauses contractuelles, plafonds tarifaires, pratiques habituelles de la banque.
« Une contestation solide s’appuie autant sur les faits que sur leur interprétation juridique : dates, montants et clauses contractuelles ont autant de poids que le ressenti d’injustice exprimé par le client. »
Prévenir plutôt que subir : optimiser sa relation bancaire
Au-delà des contestations ponctuelles, un suivi régulier de votre relation bancaire limite l’apparition de frais imprévus. Une stratégie simple associe comparaison des offres, ajustement des services souscrits et surveillance des incidents de paiement.
Adapter ses services et surveiller les incidents
Une partie des frais naît de services souscrits mais peu utilisés, ou d’incidents répétitifs (rejets, dépassements de découvert, retraits hors réseau). Une revue annuelle de votre package bancaire permet d’ajuster votre formule :
- Vérifier l’adéquation entre votre carte (débit différé, haut de gamme) et vos besoins réels.
- Limiter les retraits aux distributeurs concurrents lorsque les hausses de tarifs deviennent significatives (+14,9 % en un an dans certains cas, avec l’hypothèse de quatre retraits déplacés par mois).
- Négocier un plafond de découvert ou une adaptation de la date de prélèvement pour éviter les rejets.
Une vigilance accrue sur les prélèvements programmés réduit aussi le risque d’incidents facturés. En cas de litige sur les frais liés aux rejets, des contenus spécifiques détaillent les recours et plafonds applicables, comme le guide dédié au remboursement des frais de rejet de prélèvement.
Suivi des frais et contrôle de la rentabilité globale
Mettre en perspective le coût total de la relation bancaire avec les rendements de vos placements offre une vision plus globale. Avec une moyenne de 191,90 € de frais annuels et des taux d’épargne modestes (2,5 % pour le LEP, 1,5 % pour d’autres produits), la maîtrise des frais devient un levier de gestion financière à part entière.
Certains établissements acceptent d’ajuster les tarifs pour des clients engagés dans la durée, avec un historique stable. Une contestation bien construite peut donc s’intégrer dans une démarche plus large : renégociation de la convention de compte, révision des services inclus et réduction durable des frais récurrents.
Enfin, lorsque des frais indus ont été prélevés sur une longue période, un remboursement de frais bancaires peut porter sur plusieurs mois, voire plusieurs années, sous réserve des règles de prescription. Un examen rétrospectif de vos relevés, couplé à vos droits détaillés dans le guide dédié au remboursement des frais bancaires, ouvre alors la voie à une régularisation plus large que le seul frais contesté du moment.
