

Un prélèvement inconnu vient d’apparaître sur votre relevé bancaire, sans explication claire. Le libellé ne vous parle pas, le montant surprend et la date ne correspond à aucun achat en mémoire. Ce type de situation déstabilise, surtout quand les opérations se répètent ou augmentent.
Derrière ces lignes obscures se cachent pourtant des indices précis, des identifiants normalisés et des règles bancaires encadrées. En comprenant comment les banques référencent les créanciers, comment fonctionnent les mandats SEPA et quels outils en ligne vous avez sous la main, l’origine d’un prélèvement inconnu devient soudain beaucoup plus lisible.
| Élément clé | Informations essentielles |
| Identifier le libellé | Rechercher le nom, le code ou la référence présents sur le prélèvement pour retrouver le service associé. |
| Consulter l’historique | Comparer avec d’anciens paiements ou abonnements susceptibles d’être liés. |
| Contacter la banque | Demander la fiche du créancier SEPA ou des précisions sur l’origine du prélèvement. |
| Agir en cas de fraude | Faire opposition et demander un remboursement immédiat si le prélèvement est non autorisé ⚠️. |
Prélèvement inconnu : comprendre le contexte avant d’agir
Un prélèvement inconnu n’est pas toujours synonyme de fraude. La plupart du temps, il s’agit d’un abonnement oublié, d’un changement de nom de société, d’un regroupement de services sous une nouvelle marque ou d’un contrat signé depuis longtemps. Pourtant, les chiffres récents montrent une progression marquée des fraudes liées aux prélèvements, ce qui impose une analyse méthodique.
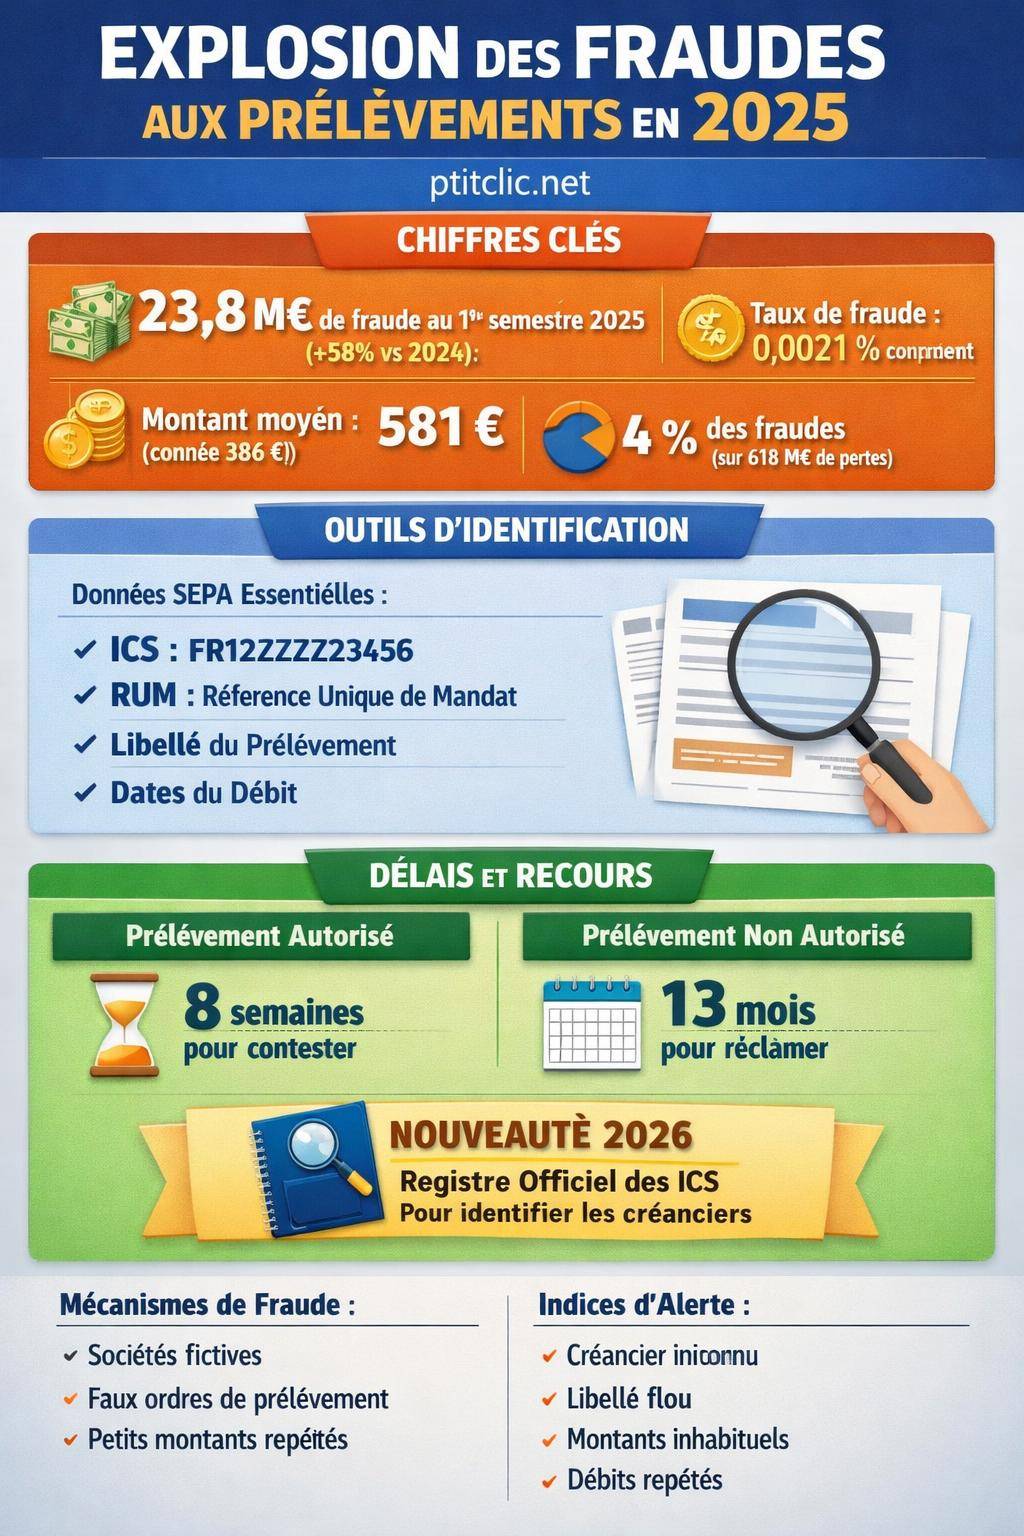
Carte bancaire inattenduePourquoi un prélèvement ACHAT CB CC MEDIA est débité de votre compte ?Sur le premier semestre 2025, le montant total des fraudes par prélèvements atteint 23,8 millions d’euros, en hausse de 58 % par rapport au premier semestre 2024. Le montant moyen par prélèvement frauduleux grimpe à 581 €, contre 386 € un an plus tôt. Le taux de fraude passe de 0,0014 % à 0,0021 %. Les montants restent limités par rapport aux flux globaux, mais la tendance confirme une intensification des attaques ciblant les comptes des particuliers et des professionnels.
Dans la fraude globale aux moyens de paiement, les prélèvements représentent environ 4 % des montants fraudés (sur un total d’environ 618 millions d’euros au premier semestre 2025). Les virements malveillants restent plus représentés, avec une part estimée à 15 % des montants échangés contre 9 % sur la période précédente, mais les fraudes au prélèvement progressent par des méthodes plus sophistiquées.
Avant de qualifier une opération de frauduleuse, passez quelques minutes à analyser le libellé, le montant, la date et votre historique de contrats (téléphone, internet, assurances, services en ligne). Dans de nombreux cas, un changement de marque ou de prestataire explique le prélèvement inconnu.

Comment fonctionne un prélèvement SEPA : bases à connaître pour remonter à l’origine
Comprendre la mécanique d’un prélèvement SEPA aide à identifier rapidement son origine. Un prélèvement repose sur un mandat SEPA que vous signez avec un créancier (fournisseur d’énergie, opérateur télécom, assureur, service en ligne…). Ce mandat autorise le créancier à débiter votre compte selon des conditions précises (montant, fréquence, référence).
Chaque prélèvement SEPA associe plusieurs identifiants standardisés, qui structurent l’information :
- un ICS (Identifiant Créancier SEPA) ;
- un RUM (Référence Unique de Mandat) ;
- un libellé de créancier ;
- des dates précises d’émission et de présentation.
Ces éléments figurent dans le détail de l’opération, accessible depuis votre espace client bancaire, votre application mobile ou vos relevés PDF. Une lecture attentive de ces champs fournit déjà la majorité des indices nécessaires pour remonter à l’entreprise à l’origine du débit.
ICS et RUM : les deux clés pour identifier un prélèvement inconnu
L’ICS constitue le véritable identifiant du créancier. Il adopte un format standardisé :
- structure : FR + 2 chiffres + ZZZ + 6 caractères ;
- longueur totale : 13 caractères.
Un ICS typique se présente par exemple comme FR12ZZZ123456. Il permet, en théorie, d’identifier de manière fiable l’entreprise à l’origine du prélèvement. À partir de mai 2026, un registre officiel des ICS (FNC RF) devient opérationnel, permettant une identification encore plus formelle des créanciers référencés.
Le RUM (Référence Unique de Mandat) identifie de son côté le mandat précis liant un client à un créancier. Il sert à distinguer plusieurs contrats chez un même prestataire (par exemple deux contrats d’énergie, ou plusieurs abonnements distincts). Le RUM est transmis au moment de la mise en place du mandat et figure ensuite dans les prélèvements correspondants.
« Le mandat SEPA formalise l’autorisation donnée par le débiteur à son créancier ainsi que l’instruction adressée à la banque du débiteur de payer les prélèvements initiés par ce créancier. »
En confrontant ICS + RUM + libellé, vous disposez d’une base solide pour identifier avec précision l’origine d’un prélèvement inconnu, y compris lorsque la marque commerciale a changé ou que le nom abrégé utilisé par la banque diffère de celui figurant sur vos factures.
Étape par étape : méthode concrète pour identifier un prélèvement inconnu
Lorsqu’un prélèvement vous semble suspect ou simplement incompréhensible, une démarche structurée limite les erreurs d’interprétation et accélère la résolution. L’objectif : distinguer un prélèvement légitime mal identifié d’une opération réellement non autorisée.

1. Examiner en détail le libellé de l’opération
Commencez par afficher le détail complet du mouvement bancaire. Les applications mobiles et les espaces en ligne fournissent souvent plus d’informations que le simple relevé papier :
- nom du créancier (souvent abrégé) ;
- ICS complet ;
- RUM ;
- date de présentation et date de valeur ;
- type d’opération (SEPA, récurrente, ponctuelle).
Certaines banques proposent une recherche par libellé ou par montant dans l’historique. Cette fonction aide à vérifier si un prélèvement similaire a déjà été présenté, éventuellement sous un autre montant ou une autre fréquence. Lorsque plusieurs opérations portent le même ICS, il s’agit du même créancier.
Testez plusieurs orthographes proches du libellé dans votre messagerie, vos factures PDF ou votre compte client en ligne. De nombreux prélèvements utilisent un nom raccourci ou la raison sociale, différente de la marque affichée au grand public.
2. Utiliser la section « gestion des prélèvements » de votre banque en ligne
La plupart des banques en ligne intègrent désormais une rubrique dédiée aux prélèvements SEPA. On y retrouve notamment :
- la liste des créanciers autorisés ;
- les mandats actifs, suspendus ou révoqués ;
- l’historique des opérations liées à chaque mandat ;
- parfois les dates de première et dernière utilisation.
Cette interface, accessible 24h/24, simplifie grandement l’identification d’un prélèvement inconnu. En sélectionnant le créancier, vous visualisez l’ensemble des mouvements associés et vous rapprochez ainsi un prélèvement récent d’un contrat parfois ancien.
Les banques en ligne proposent de plus en plus :
- des interfaces simplifiées mettant en avant les prélèvements récents ;
- des notifications instantanées par SMS ou par application à chaque débit ;
- un historique détaillé des mandats SEPA, avec ICS et RUM clairement affichés.

3. Rechercher dans vos contrats et abonnements
Une fois ICS et libellé relevés, confrontez-les à vos contrats récents :
- fournisseurs d’énergie, eau, gaz ;
- opérateurs télécom, box internet, mobile ;
- assurances (habitation, auto, santé, scolaire, emprunteur) ;
- plateformes de streaming, services cloud, logiciels en abonnement ;
- adhésions associatives, syndicats, clubs sportifs.
Certains contrats transfèrent la gestion de facturation à une autre entité (filiale, société de recouvrement, groupement). Dans ce cas, le nom du prélèvement diffère du nom commercial du service souscrit. Une vérification dans votre espace client (factures, conditions particulières, mails de bienvenue) dissipe souvent le doute.
Les périodes de changement de fournisseur (assurance auto, électricité, téléphonie) génèrent parfois un chevauchement de prélèvements. Un ancien contrat pas encore résilié continue de débiter alors que le nouveau est déjà en place. La comparaison des dates d’effet dans vos contrats permet de trancher.
4. Contacter le créancier ou votre banque si le doute persiste
Si l’ICS semble rattaché à un créancier identifié, mais que vous ne parvenez pas à retrouver un contrat correspondant, contactez directement la société. Munissez-vous :
- de la date du prélèvement ;
- du montant précis ;
- de l’ICS et du RUM ;
- de votre IBAN.
Le service client doit être en mesure de retrouver le mandat SEPA associé. En parallèle, si aucune explication cohérente n’émerge, signalez rapidement la situation à votre banque. Le conseiller vérifie avec vous la nature de l’opération et les recours possibles (remboursement, opposition, blocage du créancier).
Fraude ou simple confusion ? Reconnaître les signaux d’alerte
Tout prélèvement inconnu n’est pas frauduleux, mais certaines caractéristiques orientent clairement vers un usage abusif de vos coordonnées bancaires. Les fraudes par prélèvements reposent de plus en plus sur des structures organisées et des sociétés fictives.
Les mécanismes de fraude aux prélèvements en 2025
Les analyses récentes pointent un mode opératoire récurrent : des créanciers frauduleux créent des sociétés fictives uniquement pour émettre des ordres de prélèvements sans mandat valide. Ces organisations exploitent la souplesse des procédures SEPA pour initier des débits de faible montant, parfois répétés, en espérant passer sous les radars.
Le type principal de fraude reste le faux ordre de prélèvement. L’escroc envoie une série d’ordres sur des comptes multiples, en misant sur la passivité ou la confusion des titulaires. La hausse du montant moyen par prélèvement frauduleux à 581 € au premier semestre 2025 montre aussi une montée en gamme, avec des attaques plus ciblées et plus rentables.
« La fraude par prélèvement progresse, mais les données fines (ICS, RUM, historique des mandats) offrent aux titulaires de compte des leviers concrets pour détecter rapidement les opérations anormales. »
Indices concrets d’un prélèvement potentiellement frauduleux
Certaines caractéristiques doivent alerter immédiatement :
- créancier totalement inconnu, sans correspondance possible avec un contrat ou un service utilisé ;
- libellé très générique ou volontairement flou ;
- montant inhabituel, parfois élevé, sans logique avec vos dépenses habituelles ;
- fréquence soudaine de petits prélèvements sur une courte période ;
- absence totale de contrat, facture ou mail d’adhésion associé.
Dans le contexte où les transactions frauduleuses par prélèvements augmentent et où les montants moyens progressent nettement, ces signaux méritent une réaction structurée : contact avec la banque, blocage du créancier, contestation dans les délais impartis et éventuelle plainte.
Si vous repérez plusieurs petits prélèvements inconnus successifs, ne les considérez pas isolément. Ils forment souvent un test de la part d’un fraudeur pour vérifier la validité du compte avant de tenter un montant plus conséquent.
Les délais légaux pour contester un prélèvement inconnu
Le cadre SEPA prévoit des délais de contestation précis selon la nature de l’opération. Connaître ces délais évite de perdre des possibilités de remboursement. On distingue deux cas : prélèvement autorisé mais non souhaité, et opération non autorisée assimilable à une fraude.
Prélèvement autorisé mais contesté (mandat existant)
Lorsqu’un mandat valide existe, mais que vous contestez tout ou partie d’un prélèvement (montant erroné, service non rendu, double facturation), vous disposez d’un délai de 8 semaines à compter de la date de débit pour demander le remboursement à votre banque.
La banque dispose ensuite d’un délai de 10 jours ouvrables pour procéder au remboursement ou motiver un refus. Ce mécanisme s’applique même si l’opération a été autorisée dans le cadre du mandat, du moment que la demande respecte le délai.
Prélèvement non autorisé ou frauduleux
En cas de prélèvement non autorisé (aucun mandat signé, usurpation d’identité, faux créancier), le délai de recours s’étend à 13 mois à compter de la date de débit. L’opération est alors considérée comme non autorisée au sens du droit des services de paiement.
Carte bancaire inattendue« CB REMISEREDUC.FR » : Pourquoi votre compte est-il débité d’un prélèvement RemiseReduc ?Dans ce cas, la banque doit en principe recréditer immédiatement le compte et rétablir la situation comme si l’opération n’avait pas eu lieu, après examen du dossier. Le titulaire peut être invité à fournir des éléments complémentaires (déclaration sur l’honneur, dépôt de plainte, échanges avec le pseudo-créancier).
| Type de prélèvement | Situation | Délai de contestation | Traitement par la banque |
|---|---|---|---|
| Autorisé mais contesté | Mandat existant, montant ou facturation contestée | 8 semaines après débit | Remboursement ou réponse motivée sous 10 jours ouvrables |
| Non autorisé / fraude | Aucun mandat signé, créancier inconnu | 13 mois après débit | Rétablissement du compte après analyse du cas |
Ne laissez pas passer les relevés sans vérification. Plus une anomalie est signalée tôt, plus la procédure de remboursement se déroule rapidement, surtout pour les opérations récentes.
Outils bancaires modernes : tirer parti du numérique pour traquer l’origine d’un prélèvement
Les banques ont renforcé les outils mis à disposition des clients pour suivre, analyser et piloter les prélèvements SEPA. Savoir utiliser ces fonctionnalités transforme un relevé illisible en tableau de bord lisible et actionnable.
Fonctionnalités utiles dans les applications bancaires
Les applications mobiles et espaces clients en ligne proposent désormais un ensemble d’outils tournés vers la maîtrise des prélèvements :
- recherche par libellé, montant ou date dans l’historique des opérations ;
- notifications instantanées par SMS ou via l’application à chaque débit ;
- historique détaillé des mandats SEPA, avec ICS, RUM et statut (actif, suspendu, révoqué) ;
- section dédiée à la gestion des prélèvements, permettant parfois de bloquer un créancier ou de plafonner les montants ;
- accès 24h/24 à l’ensemble des informations, même hors horaires d’agence.
Ces services évitent de découvrir une opération suspecte plusieurs semaines après son exécution. Une alerte en temps réel vous donne la possibilité de réagir dès la première présentation d’un prélèvement inconnu, avant que d’autres débits ne se succèdent.
Interfaces simplifiées et banques en ligne : un levier de contrôle
Les banques en ligne et les néobanques ont mis l’accent sur la lisibilité des mouvements récurrents :
- mise en avant visuelle des prélèvements récurrents ;
- classement par créancier ou par catégorie de dépenses ;
- affichage des abonnements identifiés automatiquement ;
- outils de désactivation rapide d’un mandat suspect.
Cette approche facilite la gestion au quotidien, en particulier pour les comptes soumis à de nombreux abonnements numériques. L’identification de l’origine d’un prélèvement devient plus intuitive, même pour les utilisateurs peu familiers des aspects techniques (ICS, RUM, mandat SEPA).
Certains agrégateurs de comptes et applications de gestion de budget groupent les prélèvements par service. Ils mettent en avant la date de prochain débit, ce qui vous aide à repérer un créancier oublié avant même le passage de l’opération.
Gestion des mandats SEPA : durée de conservation et traçabilité
Chaque mandat SEPA signé crée une relation durable entre vous et un créancier. Même lorsque le contrat est résilié, le mandat ne disparaît pas immédiatement des systèmes bancaires. Cette traçabilité joue un rôle clé pour identifier l’origine d’un prélèvement longtemps après sa mise en place.
Durée de conservation réglementaire des mandats
Les mandats SEPA doivent être conservés pendant une période minimale fixée par la réglementation. En pratique, la durée de conservation atteint 13 ans. Pendant cette période, le créancier doit être en mesure de produire le mandat signé en cas de contestation.
Pour un prélèvement inconnu sur un ancien compte ou un contrat résilié depuis plusieurs années, cette obligation de conservation offre une sécurité supplémentaire. Le client peut exiger la preuve de l’autorisation donnée, même longtemps après la signature.
Traçabilité via ICS, RUM et registres à venir
L’arrivée du registre officiel des ICS à partir de mai 2026 renforcera encore cette traçabilité. Le dispositif FNC RF permettra d’identifier plus facilement les créanciers à partir de leur ICS, ce qui facilitera les vérifications en cas de litige.
Combiné à la conservation longue durée des mandats et aux journaux d’historique des banques, ce registre limitera l’usage d’ICS douteux par des structures frauduleuses et simplifiera l’identification de l’origine d’un prélèvement ancien ou ambigu.
Blocage, opposition, rétractation : quelles actions techniques sur un prélèvement inconnu ?
Lorsqu’un prélèvement apparaît sans explication satisfaisante, l’identification de l’origine n’est que la première étape. Il faut ensuite décider de l’action adéquate : surveillance renforcée, blocage ciblé, opposition globale, clôture du mandat ou résiliation du contrat.
Agir depuis son espace en ligne
De nombreuses banques permettent aujourd’hui d’intervenir directement depuis l’application mobile ou l’espace client :
- blocage d’un créancier spécifique (plus aucun prélèvement ne passe, même si le mandat existe) ;
- mise en opposition du prélèvement concerné pour empêcher les présentations ultérieures identiques ;
- révocation d’un mandat SEPA, qui doit ensuite être respectée par le créancier.
Ces options évitent de multiplier les appels téléphoniques ou les rendez-vous en agence. Elles donnent également une trace datée de votre action, utile en cas de litige ultérieur.
Coordonner action bancaire et démarche auprès du créancier
En parallèle du blocage bancaire, une démarche directe auprès du créancier reste souvent nécessaire :
- demande de résiliation du contrat sous-jacent ;
- confirmation écrite de l’annulation du mandat SEPA ;
- vérification des éventuels frais de résiliation ou périodes d’engagement.
Cette double approche (banque + créancier) évite que le contrat reste actif sur le plan juridique alors même que les prélèvements sont techniquement bloqués. Elle limite aussi les risques de contentieux ultérieur ou de recours à une société de recouvrement.
Bloquer un prélèvement directement auprès de la banque n’équivaut pas à résilier le contrat. Le créancier peut considérer les factures comme impayées. Un courrier ou un mail de résiliation reste souvent nécessaire pour clarifier définitivement la relation contractuelle.
Prélèvement inconnu et gestion budgétaire : transformer une menace en indicateur
Les prélèvements inconnus révèlent parfois une autre réalité : une accumulation d’abonnements oubliés ou des services dont l’utilité a disparu avec le temps. L’analyse fine d’un débit peut alors conduire à une remise à plat de l’ensemble des charges récurrentes.
Cartographier ses prélèvements récurrents
Une fois l’origine d’un prélèvement inconnu identifiée, profitez-en pour dresser une cartographie complète de vos débits récurrents :
- listez tous les créanciers et les montants mensuels ;
- regroupez par catégorie (logement, communication, loisirs, assurances, services en ligne) ;
- notez les dates de prélèvement pour anticiper les pics de débit en début ou fin de mois.
Certains outils de gestion de budget ou agrégateurs bancaires offrent une vision consolidée de ces flux. Cette approche aide à repérer les doublons (deux offres similaires, deux assurances chevauchantes) et les services devenus inutiles.
Aller plus loin avec une démarche structurée
Une fois cette base posée, vous pouvez compléter par une analyse plus technique de vos finances personnelles ou professionnelles. De la même manière qu’un petit projet Arduino oblige à structurer proprement son câblage et son code, la gestion des prélèvements gagne à suivre une logique claire : chaque créancier, un contrat identifié, une utilité réelle.
En maîtrisant ces aspects, un prélèvement « inconnu » devient un signal d’alerte utile plutôt qu’un simple stress ponctuel. Il attire l’attention sur un pan de vos dépenses et vous incite à ajuster vos engagements, comme on affine progressivement un programme bien conçu ou un circuit géré par sorties PWM pour gagner en précision.
