

Un tableau de budget familial Excel bien construit transforme un compte bancaire stressant en tableau de bord lisible. En quelques catégories et formules, chaque euro retrouve une place logique, du loyer à l’épargne en passant par les dépenses variables du quotidien.
Avec les bons repères, un modèle adapté au foyer et quelques automatismes, la gestion du budget gagne en clarté. Les écarts deviennent visibles, les priorités financières se hiérarchisent et les objectifs prennent forme, mois après mois.
| Aspect du budget familial | Objectif | Indicateur clé à surveiller | Astuce Excel |
|---|---|---|---|
| Dépenses fixes | Garantir une base de charges stable | Part des dépenses fixes (%) | Créer une feuille dédiée + formule SOMME |
| Dépenses variables | Maîtriser les variations mensuelles | Écart entre budget prévu et réel | Mettre en place un graphique de suivi |
| Épargne mensuelle | Sécuriser l’avenir du foyer | Taux d’épargne (%) | Utiliser les mises en forme conditionnelles |
| Objectifs financiers | Planifier les projets familiaux | Montant restant à épargner | Créer une timeline simple avec un tableau croisé |
| Dépassements de budget | Identifier les zones de fuite d’argent | Catégories en dépassement | Alerte automatique via mise en forme rouge |
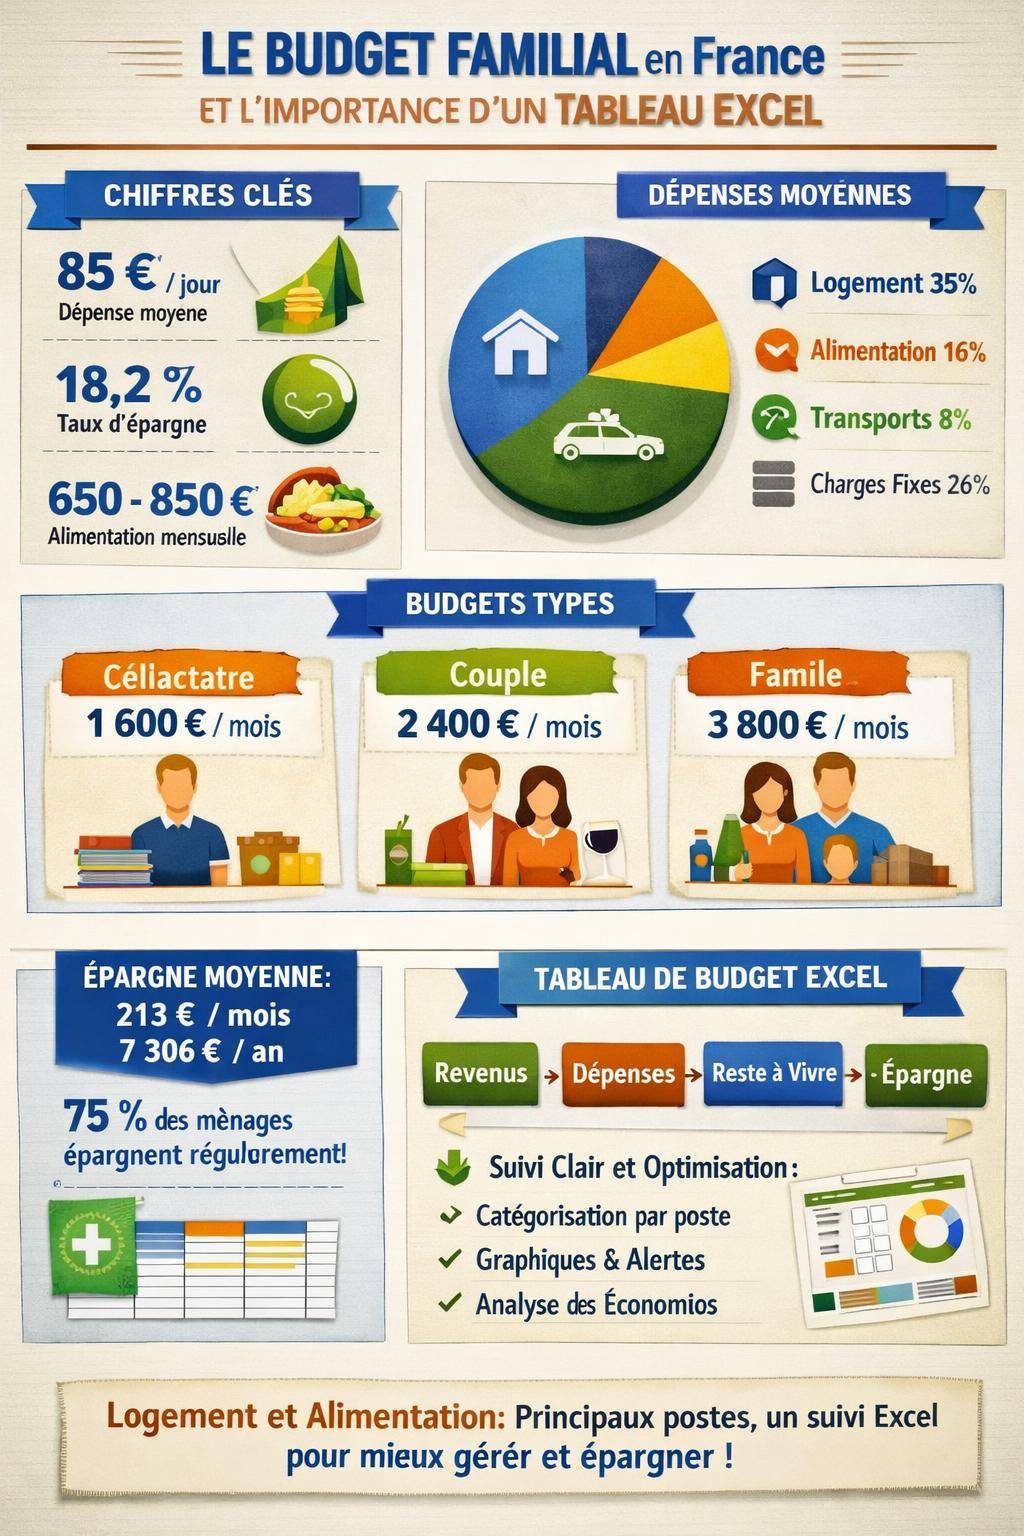
Donnees indicatives basees sur les moyennes INSEE 2023 de consommation des menages francais
Pourquoi un tableau de budget familial Excel devient vite indispensable
Un tableau de budget familial Excel offre une vision globale et chiffrée de la vie du foyer. Les revenus, les charges fixes, les dépenses variables, les projets d’épargne s’alignent dans un même fichier. Chaque membre de la famille comprend où part l’argent et comment réorienter certaines lignes si nécessaire.
Les données récentes sur les dépenses mensuelles des foyers français montrent un budget sous pression. Le logement dépasse souvent 30 % du budget total, l’alimentation représente environ 16 %, et les transports oscillent entre 200 et 350 € par mois. Sans outil structuré, le suivi devient flou et les surprises de fin de mois se répètent.
Faire des économiesComment réduire ses factures mensuelles : le guide concretUn modèle Excel apporte une méthode. Les postes de dépenses sont catégorisés, les montants se comparent automatiquement aux objectifs, le reste à vivre se calcule sans effort. Le fichier devient une référence commune pour le couple, ou pour toute la famille lorsque les adolescents commencent à participer aux décisions financières.
« Depuis que nous tenons un tableau de budget familial sur Excel, nous anticipons les coups durs au lieu de les subir. Les chiffres ne mentent jamais. »

Comprendre la structure d’un budget familial réaliste avant de créer le tableau
Avant même d’ouvrir Excel, le foyer gagne à clarifier la structure de son budget. Les données nationales offrent une base solide pour construire des catégories cohérentes et des ordres de grandeur pertinents.
En 2026, un célibataire en province gère un budget mensuel autour de 1 580 à 1 900 €. Une famille de trois personnes atteint souvent 3 630 à 4 200 € par mois, hors gros événements. Ces montants incluent logement, alimentation, transports, charges fixes et loisirs. Un tableau bien préparé reflète ces postes avec précision.
Les grandes catégories à intégrer dans un budget Excel
Pour rester lisible, un modèle de budget familial s’articule généralement autour de quelques catégories centrales :
- Revenus : salaires, allocations, pensions, primes, revenus complémentaires.
- Logement : loyer ou crédit, charges de copropriété, taxe foncière, assurance habitation, énergie.
- Alimentation : courses du foyer, repas à l’extérieur, cantine scolaire.
- Transports : carburant, abonnements, assurances auto, entretien, péages.
- Charges fixes hors logement : téléphonie, Internet, assurances, abonnements, scolarité.
- Dépenses variables : loisirs, vêtements, sorties, cadeaux, imprévus.
- Épargne : Livret A, PEL, assurance-vie, investissements, épargne de précaution.
Chaque foyer peut ajouter des sous-catégories spécifiques : frais liés à une activité sportive, dépenses de santé récurrentes, soutien à un proche, garde d’enfants, etc. Excel gère sans difficulté ces déclinaisons.
Ordres de grandeur : se situer face aux autres foyers
Les chiffres moyens aident à repérer rapidement un déséquilibre. Voici une synthèse simplifiée basée sur les données disponibles :
| Poste de dépense | Montant mensuel moyen | Poids dans le budget | Remarque pour le tableau Excel |
|---|---|---|---|
| Alimentation (famille 2 enfants) | 650 à 850 € | ≈ 16 % | Créer une catégorie dédiée avec sous-catégories « courses » et « resto ». |
| Logement (loyer + charges) | > 30 % du budget | 30 à 40 % | Isoler chaque élément : loyer, électricité, gaz, assurance, taxe. |
| Transports | 200 à 350 € | variable | Différencier carburant, abonnements, entretien, assurance. |
| Charges fixes hors loyer (famille) | ≈ 1 100 € | forte part | Regrouper télécoms, assurances, abonnements, scolarité. |
| Épargne moyenne | ≈ 213 €/mois | 18,2 % des revenus | Suivre l’objectif d’épargne dans un onglet « objectifs ». |
Ces repères orientent la construction du tableau. Le foyer peut alors comparer ses propres pourcentages et ajuster les lignes qui s’éloignent trop de la moyenne, en tenant compte de sa situation personnelle.

Construire un tableau de budget familial Excel pas à pas
La construction du modèle dans Excel suit une logique claire. Une fois la structure posée, le fichier se réutilise chaque mois. Les adaptations restent ponctuelles et ciblées.
1. Définir l’architecture générale du fichier
Un budget familial efficace repose souvent sur plusieurs onglets complémentaires :
- Onglet « Synthèse » : vue d’ensemble mensuelle, graphiques, taux d’épargne.
- Onglet « Revenus » : salaires, aides, primes, revenus passifs par mois.
- Onglet « Dépenses fixes » : loyer, crédits, assurances, abonnements, scolarité.
- Onglet « Dépenses variables » : alimentation, loisirs, transports, santé.
- Onglet « Épargne & patrimoine » : versements, soldes, taux d’épargne.
- Onglet « Historique » : récapitulatif par mois et par année.
Cette organisation évite les feuilles surchargées. Chaque onglet se focalise sur un type d’information, ce qui facilite la saisie et la lecture, notamment pour les membres du foyer moins à l’aise avec les chiffres.

2. Poser les colonnes fondamentales
Dans chaque onglet de dépenses, quelques colonnes suffisent pour démarrer :
- Date de la dépense.
- Catégorie (alimentation, transport, santé, etc.).
- Libellé (description courte : supermarché, abonnement, facture, etc.).
- Montant prévu (budget initial).
- Montant réel (dépense réellement engagée).
- Écart (formule : =Montant réel – Montant prévu).
Excel gère les sommes et les écarts automatiquement. Une ligne par dépense offre une granularité suffisante. Les formules de type NB.SI, SOMME.SI ou SOMME.SI.ENS regroupent ensuite les montants par catégorie dans l’onglet de synthèse.
3. Créer une synthèse visuelle du budget familial
L’onglet de synthèse condense l’information. On y retrouve généralement :
- Le total des revenus du mois.
- Le total des dépenses fixes.
- Le total des dépenses variables.
- Le reste à vivre (revenus – dépenses fixes – épargne programmée).
- Le taux d’épargne (épargne / revenus).
Des graphiques simples (camembert, histogramme) représentent la répartition des dépenses par catégorie. L’objectif n’est pas la sophistication technique, mais la rapidité de lecture : en quelques secondes, chacun repère le poste qui occupe une part trop large du budget.
Exemple concret : adapter le modèle selon le type de foyer
Un tableau de budget familial Excel gagne en pertinence lorsqu’il reflète réellement le profil du foyer. Les besoins d’un célibataire, d’un couple sans enfants ou d’une famille avec deux enfants diffèrent largement.
Budget d’un célibataire : focus sur le logement et les charges fixes
Un célibataire en province gère souvent un budget global de 1 580 à 1 900 € par mois. L’onglet logement concentre rapidement une grande partie des dépenses, surtout en zone urbaine. À Lyon par exemple, un loyer peut atteindre 1 300 à 1 650 € par mois, ce qui laisse moins de marge sur les autres postes.
Le modèle Excel met alors en avant :
- Les charges fixes (logement, énergie, Internet, téléphone).
- Les dépenses de mobilité (transports en commun, carburant, entretien léger).
- Un suivi précis des loisirs (sorties, restaurants, abonnements numériques).
La lecture du reste à vivre permet de décider rapidement d’un éventuel coliving, d’un changement de logement ou d’un ajustement sur les dépenses de confort.
Couple sans enfants : optimiser la capacité d’épargne
Pour un couple, la combinaison de deux revenus élargit souvent la marge de manœuvre. En parallèle, les dépenses fixes augmentent. Un modèle Excel sur mesure aide à fixer un objectif d’épargne mensuel réaliste, en cohérence avec le taux d’épargne moyen de 18,2 % observé en 2026.
L’onglet « Épargne & patrimoine » prend ici une place centrale :
- Suivi des versements sur livrets et assurance-vie.
- Tableau des projets à moyen terme (voyages, achat immobilier, création d’entreprise).
- Indicateur simple : épargne moyenne mensuelle par rapport au revenu total.
Cette structure rapproche la gestion courante d’une stratégie patrimoniale plus large, surtout lorsque le couple commence à investir sur des supports plus diversifiés.
Famille avec enfants : lisser les charges lourdes du foyer
Pour une famille de trois personnes, le budget moyen atteint souvent 3 630 à 4 200 € par mois. Les charges fixes hors loyer se situent autour de 1 100 € mensuels. Scolarité, cantine, activités, mobilité et alimentation pèsent lourd.
Dans Excel, l’accent se porte sur :
- Une catégorisation fine des dépenses liées aux enfants (garde, cantine, activités, fournitures scolaires).
- Un suivi de l’alimentation autour de 650 à 850 € mensuels pour une famille avec deux enfants.
- Des colonnes dédiées aux frais exceptionnels (rentrée scolaire, vacances, frais médicaux).
Le tableau de budget familial rejoint alors les problématiques de gestion du budget familial au sens large : arbitrages entre confort immédiat, projets d’épargne, et dépenses pédagogiques ou culturelles.
Intégrer l’épargne et les objectifs financiers dans le modèle Excel
Un fichier de budget ne se limite pas à constater les dépenses. Il sert aussi à piloter une trajectoire financière. L’épargne moyenne annuelle par ménage tourne autour de 7 306 €, soit environ 18,2 % des revenus disponibles. Ce repère offre une cible intéressante.
Mettre en place un taux d’épargne piloté
Dans l’onglet de synthèse, quelques indicateurs renforcent la dimension stratégique :
- Épargne programmée : montant fixe prévu dès le début du mois.
- Épargne réalisée : somme effectivement mise de côté.
- Taux d’épargne : épargne réalisée / revenus totaux.
Excel calcule automatiquement ce taux. Le foyer compare alors son résultat au taux d’épargne moyen observé en France, autour de 18 à 19 %. L’objectif n’est pas d’imiter, mais de se positionner en connaissance de cause.
Suivre les enveloppes d’épargne par projet
Un tableau de budget familial gagne à intégrer des colonnes ou des tableaux annexes dédiés aux projets :
- Fonds d’urgence.
- Projets enfants (études, permis, voyage linguistique).
- Travaux dans le logement.
- Loisirs structurants (voyages, grands événements).
Pour chaque projet, le fichier indique le montant cible, la date visée, la contribution mensuelle nécessaire. Des outils comme Finary ou Moning apportent une vision plus patrimoniale, mais Excel reste la base opérationnelle quotidienne.
Relier le tableau Excel aux autres outils de gestion budgétaire
Le fichier Excel ne fonctionne pas en vase clos. De nombreuses applications de gestion financière viennent l’alimenter. Les opérations bancaires se synchronisent, se catégorisent, puis se réinjectent dans le fichier sous forme de synthèses mensuelles.
Applications bancaires et Excel : un binôme complémentaire
Plusieurs outils se combinent particulièrement bien avec un tableau de budget familial Excel :
- Bankin’ : catégorisation automatique, analyse graphique, cashback.
- Linxo : alertes de dépassement, historique, prévisions de fin de mois.
- YNAB (You Need A Budget) : logique d’assignation de chaque euro à une tâche précise.
- Finary : suivi du patrimoine global et du taux d’épargne.
- Tricount : gestion des dépenses partagées (colocation, vacances en groupe).
La méthode consiste à exploiter ces outils pour la collecte des données et le suivi en temps réel, puis à utiliser Excel comme centre de consolidation, d’analyse et de projection à moyen terme.
Outils d’optimisation du budget et impact sur le tableau
En parallèle, certains services réduisent directement les dépenses inscrites dans le tableau :
- Too Good To Go : baisse de la note alimentaire.
- Vinted, Leboncoin : réduction du budget vêtements, mobilier, équipement.
- Jow, Frigo Magic : optimisation des courses, limitation du gaspillage.
- Monujo, Moning : suivi des investissements et de l’épargne.
Chaque économie réalisée via ces outils se reflète aussitôt dans Excel. Le foyer visualise alors concrètement l’impact des nouveaux réflexes de consommation sur son budget mensuel et annuel.
Exploiter l’historique du fichier pour ajuster le budget familial
Un budget familial gagne en précision au fil des mois. L’historique des années précédentes devient une mine d’informations. Excel conserve ces données et les met en forme à travers des tableaux croisés dynamiques ou des graphiques annuels.
Analyser les tendances sur plusieurs mois
Quelques analyses simples éclairent rapidement la trajectoire du foyer :
- Évolution des montants par grande catégorie (logement, alimentation, transports, loisirs).
- Variation du taux d’épargne au fil des mois.
- Impact de certains événements (déménagement, naissance, changement d’emploi) sur le budget global.
En 2026, les dépenses en biens progressent d’environ 0,5 % par mois et 0,4 % sur un an. Reporter ces chiffres dans le fichier permet d’ajuster les montants prévus, en particulier sur les postes soumis à l’inflation (alimentation, énergie, carburant).
Anticiper les périodes de tension financière
Les mêmes graphiques révèlent les périodes sensibles : rentrée scolaire, fin d’année, vacances. Le foyer intègre alors des provisions mensuelles dédiées, étalées sur plusieurs mois, et les inscrit comme lignes récurrentes dans le tableau.
Faire des économiesComment négocier ses abonnements pour payer moins cherCette approche lisse les dépenses lourdes. Au lieu d’un choc ponctuel en septembre, le budget répartit les frais de fournitures et d’inscription scolaire de janvier à août. Excel gère les calculs et les reports d’un mois à l’autre.
« Le budget familial Excel est devenu notre mémoire financière. Il raconte nos choix, nos progrès et les ajustements réalisés au fil des années. »
Adapter le modèle aux objectifs de réduction de charges
En 2026, une résolution financière revient souvent : réduire les mensualités. Prêts, abonnements, assurances, services numériques s’accumulent. Le tableau de budget familial Excel sert alors de base à un plan de désendettement ou de renégociation.
Identifier les abonnements et charges négociables
L’onglet « Charges fixes » recense toutes les lignes régulières :
- Crédits (immobilier, auto, consommation).
- Assurances diverses.
- Téléphonie et Internet.
- Abonnements de streaming, salles de sport, services logiciels.
En triant ces charges par montant ou par priorités, le foyer repère rapidement les cibles à renégocier ou à résilier. Le tableau enregistre ensuite les nouveaux montants, ce qui mesure concrètement l’effet des démarches entreprises.
Planifier la réduction de dettes dans Excel
Le modèle ajoute éventuellement un onglet dédié aux crédits :
- Montant restant dû.
- Taux d’intérêt.
- Mensualité actuelle.
- Date de fin estimée.
Cette vue globale permet de prioriser les remboursements les plus coûteux, d’analyser l’intérêt d’un regroupement de crédits ou d’une renégociation de taux. Le gain mensuel dégagé vient ensuite alimenter une ligne d’épargne ou un nouveau projet dans l’onglet principal.
Faire vivre le tableau de budget familial au quotidien
Un modèle Excel ne délivre tout son potentiel que s’il s’intègre dans une routine simple. La régularité de mise à jour compte autant que la qualité des formules ou de la mise en forme.
Mettre en place un rituel de suivi
Une organisation fréquente consiste à :
- Réserver un court moment chaque semaine pour saisir les dépenses non synchronisées.
- Contrôler les écarts par rapport au budget prévu.
- Ajuster les enveloppes des semaines suivantes si nécessaire.
Un rendez-vous mensuel plus long permet ensuite de :
- Clore le mois, figer les montants et archiver les données.
- Comparer le taux d’épargne réel à l’objectif fixé.
- Préparer le mois suivant en tenant compte des événements prévus.
Impliquer toute la famille dans la gestion du tableau
Le fichier Excel devient un support de discussion. Les parents partagent certains indicateurs avec les enfants ou adolescents : budget loisirs, budget vêtements, argent de poche. Les jeunes comprennent ainsi la mécanique des arbitrages et l’impact de leurs demandes sur l’équilibre global.
Cette pédagogie financière s’ancre progressivement. Le tableau de budget familial s’éloigne de l’image d’un outil contraignant et se rapproche d’un guide commun. Les décisions de dépenses ou d’épargne se prennent à partir de données objectives, et non plus uniquement sur une impression du moment.
